


文|紅餐网 郭佳哿
編集|景雪
2013年、茶颜悦色が長沙で最初の1号店を出した。新ティードリンク業界の爆発的成長とともに、長沙を象徴する消費のシンボルとなっていった。多くの県外の消費者も、わざわざ長沙まで行って“巡る”ことを目的に訪れるようになった。
あの数年間、市場はずっと“湖南を出ていく”のを待っていた。
しかし茶颜悦色は長沙では“ライ”がついて7、8年——2020年になってようやく湖南を抜け、武漢で1号店を出した。武漢から重慶、そして南京や無錫へ。店舗展開のスピードは一貫して抑制的だ。中国の新ティードリンク業界では、むしろ“遅め”と言えるほどである。
だが今年、この“スローボート”の会社が突然加速し始めた。
4月に深圳で開業してから、7月に広州での進出が公式に発表されるまで、わずか99日しかない。そしてこの2つの都市は、ちょうど全国でティードリンク競争が最も凄惨な“レッドオーシャン”だ。
全国のティードリンク店の店舗数ランキング上位5都市のうち、広州が1位、深圳が2位。地元ブランドは長年深耕してきたし、トップブランドは全ラインナップで揃っている。どう見ても、良い打ち手のある市場ではない。
かつて地域的な希少性で全国的な認知を築いた初代の人気インフルエンサーが、競争の強度が最も高いコア都市に自ら踏み込む。茶颜悦色は今、居心地のいいエリアから離れようとしている。相手に対して自分から向き合い始めたとき、本当に勝ち目は大きいのだろうか?
レッドオーシャンの下での保守的な選択
まずは最新の公式発表された広州の1号店を見てみよう。
この店は噂では白鹅潭万象城に出店する予定で、9月末の開業が見込まれている。广州への進出理由について、茶颜悦色側は「広州は全国でお茶ドリンクの競争が最も激しいエリア。自分たちをこのにぎやかな“強者の陣”に投げ込み、私たちのプロダクト力と組織力が本当にどれくらいなのかを見極めたい」と述べた。
店舗数で全国1位の“レッドオーシャン”。本土ブランドは入り組み、外から来たトップ陣はすべて揃っている。どう見ても“拡張の居心地のいいエリア”ではない。だが、供給側のレッドオーシャンがあるからといって、需要側が“デッドシー(死海)”だという意味ではない。
広州日報のデータによると、2025年の広州市の「飲料・冷飲サービス」の売上は前年同期比で22.8%増。これは飲食消費の中でも最も伸びているセクターで、増速は社会の消費財小売総額の平均水準を大きく上回っている。
これはつまり、広州は単なる“ゼロサム競争”のための余剰ケーキであるだけでなく、供給と需要が同時に膨らんでいく成熟市場でもあるということだ。
深圳市場の需要ベースも同様にしっかりしている。そしてある意味では、広州や深圳はティードリンク業界で“ブランドの実力を試す金の試金石”だ。
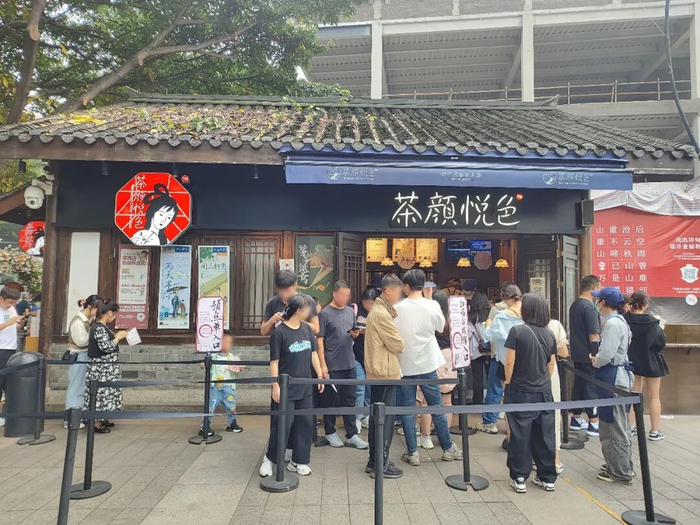
この2都市では、ティードリンクのカテゴリ供給が極めて十分だ。フルーツティー、生フルーツミルクティー、レモンティー、地域色のあるティードリンクなどの細分ジャンルにも、成熟したプレイヤーが揃っている。消費者の選択肢は十分に大きく、単一ブランドへの依存度も低い。ネットの“新鮮さ”が衰えるスピードは、情報格差が大きいディープな下沈市場よりもはるかに速い。
単一市場で“希少感”だけで爆発的に売れたとしても、それは本当の実力とは言えない。茶颜悦色が自分を証明するには、競争が十分で、情報が透明な市場でこそ、長沙で積み上げたブランド知名度が成熟したハイレベル都市でもブランド価値を継続できるかどうかを検証し、その結論が全国で普遍性を持つかを示す必要がある。
さらに今年1月、茶颜悦色が深圳の店舗をまだ公式発表していなかった段階でも、採用プラットフォームにはすでに深圳の倉庫責任者のポジションが出ていた。明らかに、この“全直営にこだわる”ブランドはすでに広東省に対して、倉庫と都市運営のリソースを投じている。
深圳も広州も大湾区に属しており、物流の半径が短い。サプライチェーンの体制はそのまま転用でき、品質管理のブレや物流コストはまったく新しい省に開拓する場合よりはるかに低い。
そして出店場所についても、茶颜悦色には独自のロジックがある。広州の1号店を例に挙げると、現在は噂ではその店は白鹅潭万象城にあるという。白鹅潭万象城は広州で最初の万象城で、M1級の“超高級商業”として位置づけられており、華潤が広州で手がける都市規模のフラッグシップ・プロジェクトだ。商業施設は9月末に開業予定で、茶颜悦色が公表した広州での開店時期とほぼ一致している。
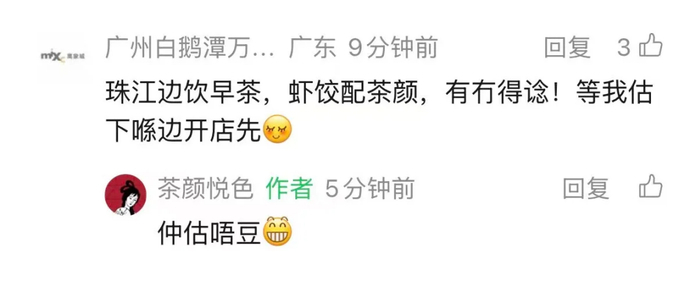
多くのネットユーザーが「ここは“場所が偏っている”」と不満を言うが、実際には天河の中核商圏のものさしで新しい商圏を測っているだけだ。
経営の観点から言えば、天河の中核商圏の商業プロジェクトにはすでに安定した来客があり、家賃も成熟した一等地の価値を十分に反映している。喜茶、奈雪的茶、霸王茶姬などのブランドは長年運営しており、良質なロケーションと消費者の習慣はすでに形成済みだ。茶颜悦色がそこに入るには、すでに十分に分散された来客の一部を、より高いコストで奪い合う必要がある。
また白鹅潭万象城は開業のテナント募集の段階にあり、1号店効果と、施設開業時の集客の流れが集中して一気に放出される。茶颜悦色は一方では、広州参入の初期段階における獲得(顧客獲得)の投資を減らせ、他方では天河の成熟商圏にある最も直接的なロケーションでの競争を避けるのにも役立つ。
より深いロジックは、茶颜悦色が華潤の商業体系と結び付くことで、その“複製”ができる点にある。
茶颜悦色が深圳で最初に開業した2店舗は、それぞれ深圳湾万象城と南山万象天地に入った。その後、布吉万象汇でも出店している。
3つの商業プロジェクトは、いずれも華潤置地傘下、またはその運営によるものだ。そして白鹅潭万象城も同様に、華潤の商業体系の中に位置している。
複数の華潤プロジェクトに連続して参入し、茶颜悦色はこの商業体系と協力の土台をすでに築いている。店舗の工事、開業の調整、商業施設運営などには再利用できる経験があり、コミュニケーションと実行コストも、新たに別の商業パートナーを探し直すより低くなる。
広州や深圳は競争が激しいが、消費需要については、すでに1万店以上のティードリンク店の反復検証によって裏付けられている。茶颜悦色にとっては、安くはないが、比較的“計算しやすい”市場だ。
もう、ゆっくりしている余地はない
“我比較悲観的な一手しかない。拡張して死ぬか、拡張しないで死ぬかです。拡張しないという死に方のほうが、私たちはまだ尊厳があると思っている。”吕良曾这样形容茶颜悦色面对扩张时的两难。
長い間、茶颜悦色は実際には“後者の選択”のほうをより好んでいた。
しかし、ここ数年で茶颜悦色は変わった。
8月3日、茶颜悦色は合肥で2店舗を同時開業。両方とも“園遊会”をテーマにした店舗で、行列の待ち時間は一時5時間近くに達した。さらにブランドは、今年中に現地の店舗数を5店舗に増やす計画だと表明している。
さらにさかのぼると、2024年12月末以降、宜昌、黄岡、常州、鄂州、揚州、荊州、泰州、南通がすでに順次、茶颜悦色の拡張マップに入っている。
このようなペースは、茶颜悦色が過去10数年にわたって拡張してきた歴史の中では、あまり見られない。
2013年に設立されてから、湖南を出るまでに7年かかった。武漢に入った後も、さらに約2年待ってから重慶と南京に店舗を開いた。これまでなら、外へ押し進めるのに1〜2年は必要だったが、今は複数のエリアを同時に開拓し始めている。
拡張を加速させている背景には、湖南が茶颜悦色に用意してきた“余地”が、もはやどんどん限られてきたことがある。
否定しようがないのは、長沙はいまだに茶颜悦色の店舗が最も密集し、ブランド認知が最も強い市場であることだ。だが茶颜悦色はすでに湖南の14の全都市へのカバーを、順次完了している。もし湖南でさらに店舗を増やすなら、次のどちらかを意味する。すなわち、既存の商圏で“密度を上げる”か、より小さなキャパシティのある郡部市場へ入るかだ。
前者の選択は店舗同士の来客の分散につながり、後者の選択はまた、フル直営モデルに十分に高い売上上限を与えるのが難しい。
また、茶颜悦色はここ数年、長沙市場をさらに“厚くする”試みも続けてきた。
2022年に鸳央咖啡をリリースし、その後古德墨柠と昼夜诗酒茶も出店。コーヒー、レモンティー、低アルコールのお茶酒は、当時の飲料業界で最もホットだったいくつかの方向性をほぼカバーしていた。
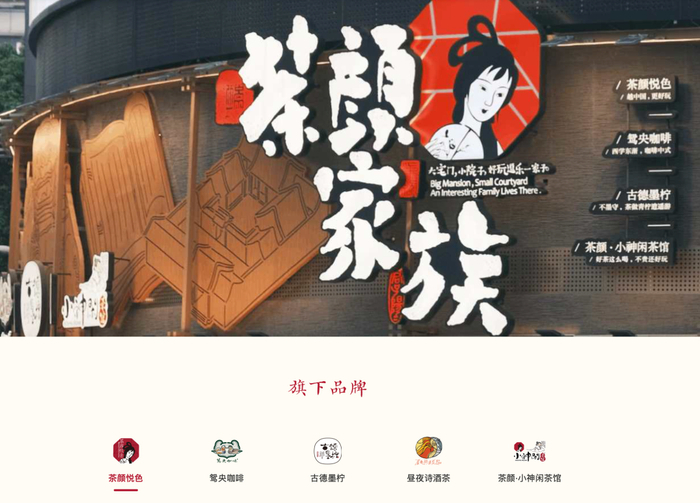
サブブランドは茶颜悦色の会員制度とブランドの集客力(ブランド流量)を借りており、立ち上がり速度も決して遅くはない。だが現時点までで、古德墨柠は100店舗を超えるものの、鸳央咖啡と昼夜诗酒茶の規模はいまだ限られており、この3つはこれまでのところ、いずれも長沙市場から出られていない。
サブブランドは成長ミッションを引き継げず、メインブランドはより多くの省へ向かうことになり、それが徐々に避けられない選択になっていった。
そして、湖南ローカルのドリンクティー競争も、ますます激化し続けている。古茗、霸王茶姬などのブランドは近年、湖南で出店を加速させ、出店範囲はコア商圏からコミュニティ、郡部市場へと広がっている。これにより、地元の“日常の消費”を直接的に奪い取っている。
数年前は「長沙旅行に行って、並んで茶颜悦色を飲む」が、多くの人の旅行リストに標準装備されていた。“地域的な希少性”に“インフルエンサーの光環”が加わり、茶颜悦色はまさに「都市の特産品」になった。都市をまたいだ買い付けや、代わりに並ぶ行為も、一時は当たり前になっていた。だが今は、競合の出店が継続的に浸透するにつれ、この優位性は徐々に薄められてきている。
プロダクト面では、原葉ミルクティーは茶颜悦色が初期にブランド化するうえでの最大の強みだった——現地抽出の茶ベース、フレッシュミルク、クリームトップ、砕いたナッツが組み合わさるという商品形態。命名体系によって中華風のテイストも強化され、市場での強烈な識別性を生み出した。だが、それがコーヒー、レモンティー、スナックに挑戦した数年間で、原葉フレッシュミルクティーの市場はすでに次の主役が入れ替わっている。
同じ業界の霸王茶姬は、2025年にナスダックへ上場。2026年の第1四半期には、ブランドの世界の店舗規模が7531店舗に達し、そのうち海外店舗は374店舗。
このブランドは茶颜悦色より4年遅く成立しており、規模や海外事業の面ではすでに茶颜悦色を追い越している。
同じ業界のライバルはさらに猛スピードで突き進んでいる。茶颜悦色に残された時間と空間は、たださらに狭くなるだけだ。
茶颜悦色の前にある道は、そんなに簡単に歩けるものではない
ライバルは多いし、すでにある商売も十分に多い。新しい商業施設が開業すれば、最初から人の流れの“恩恵”がついてくる。さらにブランドの1号店効果が重なるため、開業時の行列はほぼ必然の結果だ。
だが、真の分岐点は“巡り歩きブームが下火になった後”、周辺の日常消費が店舗の安定運営を支えられるか——それが最終的な検証になる。
新ティードリンクのブランドが都市をまたいで展開する際に、パフォーマンスに落差が出るのは珍しいことではない。たとえば阿嫲手作は深圳では長く「1杯入手困難」状態が続く。一方、広州に入ってからも話題性は安定しているが、同等のレベルでの爆発的人気には、結局のところ届いていない。
消費習慣の違いも、運営のハードルをさらに引き上げる。広州のティードリンク市場は、日常の“必需品”としての性格がより強く、テイクアウト・デリバリーの浸透率は全国的に見ても高い。本地の消費者は、近場で購入するかオンラインで注文する傾向が強く、わざわざ別エリアまで行って“スポット訪問”し、長時間行列に並ぶ意欲は相対的に低い。
茶颜悦色はこれまで、オフラインで店舗に来てもらうことや、軽めのデリバリーという運営ロジックに偏っていた。長沙では“巡り歩き(打卡)”体験の一部として成立し得るが、日常消費の属性がより強い市場に置くと、逆に消費者の意思決定コストを引き上げてしまう。
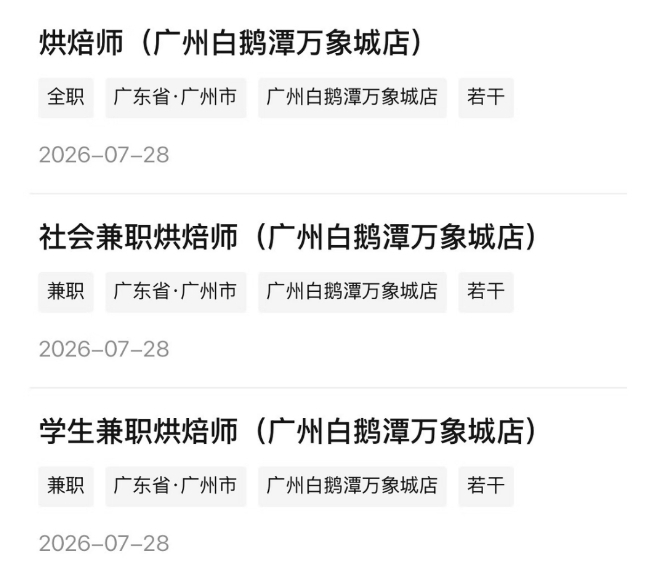
注目すべきは、白鹅潭万象城——商業の育成期にある市場を選んだとしても、茶颜悦色は正面競争を避けられないことだ。市場には、喜茶が同一プロジェクトにlab店の形態で入居するといった噂がある。採用プラットフォームの情報によれば、関連のベーカリー職は7月末に採用募集を開始しているという。
より深い課題は、ブランド価値の再構築にある。
茶颜悦色の初期におけるブランド・プレミアム(上乗せの価値)は、多くの部分で地域的な希少性の上に築かれていた。消費者がわざわざ足を運んでチェックする行為そのものが、ブランドに追加の“感情的価値”を与えている。全国で店舗が継続的に展開されるにつれ、この希少性は薄まっていき、ブランドの話題の勢いも同時に後退していく。
紅餐サプライチェーンガイドの観察によると、重慶や武漢など比較的早く参入した都市では、今では店舗の熱がそれぞれ程度の差はあるものの、すでに下がり始めている。だが、茶颜悦色のブランドのコアとなる看板ヒット商品は、創業当初からの数商品を中心に、商品構成に本質的な変化はない。
原葉フレッシュミルクティーが業界の“汎用品目”になってしまうと、プロダクト側の差別化優位が継続的に縮まっていく。するとブランドは、商品形態だけで長期的な参入障壁を作り続けるのが難しくなる。
ましてや、茶颜悦色がずっと堅持してきた“フル直営モデル”がある。
長沙の中核商圏における単一店舗の運営モデルは、高密度の人流を土台にしている。広州の商業構造は比較的分散しており、人流は複数の商圏とコミュニティ型の商業拠点に分布している。茶颜悦色が消費者への到達率を高めたいなら、複数エリアでさらに出店拠点を増やし続ける必要がある。
直営モデルでは、家賃や人件費などの固定コストはブランド側が全額負担しなければならず、1店舗あたりの損益分岐点の難しさは、フランチャイズ(加盟)ブランドより顕著に高い。店舗数が伸びないと、現地のセントラルキッチン(倉庫)や管理チームのコストも素早く薄められず、出店のペースが受け身になりやすい。
茶颜悦色にとって広州という関門は、開業の話題の大きさを競うものではない。長沙という土壌から離れた後でも、ブランドが本当に生き残れる力があるか——それが問われている。茶颜悦色の全国展開には後戻りができない。広州の“強者の陣”は、突破せざるを得ない関門であると同時に、ブランドのモデルが地域の土壌から離れても通用するかを証明するための重要なテストでもある。