


文|紅餐网(RedCan)郭佳哿
編集|景雪
2013年、茶颜悦色は長沙で最初の1号店を出した。新しいティーカフェ業界のブームとともに、次第に長沙を象徴する消費のシンボルになり、他県の消費者もわざわざ長沙へ行って打卡するために訪れるケースが少なくなかった。
あの頃、市場はみんなそれが湖南を抜け出すのを待っていた。
しかし茶颜悦色は長沙で“居座り”続けることに7〜8年かかり、2020年になってようやく湖南を出た。そして武漢で初店を出した。武漢から重慶、さらに南京や無錫へ。茶颜悦色の出店スピードは常に抑えめだった。中国の新しいティーカフェ業界の中でも、むしろ遅い部類に入る。
だが今年、この“ゆっくり型”の会社が突然加速し始めた。
4月に深圳がオープンしてから、7月に広州が公式発表されるまで、わずか99日しか経っていない。そしてこの2都市は、ちょうど全国でティーカフェ競争が最も激しい“レッドオーシャン”だ。
全国のティーカフェ店数ランキング上位5都市のうち、広州が1位、深圳が2位。地元ブランドが長年深耕し、トップブランドはすでに勢ぞろいしている。見方を変えても、やりやすい市場ではない。
かつて地域の希少性で全国的な認知を築いた初代のネット・レジェンドが、競争の烈度が最も高い中核都市へ自ら踏み込んでいる。茶颜悦色は今、居心地の良い“快適圏”を離れつつある。相手に対して主導的に向き合い始めたとき、その勝算は大きいのだろうか?
レッドオーシャンの下での保守的な選択
まずは、最新に公式発表された広州1号店を見てみよう。
この店は白鵞潭万象城に出店する予定で、9月末のオープンが見込まれているという。広州に入る理由について、茶颜悦色側は「広州は全国のティーカフェ競争の最前線です。私たちはこのにぎやかな『達人たちの戦場』に自分を投げ込み、自分たちのプロダクト力と組織力が本当にどこまで通用するかを確かめたいのです」と述べている。
全国の店舗数トップの“レッドオーシャン”。地元ブランドは入り組み、外部のトップ陣も勢揃い。見方をどう変えても、拡張の“快適圏”ではない。だが、供給が過剰なレッドオーシャンが“需要の死海”を意味するわけではない。
広州日報のデータによると、2025年の広州市「飲料及び冷飲サービス」の売上は前年同期比で22.8%増。これは飲食消費の中で最も伸びが速い分野で、伸び率は社会消費財の小売総額平均を大きく上回っている。
つまり、広州は“ゼロサム”の既存の取り合いだけではなく、供給と需要が同時に膨らむ成熟市場でもあるということだ。
深圳市場の需要の“土台”も同様に堅固であり、ある意味では、広州と深圳はティーカフェ業界の中でもブランド価値を測る最高の“試金石”だ。
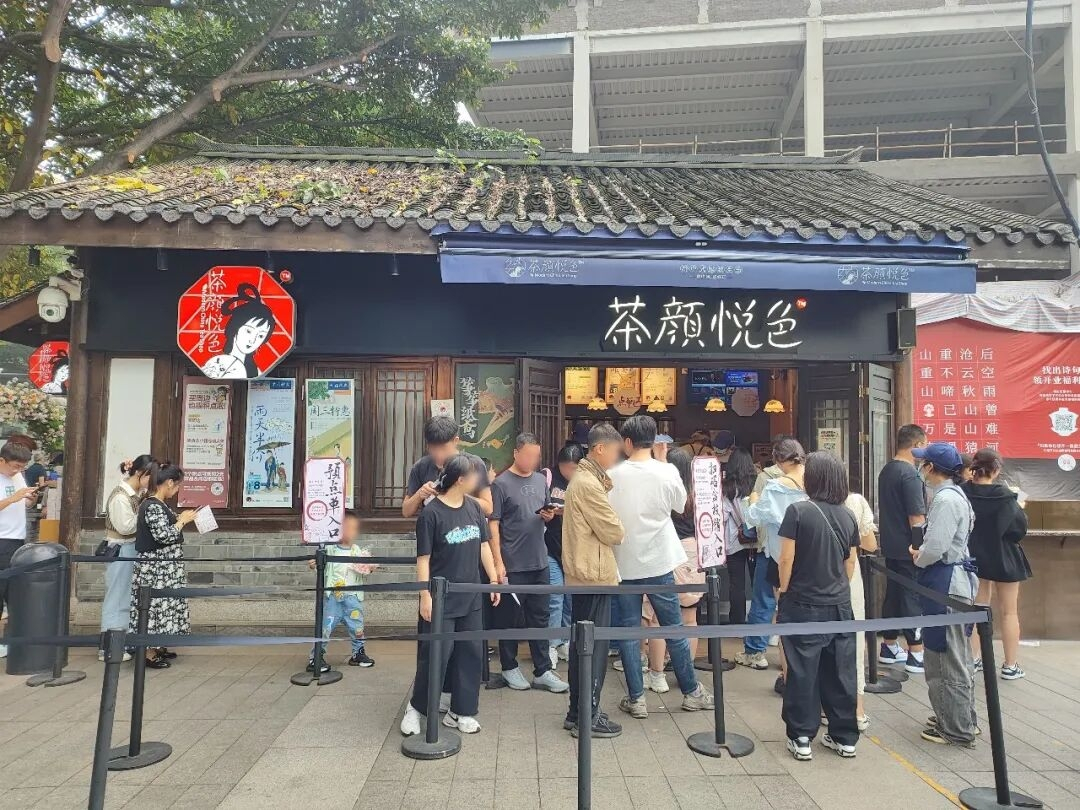
この2都市のティーカフェの供給は極めて豊富だ。フルーツティー、フレッシュミルクティー、レモンティー、地域特色のドリンクなどの各サブカテゴリには、成熟したプレイヤーが揃い、消費者の選択肢は十分に大きい。そのため、単一ブランドへの依存度は低い。ネットで話題になって新鮮に感じる“バズ感”の減衰スピードは、情報ギャップが大きい地方市場よりもずっと速い。
単一市場で希少性だけで爆発するのはたいしたことではない。茶颜悦色が自分の実力を証明するには、競争が十分で情報が透明な市場で、長沙で積み上げたブランド知名度を成熟したハイレベル都市でもブランド価値として継続できるかを検証し、その結論が全国に普遍的に当てはまるかどうかを示す必要がある。
さらに、今年1月、茶颜悦色がまだ深圳の店舗を公式発表していない段階でも、求人サイトにはすでに深圳倉庫の主管ポジションが現れていた。つまり、この“オール直営”を貫くブランドは、すでに広東において倉庫や都市管理のリソースを投入しているのだろう。
深圳と広州はいずれも大湾区に属し、物流の半径が短く、サプライチェーンの仕組みをそのまま転用できる。品質管理のブレと物流コストは、新しい省への開拓よりもはるかに小さい。
出店場所についても、茶颜悦色には独自のロジックがある。広州1号店の例では、現時点のうわさによれば、その店は白鵞潭万象城にあるという。白鵞潭万象城は広州で最初の万象城で、M1級の“超高級”商業施設として位置づけられ、華潤が広州で手がける都市規模のフラッグシッププロジェクトだ。商業施設は9月末に開業予定で、茶颜悦色が発表した広州出店時期とほぼ一致している。
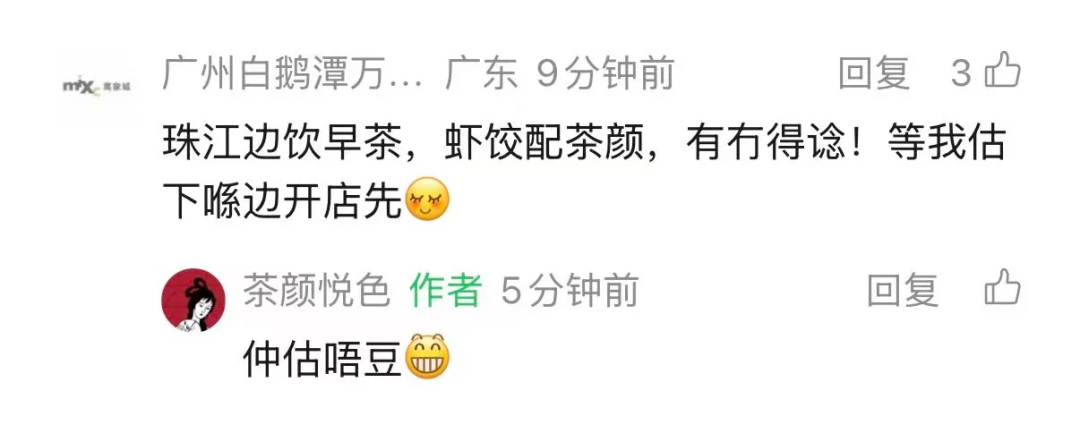
多くのネットユーザーが「ここは場所が偏っている」と文句を言っているが、実は新しい商圏を評価するためのものさしが“天河の中核商圏”なのだ。
経営の観点から見ると、天河の中核商圏にある商業プロジェクトは、すでに安定した集客があり、家賃も成熟エリアとしての価値を十分に反映している。喜茶、奈雪の茶、霸王茶姫などのブランドが長年運営してきたことで、優良な出店ポイントと消費者の習慣は早くから形成済みだ。茶颜悦色がそこに入るには、すでに十分に分流された客流の一部を奪うために、より高いコストを払う必要がある。
白鵞潭万象城はオープン前の出店募集・招商期間にあり、1号店効果と商業施設オープン時の流入が集中して放出される。茶颜悦色はその結果、広州で初期に必要な獲得(集客)への投資を減らせる面がある。一方で、天河の成熟商圏における最も直接的な競合ポイントを避けるのにも役立つ。
より深いロジックは、茶颜悦色が華潤(Huarun)商業システムと結びつき、その複製が可能になっているという点にある。
茶颜悦色は深圳で最初にオープンした2店舗がそれぞれ深圳湾万象城と南山万象天地に入り、その後は布吉万象汇にも出店した。
3つの商業プロジェクトはすべて華潤置地(Huarun Land)傘下、または同社が運営しているものだ。そして白鵞潭万象城も、同じ華潤の商業システムの中にある。
複数の華潤プロジェクトに連続で入ってきたことで、茶颜悦色とこの商業システムの間にはすでに協力の基盤ができている。店舗工事、オープン調整、商業施設の運営などでは、踏襲できる経験があり、コミュニケーションと実行のコストも、他の商業パートナーを改めて探すより低くなる。
広州と深圳は競争が激しいが、消費需要は同時に、1万軒以上のティーカフェ店による反復検証を経ている。茶颜悦色にとって、それは高額ではあるものの、比較的計算しやすい市場だ。
もうスピードを落とす余地はない
「私はやや悲観的です。拡張して死ぬか、拡張しないで死ぬか。拡張しないで死ぬのなら、私たちはそれに『ある種の尊厳』があると思っています。」吕良はこのように、茶颜悦色が拡張に直面する二択の難しさを表現した。
長い間、茶颜悦色は確かに後者の選択をすることを好んできた。
だが最近数年、茶颜悦色は変わってきた。
8月3日、茶颜悦色は合肥で2店舗を同時にオープンした。2つの“園遊会”テーマの店舗では、行列の待ち時間が一時5時間近くに達した。ブランドはさらに、年内に現地の店舗数を5店まで増やす計画だとも述べている。
さらにさかのぼると、2024年12月末以降、宜昌、黄岡、常州、鄂州、揚州、荊州、泰州、南通はすでに順次、茶颜悦色の拡張エリアに入ってきている。
こうしたペースは、茶颜悦色の過去十数年にわたる拡張の歴史の中では珍しい。
2013年に設立されてから、長沙を出るまでに7年かかった。武漢に入った後も、さらに約2年待ってから重慶と南京に店舗を開いた。これまで1都市を外に広げるのに1〜2年必要だったのが、今は複数の地域を同時に開拓し始めている。
拡張を加速している背景には、湖南が茶颜悦色に用意してきた余地が、ますます限られてきていることがある。
否定できないのは、長沙は依然として茶颜悦色の店舗が最も密で、ブランド認知が最も強い市場だということ。しかし茶颜悦色はすでに、湖南の全14都市への出店を順次完了している。湖南でさらに店舗を増やすとなれば、選択肢は次のどちらかになる。既存の商圏で出店をさらに密にするか、より小さな郡部市場に入るかだ。
前者の選択では店舗間で客が分散され、後者の選択ではオール直営モデルに十分な売上上限を与えにくい。
また、茶颜悦色はここ数年ずっと、長沙市場を“より厚く”作ろうと試みてきた。
2022年に鴛央咖啡をリリースし、その後古德墨柠と昼夜诗酒茶をオープン。コーヒー、レモンティー、低アルコールの“茶酒”は、当時のドリンク業界で最も人気だった方向性をほぼ網羅していた。
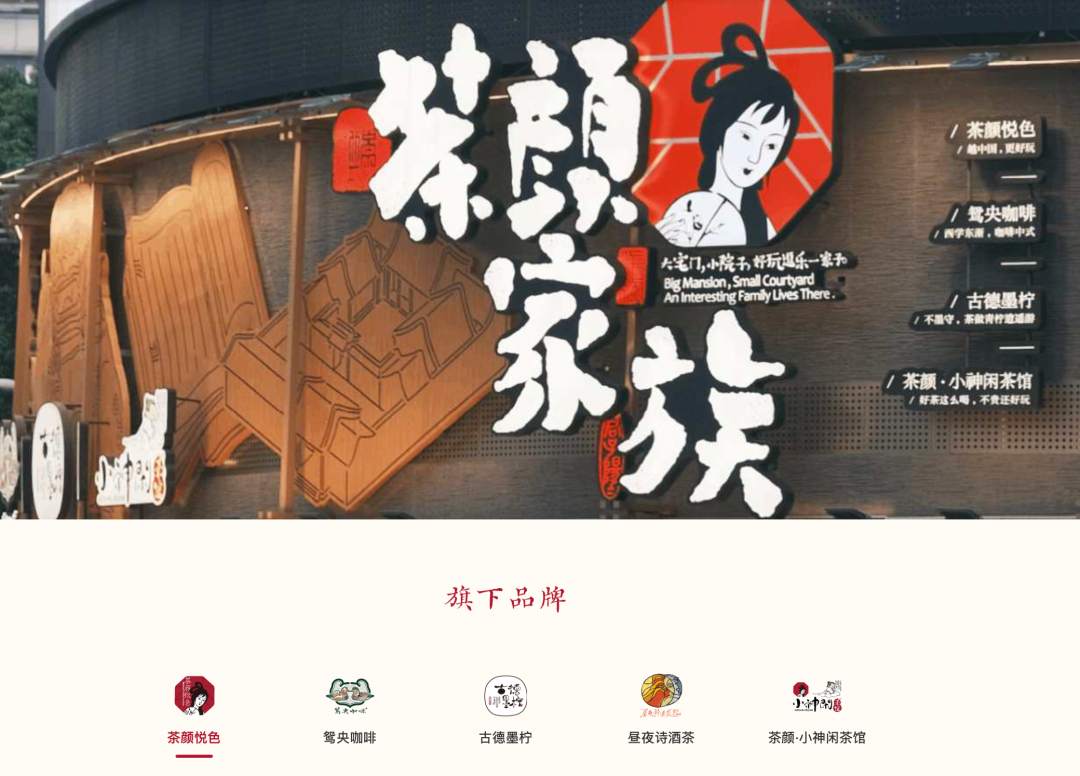
サブブランドは茶颜悦色の会員システムとブランド流入を借りており、立ち上がりのスピードはそれほど遅くない。しかし現時点では、古德墨柠(Gudemeilong)が100店舗超を超える程度で、鴛央咖啡(Yuan Yang Coffee)と昼夜诗酒茶(昼夜の詩酒茶)の規模はいまだ限られており、3つはいまなお長沙市場を抜け出せていない。
サブブランドが成長ミッションを引き継げなかったため、メインブランドはより多くの省へ向かうしかなくなり、結果として避けられない選択になっていった。
さらに、湖南ローカルにおけるティーカフェ競争も継続的に激化している。古茗や霸王茶姫などのブランドは近年、湖南で出店を増やし続けており、主要商圏からコミュニティ、郡部市場まで配置範囲は拡大。地元の“日常消費”の客層を直接分流している。
数年前には「長沙旅行で、行列に並んで茶颜悦色を飲む」が多くの人の旅行リストの定番だった。地域の希少性に加えて“ネットで話題”という光環が、茶颜悦色を名実ともに“都市の名物”にした。都市間の代行購入や代わりに行列に並ぶことまで、一時期は当たり前になっていた。だが現在は、競合の出店ポイントが継続的に浸透することで、この優位性は徐々に薄まってきている。
プロダクト面では、原葉の茶が茶颜悦色の初期におけるブランド化の最大の強みだった。現在の“現萃(その場で抽出)”の茶ベース、フレッシュミルク、クリームトップにナッツの粒を加えるといったプロダクト形態で、中国風のネーミング体系と組み合わせることで、非常に高い市場での識別性を作り出した。だが、コーヒー、レモンティー、スナックに挑戦し始めてから数年で、原葉フレッシュミルクティーの市場は主役が入れ替わっている。
同じ業態の霸王茶姫は2025年にナスダックへ上場し、2026年1四半期にはブランドの世界の店舗規模が7531店に達、そのうち海外店舗は374店。
このブランドは茶颜悦色より4年遅れて設立されたが、規模と海外事業の面ではすでに茶颜悦色を追い越している。
同じ業態のライバルはなおも前へ突進し続けている。茶颜悦色に残された時間と空間は、当然ながらさらに狭くなるだけだ。
茶颜悦色の前にある道は、そんなに簡単ではない。
広州には競合が多く、すでに成立している商売も十分にある。新しい商業施設のオープンは集客の“ボーナス”を最初から伴い、さらにブランドの1号店効果が重なる。オープン時の行列はほぼ避けられない結果になる。
だが本当の分水嶺は、撮影・来訪ブームが去った後に、周辺の日常消費が店舗の安定運営を支えられるかどうかであり、これこそが最終的な検証となる。
新しいティーカフェのブランドが都市をまたいだときにパフォーマンスに落差が出るのは、珍しいことではない。阿嫲手作は深圳では長く“1杯入手困難”の状態が続いていた。広州に入ってからは話題性はあるものの、同等レベルで爆発的に盛り上がるところまでは、最後まで達していない。
消費習慣の違いも、さらに運営のハードルを押し上げる。広州のティーカフェ市場は日常の“必需・定番”属性がより強く、デリバリーの浸透率は全国的に見ても高い。地元の消費者は、近場で買うかオンラインで注文する傾向が強く、わざわざ区をまたいで打卡したり、長時間行列に並んだりする意欲は相対的に低い。
茶颜悦色はこれまで、オフラインでの来店と“軽めのデリバリー”を重視する運営ロジックに偏っていた。長沙ではそれが打卡体験の一部として成立する。しかし日常消費の比重がより強い市場に置くと、逆に消費者の意思決定コストを引き上げてしまう。
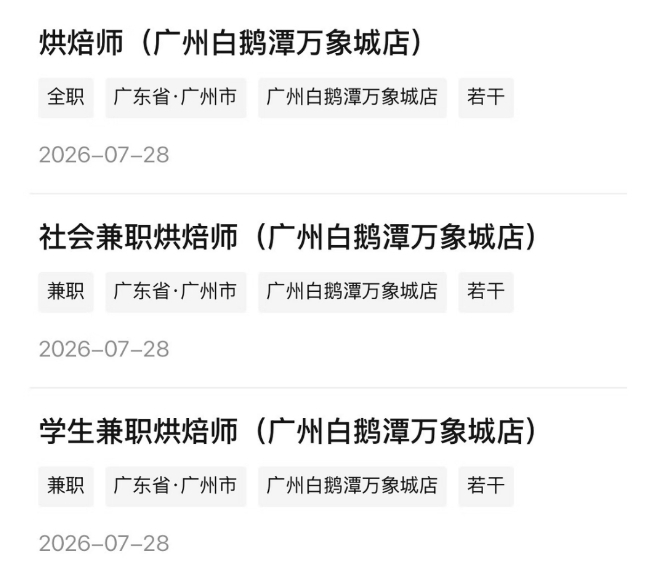
注目すべきは、商業育成期にある白鵞潭万象城を選んだとしても、茶颜悦色は正面競争を避けられないことだ。市場では、喜茶がlab店の形態で同一プロジェクトに入居するという話がある。求人サイトの情報では、関連するベーカリー職種は7月末に採用を開始しているという。
より深い挑戦は、ブランド価値の再構築にある。
茶颜悦色の初期におけるブランド・プレミアムは、かなりの部分で地域の希少性に支えられていた。消費者がわざわざ訪れて“打卡”(記念撮影・訪問)する行為そのものが、ブランドに追加の感情的価値を与えていたのだ。全国の店舗が継続的に広がるにつれ、この希少感は薄まり続け、ブランドの話題の勢いもそれにつれて落ちていく。
紅餐供給チェーンガイドの観察によると、重慶や武漢など早く参入した都市では、いま店舗の熱が多かれ少なかれ下がってきている。一方、茶颜悦色のブランドのコアとなる爆発商品は、創業初期のいくつかの商品が中心で、プロダクトの枠組みは本質的には変わっていない。
原葉のフレッシュミルクティーが業界の共通カテゴリになったことで、プロダクト面での差別化優位は継続的に縮小している。ブランドはもはや、製品の形態だけで長期的な防波堤を築くのは難しくなる。
ましてや茶颜悦色が一貫して貫くオール直営モデルだ。
長沙の中核商圏における1店舗運営モデルは、高密度の集客を前提にしている。広州の商業構成は比較的分散しており、集客は複数の商圏とコミュニティ型の商業拠点に分布している。茶颜悦色が消費者への接点率を高めるなら、複数エリアでさらに出店ポイントを増やし続ける必要がある。
そして、直営モデルでは、家賃や人件費などの固定コストをブランドが全額負担しなければならない。1店舗あたりの損益分岐点の難易度は、加盟ブランドより顕著に高い。店舗数が伸びなければ、地元の倉庫と管理チームのコストも素早く薄めることができず、出店のリズムは受け身になりやすい。
茶颜悦色にとって広州という関門は、オープン時の話題性を競うものでは決してない。長沙の土壌から離れた後に、ブランドとして本当の生存力を発揮できるかが問われる——茶颜悦色の全国展開はもう引き返せない。広州の“達人たちの戦場”は、避けて通れない関門であると同時に、自社モデルが地域の土壌を離れても通用するかを確かめる重要なテストでもある。