
電車の切符は基本的に、行き先と時間に結びついた小さな約束です。
TermMaxをよく見ると、その「固定金利レンディング」という見出し以上に、Fixed-rate Tokenがより概念的な役割を担っているように思えます。
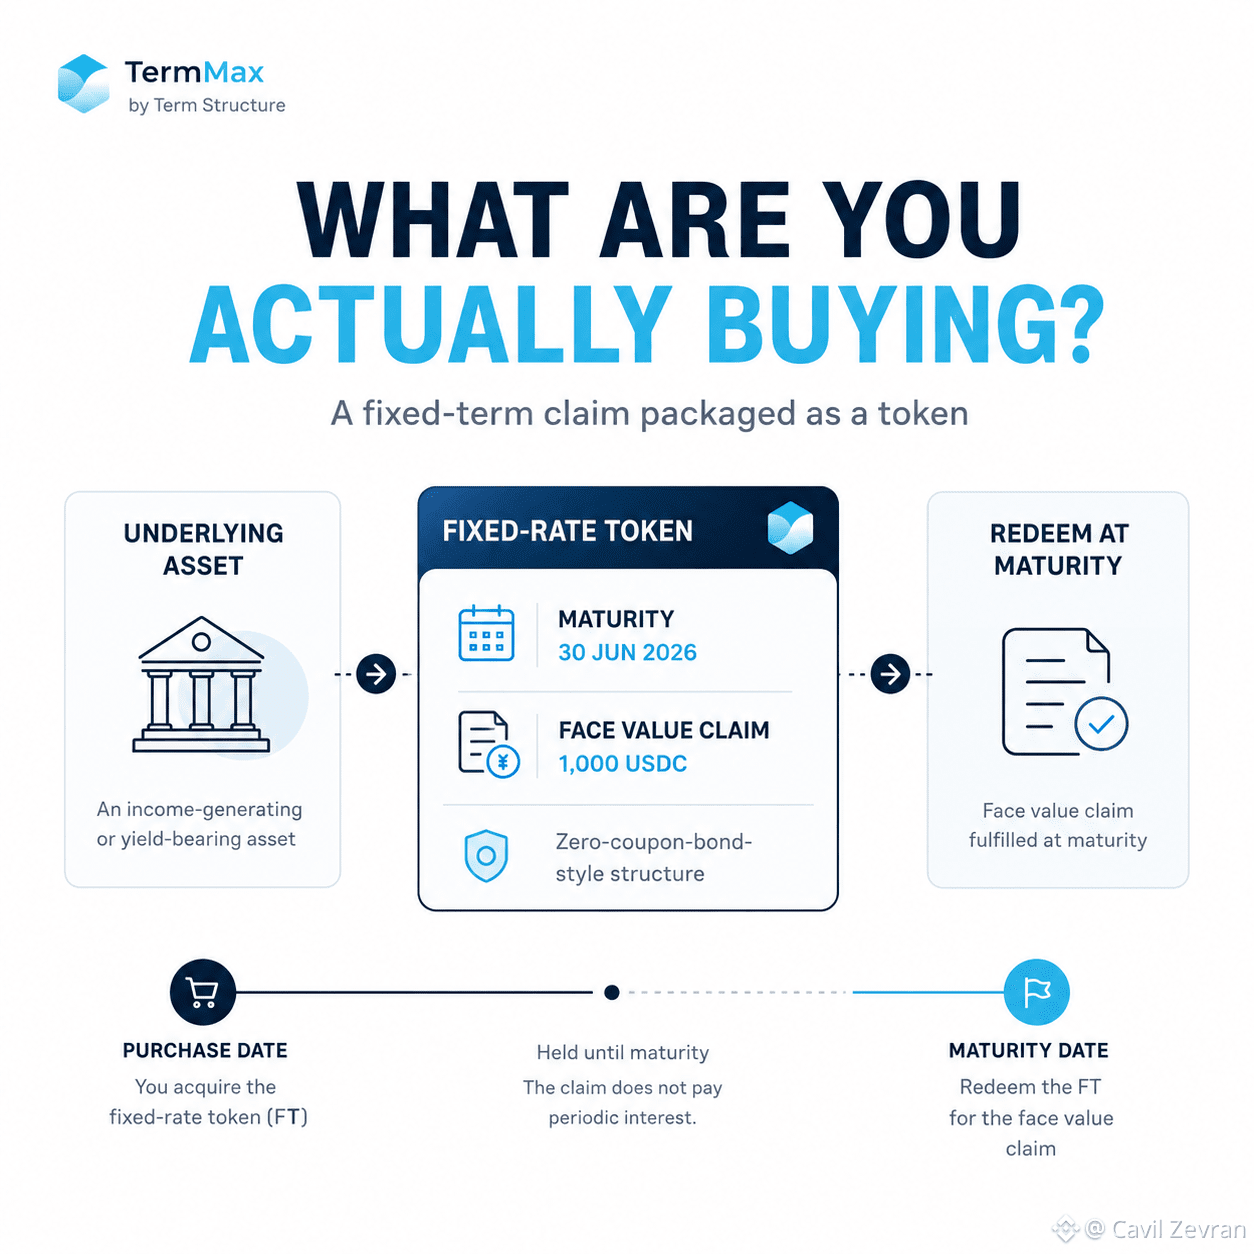
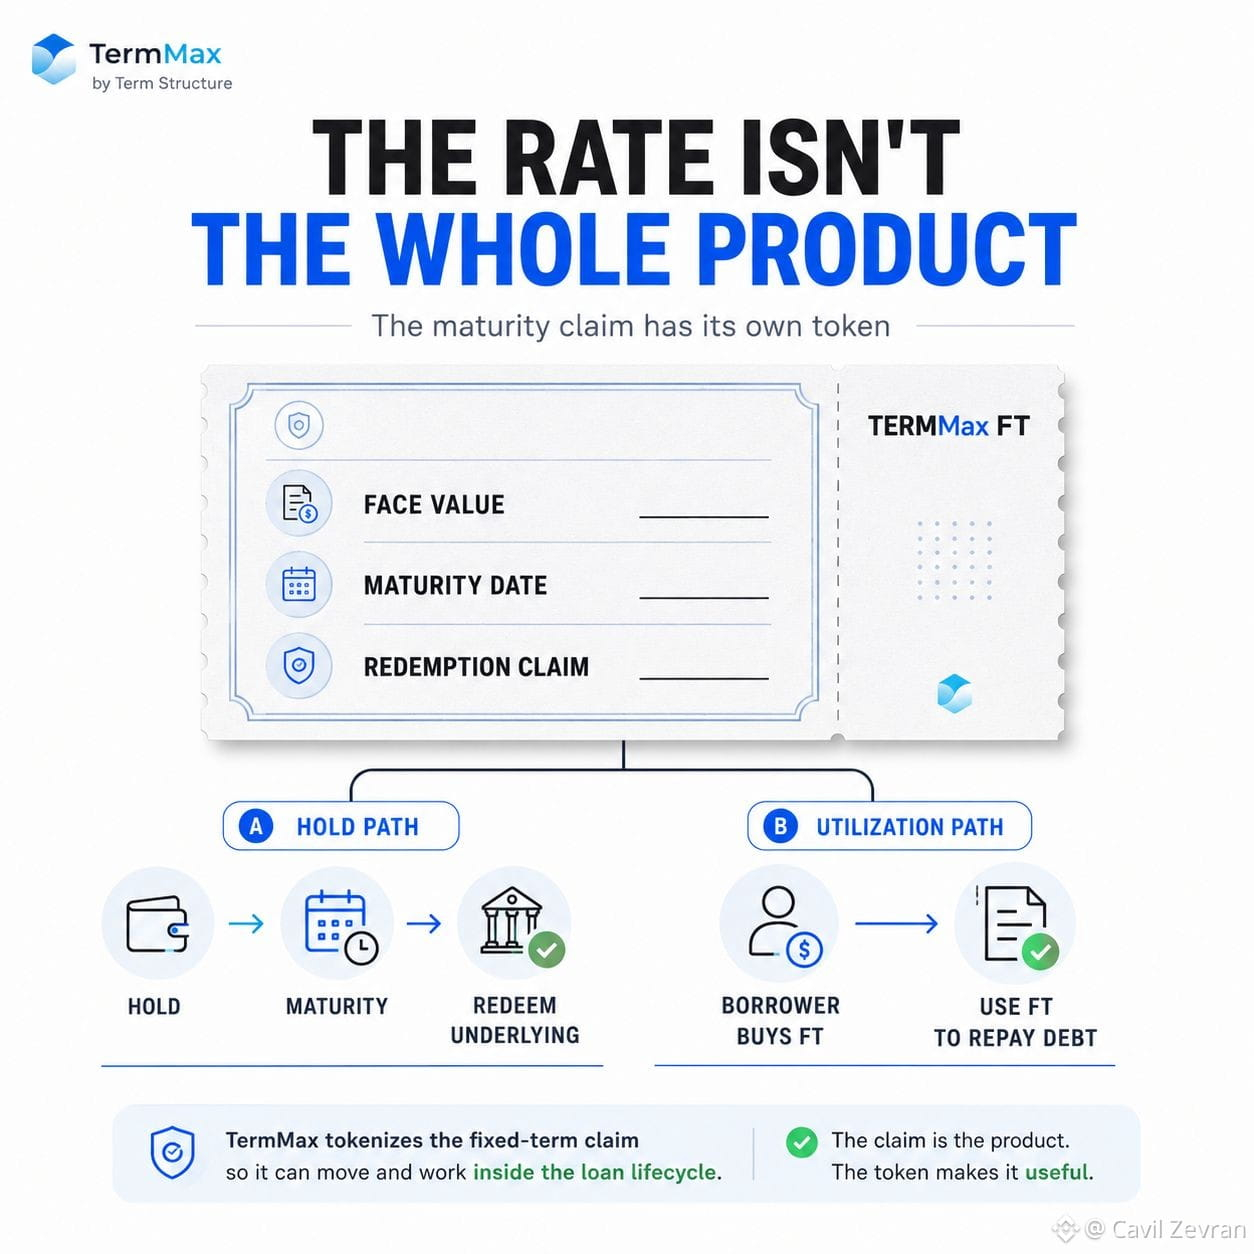
FTは、満期時に債務ポジションの額面価値を償還する権利を表します。それは“裏方の仕組み”みたいな響きですね。
しかし買い手にとっては、実際に何を買っているのかが変わります。
単に資産を預けて、APYの数字がダッシュボード上に置かれるのを眺めるだけではありません。固定期間の請求権そのものがトークン化されています。
FTを満期まで保有すれば、それが表す基礎となる価値と引き換えに償還できます。プロトコルはそれをゼロクーポン債の用語で説明しています。
私は、固定金利というラベル単体よりも、そこがより重要だと感じます。
というのも、将来の請求権がトークンとして存在するようになれば、TermMaxはそのFTをローンのライフサイクルの別の場面でも使えるからです。借り手は、満期前に対応するFTを購入し、それを使って債務を返済できます。ポジションが期日にだけ消えていくものとして扱うのではなく、そうではありません。
つまり、ここでより静かなポイントは、期間そのものがトークン化されていることです。
満期日、償還の請求権、そして固定金利の経済性が、プロトコルが市場を通じて実際に動かせる何かにパッケージされています。
買い手にとっては、プロダクトを理解しやすくします。
「今日広告されている利回りは何か?」というより、
「私はどんな請求権を買っていて、それが満期でどうなるのか?」
この違いはインターフェース上では小さく見えます。でも構造的には、かなり大きな仕事をしています。
@TermMax #TermMax