


仮想通貨トレーダーは、約定不良の後にはしばしば「流動性の低さ」を非難するが、流動性とは一体何なのか、なぜ流動性が失われるのか、そして実際にどのように約定不良が発生するのかを理解している人はごくわずかだ。
流動性とは、資産を適正価格で売買できる容易さを指します。暗号資産市場の流動性は、取引所、資産、取引ペアによって異なります。バイナンスは取引量において最も流動性の高い取引所と評価されています。ビットコインは最も流動性の高い暗号資産とされており、BTC/USDTペアはBTC/USDペアよりも流動性が高いとされています。
10万ドルから100万ドルの売り注文は、時価総額の小さいアルトコインの価格を5%以上変動させる可能性があるが、BTCではほとんど影響がない。これは流動性の問題である。
しかし、流動性は静的でも固定でもありません。市場のセンチメントや投資家の信頼感に応じて、流動性は増減し、時には増減よりも速く変動します。私たちはしばしば恐怖と貪欲指数を用いてこれを追跡します。流動性は恐怖と不確実性の時期に悪化し、強気相場の時期に改善します。
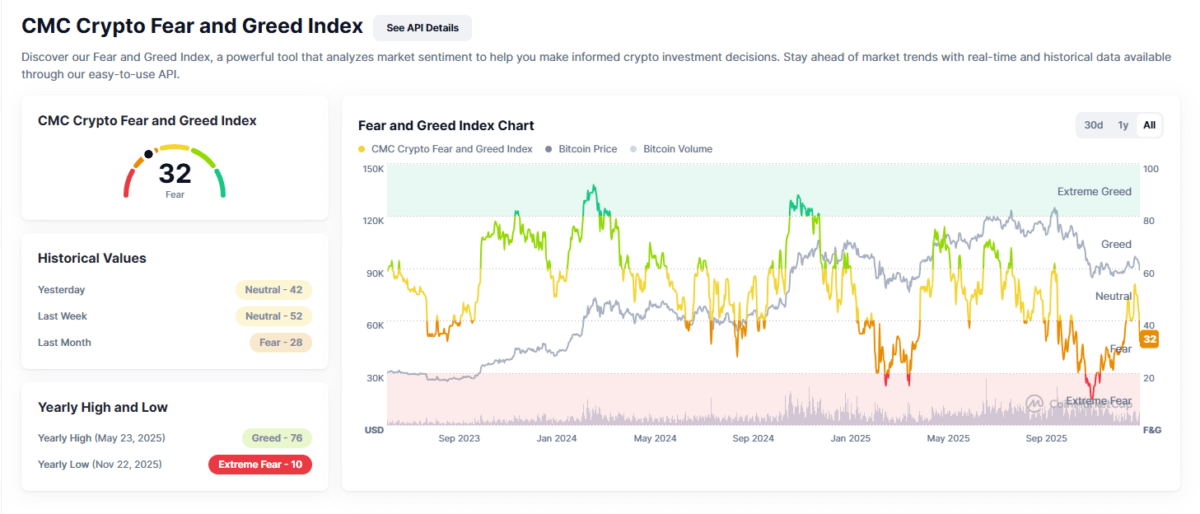
この記事を読めば、市場が動くという事実だけでなく、なぜそのように動くのかを理解できるようになるでしょう。
仮想通貨市場における流動性とは?
暗号資産市場における流動性とは、価格に大きな変動を与えることなく、一定規模のポジションをどれだけ容易に建て替えたり、売却したりできるかを示す指標である。
流動性とは、単に取引量が多いことだけを指すのではありません。実際、あらゆる暗号資産の流動性プロファイルを測定する最良の方法は、取引量に加えて、スプレッド、市場の厚み、スリッページを評価することです。
前述したように、ほとんどの場合、暗号資産市場の流動性は投資家心理と密接に連動します。
多くの暗号資産は、誰もが貪欲に買いに走る強気相場時に最も流動性が高いが、少しでも不安の兆候が見られると、その流動性はたちまち失われる。そのため、価格は政治的・規制的な出来事、マクロ経済要因、さらには大規模なハッキング事件などにも急激に反応する傾向がある。
これは別の論点、すなわち可視流動性と実流動性の違いにつながります。注文板上の可視流動性と実流動性には違いがあるのです。
可視流動性と実在流動性の違い
目に見える流動性とは、暗号資産取引所のオーダーブックに表示される取引量と買値・売値の壁のことです。しかし、目に見える流動性の問題点は、しばしば市場の駆け引きに利用され、偽装される可能性があることです。市場が不安に陥ると、目に見える流動性は消えてしまいます。
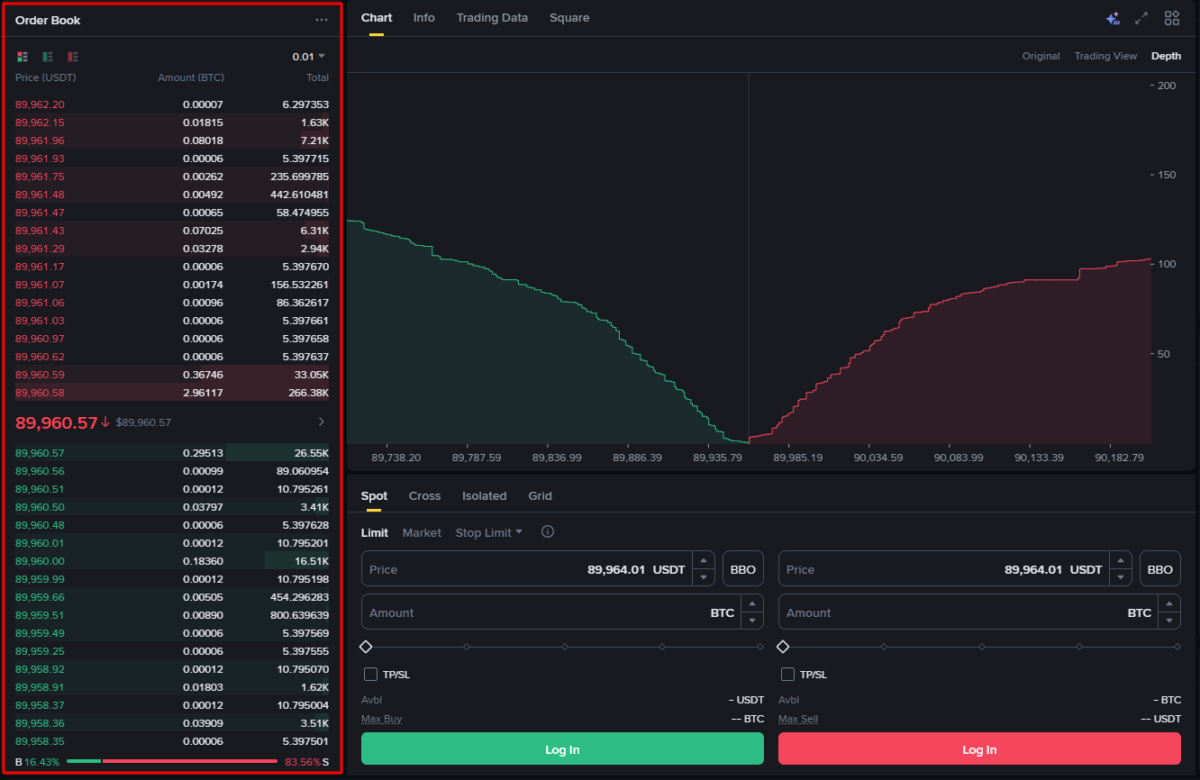
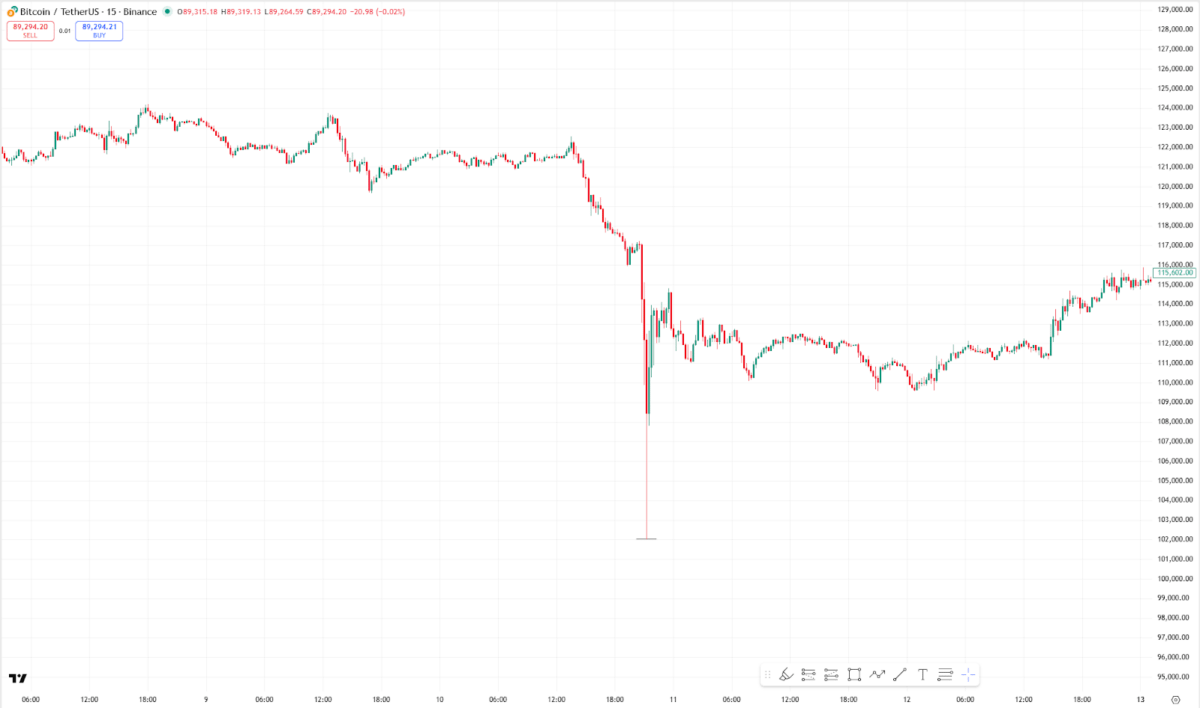
そうなると、価格は実際の流動性に達するまで急激に下落し、ローソク足に長いヒゲが現れる。実際の流動性とは、恐怖の時期であっても市場の流れを実際に吸収する、信頼できる市場の厚みのことである。それは通常、非公開の取引であり、隠れた注文、ダークプール、アイスバーグといった形で存在する。
スプレッドがボリュームよりも重要な理由
スプレッドは、生の取引量よりも資産の流動性プロファイルを測る上でより優れた指標である。
ウォッシュトレードによって取引量を偽装することは可能だが、これは市場に流動性を全くもたらさない。しかし、スプレッドを偽装するのは非常にコストがかかる。スプレッドとは、買値(Bid)と売値(Ask)の差である。取引量が十分であっても、スプレッドが拡大しているということは、実際の流動性が低下しているか、市場が不安定であることを示唆している。
スプレッドが5%の資産を購入した場合、その資産の取引量が10億ドルであろうと関係なく、「購入」をクリックした瞬間に5%の損失が発生します。
注文帳、奥行き、そして流動性の幻想
オーダーブックは、バイナンスやコインベースなどの暗号資産取引所が取引を実行する上で中心的な役割を果たしています。これは基本的に、取引所が買い注文と売り注文を自動的にマッチングさせる仕組みであり、買い注文と売り注文という2つの側面から構成されています。
買値と売値
ビッドとは、特定の価格で買い注文を出す指値注文のことです。注文板では、ビッドは通常左側(緑色)に表示され、最も高いビッドが一番上に表示されます。
アスクはそれと正反対です。これは、売り手が特定の価格以上で売ろうとする指値注文を指します。アスクは右側(赤色)に配置され、最も低いオファー価格が一番上に表示されます。
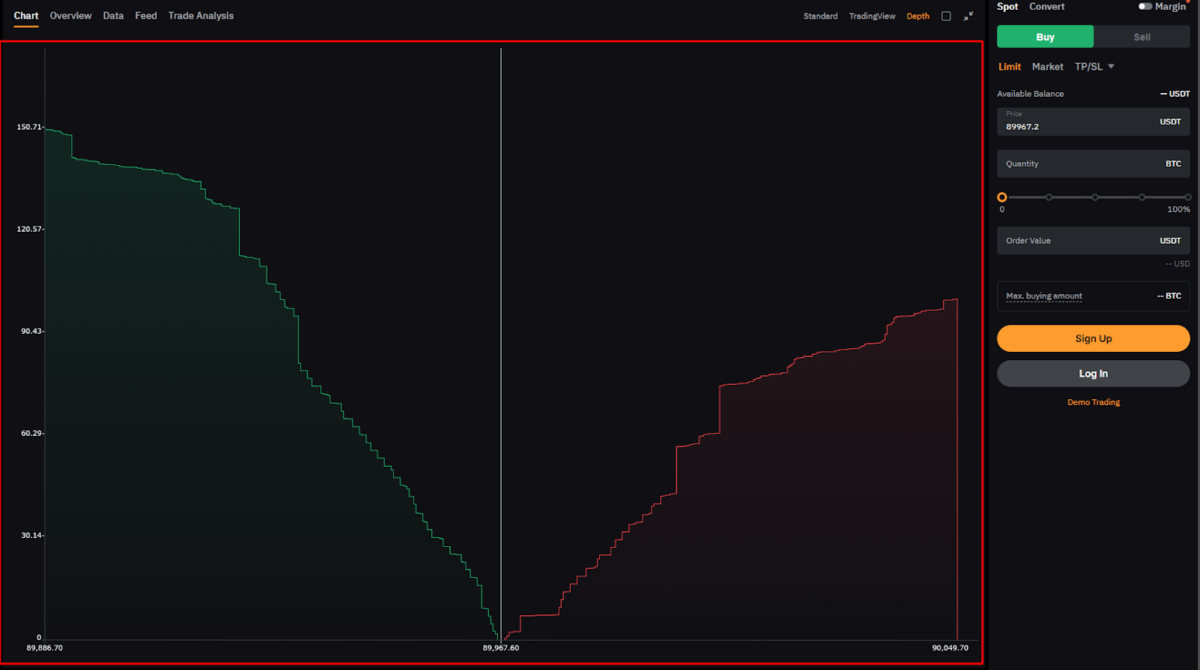
最良の買値と最良の売値のわずかな差が、スプレッドの計算方法となる。
各価格帯における奥行き
あらゆる価格水準において、買い注文と売り注文が存在することが想定されます。板情報とは、これらの価格水準に存在する注文の量、つまり注文の数量を指します。注文量が多いほど、板情報は厚くなります。
注文板が厚いことは、通常、流動性の高さを示す良い指標となる。それは、市場が価格の大幅な変動を引き起こすことなく、大量の注文を吸収できることを示している。
例えば、85,000ドル付近で1,000BTCの大規模な買い注文が出た場合、その価格水準では、それ以下の数量の売り注文は市場が吸収できるため、価格に影響はありません。しかし、その価格水準で注文板が薄く、わずか5BTCしかない場合、大規模な売り注文はそれを食い尽くし、完全に約定するまでさらに価格が下落し、大きなスリッページが発生します。
薄い書籍が変動性を誇張する理由
市場の厚みや流動性によって、価格変動が誇張されることがある。
先ほど、10万ドルの下落がアルトコインの価格を5%以上変動させる可能性があることを述べました。これは、売り注文が確定するまで、価格が買い注文や流動性を求めて下落傾向をたどることを意味します。注文板が薄いため、下落幅は長くなる可能性があり、チャート上では長い弱気ローソク足として現れます。
その下落はしばしばストップロス注文を誘発し、連鎖的な清算につながり、さらなる売りを招きます。ポンプの場合はその逆です。
なりすましと偽の深度
注文板は誰でも閲覧できるため、悪質なトレーダーはしばしば大量の注文を偽装し、流動性が高いという誤った印象を与えて他のトレーダーを欺こうとする。この手口はスプーフィングとして知られている。
スプーファーは、トレーダーにとって偽の板情報をより説得力のあるものに見せるために、「レイヤリング」と呼ばれる手法をよく用いる。単一の価格で大量の注文を出すのではなく、異なる価格帯で複数の大量の注文を出すのだ。
しかし、これらの注文は実際の注文によって約定されることはなく、価格がその注文に到達する前に取り消されるのが一般的です。スプーファーは、実際のトレーダーによる取引活動を促進したり、価格を自分に有利な方向に操作したりするために、このような偽の深度注文を作成することが多いのです。
仮想通貨における流動性はどこから生まれるのか
暗号資産市場の流動性は実際にはインセンティブに基づくサービスであり、様々な供給源から生み出されるが、その中でも特にマーケットメーカーが挙げられる。
流動性提供者は、面白半分や利他的な理由から流動性を提供するのではなく、スプレッド、手数料、リベートなどの形で期待される収益のために流動性を提供する。そのため、流動性は循環的であり、恐怖心が高まった時期には市場から引き揚げられる。
マーケットメーカー
マーケットメーカーは、Binance、Bybit、Coinbaseなどの中央集権型取引所において、信頼性の高い暗号資産市場の流動性を提供する最も一般的な手段である。
DWF Labs、Wintermute、Jump Trading、GSR、Cumberland(DRW)、Kairon Labsなどは、仮想通貨市場における主要なマーケットメーカーの一部である。
彼らは常に市場に存在し、暗号資産の売買注文を絶えず出し、買値と売値のスプレッドを獲得することを目指している。マーケットメーカーはデルタニュートラルを目指しており、価格が上昇するか下落するかについて投機的な行動は取らない。
裁定取引デスク
アービトラージデスクは、暗号資産市場におけるもう一つの重要な流動性供給源である。しかし、それらは主に価格差に引き寄せられる。
暗号資産市場の流動性が断片化しているため、同一資産が複数の取引所で異なる価格で取引される可能性がある。例えば、ビットコインはバイナンスでは6万ドルで取引されているが、コインベースでは6万10ドルで取引されているかもしれない。
裁定取引デスクは、より安い取引所で買い、より高い取引所で売ることで、これらの価格のバランスを取ります。一見すると利益を上げているように見えますが、実際には価格のギャップを埋めることで流動性を提供しているのです。
小売指値注文
個人投資家による指値注文とは、一般のトレーダーが発注するすべての買い指値注文と売り指値注文を指します。
個人トレーダーは、暗号資産市場における流動性の自然な源泉である。彼らのポジションは必ずしもマーケットメーカーほど大きくはないが、その数は多く、大きなスリップを起こすことなく市場の変動を吸収することができる。
マーケットメーカーは10BTCの注文を1件出すかもしれない。個人投資家の流動性があれば、1万人のトレーダーがそれぞれ100ドルから1000ドル相当のBTCの指値注文を出す可能性がある。マーケットメーカーは注文を一括で簡単にキャンセルできるが、1万人の個人投資家全員が同時に注文を取り消すのは難しいだろう。
国内為替流動性プログラム
暗号資産取引所は、様々な取引ペアにおいて健全な取引残高を維持するために、プロのトレーダーやメイカーにインセンティブを与えるプログラムも実施している。
バイナンスでは、流動性提供者は取引手数料の割引、リベート、低遅延アクセスなどの特典を受けることができます。コインベース、バイビット、その他いくつかの取引所も同様の流動性プログラムを提供しています。
マーケットメーカーとは何か(そしてなぜ重要なのか)
マーケットメーカーは投資家ではありません。彼らは強気でも弱気でも市場に流動性を提供するのではなく、数学的に成り立つからこそ流動性を提供しているのです。もちろん、彼らは利益を追求して活動しています。しかし、彼らがいなければ、市場は不安定で、価格が高騰し、激しい変動に見舞われるでしょう。
プロのマーケットメーカーが行うこと
マーケットメーカーの役割は、まさに市場を「作り出す」ことです。彼らは、複数の価格水準で注文板の両側に指値注文を継続的に発注することでこれを実現します。このプロセスは、高速APIを介して取引所に接続された高度なアルゴリズムによって自動化されています。
つまり、トレーダーが買いを入れるとマーケットメーカーは売り、その逆もまた然りです。こうした取引を円滑に進めるためには、マーケットメーカーは資産の在庫を管理する必要があり、それが業務上のリスクとなります。
マーケットメーカーの活動により、スリッページを最小限に抑え、スプレッドを狭くすることで、よりスムーズな取引執行が可能になります。しかし、市場が極端に変動する時期には、積極的な取引の流れを抑制するために意図的に買値と売値のスプレッドを広げ、平穏な時期には取引量を増やすためにスプレッドを狭めることもあります。
スプレッドキャプチャー対在庫リスク
マーケットメーカーは主にスプレッドから利益を得ています。スプレッドとは、最高買値と最低売値の差のことです。
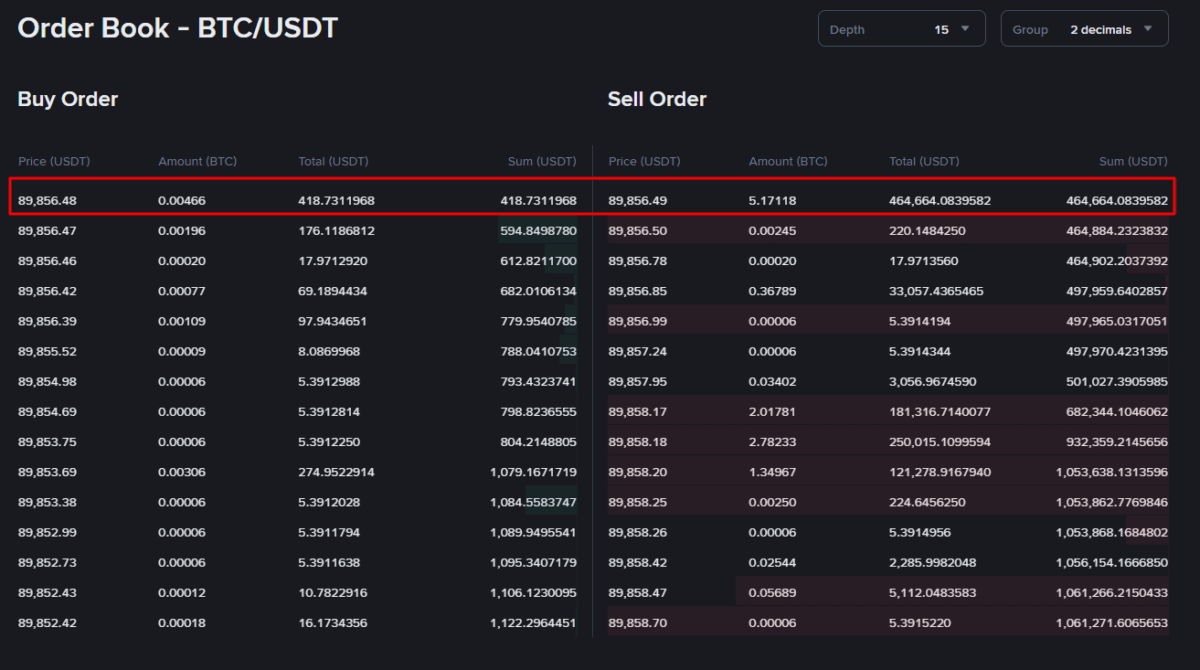
この記事執筆時点で、BinanceにおけるBTC/USDTの最良の買値と売値の注文はそれぞれ約89,856.48ドルと89,856.49ドルであり、0.01ドル、つまり約0.00001%という非常に狭いスプレッドとなっている。
つまり、マーケットメーカーはバイナンスで1BTCの取引を往復することで、理想的には0.01ドルの利益を得ることになる。これは大した額ではないように思えるかもしれない。しかし、これを1日に何千回も、しかも大量の取引量で繰り返せば、かなりの利益が得られる。
しかし、この利益には脅威も存在します。マーケットメーカーの仮想通貨ビジネスにおける大きなリスクの一つは、在庫リスクです。マーケットメーカーは、買い手に販売するために、例えばBTCなどの資産を保有する必要があります。また、売り手から買い付ける際に、意図しないポジションを抱えてしまうこともあります。価格が不利な方向に動くと、その在庫で損失を被ることになります。
在庫リスクを管理する方法の一つとして、価格を操作して市場に注文の再調整を強制することや、デルタニュートラリティ・ヘッジング(価格の上下変動によるリスクをゼロにするために、自身の取引に対してポジションを建てる手法)などが挙げられる。
なぜ「信念」よりもインセンティブが重要なのか
一般のトレーダーや投資家は、方向性に関する自身の見解や長期的な信念に基づいて資産を購入する。一方、マーケットメーカーは全く異なる理由、すなわち利益を上げるために取引を行う。
彼らは、仮想通貨取引所が提供するリベート、スプレッド、その他の金融インセンティブから利益を得ています。極端な価格変動、規制上のショック、あるいはリベートの低下などによって、その優位性が失われたり脅かされたりすると、彼らはエクスポージャーを縮小したり、完全に撤退したりする可能性があります。そしてそれは、流動性の逃避を意味します。
スリッページ、ボラティリティ、流動性ギャップ
スリッページ、ボラティリティ、流動性ギャップは、いずれも何らかの形で関連しています。これら3つは、注文が脆弱なポジションとどのように相互作用するかによって直接的に生じるものです。どれか1つが急上昇すると、他の要素も増幅され、一種の因果関係のループが形成されます。詳しく見ていきましょう。
成行注文と指値注文の比較
仮想通貨取引は通常、成行注文と指値注文の2種類の注文方法に分類されます。
成行注文とは、資産を最良の価格で即座に売買する指示のことです。したがって、BTCやETHを現在の市場価格で即座に取引したい場合は、成行注文を利用するのが適切です。
指値注文では、現在の市場価格で即座に取引を実行するのではなく、特定の価格で売買を希望することができます。指値注文では、取引が注文板に記録されるため、市場の流動性が高まります。
しかし、どちらにも欠点がないわけではありません。指値注文を設定した場合、価格が目標価格に達する保証はありません。一方、成行注文は、注文板が薄い場合にスリッページが発生するリスクがあります。
ニュースイベント中に株価が急上昇する理由
簡単に言うと、スリッページとは、あなたが支払うと予想していた価格と、実際に取引が成立した際に支払う価格との差のことです。
現在BTCが9万ドルで取引されていると仮定し、現在の市場価格で1BTCを売りたい場合(つまり、成行注文を使用する場合)、薄い板情報では、9万ドルで0.5BTCの売り注文を出し、さらに8万8000ドルで0.5BTCの売り注文を出すことができます。
つまり、最終的な取引価格は90,000ドルではなく89,000ドルになったということです。したがって、あなたの取引は1,000ドル、つまり約1%の損失を出したことになります。
主要なニュースイベント、特に弱気材料と見なされるニュースイベントの際には、スリッページが悪化する可能性がある。
まず、トレーダーたちがパニックに陥り、一斉に売り始める。価格は不安定になり、注文板は売り注文で溢れかえる。マーケットメーカーは取引を控え、注文板は薄くなり、買い注文と売り注文の差が大きくなることで、スリッページが大きくなる。
流動性不足シナリオ
流動性真空とは、価格が流動性がほとんどない、あるいは全くない領域に入り込み、衝動的に急騰または急落する状況を指す。
仮想通貨市場の弱気相場では、価格がストップロス注文に集中する現象がよく見られます。ストップロス注文とは、価格がその値に達するとすぐに成行注文として執行される、いわば仮注文のようなものです。
ビットコイン(BTC)が心理的な節目である8万ドルを下回ると、数億ドル、場合によっては10億ドル相当のストップロス注文が市場に殺到する可能性があります。注文板が薄くなっているため、売り注文が残りの注文板を食い尽くし、新たな買い注文の塊に到達するまで、価格は急落し続けます。
そういう場合、突然クラッシュが発生することがあるんです。
集中型流動性と分散型流動性
これまで、Binance、Coinbase、Bybitなどの中央集権型取引所における流動性について議論してきましたが、これは主にオーダーブックに基づいています。Uniswapのような分散型取引所やプロトコルは、自動マーケットメーカー(AMM)と呼ばれる別のシステムを使用して取引を促進します。
CEXの注文帳
中央集権型取引所における流動性は、注文板に存在し、そこにはリアルタイムの買値と売値の注文リストが掲載されている。取引所は注文板から、買い注文と売り注文を自動的にマッチングさせ、取引を成立させる。
注文板における流動性の大部分はマーケットメーカーによって集中しており、供給者が常に注文板上で価格調整や提示を行わなければならないという意味で、活発な取引形態である。
メリット デメリット 1. スプレッドが狭く、大口取引に適した深い注文板 1. 注文板は操作される可能性がある 2. メーカーが活発な場合、スリッページは低い 2. 流動性はいつでも消滅する可能性がある 3. 取引執行がよりスムーズ 4. より効率的な価格発見が可能
DEX AMMs
Uniswap、PancakeSwap、PumpSwapなどの分散型取引所における流動性は、自動マーケットメーカー(AMM)によって提供されます。この流動性は、ユーザーが預け入れたトークンから成り立っています。
DEX(分散型取引所)には流動性提供者向けの仕組みがあり、誰でもトークンをペアでスマートコントラクトプールに預け入れることができ、そのプールは取引を円滑化するために使用される。
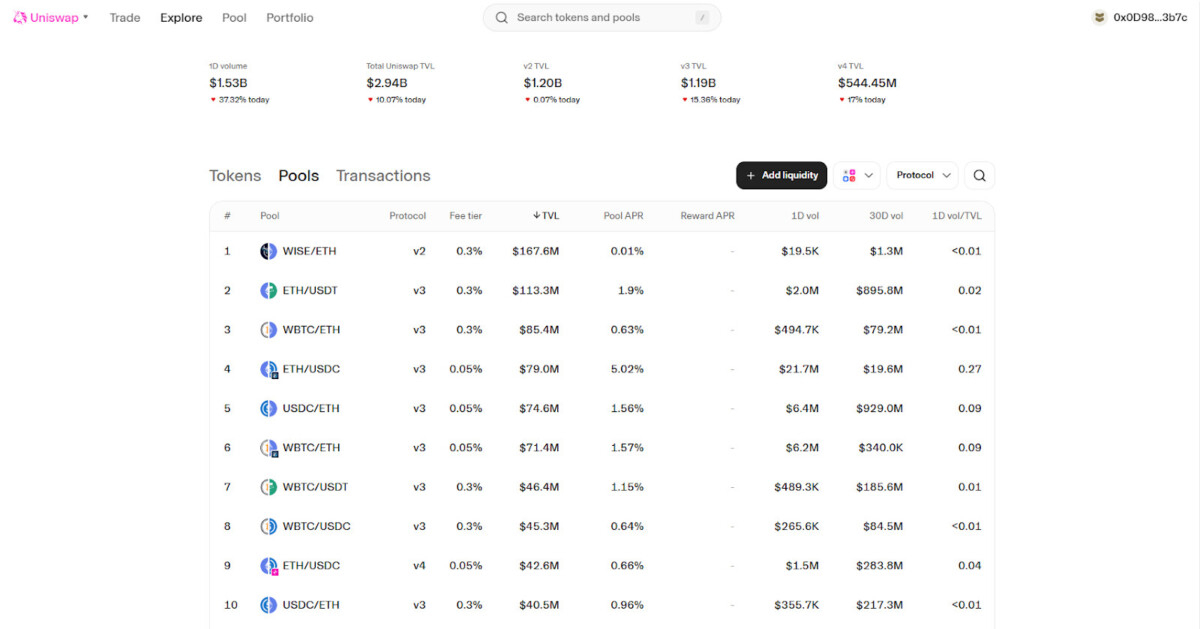
DEXの流動性システムは受動的であり、流動性プロバイダーは常に積極的に関与する必要はありません。トークンが流動性プールに留まっている限り、プロバイダーは取引から継続的に手数料を得ることができます。また、AMMは、マーケットメーカーが約定価格を決定するオーダーブックとは異なり、価格帯全体に流動性が分散されるように機能します。
メリット デメリット 1. 誰でも流動性を追加/削除できる 1. プロバイダーは一時的な損失を被る可能性がある 2. 流動性プロバイダーにとって受動的な収入 2. 大規模な取引ではスリッページが発生する可能性が高い 3. カストディアンリスクがない 3. 取引はMEVボットによってフロントランニングされる可能性がある 4. 流動性は常に利用可能
暴落時に流動性が失われる理由
流動性とはお金に関わるものであり、マーケットメーカーや個人トレーダーであっても、誰もお金を失うことを好まない。市場暴落や重大なニュースといったストレス要因が発生すると、ほとんどの市場参加者はリスクを限定しようと急ぎ、結果として取引量が急速に減少する。
マーケットメーカーによるリスク回避行動
先ほど説明したのは、リスク回避行動です。マーケットメーカーは市場への関与度が高いため、この傾向は非常に顕著です。彼らは常に買い気配と売り気配を提示しています。暴落時にはボラティリティが急上昇し、板情報が偏り、結果として望ましくないポジションを積み上げてしまうのです。
さらに、資本を守るために提示価格を撤回したり、スプレッドを拡大したりすることもあり、それが流動性を低下させる。
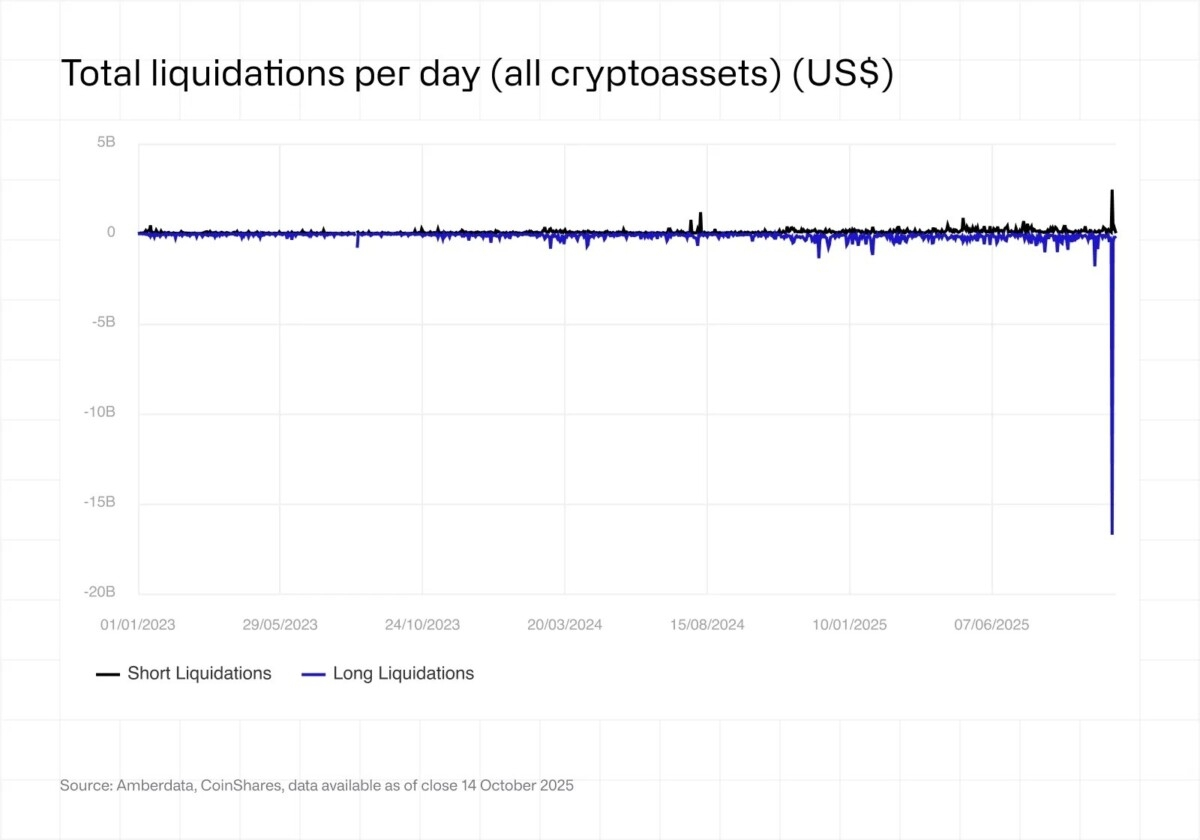
2025年10月、ドナルド・トランプ米大統領が中国からの輸入品に100%の関税を課すと発表したことを受け、マーケットメーカーは市場におけるエクスポージャーを積極的に削減した。この出来事により、190億ドルを超えるレバレッジポジションが清算された。
関連する清算
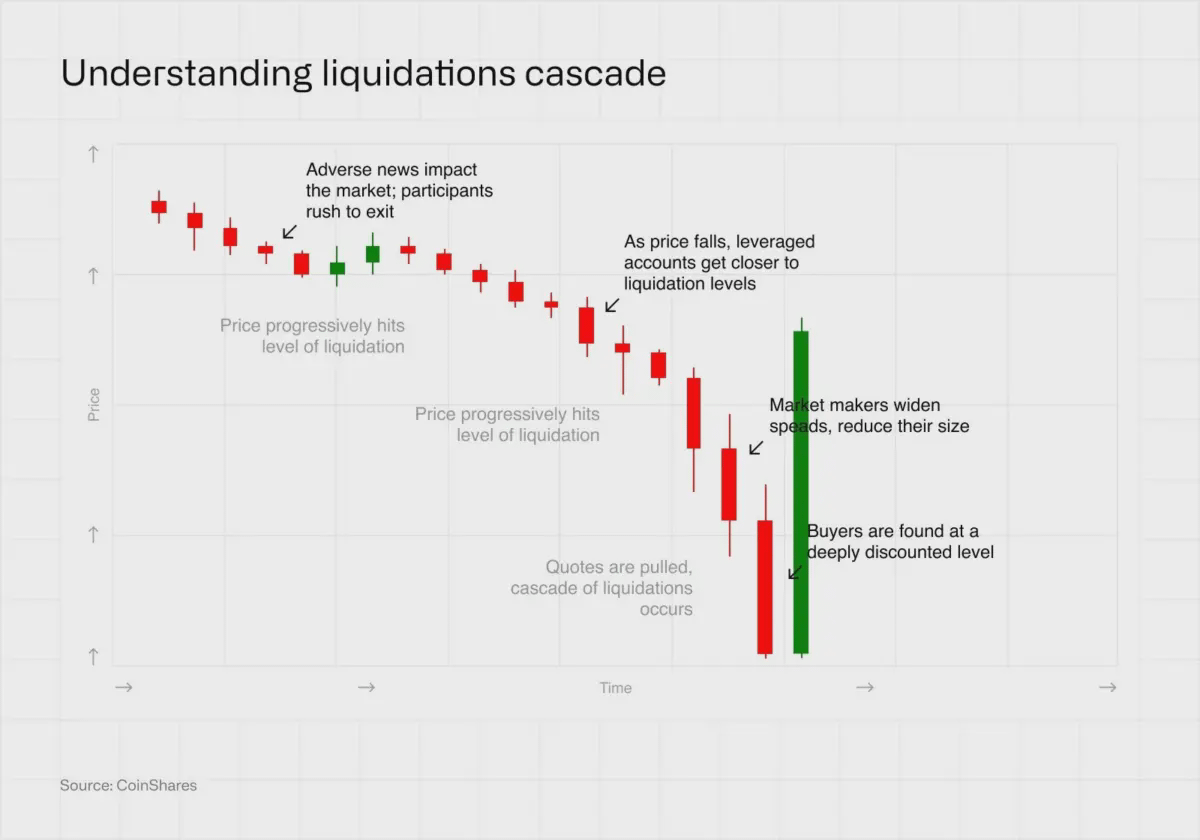
仮想通貨取引所では、トレーダーは10倍から125倍以上のレバレッジをかけたポジションを開設することができ、これにより利益と損失が拡大します。暴落時には、一部のポジションでマージンコールが発生し、取引所は損失を補填するために強制的に売り注文を出さざるを得なくなります。
既に流動性の低い帳簿に売却が集中すると、わずかな流動性がさらに食い潰され、価格がさらに下落し、清算が相次ぐというフラッシュクラッシュが発生する。このサイクルは、価格が十分な流動性を確保できるまで繰り返されるだろう。
資金調達率のフィードバックループ
トレーダーは、永久先物市場でポジションを維持するために一定額を支払います。強気相場では、ファンディングレートがプラスになり、買い持ちトレーダーは売り持ちトレーダーにポジション維持のための手数料を支払わなければなりません。これは、買い持ちトレーダーが市場を支配し、潜在的な空売りトレーダーを遠ざけていることを示しています。
準備金は暴落時に必要となる。資金調達率がマイナスに転じると、新規の買いポジションが抑制される。
つまり、価格が下落すると清算が増加し、資金調達率がマイナスになる。その結果、押し目買いを狙う投資家は市場への参入をためらい、板情報には空売りが溢れかえり、さらなる価格下落につながる。
「買い手がいた」ことがなぜ重要でないのか
トレーダーから「あの価格帯には買い手がいたのに、なぜ価格は下落したのか?」という声がよく聞かれる。これは流動性がいかに脆弱であるかを示す一例であり、以前に議論した可視流動性と実体流動性にも関連する。
板に載っているすべての注文が取引可能というわけではない。本当に重要なのは、その場で約定可能な注文である。暴落時には、個人トレーダーやマーケットメーカーは提示価格を取り下げる傾向がある。その結果、それまで厚い壁のように見えたものが突然薄くなり、価格の下落を食い止めることができなくなる可能性がある。
流動性 ≠ 取引量(最もよくある間違い)
流動性とは、取引量そのものとは異なります。ミームコイン市場では、取引量が100万ドルから1億ドルに達するトークンでも、1万ドルのポジションを売却しようとすると、大きなスリッページが発生することがよくあります。
一部のトレーダーは取引量を流動性と同一視するため、ウォッシュトレードや自己取引による偽装取引量の被害に遭い続けている。
ウォッシュトレード
ウォッシュトレードとは、取引量を意図的に水増しする行為です。これは、複数の主体が連携して同一価格で資産を売買することで発生します。こうした取引によって取引量は急増しますが、実際にはトークンの売買は一切行われていません。
CoinGeckoやDexscreenerなどのアグリゲーターは、取引量の変化などの指標を用いて、上昇率上位銘柄やトレンド銘柄をランキング付けしています。そのため、悪質な業者は取引量を水増しし、ランキングを押し上げ、個人投資家の注目を集めるために、ウォッシュトレードを行う傾向があります。ウォッシュトレードは、大手仮想通貨取引所でも発生しています。
2023年6月、米国証券取引委員会(SEC)は、Binance.USが、Binanceの創業者であるChangpeng Zhao氏が所有する非公開のマーケットメイキング取引会社であるSigma Chainによるウォッシュトレードを容認していたと主張した。
SECによると、Sigma Chainは「少なくとも2019年9月から2022年6月まで、Binance.USプラットフォーム上で暗号資産証券の取引量を人為的に水増しするウォッシュトレードを行っていた」とのことです。しかし、Binanceはこれらの主張を否定し、「SECのウォッシュトレード疑惑は、センセーショナルなレッテルを貼って誇張されているものの、事実に基づかない。したがって、訴状は却下されるべきだ」と述べています。
2021年、商品先物取引委員会(CFTC)は、Coinbaseに対し、「CoinbaseのGDAXプラットフォーム上での元従業員による無謀な虚偽、誤解を招く、または不正確な報告、およびウォッシュトレード」を理由に、650万ドルの和解金を支払うよう命じた。
自己取引はウォッシュトレードに似ています。自己取引では、一人の個人または組織が同一の取引において買い手と売り手の両方の役割を果たします。これは、お金を左のポケットから右のポケットに移すようなもので、取引量を操作する行為です。
なぜ一部の高取引量ペアは依然として執行がひどいのか
取引量が多いにもかかわらず、仮想通貨ペアの取引執行が非常に悪い場合、原因は2つ考えられます。
一つ目はウォッシュトレードで、これは報告された取引量がそもそも大部分偽造だったことを意味します。大きな取引量を取ろうとすると、薄いポジション層にしか到達せず、高いスリッページによって不完全な約定が発生します。
次に重要なのは流動性の深さです。例えば、ミームコインは1時間あたり10万ドルから100万ドルの取引があるかもしれませんが、それらの取引がすべて10ドルから50ドルといった小額であれば、実際には流動性の深さが不足していると言えます。
1万ドルから5万ドルの売り注文は、数秒で多くの買い手を容易に枯渇させてしまう可能性がある。注文は完全に約定するまで、板情報上の保留中の買い注文をすべてクリアし続け、大きなスリッページを引き起こす。
それは持続可能ではない。ほとんどの場合、流動性が枯渇すると、これらのトークンの価格は最終的に暴落する。
プロのように流動性を評価する方法
暗号資産の流動性プロファイルを評価するより良い方法は、単一の指標ではなく、スプレッド、取引量、板情報量などの複数の指標を組み合わせて分析することです。
スプレッドサイズを確認してください
スプレッドを確認することから始めるのが良いでしょう。スプレッドは市場の流動性の状態を示します。スプレッドが狭いということは、流動性が高い取引において、即時コストが低いことを意味します。スプレッドが広い場合や、激しく変動する場合は、市場の不安定さを示唆しています。BTCやETHなどの主要コインで0.5%のスプレッドは危険信号です。
深さを±1%以内で確認してください
これは、特定の暗号資産取引ペアの流動性の深さを評価する一つの方法です。1%流動性指標は、取引所の注文板にある、現在の中間価格の1%以内の範囲にあるすべての指値注文(買い注文と売り注文)の合計金額を測定します。
これは基本的に、価格がどちらかの方向に1%変動する前に、どれだけの量を売買できるかを示しています。
価格が9万ドルの場合、+1%の板厚は9万ドルから9万900ドルの間のすべての売り注文の合計金額を示し、-1%の板厚は9万ドルから8万9100ドルの間のすべての買い注文の合計金額を示します。
±1%の変動幅の合計が2億ドルに相当する場合、最大1億ドル相当のBTCを売却しても、価格は約0.5%しか変動しないということになります。
会場ごとの実行状況を比較する
この記事の前半で述べたように、暗号資産市場は大きく細分化されているため、流動性の深さは暗号資産取引所や取引ペアによって異なります。
理想的には、流動性の高い取引所と通貨ペアで取引したいものです。価格差を確認したり、取引所間のスプレッドや取引執行の一貫性を比較したりすることができます。
変動時の行動を観察する
ボラティリティは流動性の指標としても機能します。取引量が多ければ、ストレス下でも流動性は維持されます。したがって、暴落時、週末、あるいは主要なニュースイベントの際に、価格、スプレッド、板情報がどのように反応するかを観察することが重要です。
流動性が示す市場の成熟度
初期の頃、暗号資産市場は激しい価格変動と薄い取引量で悪名高かった。しかし、特に機関投資家の参入により、市場は大きく成熟したと言えるだろう。主要な資産は現在、機関投資家の資金流入と厚みのある取引量を誇っている。少なくとも、価格は以前よりも穏やかになったように感じられる。
ビットコイン対アルトコイン
ビットコインは主要取引所において最も流動性の高い暗号資産であり、暗号資産市場を支配し続けている。
アルトコインはこれまでもビットコイン(BTC)に比べて取引量が少ない傾向にあったが、2024年1月に米国で上場投資信託(ETF)が上場されたことで、その傾向はさらに顕著になった。
2024年5月、市場分析プラットフォームのKaikoは、ETFのローンチ以来、すべての取引所における注文板上の買値と売値の数量(つまり、BTC市場の厚み)が約4億ドルから約5億ドルに急増したと報告した。
Kaikoによると、前回の強気相場では、BTCとETHは同様の1%の市場深度プロファイルを示していた。しかし、BTCはETHの2倍の深度を示している。
2025年12月時点で、BinanceにおけるBTCの±1%の取引量(取引深度)は5億3600万ドルであったのに対し、ETHとSOLはそれぞれ2億400万ドルと5600万ドルにとどまっていた。
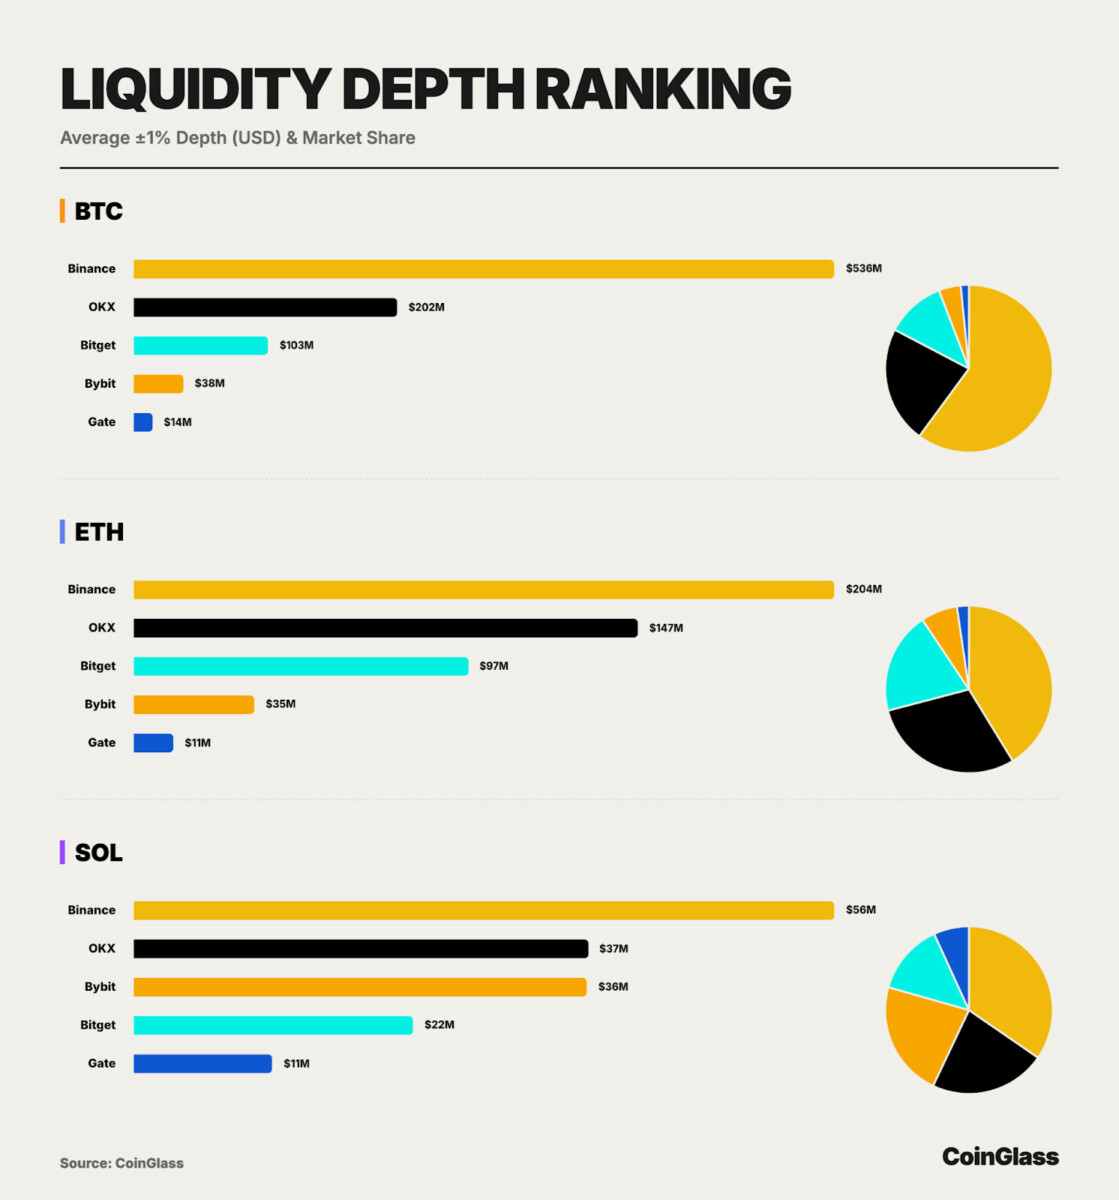
ステーブルコインペアとネイティブコインペアの比較
複数の取引プラットフォームにおいて、BTC/USDTやETH/USDTといった仮想通貨ステーブルコインペアは、BTC/USDやETH/USDといったネイティブペアと比較して、取引量が多く、スプレッドやスリッページも良好である。
その優位性は、利便性に尽きる。仮想通貨と法定通貨のペアでは、トレーダーは銀行、手数料、顧客確認(KYC)手続き、その他のコンプライアンス対策に対応しなければならない。しかし、仮想通貨とUSDTまたはUSDCのペアには、こうした従来の銀行取引上の制約がなく、トレーダーにとって資金移動がはるかに効率的である。
流動性集中がシステム的に重要な理由
流動性集中には二つの側面がある。もし誰もがBinanceやCoinbaseでビットコインを取引するようになれば、そこのオーダーブックは驚くほど厚くなる。スプレッドは縮小し、価格を変動させることなく1000万ドル相当のBTCを購入することさえ可能になる。
しかし、それは市場を単一障害点に晒すことになる。取引所がハッキングされたり、技術的な不具合で一時的にオフラインになったりすれば、流動性は一時的に途絶えてしまう。