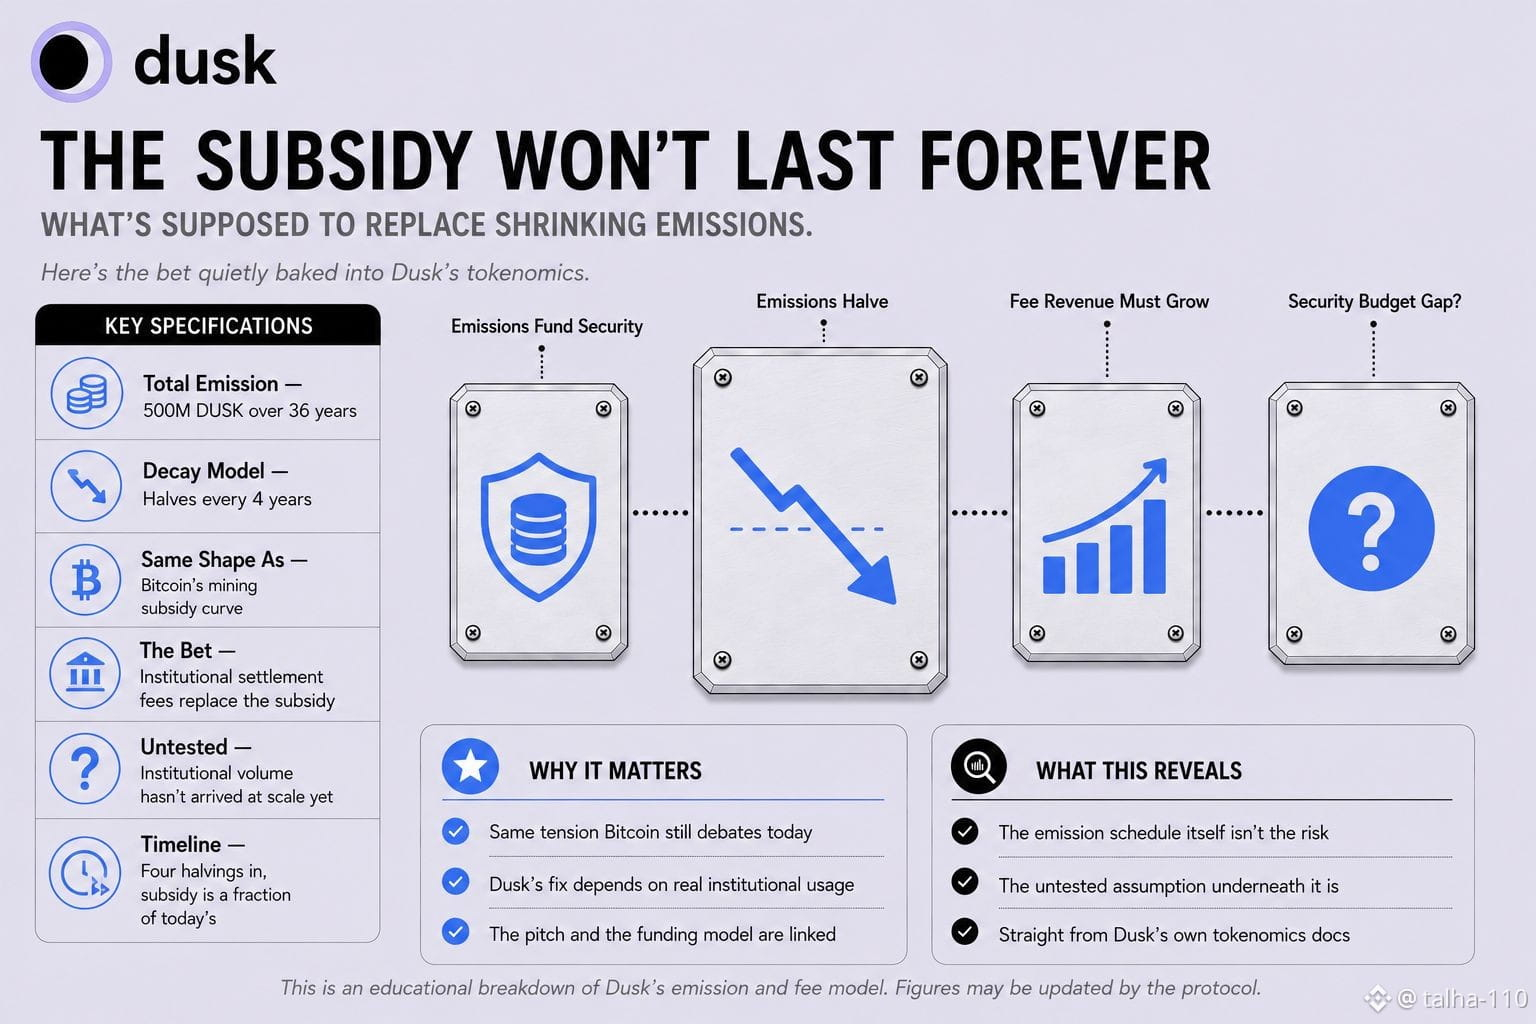
黄昏(Dusk)のステーキング報酬は、幾何学的減衰のカーブに沿って運用されており、4年ごとにエミッションが半減します。これは、ビットコインのマイニング報酬が従うのと同じ半減の形で、さらに、メインネット以前にすでに存在していた5億DUSKの上に、36年間にわたって固定の5億DUSK分を放出する設計です。この点だけなら、排出(エミッション)を緩やかに絞っていくネットワークは少なくありませんから、さほど驚くことではありません。注目して腰を据えて考えるべきなのは、その資金が十分に縮んだ後に何がそれを置き換えるのか、という部分です。ビットコインのこの“まさに同じ問題”は、ずっと議論され続けています。マイナーは最終的に、ブロック報酬(ブロック・サブシディ)を完全に置き換えるには取引手数料が必要になるのですが、手数料収入だけで十分なセキュリティを支えられるかどうかは、数十年単位で見てもいまだに決着がついていません。Duskも構造的に似た立場に向かっています。ただし、その提案(ピッチ)の中身は、規制された金融決済のためのインフラになり、トークン化された有価証券や、機関投資家(インスティテューション)が関わるRWA(現実資産)フローのような、まさに“実際の金融活動”として発生する利用が本当のフィー収益(手数料収入)を生み出すはずだ、という性質の利用に依存しています。投機的な取引ではなく、本物の金融活動です。つまり、トークノミクスには暗黙の賭けが組み込まれています。初期は、ネットワークを確保するためのプロビジョナ(提供者)への支払いの大部分をエミッションが担います。4回の半減を経て、さらに16年後には、そのサブシディは開始時点のごく一部になります。そして、実際の決済活動から生まれるガス代(手数料)が、その差を埋めるほどに成長しているはずだ、とされています。機関投資家向けの“実質的な取引量”が、その規模感で本当に手数料収入につながるのかは、まだ誰にも分かりません。なぜなら、このネットワークが想定している機関投資家は、まだ取引量として十分に姿を見せていないからです。リスクはエミッションスケジュールそのものではありません。静かにその下に仕込まれた前提――現実世界の資産決済が、縮んでいくサブシディを置き換えるに足る十分な手数料収入を、最終的に生み出すはずだ――その部分こそ、実際に検証されていないのです。
$DUSK #dusk @Dusk
$HEMI
$CYS
$DUSK #dusk @Dusk
$HEMI
$CYS