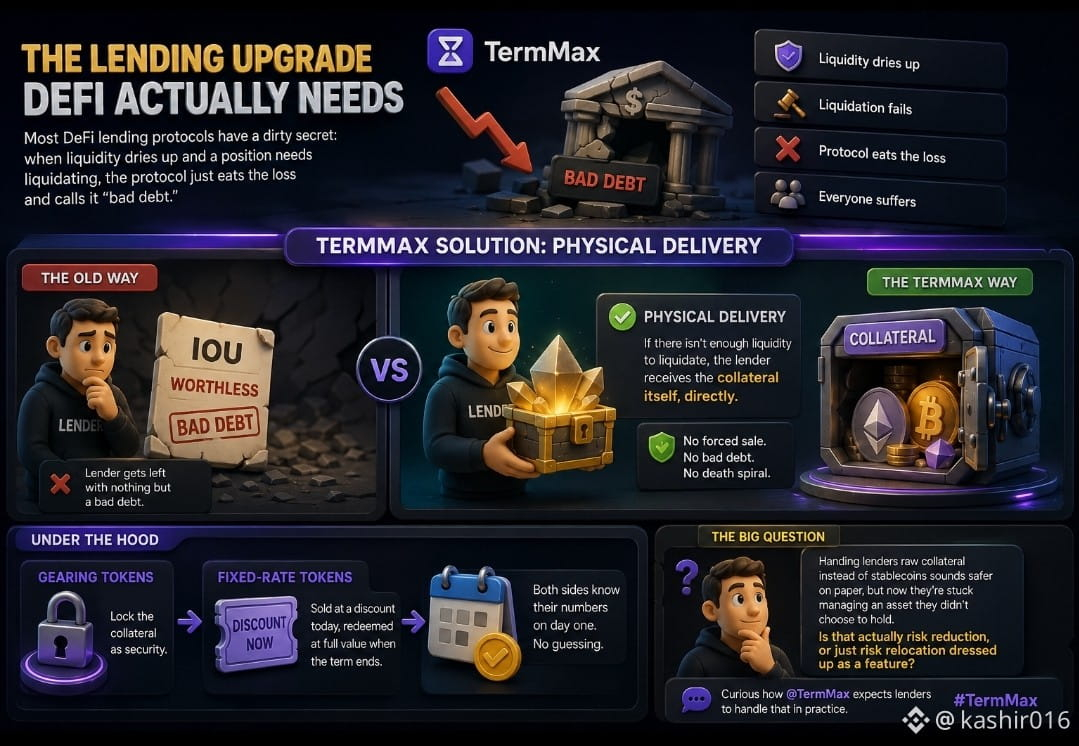
#termmax ほとんどのDeFiレンディングプロトコルには、汚れた秘密があります。流動性が枯渇してポジションを清算する必要が生じたとき、プロトコルは損失をそのまま食べて「不良債権」と呼ぶだけです。TermMaxはこれを別のやり方で、正直ここまで先を見通すレンディングプロトコルがあるとは思いませんでした。
それがPhysical Delivery(現物引渡し)です。借り手の担保を実際に清算できるほどの流動性がない場合、貸し手がIOU(支払約束手形)を抱え込むことにはなりません。直接、担保そのものを受け取るのです。薄い市場での強制売却による売り込みは行われません。この設計方針ひとつで、DeFiレンディングにおける最も醜い失敗パターンのひとつが取り除かれます。清算が通らず、結局みんなで損失を食らってしまう「死のスパイラル」です。
仕組みの裏側では、担保をロックするGearing Tokensと、ゼロクーポン債のように振る舞うFixed-Rate Tokensが使われています。これらは今、割引価格で売られ、満期が来たときに満額で償還されます。つまり、双方は「今週の市場の気分」に合わせて当て推量するのではなく、初日から自分たちの数字が分かっているのです。
ただ、まだ完全に納得できていません。ステーブルコインではなく担保を“生のまま”貸し手に渡すのは、紙の上ではより安全に見えます。でもそれによって、貸し手は自分で選んで保持することを決めなかった資産を管理し続けることになります。これは本当にリスク低減なのか、それとも“特徴”として装っただけのリスクの移転なのでしょうか?
@TermMax が実際のところ貸し手にどう対応させる想定なのか気になります。 #TermMax
$TERMINUS