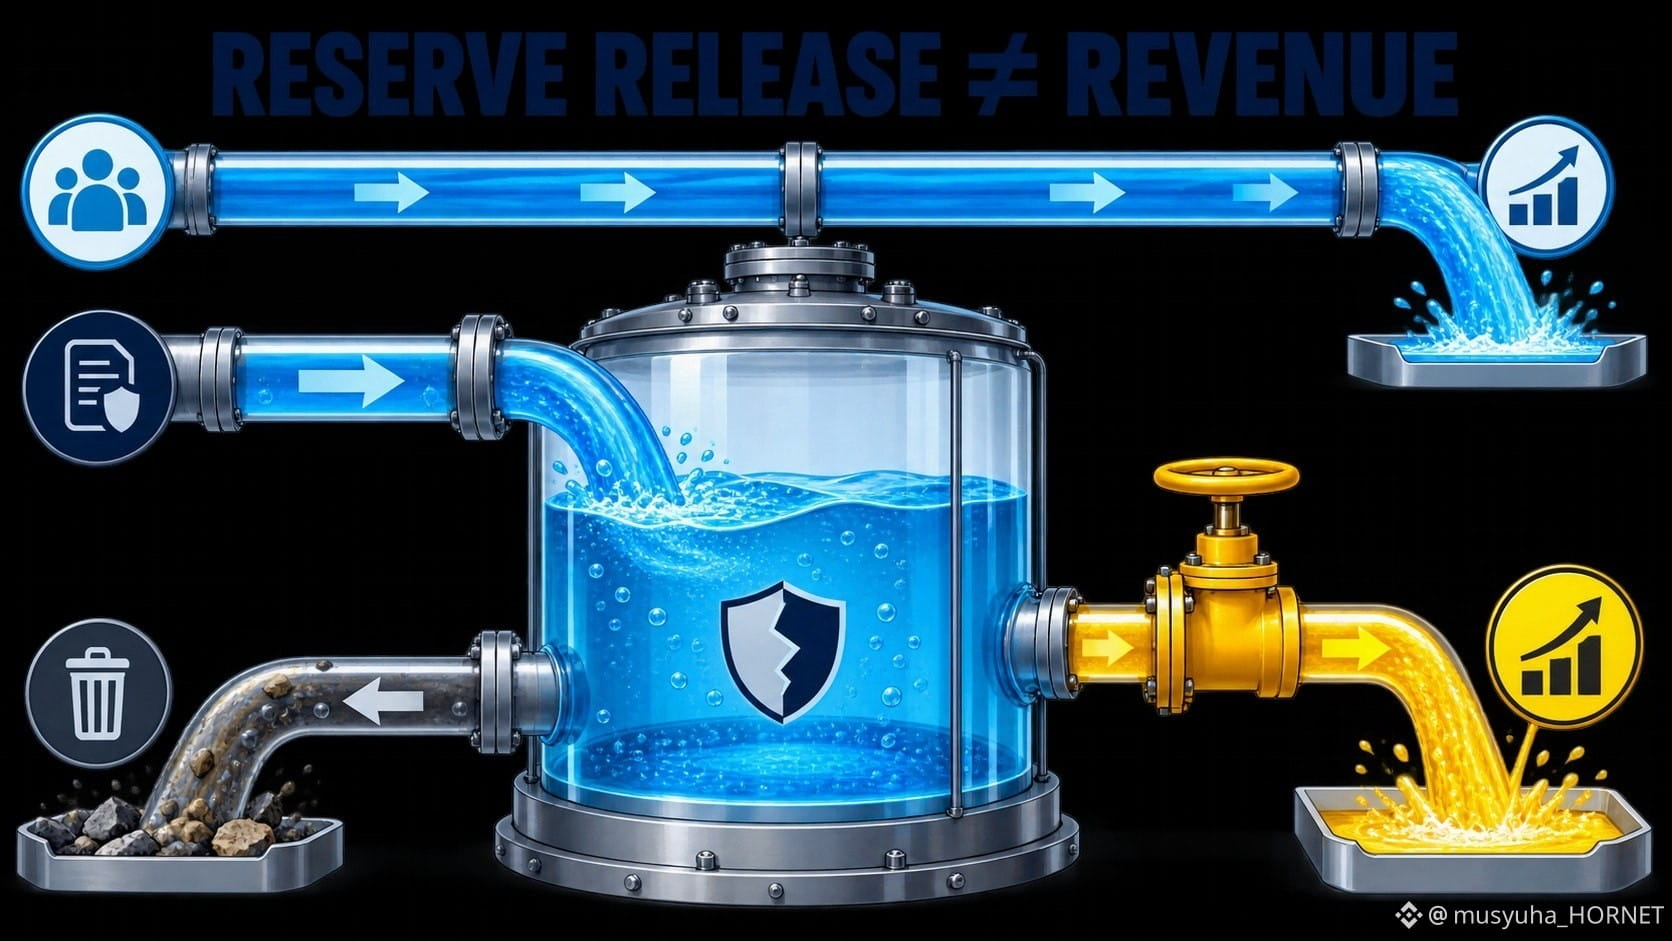
銀行は、新規の顧客収益を獲得していなくても、信用損失引当金に関する利益(クレジット・プロビジョン・ベネフィット)を報告することができます。
信用損失引当金は、見込まれる損失の見積りです。この引当金は、損益計算書を通じて「引当(provision)」で調整されます。純損失(net charge-offs)は、個別の損失が認識されたときに、この引当金を使用します。見込まれる損失が減少したり、ポートフォリオが売却または振替されたりすると、過去に積み立てた準備金の一部を取り崩せるため、利益が生じます。
GSB($GSB)では、期中の有用な増減明細(useful roll-forward)は次のとおりです:
期首の引当金 + 引当(provision) − 純損失(net charge-offs) ± ポートフォリオの変更 = 期末の引当金
そのため、貸出収益が変わらないのに、引当(provision)がマイナスになることで利益が押し上げられ得ます。これは信用見通しの改善を反映している場合もありますが、ポートフォリオ取引や前提(アサンプション)の変更によっても起こり得ます。
私の5つの確認ポイントは次のとおりです:
1. 融資残高と内訳(ミックス);
2. 引当カバー率(allowance coverage);
3. 引当の費用または利益(provision expense or benefit);
4. 損失計上(charge-offs)と回収(recoveries);
5. ポートフォリオの売却、振替、またはモデル変更。
取り崩しは「見せかけ」ではありません。過去の利益に影響した見積りを巻き戻すものです。とはいえ、継続的な営業収益(recurring operating revenue)と混同すべきではありません。
@BinanceCIS #bStocksCIS
信用損失引当金は、見込まれる損失の見積りです。この引当金は、損益計算書を通じて「引当(provision)」で調整されます。純損失(net charge-offs)は、個別の損失が認識されたときに、この引当金を使用します。見込まれる損失が減少したり、ポートフォリオが売却または振替されたりすると、過去に積み立てた準備金の一部を取り崩せるため、利益が生じます。
GSB($GSB)では、期中の有用な増減明細(useful roll-forward)は次のとおりです:
期首の引当金 + 引当(provision) − 純損失(net charge-offs) ± ポートフォリオの変更 = 期末の引当金
そのため、貸出収益が変わらないのに、引当(provision)がマイナスになることで利益が押し上げられ得ます。これは信用見通しの改善を反映している場合もありますが、ポートフォリオ取引や前提(アサンプション)の変更によっても起こり得ます。
私の5つの確認ポイントは次のとおりです:
1. 融資残高と内訳(ミックス);
2. 引当カバー率(allowance coverage);
3. 引当の費用または利益(provision expense or benefit);
4. 損失計上(charge-offs)と回収(recoveries);
5. ポートフォリオの売却、振替、またはモデル変更。
取り崩しは「見せかけ」ではありません。過去の利益に影響した見積りを巻き戻すものです。とはいえ、継続的な営業収益(recurring operating revenue)と混同すべきではありません。
@BinanceCIS #bStocksCIS