爆了,完犊子啦,利益が下がり、国のチームまで撤退した。
昨晩、贵州茅台の上期決算が発表されたが、味が違う。全体の業績は明らかに予想を下回った。
上半期の売上高は約907億元で、前年同期比はわずか1.47%増。一方で、非経常損益控除後の純利益は約444億元で、前年同期比2.04%減。
もし単独で第2四半期だけを見ると、プレッシャーはさらに大きい:
売上高は前年同期比で約9.2%減、非経常損益控除後の純利益は約6.88%減。機関のそれまでの予想と比べると、約10%前後下回っている。
これはもう単なる「成長率の鈍化」ではなく、コア利益がマイナス成長に転じ始めたということだ。
ただ、私はこの決算の中で本当に注目すべき変化はいくつかあると思う:
第一に、直販がますます強くなり、代理店がますます弱くなっている。
上半期の茅台の直販売上は約519億元で、総売上高の半分以上を占めている。これまで巨大な代理店網に依存していたが、今は直营(直営)とC端(一般消費者向け)へ加速して転換している。業界が好況のときは代理店網が市場開拓を助けられるが、業界が調整局面に入ると、こうした中間の仕組みはむしろコストとリスクになってしまう。だから茅台が今やっていることは、本質的に自社の販売体系を再整理しているのだ。
第二に、キャッシュフローがあまりにも見事すぎる。
営業活動によるキャッシュフローの純額は約707億元で、前年同期比で400%以上増加。
帳簿上の現預金もすでに約1848億元に達している。
1年でなお800億元超を稼ぎ、手元にはこれだけ多くの現金が寝ている。
私の意見はシンプルだ:
お金をずっと口座に寝かせておくな。
配当を増やすか、自社株買いをするか、とにかく本物のお金を株主に返す方法を考えるべきだ。
もちろん、茅台の配当はここ数年ももともと低くない。その核心的な理由もよく理解できる——茅台集団が上場企業の約60%の株式を保有しているからだ。
配当が多いほど、大株主が受け取る現金も増える。
だから自社株買いよりも、配当の方が大株主のキャッシュフロー需要により合致している。
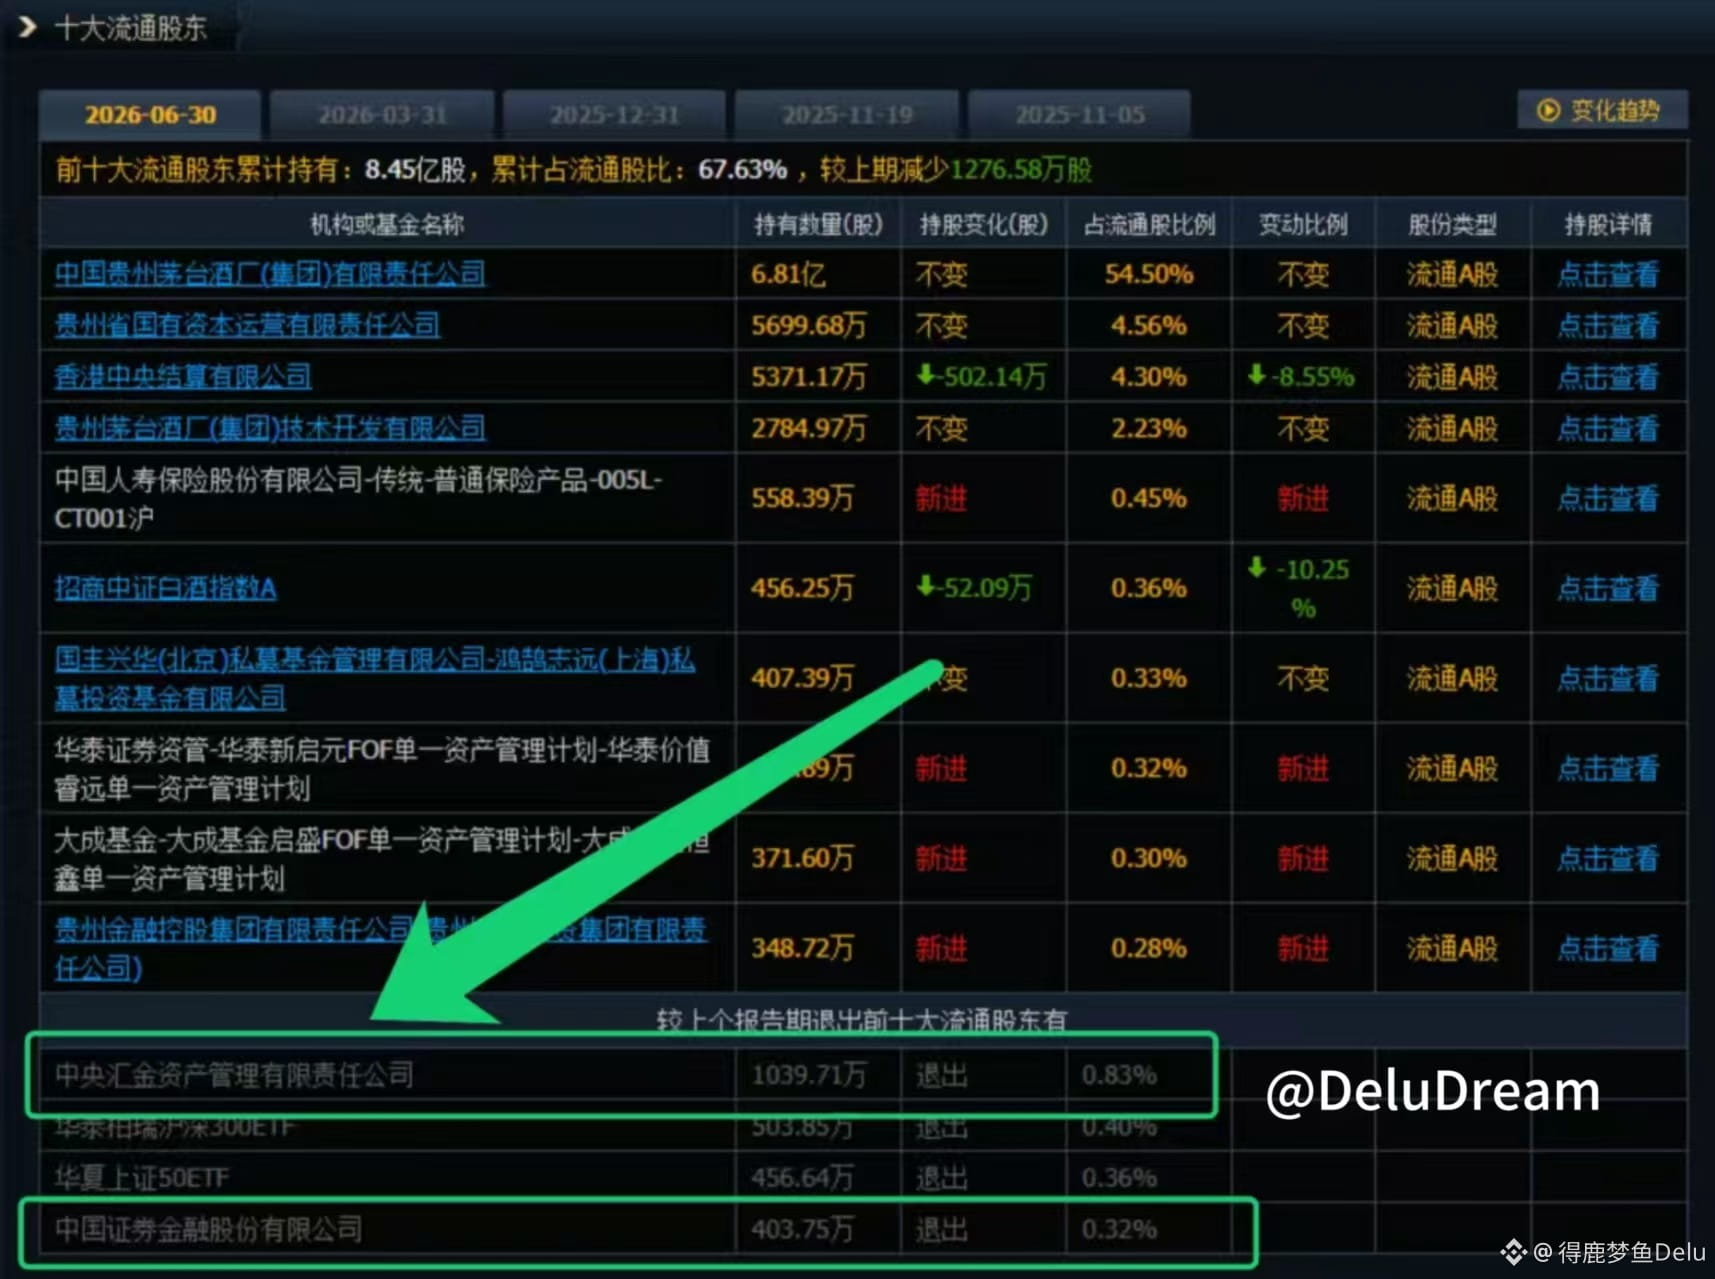
第三に、そして私が最も注目すべきだと思うのが、こちらの一枚の図:国のチームの退出。
今回の「上位10の流通株主」リストを見ると、中央匯金(中央匯金投資)と中国証券金融股份有限公司がすでに登場していない。
それが全て売り払ったのか、あるいは具体的な減持の道筋がどうなっているのかは、完全な保有データと合わせてさらに確認が必要だ。
ただ、少なくとも株主構造の面では、シグナルはすでに非常に明確だ:
茅台は現在、チャネル、利益、そして株主構造にわたる全面的な変化を経験している。