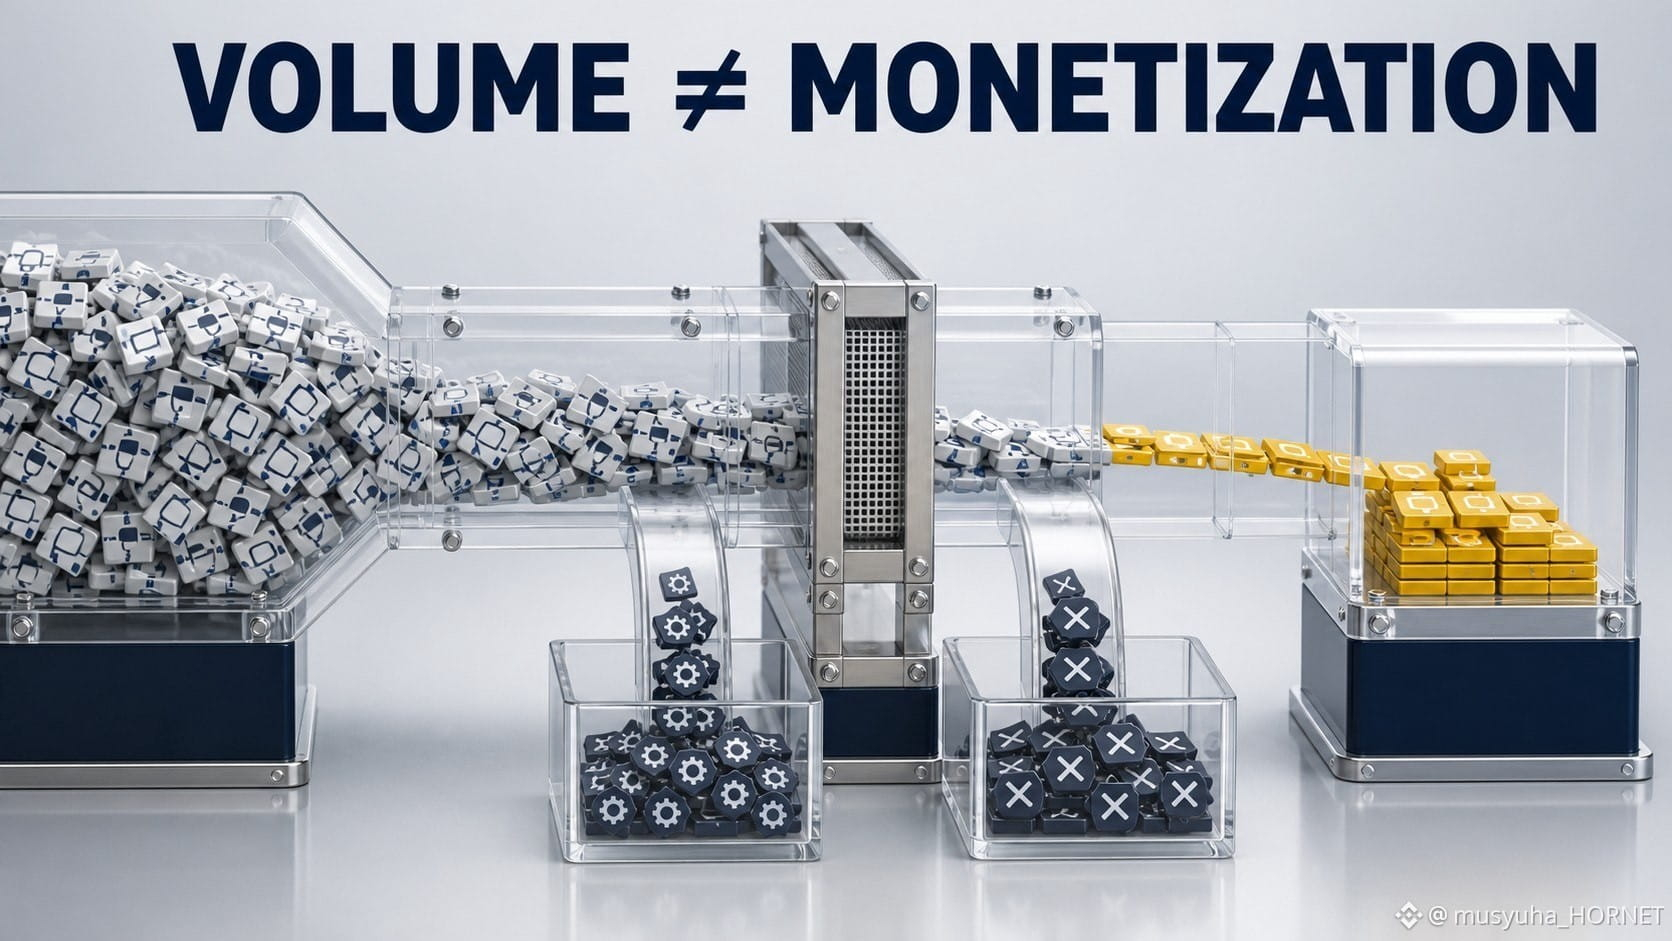
支払いプラットフォームは、より多くのお金を処理しつつ、各ドルから差し引かれる経済性をより小さく保つことができます。
$PYPLB では、総支払高(TPV)は収益でも利益でもなく、フロー指標です。簡略化したブリッジは次のとおりです:
TPV → 取引収益 → 取引コストおよび損失 → 取引マージンのドル
ルート(経路)が重要です。ブランド付きのチェックアウト、個人間(ピアツーピア)での活動、大企業向けの処理は、必ずしも同じ価格設定やコスト構造を伴いません。商品ミックスや為替が、TPVと異なる成長率で取引収益を押し上げることもあります。その後、保護プログラム、資金調達コスト、そして取引損失率が、最終的に残るものを左右します。
だからこそ、「TPVが上がる」は完全な論点ではありません。私は4つのラインを一緒に確認します:
1. TPV成長;
2. 取引収益の成長;
3. 取引マージンのドル;
4. 取引および信用損失率。
また、分析を1つのテイクレート(料率)の数字に単純化もしません。低いレートは、価格が弱いことを反映している場合もあれば、非常に大きい規模だが利回り(収益性)が低いボリュームへの意図的なシフトを示す場合もあります。ミックス(構成比)が、どちらの説明がより妥当かを教えてくれます。
確認した情報源:PayPal 2025 Form 10-K および年次報告書。
@BinanceCIS #bStocksCIS
$PYPLB では、総支払高(TPV)は収益でも利益でもなく、フロー指標です。簡略化したブリッジは次のとおりです:
TPV → 取引収益 → 取引コストおよび損失 → 取引マージンのドル
ルート(経路)が重要です。ブランド付きのチェックアウト、個人間(ピアツーピア)での活動、大企業向けの処理は、必ずしも同じ価格設定やコスト構造を伴いません。商品ミックスや為替が、TPVと異なる成長率で取引収益を押し上げることもあります。その後、保護プログラム、資金調達コスト、そして取引損失率が、最終的に残るものを左右します。
だからこそ、「TPVが上がる」は完全な論点ではありません。私は4つのラインを一緒に確認します:
1. TPV成長;
2. 取引収益の成長;
3. 取引マージンのドル;
4. 取引および信用損失率。
また、分析を1つのテイクレート(料率)の数字に単純化もしません。低いレートは、価格が弱いことを反映している場合もあれば、非常に大きい規模だが利回り(収益性)が低いボリュームへの意図的なシフトを示す場合もあります。ミックス(構成比)が、どちらの説明がより妥当かを教えてくれます。
確認した情報源:PayPal 2025 Form 10-K および年次報告書。
@BinanceCIS #bStocksCIS