$DUSK …について何かを考え続けてしまう。機関側には、実はブロックチェーンの問題というより同期(シンクロ)の問題があるのかもしれません。
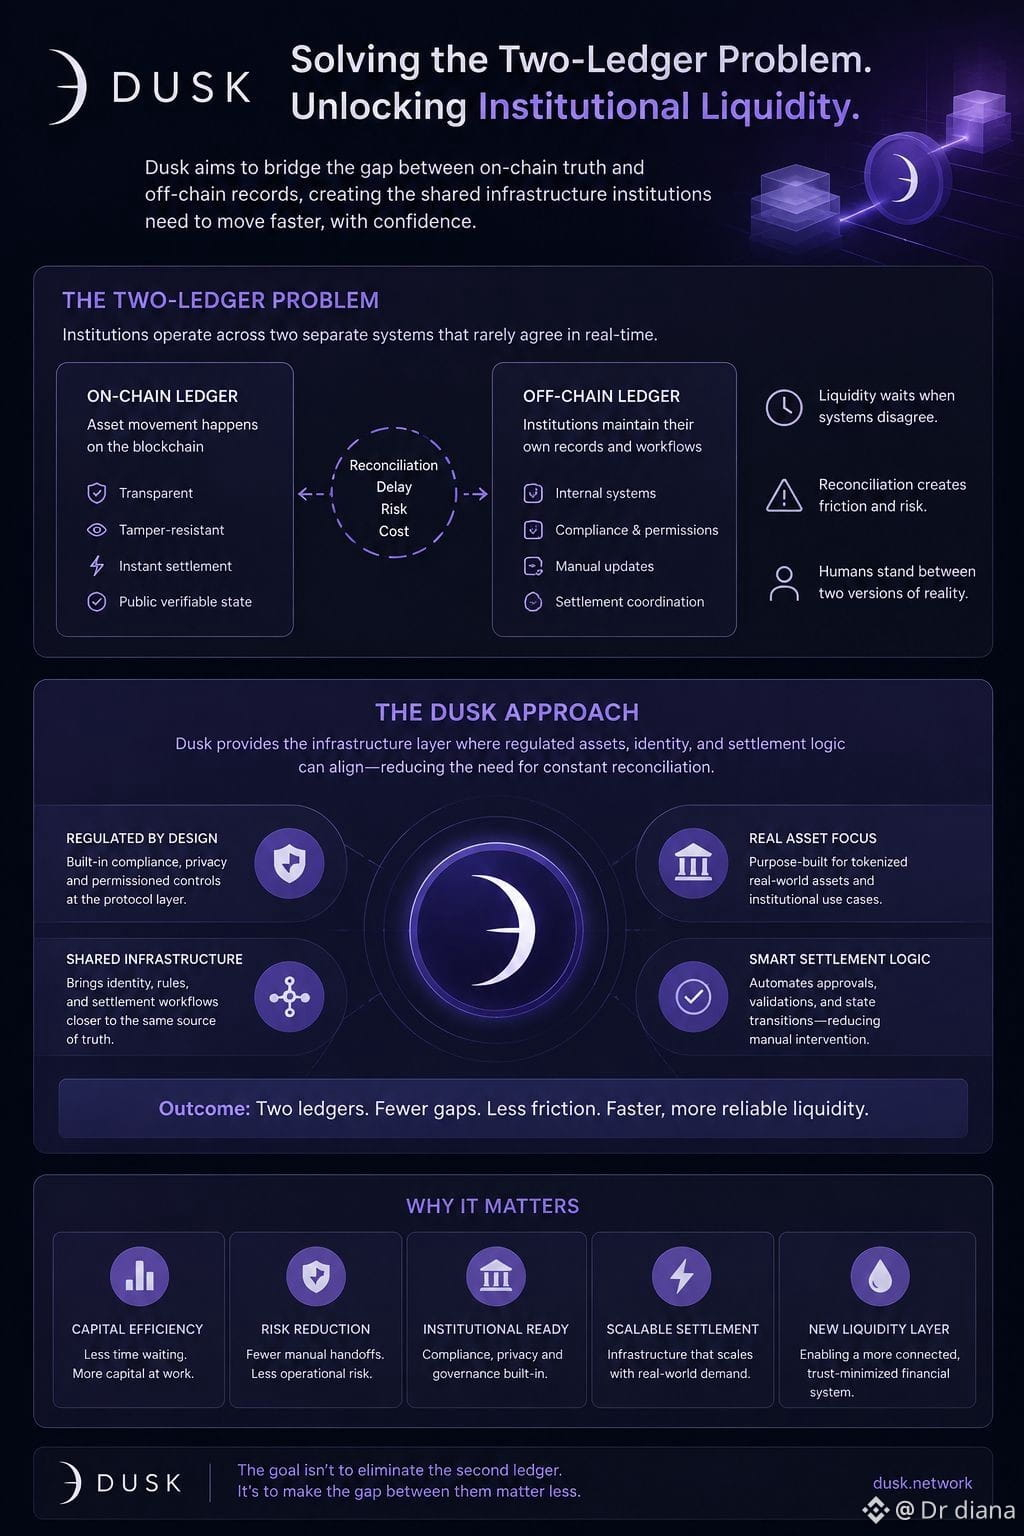
資産がオンチェーンに存在していても、その資産を扱う機関にはどこか別の場所に独自の記録が残っています。所有権、コンプライアンスのステータス、キャッシュの移動、決済指図。すると、常に一致が必要な「現実」が2つできてしまう。
最初は、それでも何とか管理できそうに思えます。単に突き合わせればいい、と。
でも結局のところ、突き合わせ(リコンサイル)とは、基本的に「同じ状態をシステム同士が完全には信頼していない」ことを認める行為なんです。ある台帳には資産の移動が記録されている。一方、別のシステムは、その移動が許可されていたかをまだ確認し、記録を更新し、支払いを調整し、そしてその移動を最終的なものとして受け入れる必要があります。
その遅延が、流動性を静かに重くしていくところです。
私がDuskに惹かれるのは、規制対象の資産、アイデンティティのルール、そして決済が十分に共通のインフラを共有し始めることで、そのギャップを小さくできるかどうかです。「全部をオンチェーンにする」ではありません。機関側はおそらく、そもそもそんなことは望んでいない。むしろ、2つの別々のシステムの間に人が介在する必要を、発生頻度として減らすこと。
そして、もしかすると見過ごされているのは流動性の問題そのものかもしれません。
流動性とは、単に買い手がどれだけ存在するかだけじゃない。
「システムが、いま何が起きたかについて一致しないと、資本も待つ」
とはいえ、台帳の問題を自動的に解決すれば、機関の流動性が自然に改善する、とまでは確信できていません。銀行は引き続き内部システムを持つでしょう。法的な所有権は、管轄(jurisdiction)に依存する可能性も残ります。だから、ある程度の突き合わせはおそらく消えない。
つまり、$DUSK が第2の台帳をなくす必要はないのかもしれません。
本当の機会は、「それが問題として目立ちにくくなるようにする」こと。
機関がそれに十分な価値を見出し、実際に流動性を動かすのか——その部分が私の注目点です。
$DUSK #dusk @Dusk $ACE