


原文タイトル:Robinhood Chain: Can It Move Robinhood's Bottom Line?
原文著者:ACJ、Blockworks
原文編集:Azuma、Odaily 星球日報
核心的な見解
· たとえ Robinhood が事業全体で過去最高を更新していても、その暗号資産事業は衰退しています。2026 年第 2 四半期、Robinhood の暗号資産収益は前年同期比 38% 減の 1 億ドルで、同社の総収益の 8% に過ぎません。個人投資家の暗号資産取引量は前年同期比 36% 減となり、顧客の総資産の保管規模(AUC)に占める暗号資産の比率も過去最低まで低下し、わずか 7% です。
· Robinhood Chain は、直近の好調なローンチ事例として最も勢いのある Layer 2(L2)ネットワークの一つです。このチェーンは 7 月に 360 万ドルの実質的な経済価値(REV)を生み出し、growthepie が追跡するすべての L2 ネットワークの収益の 38% を占めました。Polygon や Base を含む成熟したネットワークを上回っています。
· Robinhood Chainの初期の活発さを押し上げたのは、現実世界の資産(RWA)ではなく、Memeコインです。7月には、MemeコインがRobinhood Chainのスポット取引高の51%を占め、RWAはわずか5%でした。さらに、RWA取引高の48%は、RWAとMemeコインで構成された流動性プールから生まれています。
· Robinhoodの最も明確なマネタイズ機会は、インフラ層ではなくアプリ層にあります。現在、USDGステーブルコインはすでに年換算で約1,050万ドルの利息収益を生み出しています。また、Morphoの事例はRobinhoodメインアプリの配信能力の価値も証明しています。これに対し、LighterはRobinhood Walletとの統合によって得られた取引高が、その無期限先物契約の総取引高の0.2%にとどまります。
· 現時点でRobinhood Chainは、Robinhoodの利益に対して大きな影響を与えられていません。判明しているRobinhood Chainの収益源の合計年換算規模は約5,480万ドルで、Robinhoodの暗号ビジネス年換算収益の14%に相当します。もしRobinhood Chainを重要な事業ラインにしたいなら、同社はUSDGの規模を拡大するか、メインアプリの流量を商業化するか、あるいはこのチェーンをユーザーがより高い価値のプロダクトへ入っていく入口として活用する必要があります。
序文:Robinhoodの暗号ビジネスは岐路に立っている
おそらく、個人投資家の台頭というトレンドをこれほど象徴する企業はほかにありません。Robinhoodは個人投資家投資の代名詞であり、その結果、基盤となる事業も急速に成長してきたのです。
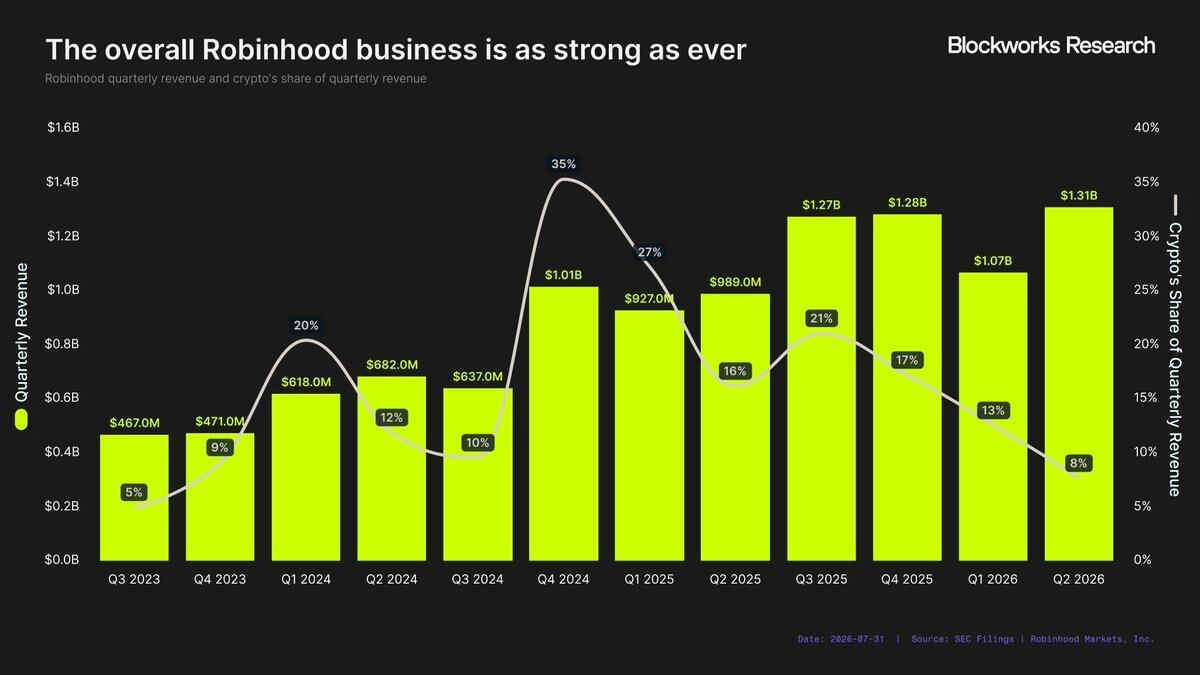
2026年第二四半期、Robinhoodの四半期収益は13.1億ドルに達し、過去最高を更新しました。前年同期比32%増で、2024年第二四半期からは92%増です。この成長は中核である株式・オプションの取引事業だけに由来するものではなく、製品群の継続的な拡大からも生まれています。現在、Robinhoodには年換算収益が1億ドルを超える事業ラインが13本あります。実際、2026年第二四半期には、取引ベースの収益事業ラインのすべてが前年同期比で二桁成長を達成しており……
例外が一つ——暗号ビジネス。
かつてRobinhoodの収益の3分の1超を担っていた暗号ビジネスは、いまではほぼ見過ごせる規模にまで縮小しています。2026年第二四半期、Robinhoodの総収益のうち暗号ビジネスが占めるのはわずか8%で、2023年第三四半期以来の最低水準です。
Robinhoodの収益構造における暗号ビジネスの重要性は大幅に低下しています。昨年ようやく導入された出来高契約(イベント・コントラクト、予測市場)でさえ、第2四半期に生み出した収益が暗号ビジネスを上回っています:
· イベント・コントラクト収益:1.56億ドル;
· 暗号ビジネス収益:1億ドル;
この弱さは、収益構成比の低下だけでなく、Robinhoodの中核ユーザーが暗号資産への関心を失いつつあることにも表れています。このトレンドはRobinhood固有ではありませんが、その下落幅はやはり驚くほど大きいです。
最も明確に表れているのは取引活動です。2026年第二四半期、Robinhood App上の個人の暗号通貨取引高は182億ドルで、前年同期比36%減。2024年第三四半期以来の最も低い四半期水準でもあります。
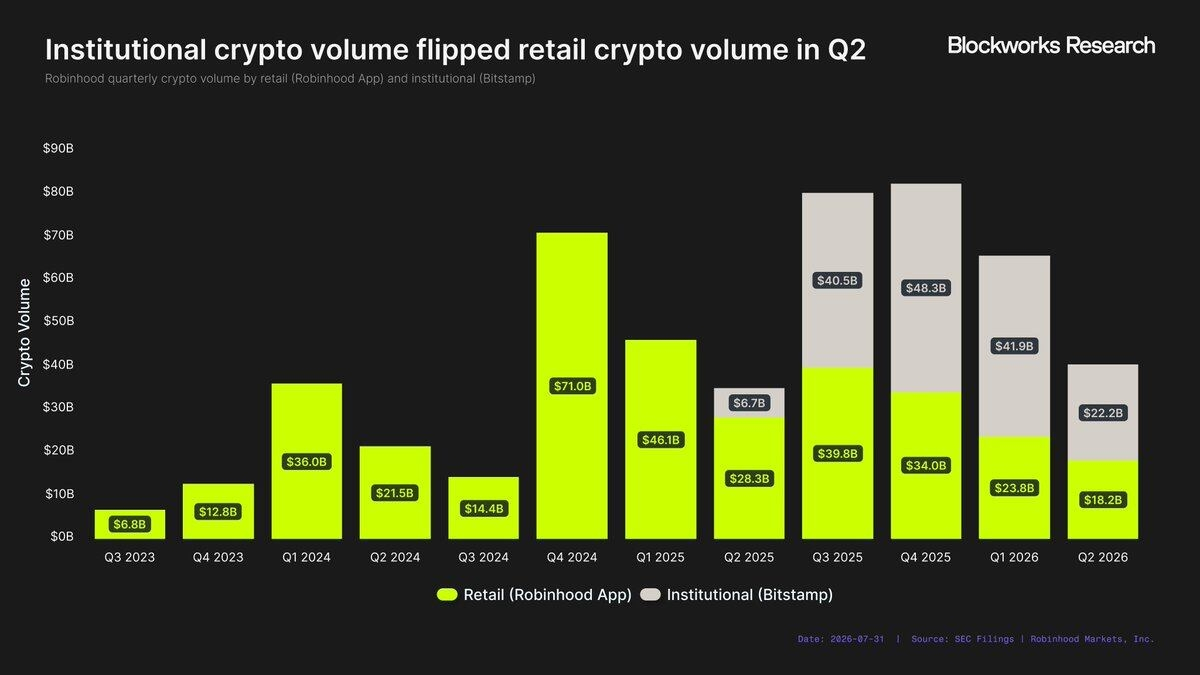
下落幅があまりにも大きいため、Bitstampの機関投資家取引量が初めてRobinhoodの個人取引量を上回りました。同じ時期の機関活動取引量も実は強くはなく、Bitstampの第2四半期取引量は222億ドルで、同社の四半期としては歴史上2番目に低い水準でした。
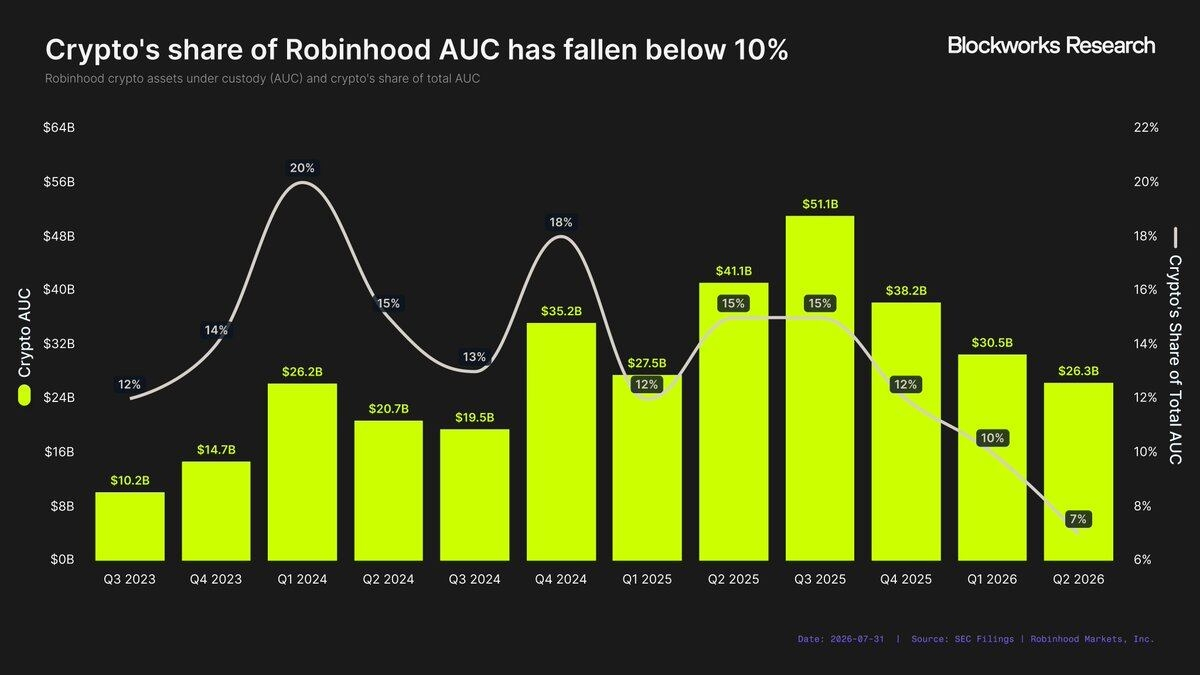
取引量は、暗号資産ビジネスの縮小を示す指標の一つにすぎません。2024年第一四半期、暗号カストディ資産(AUC)は26.2億ドルで、Robinhoodの総AUCの20%を占めていました。2年以上後には、暗号AUCはほぼ26.3億ドルで横ばいとなったものの、総AUCに占める割合は7%にまで低下し、過去最低の四半期比率を記録しています。
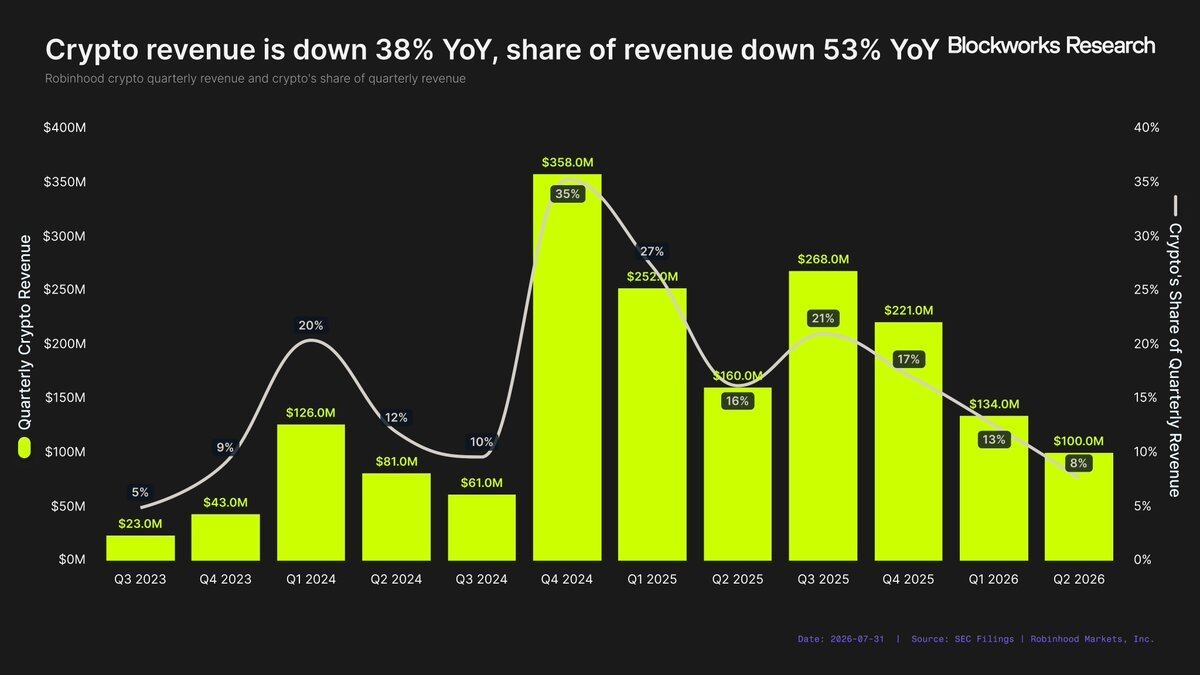
こうした背景の中で、Robinhoodの暗号収益は大打撃を受けました。第2四半期の暗号収益は前年同期比38%減で、総収益に占める割合も53%低下しています。要するに、Robinhood全体は成長しているものの、暗号ビジネスは成長していないのです。
しかし、Robinhoodは暗号領域から撤退していません。むしろ、Robinhood Chain——これまでで最大の暗号賭け——を投入しました。取引収益への依存度はほぼ完全にはならず、より広く、より長く続く暗号ビジネスを築こうとしています。重要な論点は、Robinhood Chainが暗号を再びRobinhoodの成長を意味ある形で押し上げる存在にできるかどうかです。
Robinhood Chainの現金化ポテンシャルはどれほど大きいのか?
2026年7月1日、RobinhoodはThe World Is Flatイベントで、Robinhood Chainメインネットの稼働を正式に発表しました。これはRobinhoodが自社開発したレイヤー2(L2)ブロックチェーンで、同社の拡大し続けるオンチェーン・エコシステムに推進力を与えることを目的としています。ローンチ以来、Robinhood Chainは直近で立ち上げ速度が最も速いブロックチェーンの一つになっています。
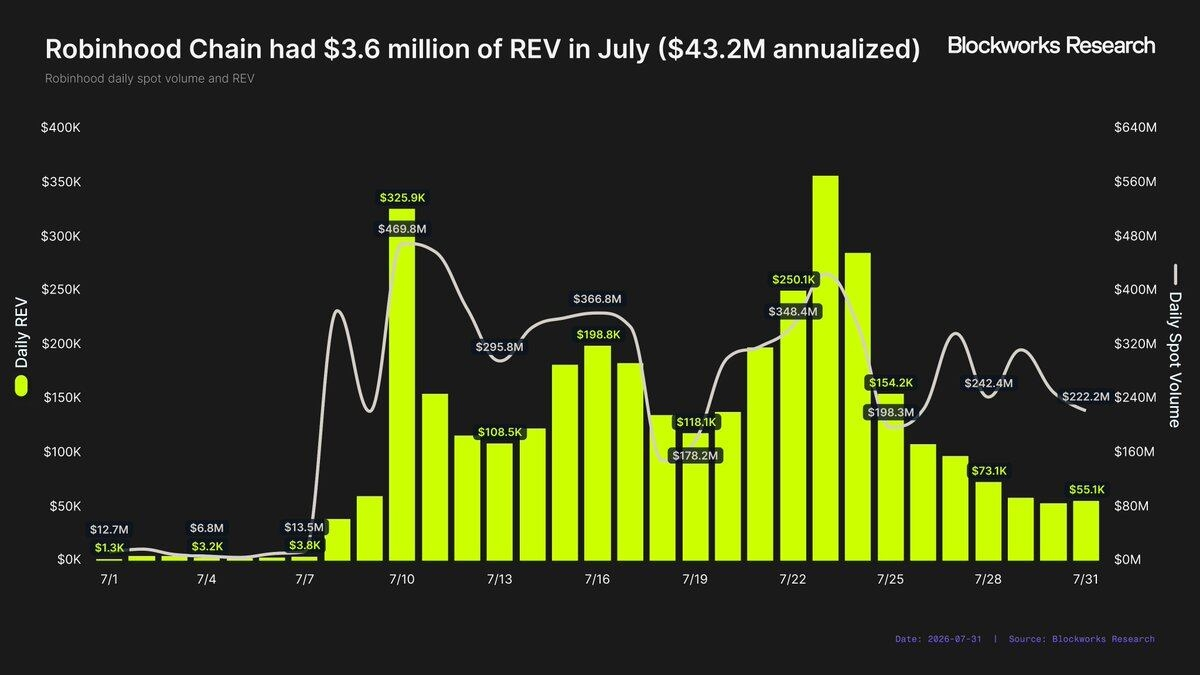
ローンチ後の最初の1カ月で、Robinhood Chainは360万ドルの実体経済価値(REV、Real Economic Value)を生み出しました。現時点では、この活発さが継続可能かどうかを判断するには時期尚早ですが、単純に最初の月のデータを年換算すると、Robinhood Chainの年換算REVは約4,320万ドルです。
これは良い出発点ですが、この規模だけでは、Robinhoodの暗号収益の下落トレンドを反転させるにはまだ遠く及びません。
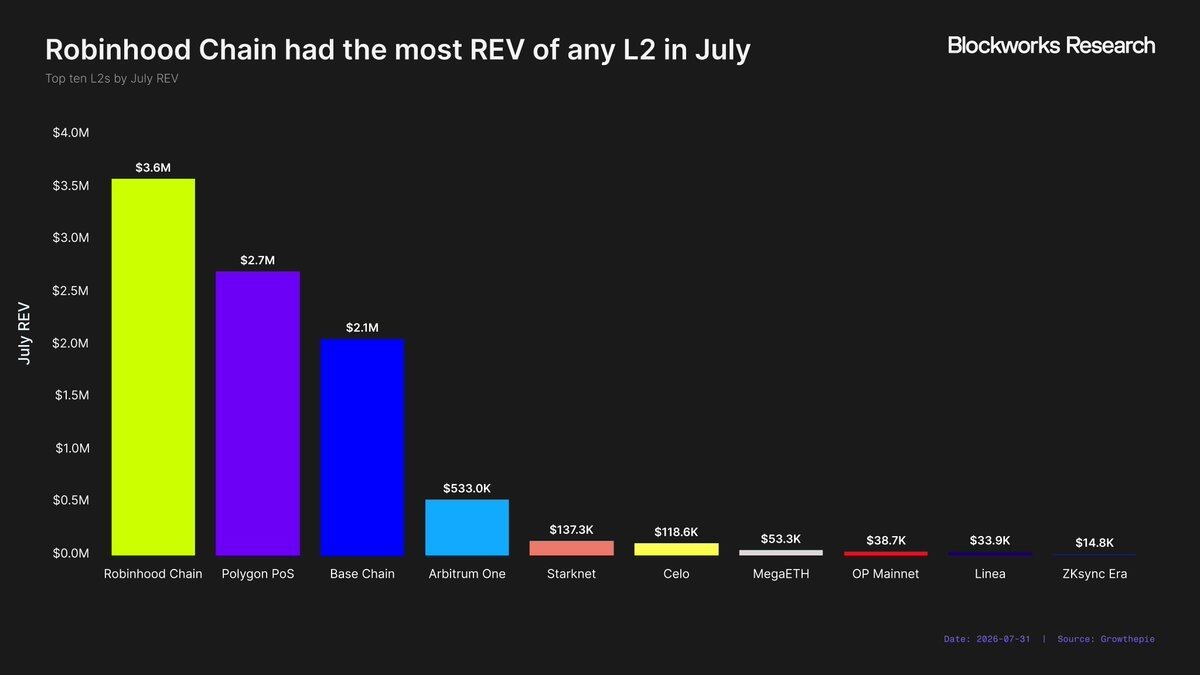
それでも、Robinhood Chainの立ち上がり(ローンチ)パフォーマンスは依然として印象的です。7月、Robinhood ChainはすべてのL2ネットワークの収益ランキングで1位となり、複数年運用されている成熟ネットワーク——たとえばPolygon(270万ドル)やBase(210万ドル)——を上回りました。
growthepieが追跡しているデータによれば、現時点でRobinhood ChainはすべてのL2ネットワークのチェーン収益の38%を占めています。言い換えると、Robinhood Chainはチェーン収益で最大のL2である一方、残りの62%の市場シェアは他のネットワークに帰属しています。仮にL2チェーン収益の総量が横ばいでも、Robinhood Chainはより大きな市場シェアを奪うことで大幅な成長を実現できる可能性があります。
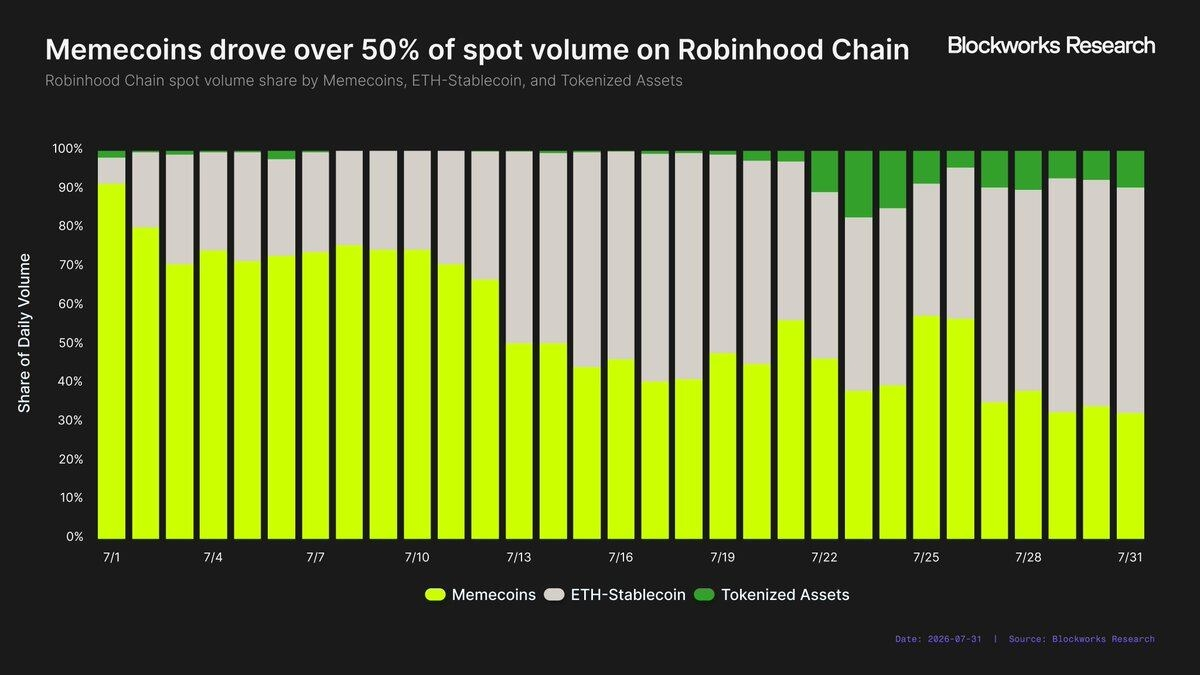
ただし、Robinhood Chainの初期の成功には重要な前提があります。現在の大半の活発さはMemeコインによるものであり、Memeコインは歴史的にブロックチェーンREVの最大の推進要因の一つでした。Robinhoodはそれを受け入れているようで、創業者のVlad TenevはMemeへの支持を繰り返し表明しています。
それでも、MemeコインがRobinhood Chainの活発さを押し上げている度合いはかなり驚くべきものです。このチェーンは7月に69.3億ドルのスポット取引高を生み出し、そのうち35.5億ドル(51%)はMemeコイン由来でした。対照的に、RWA——Robinhood Chainが掲げる中核ユースケース——は3.132億ドルにすぎず、総取引高の5%です。
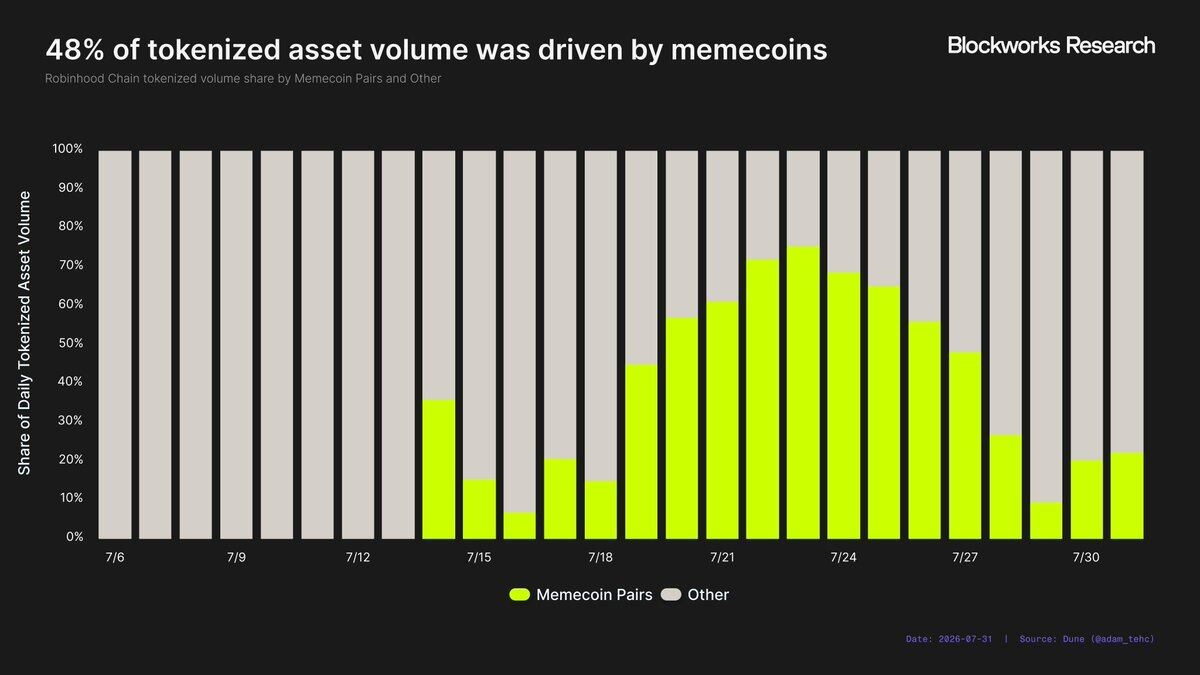
さらに、MemeコインがRobinhood Chainの取引高に占める直接的な比率は、それらがネットワークの活発度に与える実際の影響をまだ過小評価している可能性があります。例としてRWAを見てみましょう。Memeコインの発射プラットフォームL()ngが用いる戦略の一つは、Memeコインとトークン化株式やETFをペアにして流動性プールに組み込むことで、Memeコインの価格推移を基礎となるRWAに連動させることです。仮に基礎となるRWAが5%上昇すれば、(売買がないと仮定して)Memeコインの価格も5%上昇します。したがって、一見するとRWAの取引高のかなりの部分は、実はMemeコインによってもたらされているのです。7月6日から7月31日の間に、RWA取引高の48%が、MemeコインとRWAで構成された流動性プールで発生しています。
Memeコインは確かにチェーン収益の成長を押し上げる力がありますが、歴史的には長期的に安定した収益源になったことはほとんどありません。Memeコインの活発さは非常に回転が速く、イーサリアム、Avalanche、TRON、Baseはいずれもそれぞれの投機ブームを経験しましたが、最終的に資金とユーザーは別のネットワークへ移っていきました。Robinhood Chainが今後、こうした活動を維持できるかどうかは現時点では不明です。1カ月のデータでは、MemeコインがRobinhood Chainの持続可能なREVの源泉になるのか、それとも資金が移動する途中に一時的に滞在するだけなのか——そして最終的に資金がSolanaへ戻るのか——を証明するには足りません。
よりマクロな視点で見ると、Robinhood ChainのREVだけでは、Robinhoodの暗号ビジネスを大きく立て直す可能性は高くありません。業界全体で、ネットワーク収益は構造的に減少局面にあります。第1世代のスマートコントラクト・プラットフォームは、ブロックスペースの希少性によって多額の手数料収入を得ていましたが、ブロックスペースが次第に商品化されるにつれ、新しいチェーンはインフラ自体から大量の収益を生み出すのがますます難しくなっています。
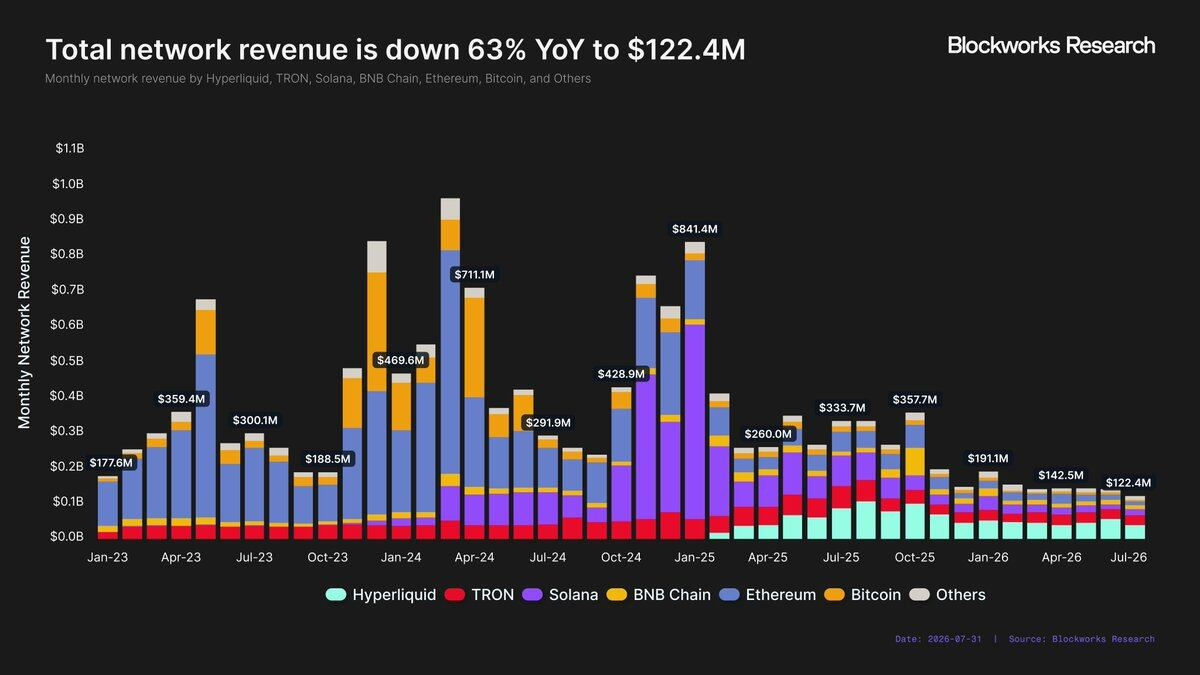
7月、Blockworksが追跡したブロックチェーンは合計1.224億ドルのネットワーク収益を計上し、3年半ぶりの最低月次総額となりました。これに対し、2025年7月のネットワーク収益は3.337億ドルで、前年同月比で63%減です。この悪化は、市場サイクルだけで単純に説明できません。2023年7月、前回のベア相場の最中でも、チェーンは3.001億ドルのネットワーク収益を生み出していました。
先述のとおり、Robinhoodには少なくとも年換算1億ドルの収益を生み出す13の事業ラインがあります。ネットワーク収益だけでRobinhood Chainがこの仲間に加わることを想像するのは難しいでしょう。仮にRobinhood Chainがより大きなL2の活発シェアを継続的に奪い続けたとしても、チェーン収益は最終的に年換算約1億ドル規模の市場の天井にぶつかる可能性が高いです。
この上限(デイリーの天井)を突破するには、Robinhoodが既存ユーザーベースをオンチェーンに持ち込む必要があります。ただしRobinhoodのユーザー層は主に米国にあり、現在の規制環境下では、多くのユーザーがRobinhoodメインアプリ経由でRobinhood Chainにアクセスできません。このプロセスには時間がかかる可能性があります。
もしRobinhoodが短期でRobinhood Chainを“次の1億ドル規模の事業ライン”にしたいなら、同社は単にネットワーク収益モデルを超える必要があります。
アプリ層の商業化
暗号業界における価値の回収は、徐々にインフラ層からアプリ層へ移ってきています。Solanaはその良い例です。
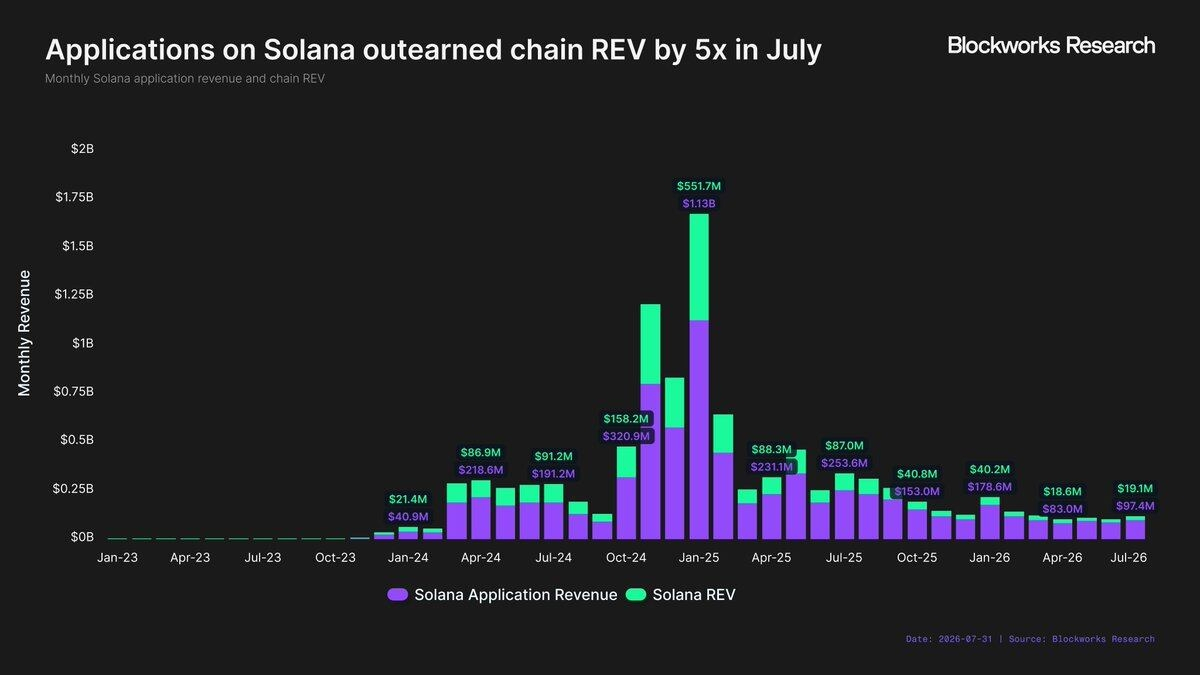
2024年1月のSolana復活の初期、Solanaアプリは合計4,090万ドルの収益を生み出し、Solanaネットワークは2,140万ドルのREVを生み出しました。アプリ収益はネットワーク収益の約1.9倍です。2025年1月、Solanaの強気相場のピークでは、アプリ収益は11.3億ドルに達し、SolanaのREVは5.517億ドルで比率は約2倍のまま推移しました。しかしその後、この差はさらに拡大しました。2026年7月には、Solanaエコシステムのアプリが1ドルの収益を生む一方で、ネットワーク自体が得られるのは約0.2ドルにすぎません。
言い換えると、アプリ層がより多くの価値を取り込み、基盤となるブロックチェーンが得る価値の比率は低下しているのです。もしRobinhoodがRobinhood Chainを次の“価値1億ドルの事業ライン”にするなら、同社はオンチェーンのアプリの商業化に直接関与する必要があります。Robinhoodはこの戦略を正式に発表していないものの、初期の動きはすでにその方向性を示しています。
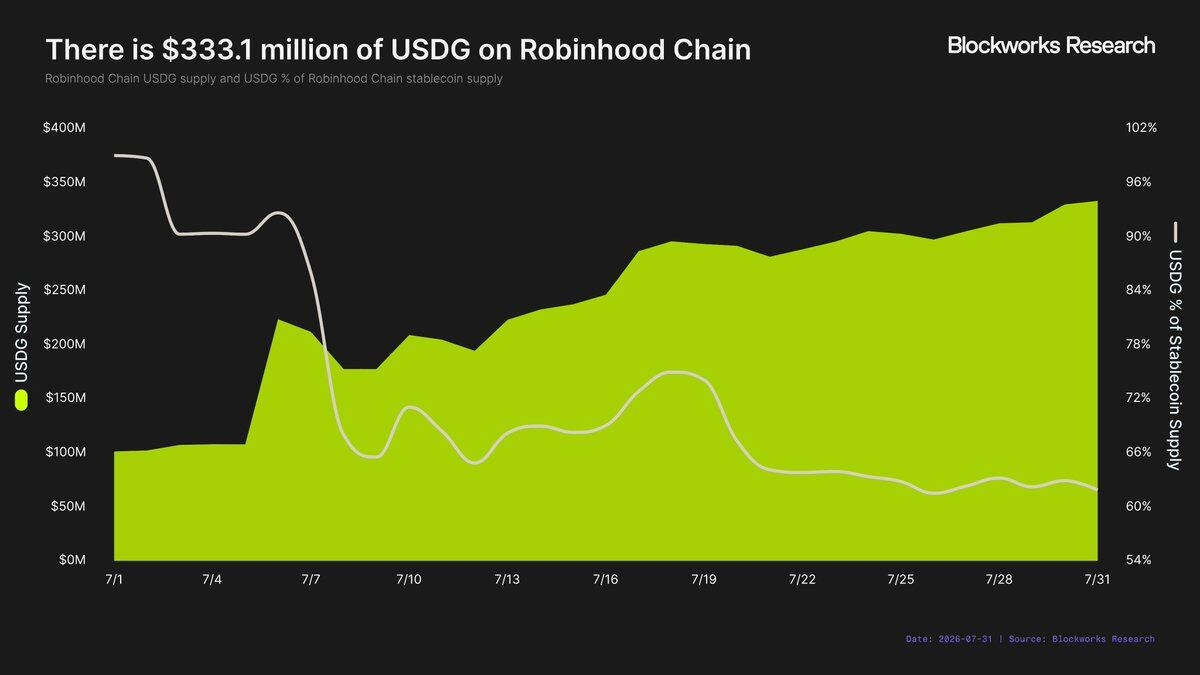
ここまでで最も際立つ事例は、Robinhoodのステーブルコイン戦略です。多くのブロックチェーンがCircleのUSDCやTetherのUSDTに依存するのとは異なり、RobinhoodはUSDGをRobinhood Chainのネイティブ・ステーブルコインに定めました。これによりRobinhoodは追加の収益源を得ています——USDGの裏付け(基礎となる準備資産)から生じる利息収益です。7月末時点で、Robinhood Chain上のUSDGの時価総額は3.331億ドルでした。準備資産の運用利回りが3.5%で、関連する利息収益の90%がRobinhoodに帰属すると仮定すると、USDGは追加で年換算約1,050万ドルの収益を生み出すことになります。
RobinhoodはさらにUSDGの供給量を増やすのは難しくないはずです。そうすれば、継続的な収益フローを作り出せます。もしUSDGの供給量が10億ドルに達すれば(妥当な目標です。既に11のブロックチェーンのステーブルコイン供給が少なくとも10億ドルに達しているため)、年換算3,150万ドルの収益を生み出し、Robinhood Chainの現在のチェーン収益とほぼ並ぶことになります。
Robinhood Chainは、ステーブルコイン以外にもアプリ層を広げているようです。LighterはRobinhood Chain上でPerp DEXのカスタム・デプロイを提供し、取引手数料はRobinhoodと5:5で分け合うとしています。提携の一環として、メインのRobinhoodアプリとは別に存在する自己管理型ウォレットであるRobinhood Walletにおいて、Lighterの無期限先物がアプリ内で直接表示されます。
さらに、噂によればMorphoも、Robinhoodアプリ内での統合に関してRobinhoodへ手数料を支払っているとのことです。もし事実なら、これは従来のブロックチェーン・エコシステムとは明確に異なるビジネスモデルになります。これまで一般的には、ブロックチェーンがアプリに対してインセンティブを支払い、アプリのデプロイを促すのが通例でした。ところがRobinhoodは逆方向に進もうとしており、アプリがRobinhoodのユーザー配信チャネルを得るために費用を払っている可能性があるのです。
Robinhoodの配信能力はいくらの価値があるのか?
アプリ層戦略全体の実現可能性は、最終的にRobinhoodの配信チャネルの価値にかかっています。プロトコル側がRobinhoodのユーザーに接触するために支払う用意があるなら、Robinhoodはその流量資産を商業化できます。
現時点の事例を見る限り、Robinhood Chain上のプロトコルがユーザーを獲得する経路は主に2つです:
· Robinhoodメインアプリ、例えばMorpho;
· 独立したRobinhood Wallet、例えばLighter。
Robinhoodメインアプリの配信能力は市場に広く認知されていますが、Robinhood Walletによる配信価値はまだはっきりしていません。
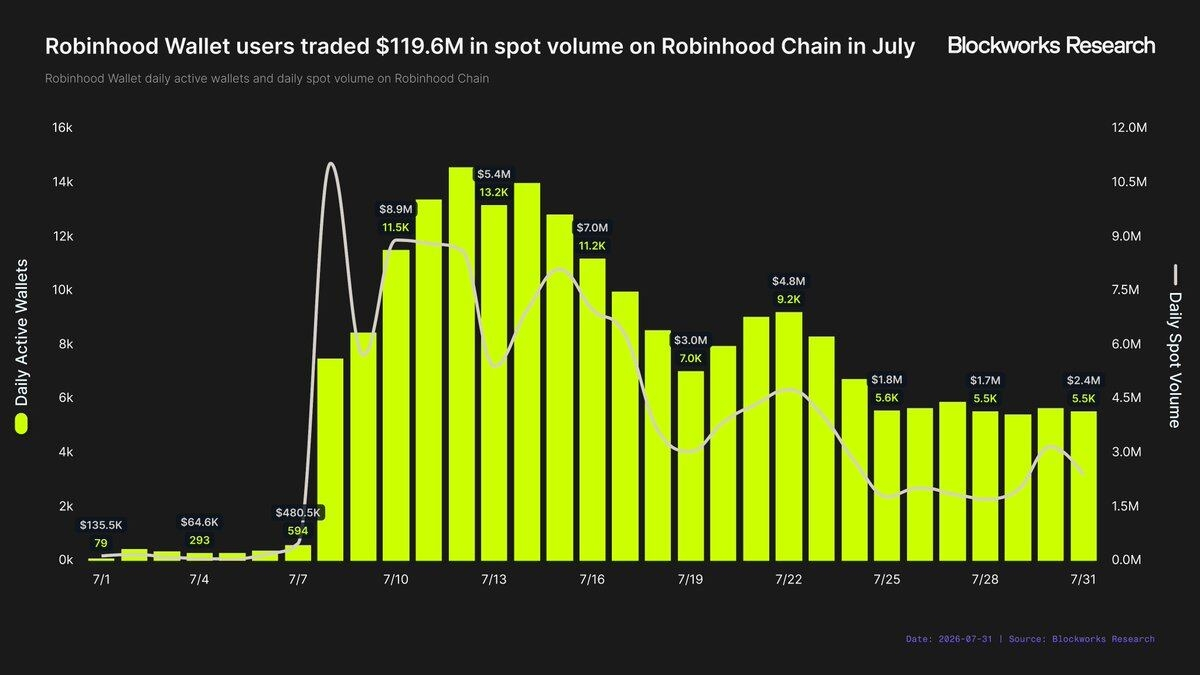
Robinhood Chain上の活発さだけを見ると、Robinhood Walletユーザーは7月に1.196億ドルの取引高を生み出しました。日次取引高は7月8日に1,100万ドルのピークに達し、当月最後の週には日平均210万ドルまで落ち込みました。Robinhood Walletの7月の平均アクティブウォレット数も、7,000弱にわずかに届かない程度でした。本分析ではシビル攻撃のフィルタを適用していないため、実際の独立ユーザー数はさらに少ない可能性があります。
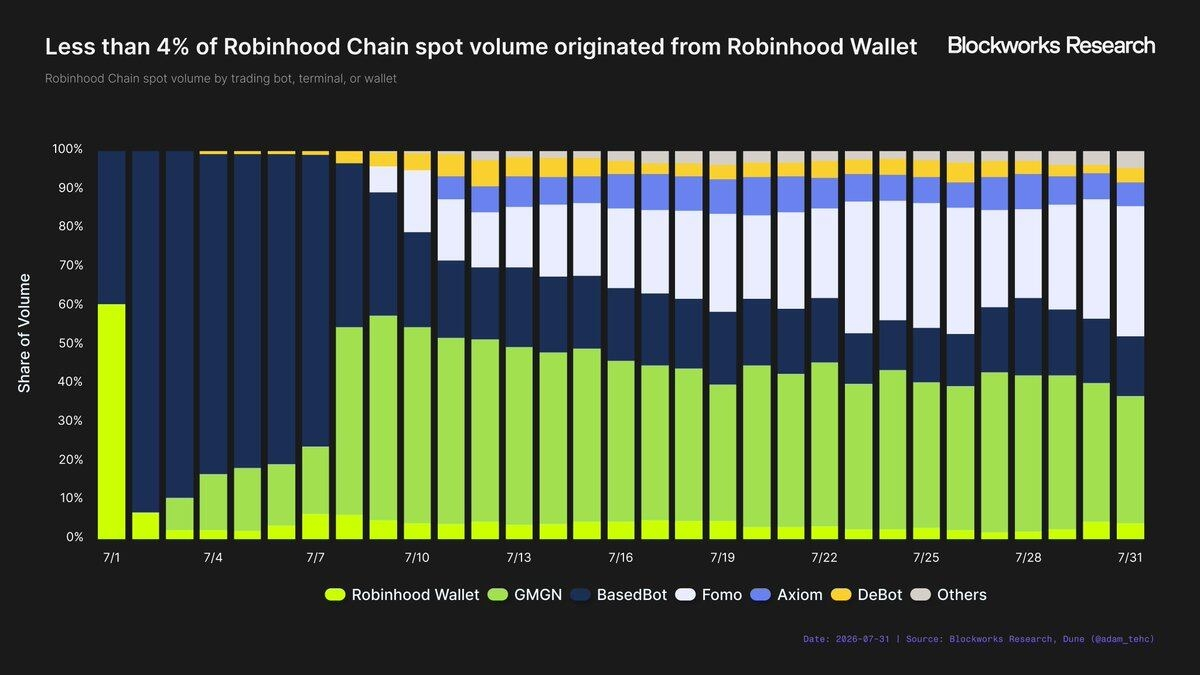
Robinhood Chain上のより広範なウォレットおよび取引アプリのエコシステムと比べると、Robinhood Walletは比較的小さなプレイヤーです。追跡対象のウォレットおよび取引アプリが7月に生み出した取引高は合計30.8億ドルで、Robinhood Walletはその1.196億ドルを占め、マーケットシェアは4%未満でした。ただし、これらアプリの取引高は主にヘビーユーザーによって牽引されています。Robinhood Walletは日平均アクティブウォレット数ランキングでは4位に位置する一方、取引高ランキングでは6位です。
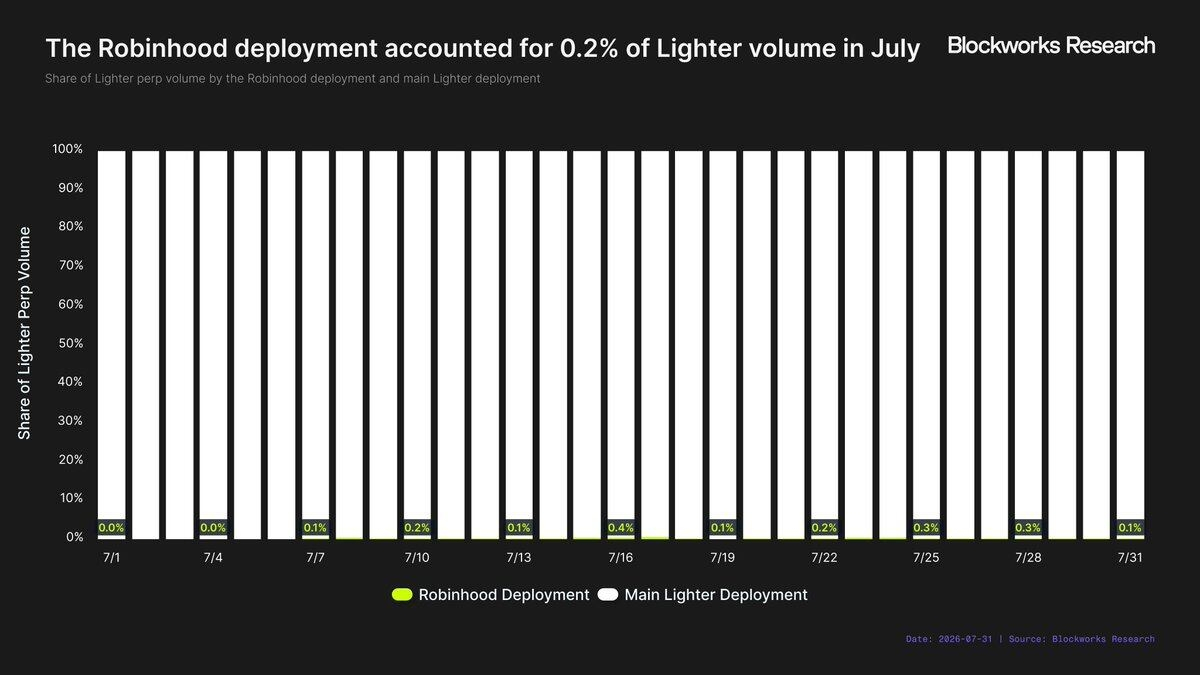
Lighterの統合は、Robinhood Wallet配信の価値が限定的であることをさらに裏付けています。Walletが統合された以降、LighterのRobinhoodデプロイは、その無期限先物総取引高の0.2%にしか占めていません。7月の数字は8,680万ドルで、同月にRobinhood Walletが生み出したスポット取引高を下回っています。
より憂慮すべきなのは、LighterがRobinhood Walletを通じて無期限先物の取引を直接インセンティブで後押ししていることです。これにはLITトークンを1,100万枚割り当てており、現在の価値は約2,500万ドルに相当します。たとえ現時点の取引高が少ないとしても、それはインセンティブによって押し上げられている可能性が高く、それらの報酬がなければさらに低かったでしょう。現状では、Robinhood Walletの配信だけでどれほどの収益が得られるのか、結論を出すのは難しい状況です。
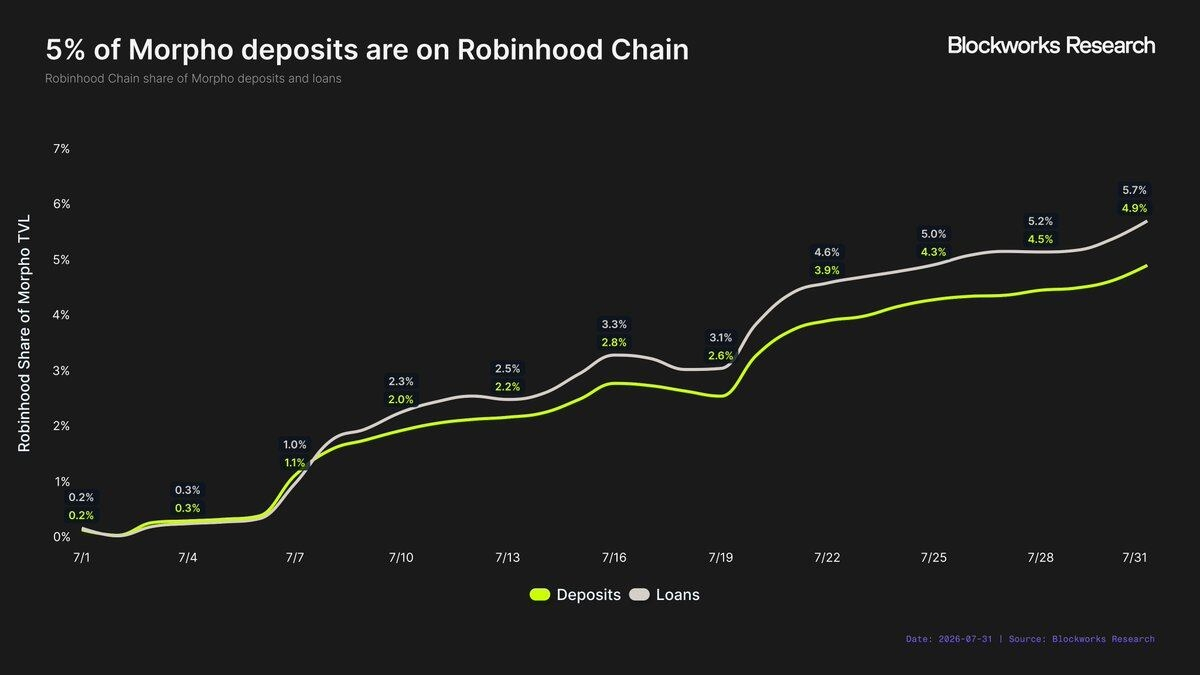
Robinhood Walletが提供する配信価値は限られている可能性がありますが、Robinhoodメインアプリはまったく別物です。Morphoが最も分かりやすい例です。Robinhoodユーザーはメインアプリを通じて直接ステーブルコインをMorphoに預け入れ、インセンティブ付きで年率7%の利回りを得られます。7月末時点で、Robinhood Chain上にデプロイされたMorphoのマーケットは、Morphoの総預金の5%を占め、全ローンのほぼ6%を占めています。ローンチしてわずか1カ月で、Robinhood ChainはMorphoの第3位TVL市場になりました。
このTVLの一部もインセンティブによって押し上げられている点は認めるべきです。それでも、Robinhoodメインアプリによる配信とRobinhood Walletによる配信の違いは依然として大きいです。完璧な同種比較ではないものの、Robinhood ChainはMorphoの総預金に占める比率が、RobinhoodがLighterの無期限先物総取引高に占める比率の25倍です。
そのため、Robinhoodの配信価値に関する初期の結論は割れていました。Robinhoodメインアプリへ直接統合できるプロトコルにとっては配信価値が非常に高いように見える一方で、Robinhood Walletの配信だけでは魅力が大きくありません。Walletの統合が最終的にメインアプリへの到達の足場(踏み台)として機能しない限り、プロトコルがそれに対して意味のある経済的な利益を犠牲にする理由を理解しづらいでしょう。
もちろん、この結論は2つの初期事例に基づくにすぎません。Robinhoodはアプリ層の配信取引を、より広範な戦略として公式に打ち出してはいませんし、そうした提携をどの程度進めるつもりなのかも不明です。しかしこれまで観察された違いは明確で、大きいものです。Robinhoodの配信能力の本当の価値は、「Robinhoodというブランドに紐づくこと」や「Robinhood Chain上にデプロイされていること」ではなく、Robinhoodのメインアプリに直接到達できることにあります。
Robinhood Chainは暗号ビジネスを再び活性化できるか
本レポートは、核心的な問いから始まります——Robinhood Chainは暗号を、Robinhoodの成長を意味ある形で押し上げる存在として再び位置づけられるのか?
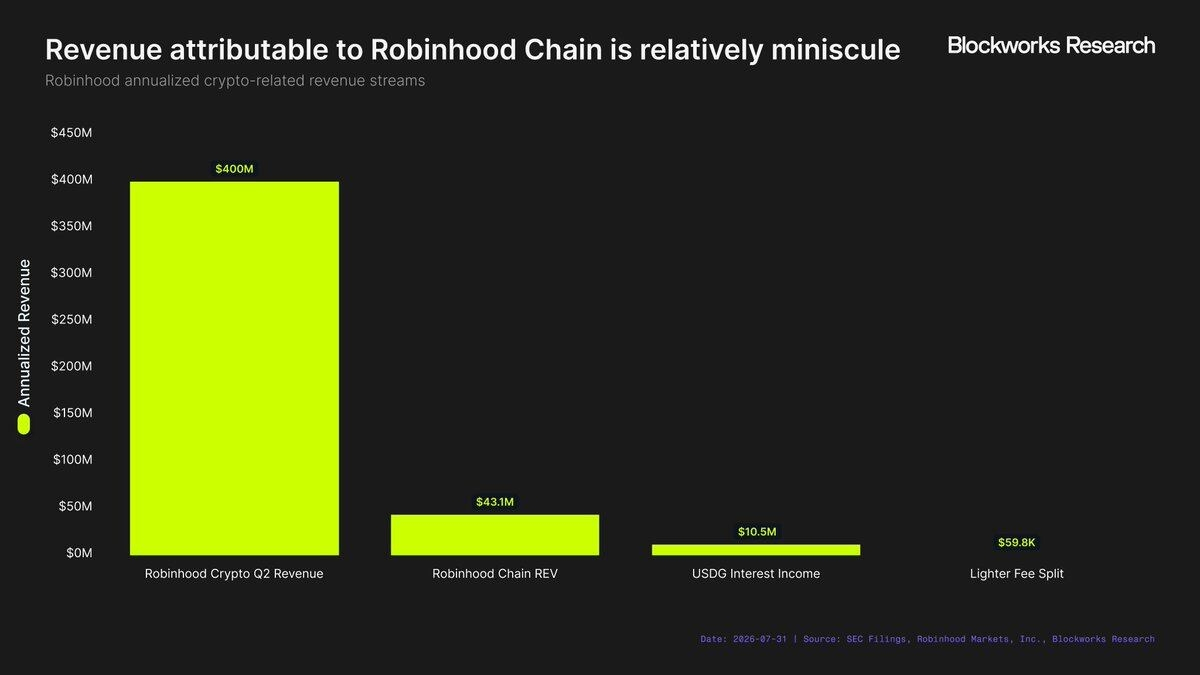
初期データはかなり明確な絵を描いています。Robinhood Chainはブロックチェーンとしては目覚ましい成功を収めていますが、まだRobinhoodの事業への意味ある貢献者にはなっていません。Robinhoodの第2四半期の暗号収益は1億ドルで、年換算約4億ドルです。これに対し、Robinhood Chainに関連する既知で定量化できる収益フロー(チェーンREV、USDG利息収益、Robinhoodが分配するLighterの手数料)を合計して年換算すると、わずか5,480万ドルで、Robinhoodの暗号ビジネス年換算収益の14%にとどまります。もちろん、この比較はRobinhood Chainの初月データを年換算したものにすぎず、長期の収益ポテンシャルと誤認すべきではありません。
率直に言うと、ネットワーク収益だけではRobinhood ChainはRobinhoodに実質的なインパクトを与えることは決してありません。ブロックスペースはすでに商品化しきっており、L2全体の収益市場も小さすぎます。もしRobinhood Chainが暗号を再びRobinhoodの成長を意味ある形で押し上げる存在にするなら、同社はインフラ層の上にある経済活動をマネタイズする必要があります。
最も明確な道筋はステーブルコインです。TetherとCircleは、ステーブルコイン準備金が生む利息収益がどれほど大きくなり得るかをすでに証明しています。利回りを3.5%とすると、USDGの供給が10億ドルごとにRobinhoodは年換算3,500万ドルの収益を得ます(関連する利息収益をすべて保持する前提)。供給が100億ドルに達すれば、この数字は毎年3.5億ドルまで増え、Robinhoodの現在の暗号ビジネスの年換算収益とほぼ同水準になります。これは一朝一夕には実現しませんが、Robinhoodの規模と体量を踏まえれば、到達目標としては十分に現実味があります。
アプリ配信(ディストリビューション)は、もう一つ注目すべき機会です。Robinhoodは、ほかのほとんどすべてのブロックチェーンに欠けているものを持っています——巨大な個人投資家層に直接リーチできることです。もしオンチェーンのプロトコルが、これらのユーザーにアクセスするための費用を支払う、あるいはRobinhoodと収益を分け合う用意があるなら、Robinhoodはチェーン自体が生み出す手数料だけに頼らず、その配信能力を現金化できます。初期の結果は、プロトコルがRobinhoodのメインアプリに統合されると、この戦略が確かに機能することを示しています——ただし、Robinhood Walletによる配信価値自体はごくわずかでした。
別の可能性として、RobinhoodはRobinhood Chainを独立した“稼ぐ”ビジネスとして見ていないのかもしれません。むしろ、このチェーンをユーザー入口およびコンバージョン経路として位置づけている可能性があります。Robinhood Chainは、より広いRobinhoodエコシステムへユーザーを導く前に、トークン化された資産に触れさせ、その後に株・オプション・暗号などの商品へ取引を広げる集客ツールとして機能できるかもしれません。このモデルでは、そのチェーンの価値はネットワーク収益に必ずしも表れず、Robinhoodの他領域での利用度と収益の増加として現れるのです。
本レポートの冒頭で提示した問いへの答えは、現時点でも「いいえ」のままです。Robinhood Chainは、Robinhoodの成長を意味ある形で押し上げる推進力にはまだなっていませんし、ネットワーク収益だけでは決してその状態には到達しません。最終的に答えを「はい」に変えるには、RobinhoodはUSDGの規模を拡大するか、Robinhoodメインアプリのユーザー配信能力を商業化する必要があります。そうでなければ、Robinhood Chainの財務価値はおそらく間接的なものにとどまり、Robinhoodの事業をすでに押し上げている高付加価値プロダクトの集客ツールとして機能するに過ぎないでしょう。
原文リンク