


原文タイトル:HyperliquidのRWAパーペットのブームが、HYPEを支える収益を食い荒らしている
原文作者:Shaurya Malwa、CoinDesk
原文編集:Chopper、Foresight News
ハイパーリキッドの取引所における先物契約の建玉(保有高)が過去最高を更新した一方で、取引所が確保できている取引手数料収入は不 断に目減りしている。
7月13日、同プラットフォーム上でトレーダーが保有するレバレッジ建玉の総規模、すなわち未決済建玉高が11 0億ドル超まで上昇し、2026年のハイパーリキッドにおける最高記録を達成した。過去30日間で、ハイパーリキッドの無期限先物の総取引高は約1780億ドルに迫っている。現在、すべての中央集権型取引所を含めると、ハイパーリキッドは世界の無期限先物建玉の約9%を引き受けており、5月末時点ではその比率は7%に満たなかった。
しかし、プラットフォームの収益は逆方向の動きを見せています。DeFiLlama のデータによれば、Hyperliquid のプロトコルの総収益は2025年の第3四半期に約3.57億米ドルのピークに達した後、四半期ごとに下落し、まず2.95億米ドル、次いで2.17億米ドルまで低下、2026年の第2四半期の収益は約2.02億米ドルでした。取引件数が増え続ける一方で、プラットフォームの収益は高値から43%下落しています。
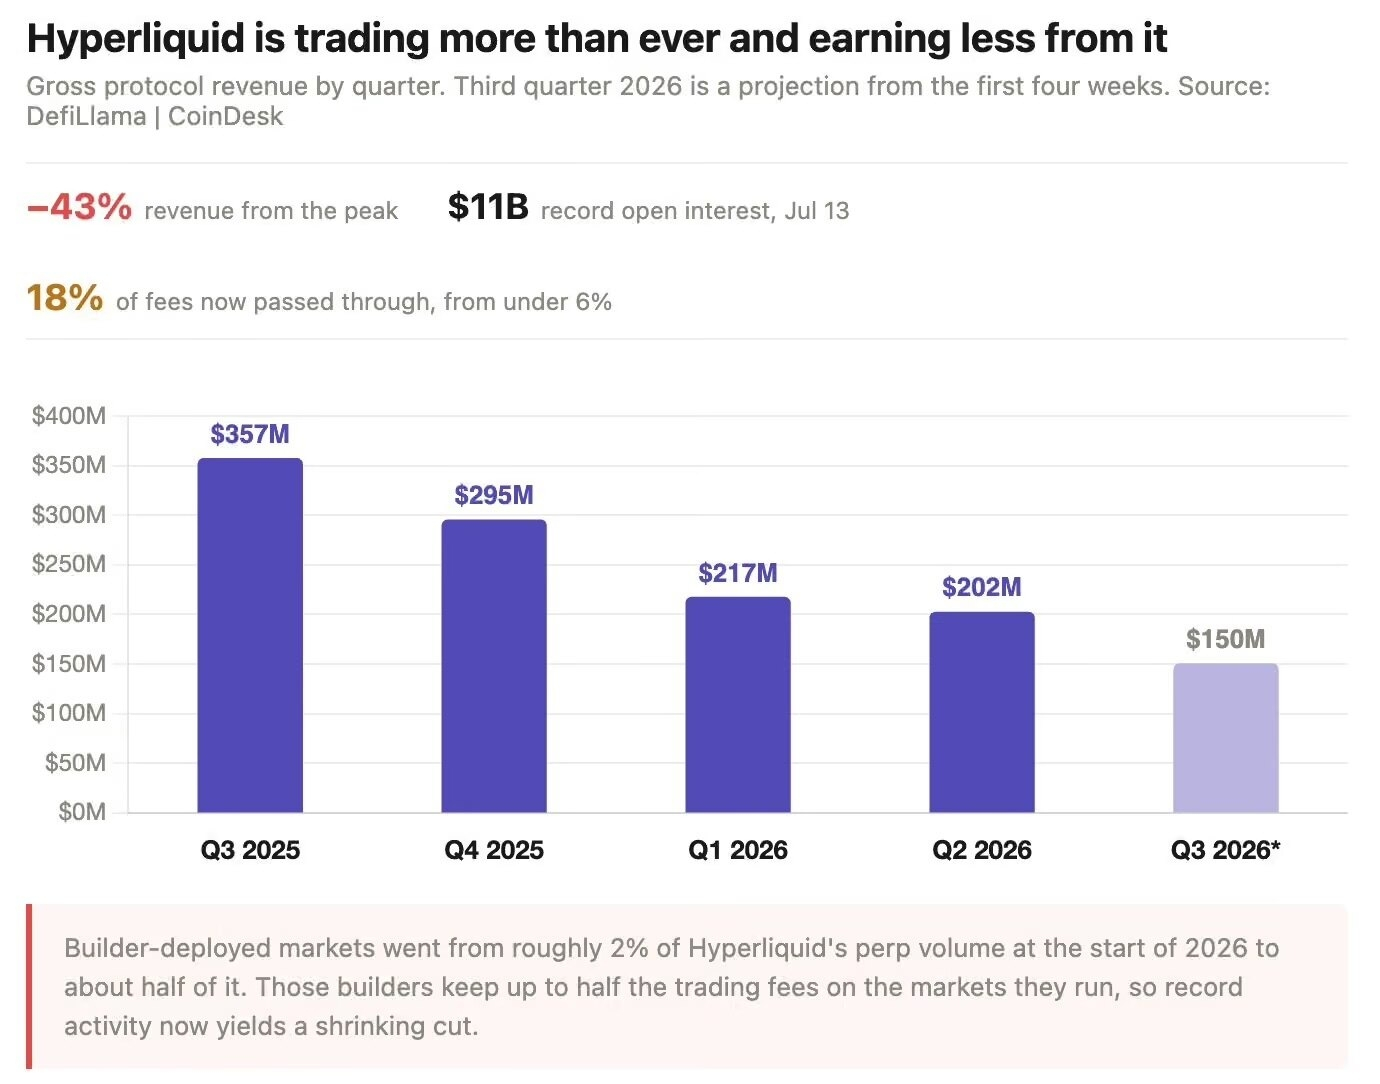
Hyperliquid のプラットフォーム収益は4四半期連続で下落
Hyperliquid の改善提案 HIP‑3 は、なぜプラットフォームが自社業務から生じた利益をすべて保持できないのかを説明できます。2025年10月以降、誰でも 50万枚のHYPE(現在の価格で約2800万米ドル)を担保として拠出すれば、Hyperliquid の注文板上に自分自身のパーペチュアル(無期限)契約のマーケットを展開でき、さらに取引手数料の最大半分を持ち帰ることが可能です。
2026年の初めに、外部開発者がデプロイしたこの種のマーケットは Hyperliquid のパーペチュアル取引量のわずか2%にすぎませんでしたが、現在その比率は約50%にまで近づいています。
収入データは、分配によって生じる影響を直観的に示しています。Hyperliquid は、開発者、市場メイカー、ならびにプラットフォームの流動性リザーブに対し、手数料の一部を直接返還しており、2025年の第2四半期には総収入に占める割合がわずか6%でした。1年後には、その割合は18%に達しています。
第2四半期、Phantom のようなフロントエンド経由のルーティングで生じた開発者手数料収入は約1600万米ドルでしたが、この金額はすべてコスト支出として計上され、1円も残らず外部へ流れています。いわゆる振替処理(パススルー)された資金です。
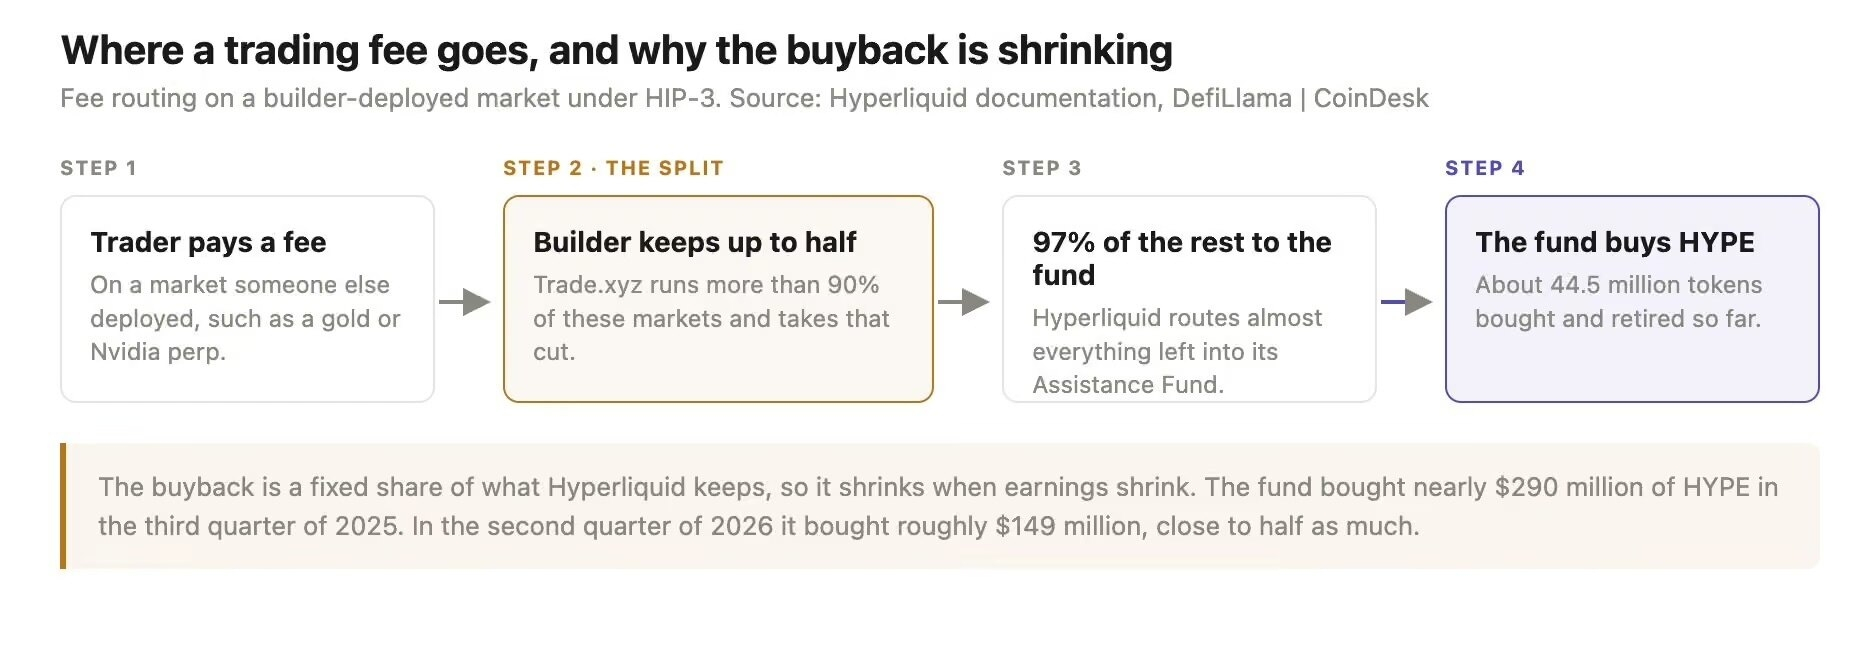
取引手数料の流れ
取引者が次々と流入してくる原動力は、これらの第三者マーケットに登場した新しい取引商品です。現実資産(RWA)のパーペチュアル(無期限)契約です。原油、金、NVIDIA、Tesla、ナスダック100の連動商品に加え、未上場企業の契約として SpaceX のようなものもあります。今月の未決済建玉規模は新記録となる 36億米ドルに達し、ビットコインを上回って、プラットフォームの最大規模の取引市場になりました。
7月13日〜7月19日、トークン化株式および商品先物契約の取引高は250億米ドルに達し、当週の総取引高の52%を占めました。これは暗号資産のパーペチュアル先物を初めて上回った割合です。これらの契約はステーブルコインで決済され、満期日がありません。ニューヨーク証券取引所が休みの週末でも取引できます。日曜の午前2時に NVIDIA のレバレッジ契約を取引したいとしても、同様の選択肢は市場にほとんどありません。
とはいえ、この成長局面は単一の主体に大きく依存しています。Trade.xyz は HIP‑3 の仕組みにおけるオープン・インタレスト(未決済建玉)の90%超を占めています。つまり Hyperliquid の目覚ましい記録の多くは、このデプロイヤー(展開者)のオラクル選定、証拠金パラメータの設定、そしてリスク管理能力に強く左右されるということです。
先週月曜、このモデルに潜むリスクがすでに露呈していました。韓国の取引時間前(プレマーケット)で流動性が薄い取引プラットフォームで大口の約定が発生し、それが直接 Trade.xyz の SKハイニックス契約を19%急落させ、大量の強制清算(爆死)を引き起こしました。その後、この機関は損害を被ったユーザーへの補償に同意しています。
Hyperliquid は取引手数料の約97%を援助基金に注入します。この基金は公開市場で買い戻し、HYPE トークンをバーン(消却)します。これまでに総供給のうち約4450万枚の HYPE が消却されました。買い戻し金額はプラットフォームの収益と直接連動しており、収益が下がれば買い戻し規模も縮小します。2025年の第3四半期、基金は約2.9億米ドル相当の HYPE を買い戻しました。2026年の第2四半期の買い戻し規模は約1.49億米ドルで、ほぼ半減です。
CoinDesk のデータによると、先週金曜の HYPE の見積り価格は約55米ドルで、週次で下落5%でした。6月16日の過去最高値である約77米ドルと比べると下落幅は約28%です。年率換算の約7.85億米ドルのリターンで計算すると、このトークンに対応する流通時価総額ベースのPERは約16倍、完全に希薄化した場合のPERは約70倍です。
過去1か月で、Multicoin Capital や Bitwise などの機関保有者は、大口の HYPE トークンをすでに取引プラットフォームに送金しています。
Hyperliquid のエコシステムは実際には非常に薄いです。CoinGecko が追跡する48の Hyperliquid 系トークンのほぼすべての時価総額は、HYPE に集中しています。2位と3位はそれぞれ Ethena の USDe(約45億米ドル)と USDT0(約40億米ドル)で、いずれも外部発行であり、クロスリンク(別チェーンからの連携)されたステーブルコインです。プラットフォームネイティブで発行規模が最大のトークンは PURR ですが、時価総額はわずか5300万米ドルで、HYPE の時価総額の0.5%にも満ちていません。市場が HYPE に付ける評価は、豊かなネイティブ・アプリのエコシステムではなく、主として Hyperliquid 取引プラットフォーム自身のビジネスモデルに由来しています。
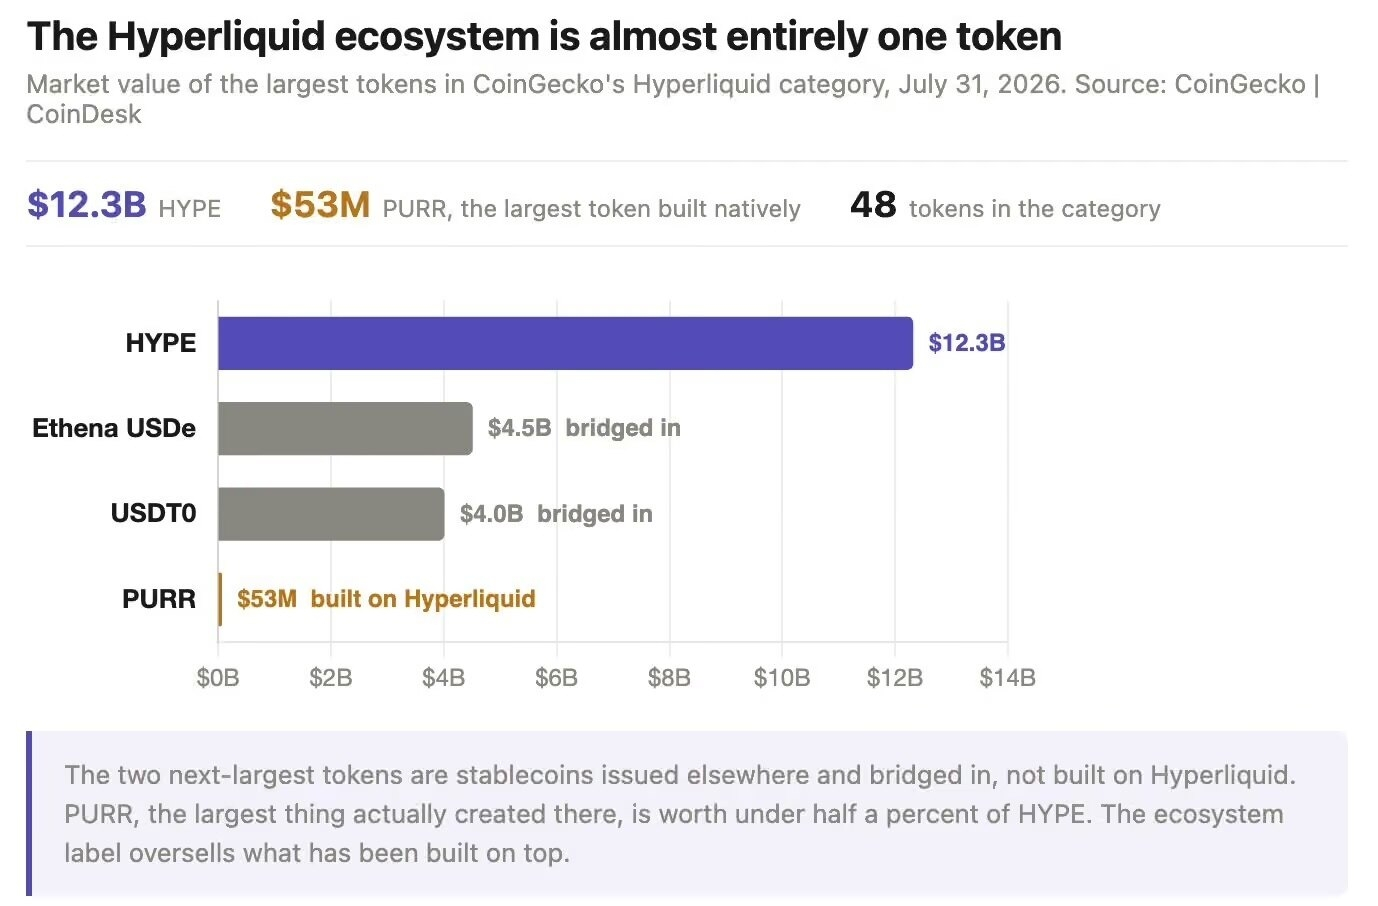
Hyperliquid のエコシステム価値は HYPE に集中
トークン供給と規制当局が同時に圧力をかけます。8月6日、約1000万枚のHYPEが中核的なコントリビューター(貢献者)へアンロック(解除)され、現値換算で約5.5億米ドルに相当します。今後のアンロックは月次で継続し、2027年まで続く一方、HYPE の流通総量はわずか2.22億枚です。
7月17日までの週、HYPE 現物ETFは、設定開始以来初めて単週で資金の純流出が発生し、規模は約700万米ドルでした。これにより、9週連続の資金流入が途切れました。シンガポール金融管理局 MAS は6月末にこのプラットフォームを投資家リスク警告リストに載せており、英国もすでにリスクを警告しています。CME や ICE の幹部も、米国のCFTCに対して、大口商品の無期限先物契約業務の調査を促しています。
競争は、思いがけないところからもやってきます。証券会社の Robinhood は Robinhood Chain を開始してわずか1か月で、ミームコインの分野における分散型取引プラットフォームの1日清算量(日次の清算高)はすでに6億米ドルを突破しました。統計の定義によっては、その日次の投機的取引の活発度は Hyperliquid をすでに上回っています。
もちろん、以上のことが、このプラットフォームがすでに失敗に向かっていることを意味するわけではありません。ARK の調査によれば、7月31日時点で Hyperliquid と Pump.fun の合計は、暗号資産アプリ全体の売上の67%を占めています。Grayscale もかつて Hyperliquid を Amazon の AWS に例えました。外部開発者がプラットフォーム上に製品を構築し、プラットフォームは取引全体から取り分として分配を受け取る、という構図です。
しかし、この類推がまさに現状の問題を言い当てています。2026年の第3四半期の最初の4週間で、Hyperliquid の総収益は約4500万米ドル。もしこのペースが続けば、今四半期の総収益は約1.5億米ドルに近づき、4四半期連続で収益が下落することになります。さらに、HYPE トークンを支える買いの勢いも、その分さらに弱まります。
原文リンク