

連邦準備制度(FRB)の当局者が金利を調整すると、リスク市場は同じ合図に反応するシンクロナイズドスイマーのように一緒に動きます。
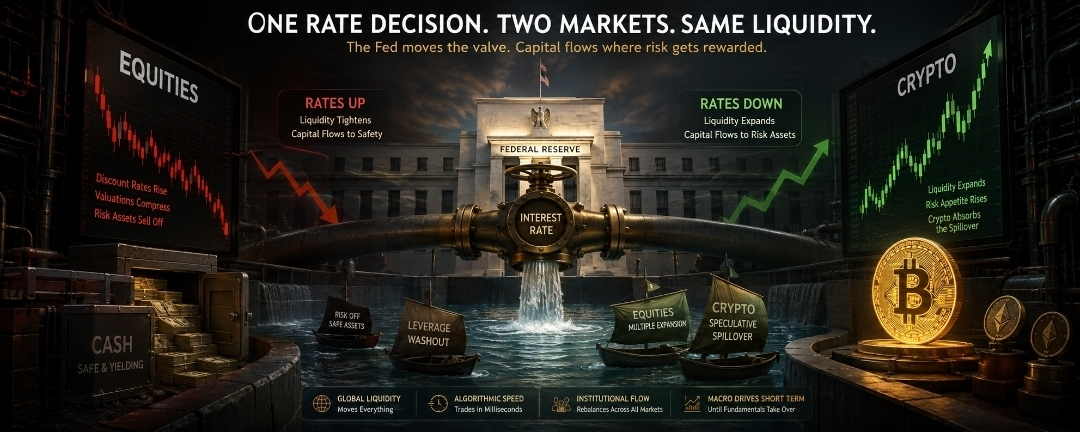
流動性の蛇口を監視するトレーダーは、中央銀行が世界の資本コストを左右していることを理解しています。金利決定は単なる政策統計ではありません。資本が自由に流れるのか、それとも現金の金庫に閉じ込められるのかを決めるマスターバルブなのです。金利が高止まりしていると、借り入れが高くつくため、資本は安全な現金関連の投資商品へ後退します。FRBが金利を引き下げると、銀行エンジンに安い流動性を注入し、資金は急速に株式へ広がり、さらに暗号資産と並んで動きます。米国の10年国債利回りが変動すると、マクロの各デスクで即座に再評価が起きることから、私たちはその反映をはっきりと確認できます。
金利サイクルを追跡する枠組みを持つマクロの戦略家なら、株式とビットコインが同じ「リスク資産」全体のスペクトラム上にあることを理解している。多様な機関ポートフォリオに資本を配分する投資家は、大きなマクロ経済の変化の局面では、テック株とビットコインを同様の視点で見ている。高金利は成長企業の割引率を押し上げ、将来利益のバリュエーションを圧縮する。その同じメカニズムがデジタル資産にも影響する。投資家は、利回りを生まないトークンをリスクフリーの国債利回りと比較して評価するからだ。したがって、債券利回りが上昇すると、両市場は足並みをそろえて売られる。
世界の金融システムを、資本がグローバル市場を通じて絶えず循環する巨大な水の貯水池だと考えてみよう。ベンチマーク金利は、資本の総流出を左右する主要なダムのゲートの役割を果たしている。FRBがそのゲートを下げれば、流動性があふれ出し、港にいるすべての船が持ち上がる。株式市場ではマルチプルが瞬時に拡大し、暗号は投機的なあふれを吸収する。市場が金利そのものの意思決定に即座に反応する場合もあれば、トレーダーが次に何が起きるかを推測するため、付随する政策声明の分析にしばらく時間を費やす場合もある。
多くのアナリストは、ビットコインが伝統的な株式市場から完全に切り離されていると誤って考えがちだが、市場の現実は別の物語を示している。スポットETFを買い入れたウォール街の機関投資家は現在、マクロ・ポートフォリオの中で暗号資産をハイベータのテクノロジー・ポジションとして扱っている。投資家としての実務においてトレーダーから信頼される機関ポートフォリオマネージャーは、中央銀行の発言を耳にした瞬間にリスク・ポジションを即座にリバランスする。したがって、急なタカ派への転換は、株式デスクでも暗号の流動性プールでも、即時のデレバレッジを引き起こすことになる。
この相関のメカニズムは、グローバルな流動性に左右され、その中核となる仕組みが、すべての金融市場においてリスクがどう価格付けされるかを決めている。借入コストが低下すると、投資家はグロース株でより高い利回りを求める一方で、同時にデジタルの希少性を買い上げる。逆に資金が引き締まると、レバレッジが洗い流されるため、両資産クラスがいずれもベースラインのバリュエーションへ後退する。
現代の金融における資本配分は、ミリ秒単位で複数の資産クラスにわたって取引を執行するアルゴリズムの流動性モデルに依存している。数十億ドル規模のブックを管理するディーラーは、株式へのエクスポージャーを削るのと同じタイミングで、暗号のデリバティブ会場からレバレッジを解消する。複数の市場サイクルにまたがる実績を持つ熟練のファンドマネージャーは、流動性の変化が伝統的な株式とデジタル・トークンの間で差別されないことを知っている。
このダイナミクスを理解するには忍耐が必要なので、市場参加者は、しばらくの間はマクロ政策が短期の値動きを支配すると見込むべきだ。将来的には、ビットコインの通貨としての成熟が進むにつれて、完全にデカップリングされる可能性もあるが、少なくとも今日では、それは依然としてFRBのバランスシートと結び付いている。
現代のトレーダーにとっての最終的な気付きは、ビットコインがフィアット通貨に対して「真空の中」で取引されているのではなく、むしろ世界の中央銀行の流動性がもたらす総量に対して取引されている、という点だ。