

直近でBitgetにおいて、$TUTという低流動性アルトコインが大きく変動し、上下に急な刺さり(急騰/急落)や、先物ユーザーの大量ロスカット(大規模清算)といった事案が発生しました。
この種の出来事は、より深い問題を反映しています:
長期の弱気相場環境では、取引所の運営・管理の難易度が急速に上がっています。
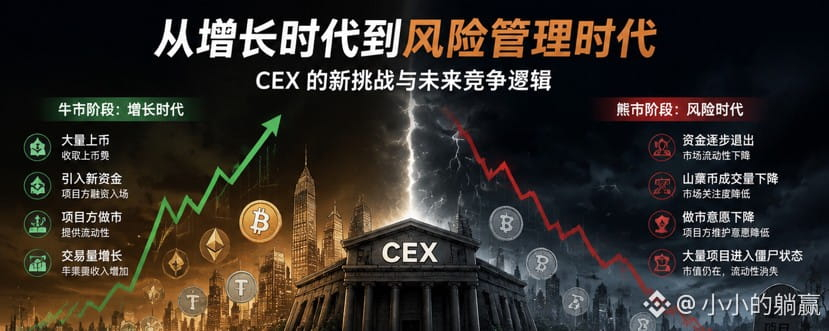
過去の好景気サイクルでは、取引所の成長ロジックは非常に明確でした:
上場数の増加 → 新規プロジェクト資金の流入 → プロジェクト側がマーケットメイク → ユーザーの取引増加 → 手数料の増加。
大量の新規資産は意味する:
新規ユーザー;
新しい物語(ナラティブ);
新規資金;
新たな取引量。
そのため、取引所は資産カバレッジを拡大する傾向があります。
しかし弱気相場はすべてを変えた
資金が徐々に市場から退出していくと:
アルトコインの取引量が低下;
市場の注目度が下がる;
マーケットメーカーの収益が低下;
プロジェクト側の流動性維持への意欲が低下します。
大量のプロジェクトが参入し始め:
「ゾンビ状態」。
表面上は:
時価総額はまだ存在する;
トークンはまだ取引されている;
順位もまだ上位にいる。
しかし実際には:
板の厚みが低下;
売値と買値のスプレッドが拡大;
大口資金がスムーズに入出金できない。
つまり:
時価総額は消えていないが、実際の流動性はすでに消えている。
低流動性の資産 + 高レバレッジ = 極端なリスク増幅装置
このような環境では:
低流動性のアルトコインにさらに重なると:
無期限先物;
高レバレッジ;
個人投資家の集中取引;
その結果、激しい変動が起きやすくなる。
理由はとてもシンプルです:
流動性が低いほど:
少額の資金でも価格に影響しやすい。
価格変動が大きいほど:
より簡単に発動します:
損切り;
強制清算;
大規模ロスカット(清算)。
最終的に形成される:
価格変動 → 大規模清算 → 流動性の低下 → さらに大きな変動。
取引所にとって、リスクは変化しています
過去に取引所が持っていた最大の競争力:
上場スピード;
銘柄数;
レバレッジ倍率;
手数料の優遇;
リベート比率を引き上げる。
しかし将来は、これらの優位性が徐々に低下していく可能性があります。
保有資産が多いほど、必ずしも価値が高いとは限りません。
大量の低品質資産は逆に増やします:
1. ユーザーの信頼リスク
ユーザーは区別できない:
市場の流動性の問題;
マーケットメイクの問題;
プラットフォームのリスク管理の問題。
最終的には、次に帰結:
「取引所に問題がある。」
2. 規制リスク
業界が成熟するにつれ、規制当局は関心を持つ可能性があり:
上場基準;
市場操作のリスク;
レバレッジ制限;
リスクの開示。
取引所はますます証券市場に近づき、より多くのマーケット管理責任を負う必要があります。
3. ビジネスモデルのリスク
過去:
コインが多いほど → 取引が多いほど → 収益が高い。
将来:
おそらくこうなる:
資産の質が高いほど → ユーザーの信頼が強くなる → 長期価値が高くなる。
CEXの将来の競争ロジックは変わっていく
将来の取引所の競争は、もはや単に:
「どの取引所がより多くのコインを上場する?」
しかし実際には:
1. 資産の選別能力
長期的に存在する価値のあるプロジェクトは?
どの資産を退出させるべき?
2. 流動性管理能力
どうやって保証する:
ディープさ;
価格の公正さ;
極端な相場でも安定。
3. リスクコントロール能力
どうやって回避するか:
極端なピン刺し(急な突き上げ/突き落とし)。
大規模清算の連鎖;
ユーザーの信頼危機。
CEXは「カジノモデル」から「金融機関モデル」へ変わっている
初期の暗号資産取引所:
それはもっとカジノに近い。
コア:
より多くのユーザー;
より多くの取引;
より多くのレバレッジ。
カジノの規模が大きいほど、収益が高い。
将来の取引所:
より近いのは:
証券会社;
取引市場;
金融インフラ。
コア:
リスク管理;
資産の質;
コンプライアンス能力;
ユーザーの信頼。
まとめ
弱気相場で本当に淘汰されるのは、取引量が小さいプラットフォームとは限らず、リスク管理能力が不足しているプラットフォームです。
過去:
リベート比率の引き上げ、高レバレッジ、上場数の多さが成長を決める。
将来:
資産の選別能力、流動性管理能力、リスクコントロール能力が、生存を左右する。
CEX業界は、従来の金融と似たような発展プロセスを経験しています:
「急成長の時代」から、「リスク管理の時代」へ。
最終的に残るのは、最も多くの銘柄を持つプラットフォームとは限らず、金融機関に最も近いプラットフォームです。
第1段階:成長の競争。
第2段階:透明性の競争。
第3段階:リスク管理の競争。
将来のトップCEXの堀(参入障壁)は、おそらくこの3段階の総合力です。