

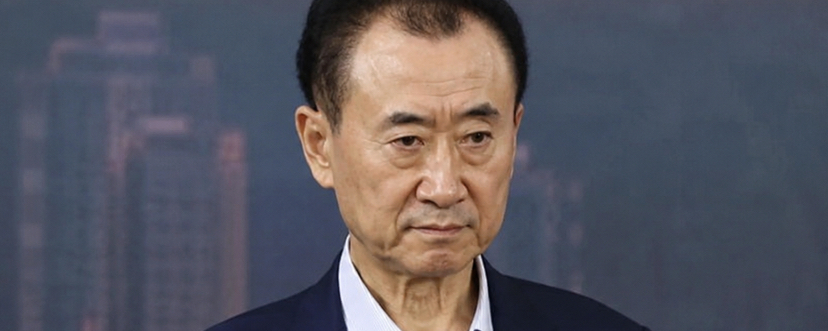

王健林に対する高額制限措置は、直近で解除された。
これまで、約1億8600万元に及ぶ執行案件に同時に関与していたため、大連ワンダグループ、万達地産集団有限公司、王健林などが高消費の制限措置を受けた。以後、関連する制限措置は解除された。
その一方で、最近王健林が公の場に姿を見せた写真が注目を集め、多くのネットユーザーが、以前に比べて明らかに痩せていることに気づいた。
しかし「痩せた」ことの裏で、実際に注目すべきは個人の状態の変化ではなく、次の点です:
ワンダと王健林が、ある意味では中国の不動産「黄金時代」の転換を映す縮図になった。
ワンダ:資産拡張の時代からキャッシュフローの時代へ
不動産が高速成長していた局面では、ワンダは非常に成功したビジネスモデルの一つを代表していた:
土地を買う→広場を建てる→運営を保有する→資産が値上がりする
あの時代は:
土地が継続して値上がりした;
資金調達環境が緩い;
都市の拡張が急速;
商業不動産の需要が伸びた。
規模それ自体が競争力。
そのため、高レバレッジによる拡張モデルは企業価値を素早く大きくすることができる。
だが新しい不動産の周期に入ると:
不動産のレバレッジ解消;
資金調達環境の変化;
消費成長の鈍化;
商業不動産の競争が激化;
過去に資産拡大に依存するモデルが、次第に圧力を受け始めた。
そのため万達は選択した:
一部の資産を売却;
負債を減らす;
海外での拠点展開を縮小;
中核事業に集中。
これは、資金の持ちが断たれたことで危機に向かう一部の不動産企業とは異なる。
ワンダは、どちらかというと:
旧来の成長モデルが機能しなくなった後、ビジネスモデルを自ら調整した。
BitMEX:暗号業界での類似事例
これに、人はBitMEXを連想する。
BitMEXはかつて、無期限先物(パーペチュアル)契約のモデルを切り開いた。
暗号市場の初期には:
無期限契約は意味する:
高い取引量;
高レバレッジ需要;
プロの取引ユーザー;
巨額の手数料収入。
無期限契約が、過去に輝いた数多くの取引所を生んだ。
しかしその後:
Binance;
Bybit;
OKX;
無期限商品の規模化を行い、さらに拡張:
現物;
ウォレット;
Web3エコシステム;
グローバルなユーザー体系。
競争ロジックが変化した:
過去は:
取引プロダクトを生み出した者が、先行する。
いま:
完全な金融エコシステムを持つ者が、より有利だ。
BitMEXの問題は、創造力が足りないことではなく、次の点です:
ある時代を作り上げたが、次の時代への転換を完全にはやり切れていなかった。
2つの事例の背後にある共通の法則
ワンダの過去の強み:
資産規模;
土地資源;
拡張スピード。
BitMEXの過去の強み:
プロダクトの革新;
先行者利益;
プロのユーザー。
だが時代が変わると:
過去の強みが、将来の競争力に自動的に変わるとは限らない。
企業が景気循環を乗り越えられるかを本当に左右するのは:
旧来のモデルが機能しなくなる前に、新しいモデルへの転換を完了できるか。
CEX業界まで波及:次の淘汰は「モデルの遅れ」から来るかもしれない
現在の暗号取引所も、同様の転換を経験している。
過去のCEXの競争は:
リベート率;
高レバレッジ;
高いコイン数;
素早く取引量を獲得。
このようなモデルは、強気相場では非常に有効だ。
しかし今後、競争は変わる可能性がある。
単に:に依存していたから。
手数料収入;
先物(契約)取引;
コピーコインの熱;
成長余地は下がりつつある。
今後の取引所は、新しい「堀(囲い)」を築く必要がある:
1. エコシステム能力
含む:
ウォレット;
オンチェーン・エコシステム;
DeFiの入口;
ユーザーの資産管理。
2. コンプライアンス能力
特にRWAの発展に伴い:
株式トークン;
ゴールトークン;
コモディティトークン;
取引所はますます伝統金融に近づいている。
将来、監督・規制対応能力そのものが競争力になる。
3. 資産の入口能力
今後の競争は、単に:ではない。
「ユーザーはどこでBTCを取引しているのか」。
ではなく:
“ユーザーはどこで、すべてのデジタル資産を管理しているのか”。
含む:
BTC;
米国株;
金;
国債;
RWA資産。
最終判断
未来に淘汰されるのが必ずしも小さな取引所とは限らない。旧来の成長モデルにとどまり、金融エコシステムのアップグレードを完了できないプラットフォームこそが淘汰される可能性がある。
過去は:
取引量、レバレッジ、リベートが成長を決める。
今後:
エコシステム、コンプライアンス、資産の入口が長期生存力を決める。
王健林とBitMEXは、それぞれ伝統的な不動産と暗号業界という、異なる2つの周期における転換点を象徴している。
共通の問題はすべて:
ある時代があなたに与えた優位性が徐々に失われていくとき、次の時代の優位性を生み出す力はあるのか。