ゴールドマン・サックスのこのレポートは実に興味深いが、市場はその意味を過小評価しているかもしれない。
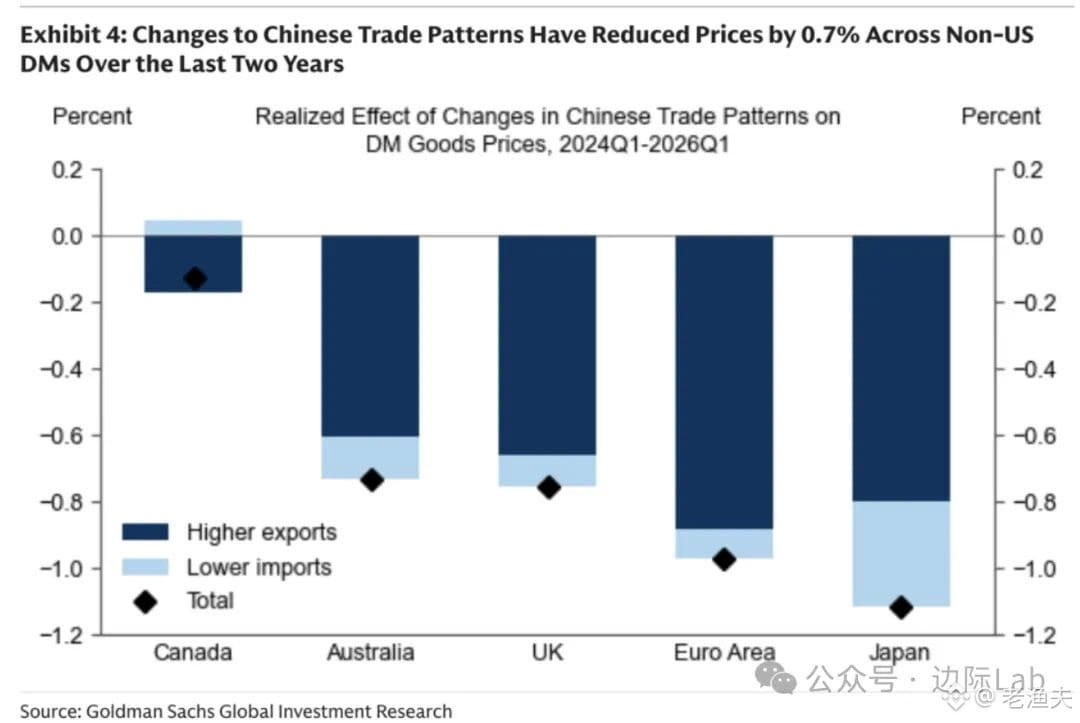
2024年第1四半期以降、中国の輸出拡大と輸入縮小は、米国を除く先進国に約0.7%の財価格下落圧力をもたらした。大したことがないように聞こえるが、これは総合インフレ率とコアインフレ率を年率換算で0.1~0.2ポイント押し下げる規模だ。輸出拡大の寄与が0.6ポイント、輸入縮小の寄与が0.1ポイントだった。中国製品の比重が高い日本とユーロ圏では、価格がそれぞれ1.1%、1.0%押し下げられた一方、中国との貿易関係が薄いカナダでは下落幅はわずか0.2%だった。
重要なのは、貿易価格が小売価格に波及するまでには時間差があるということだ。中国の経常黒字がさらに拡大すれば、今後数四半期にわたるインフレ抑制効果は、より顕著になる可能性がある。
これは実のところ、古くからある話の新しいバージョンだ。中国の生産能力が周期的に国外へ波及し、世界の商品価格を押し下げるという現象である。2000年代初頭にも同様のことがあり、当時は「中国がデフレを輸出している」と呼ばれた。今と違うのは、先進国の中央銀行がインフレへの警戒を経験したばかりで、利下げに踏み切るかどうか迷っている点だ。中国がこの状況を続ければ、欧州や日本の中央銀行はより早く金融緩和に転じる可能性がある。ただし、それは経済成長が外需にいっそう依存し、内需が弱いことも意味する。
別の見方をすれば、中国の輸入縮小は内需が依然として弱いことを示している。輸出拡大+輸入縮小=経常黒字の拡大=資本流出圧力、または外貨準備の積み増し、ということだ。これは人民元相場と国内の流動性の両方に影響する。黒字がさらに拡大すれば、中央銀行が介入して調整する(外貨を購入し、ベースマネーを供給する)か、為替レートを上昇させるかのどちらかになるが、どちらにもコストが伴う。
市場は今、米連邦準備制度理事会(FRB)の利下げ観測に注目しているが、見落としているかもしれないことがある。中国がデフレを輸出し続ければ、欧州や日本の金融政策は米国よりもハト派的になる可能性がある。これは為替相場、コモディティ、新興国市場に連鎖的な影響をもたらす。
昔から言われるように、デフレはインフレより対処が難しい。ゴールドマン・サックスのこのレポートは、世界的なインフレ鈍化の背景には需要の弱さだけでなく、供給側の構造的要因もあることを思い起こさせる。そして、こうした要因は往々にして中央銀行の政策よりも長く続く。
2024年第1四半期以降、中国の輸出拡大と輸入縮小は、米国を除く先進国に約0.7%の財価格下落圧力をもたらした。大したことがないように聞こえるが、これは総合インフレ率とコアインフレ率を年率換算で0.1~0.2ポイント押し下げる規模だ。輸出拡大の寄与が0.6ポイント、輸入縮小の寄与が0.1ポイントだった。中国製品の比重が高い日本とユーロ圏では、価格がそれぞれ1.1%、1.0%押し下げられた一方、中国との貿易関係が薄いカナダでは下落幅はわずか0.2%だった。
重要なのは、貿易価格が小売価格に波及するまでには時間差があるということだ。中国の経常黒字がさらに拡大すれば、今後数四半期にわたるインフレ抑制効果は、より顕著になる可能性がある。
これは実のところ、古くからある話の新しいバージョンだ。中国の生産能力が周期的に国外へ波及し、世界の商品価格を押し下げるという現象である。2000年代初頭にも同様のことがあり、当時は「中国がデフレを輸出している」と呼ばれた。今と違うのは、先進国の中央銀行がインフレへの警戒を経験したばかりで、利下げに踏み切るかどうか迷っている点だ。中国がこの状況を続ければ、欧州や日本の中央銀行はより早く金融緩和に転じる可能性がある。ただし、それは経済成長が外需にいっそう依存し、内需が弱いことも意味する。
別の見方をすれば、中国の輸入縮小は内需が依然として弱いことを示している。輸出拡大+輸入縮小=経常黒字の拡大=資本流出圧力、または外貨準備の積み増し、ということだ。これは人民元相場と国内の流動性の両方に影響する。黒字がさらに拡大すれば、中央銀行が介入して調整する(外貨を購入し、ベースマネーを供給する)か、為替レートを上昇させるかのどちらかになるが、どちらにもコストが伴う。
市場は今、米連邦準備制度理事会(FRB)の利下げ観測に注目しているが、見落としているかもしれないことがある。中国がデフレを輸出し続ければ、欧州や日本の金融政策は米国よりもハト派的になる可能性がある。これは為替相場、コモディティ、新興国市場に連鎖的な影響をもたらす。
昔から言われるように、デフレはインフレより対処が難しい。ゴールドマン・サックスのこのレポートは、世界的なインフレ鈍化の背景には需要の弱さだけでなく、供給側の構造的要因もあることを思い起こさせる。そして、こうした要因は往々にして中央銀行の政策よりも長く続く。