

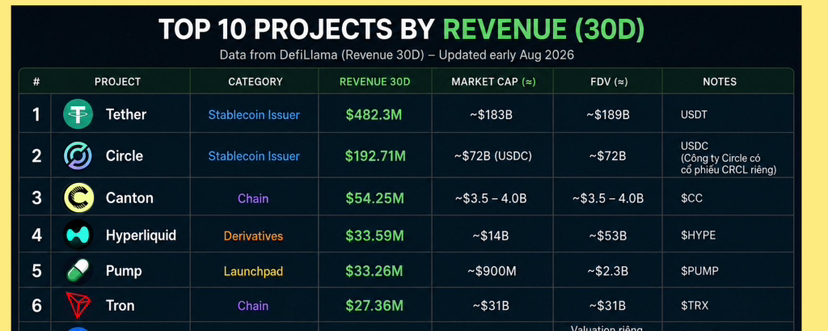

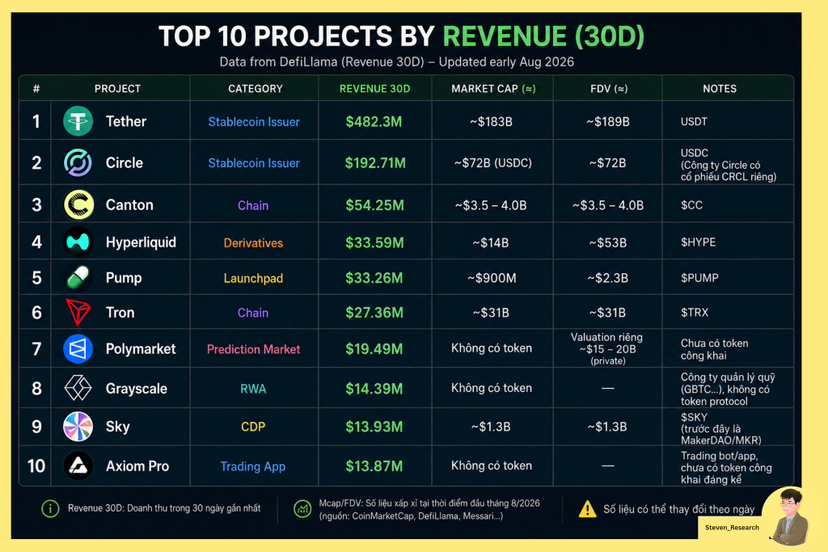
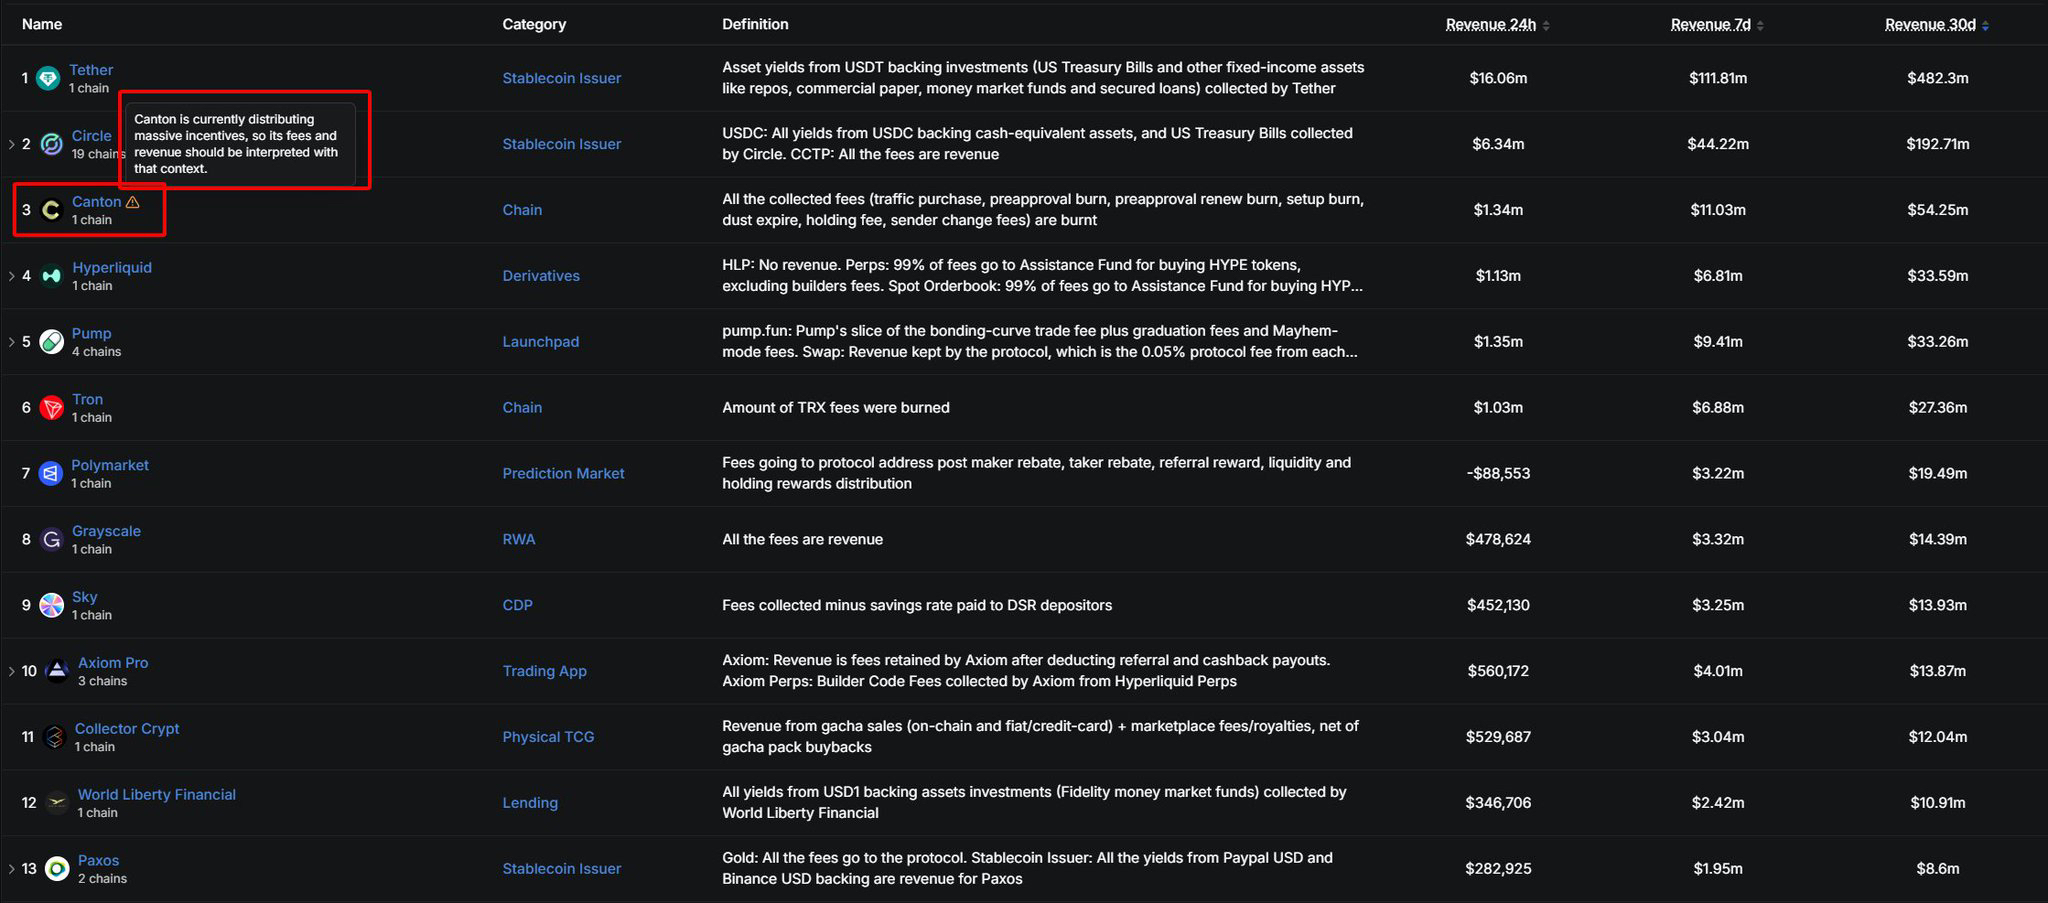
Canton Network($CC)は市場でトップクラスの収益グループに入っていますが、DefiLlamaは「この数値は、Cantonが非常に大きなインセンティブを配分しているという文脈で解釈する必要がある」と警告しています。では、実際には何が起きているのでしょうか?
1. Cantonは非常に大きな収益を生み出している
- Canton Networkは、機関投資家向けの金融(institutional finance)とRWAにフォーカスした集中型ブロックチェーンで、多数の大手金融機関が参画しています。
*メンバーシップ料金の仕組みが、Cantonはかなり特殊です:
- ネットワーク手数料はCCで支払われ、手数料支払いに使われたトークンの100%がburnされます(かなりTRONに似た仕組みです)。
- 手数料の種類には、traffic fee、holding fee、そしてその他のいくつかのburnメカニズムがあります。
=> したがって、DefiLlamaのようなランキングでは、焼却(burn)された手数料として記録される金額がRevenueとして計上されます。
*現時点で、Cantonの数値は非常に高い水準にまで上がっています:
~$1,34M/24h
~$11M/7日
~$54M/30日
=> さらに、Cantonはしばしばチェーンの収益(chain revenue)ランキングの上位グループに出てきますが、それだけでは十分ではありません。
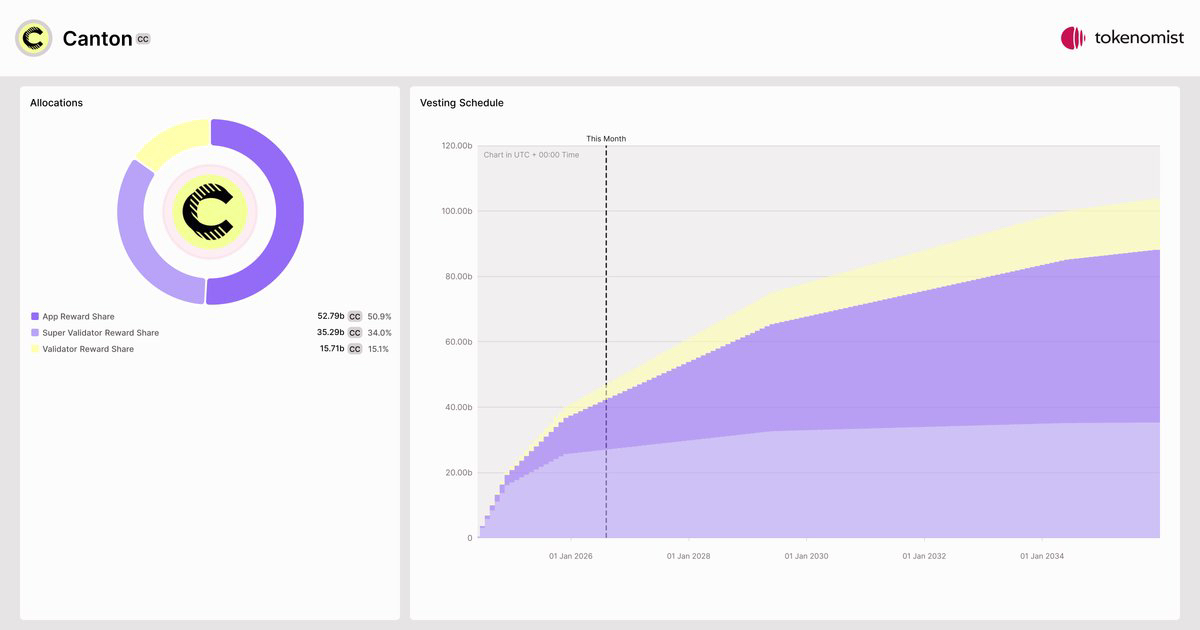
2. Cantonはburnするだけでなく、インセンティブのためにさらに $CC を mint しています
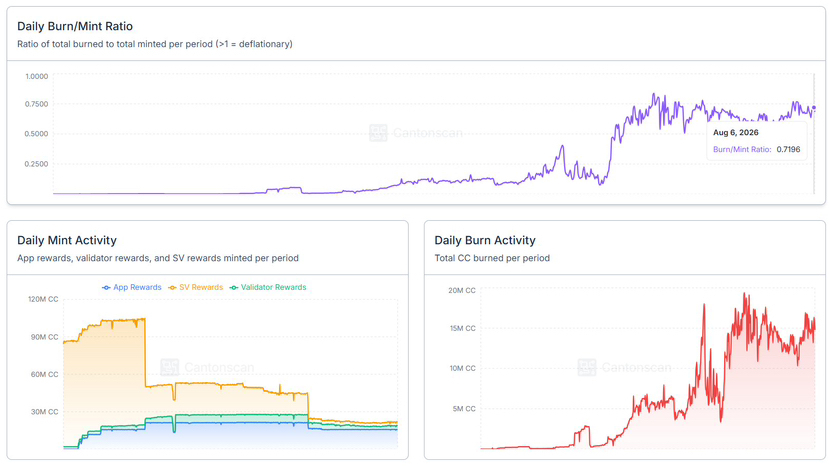
*CantonはBurn-Mint Equilibriumモデルを採用しています。簡単に言うと:
- ユーザーがネットワークを利用 = CCがburnされる
- 同時に、ネットワークに貢献した人への報酬として、新たなCCをmintしています。
*新たなCCは主に以下に配分されます:
- Featured Applications: 約62%
- Super Validators
- Validators
- Development Fund:約5%
=> mintはプロトコルのスケジュールに従って行われ、発行量はコントロールされています。ここが、多くの人がRevenueという数字を見るときに見落としがちな部分です。
3. 問題は「インセンティブループ」にあります
- 毎月mintされるCCの約62%はFeatured Apps向けです。CCの報酬を受け取ったアプリは、この報酬を使ってユーザーの取引手数料を補助(subsidize)することができます。
*そこから次のようなループが生まれます:
- Mint CC > Reward Apps > 手数料を助成するApps > より多く取引するUser > トラフィック増 > CCがより多くburn > Revenue増。
=> つまり、30日間で$54Mのrevenueという数字は事実ですが、その活動の全てが自然需要によるものだと決めつけるべきではありません。かなりの部分が経済的インセンティブによって押し上げられています。
*これがまさにDefiLlamaが警告を付けている理由です。Cantonは現在、大規模なインセンティブを配布しています。
4. では、Cantonの「Revenue」は本当に売上(収益)なのでしょうか?
- DefiLlamaの計算方法では、burnされた手数料はRevenueとして扱われます。burnが供給減を通じてトークンに価値の蓄積(value accrual)を生むためです。
- ただし、伝統的な会計の観点から見ると、これはトレジャリーに現金が流れ込んで利益になるお金ではありません。
=> したがって、区別する必要があります:Revenueが高い≠経済的利益(Economic profit)が高い
5. CCにとって本当に新しく重要なことは何ですか?
- 私の見解では、Cantonだけを見て「収益が良い」と結論づけるのは良くないと思います。インセンティブが下がった後も、活動(activity)が高い水準を保てるのかどうかです。
- もしその時点でもrevenueが良好であれば、つまりオーガニックなactivityが良好であれば、ネットワークの経済的価値も増します。
- 逆に、インセンティブが下がったときに活動の大部分が消えてしまうなら、現在のrevenueはCantonの長期的な健全性を正しく反映していないことになります。
- 現在、burn/mintの比率はかなり良い成長傾向を示しており0.7まで上がっています。つまりインフレは続いていますが、初期の頃よりは大きく抑えられています。
6. Cantonからのインセンティブは、いつ効果が弱くなっていくのでしょうか?
- 最大のトークン総供給量は、最初の10年間で約100億CC(ローンチは2025年末ごろ)です。その後は恒久的な安定水準へ移行します:年間約25億CC。
- 初期段階では、ネットワークをブートストラップし、Super Validatorや各アプリを引き付けるために、Cantonはmintを非常に高く設定していました。
- 2026年までに、App Rewardsが報酬プールの約62%を占め、これは月あたり500M+ CCに相当します。この比率は2029年半ばまで維持される見込みです。その後、ネットワークが安定稼働に入ると、後年には大きく減少します。
- CCトークンの価格が大きく下がれば、このインセンティブもそれだけ魅力が薄れていき、revenueの数値も同様に下がります(トークン価格で計算しているため)。
7. 個人的な結論
- 目立って騒がしいわけではないものの、RWAの特定領域(組織向けRWA)ではダウントレンドの中でも非常に印象的な数字があります
- CCトークンは非常に強い配布(ディストリビューション)段階にあります。価格帯の分布や、プロジェクト側の各種パラメータを慎重に観察する必要があります。
- 皆さんはどう思いますか?