わっかっか、SpaceXの決算制作が超すごい、まるで『スター・ウォーズ』映画みたいだ
SpaceXのQ2決算が提出されました。事業は予想よりも強い内容でしたが、私は引き続きやや慎重な見方を保っています。
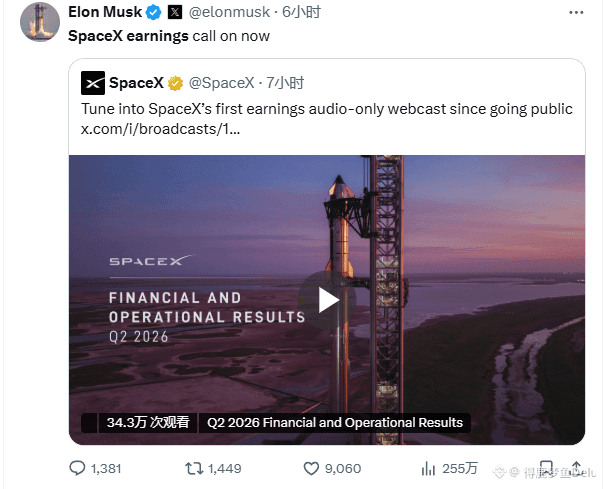
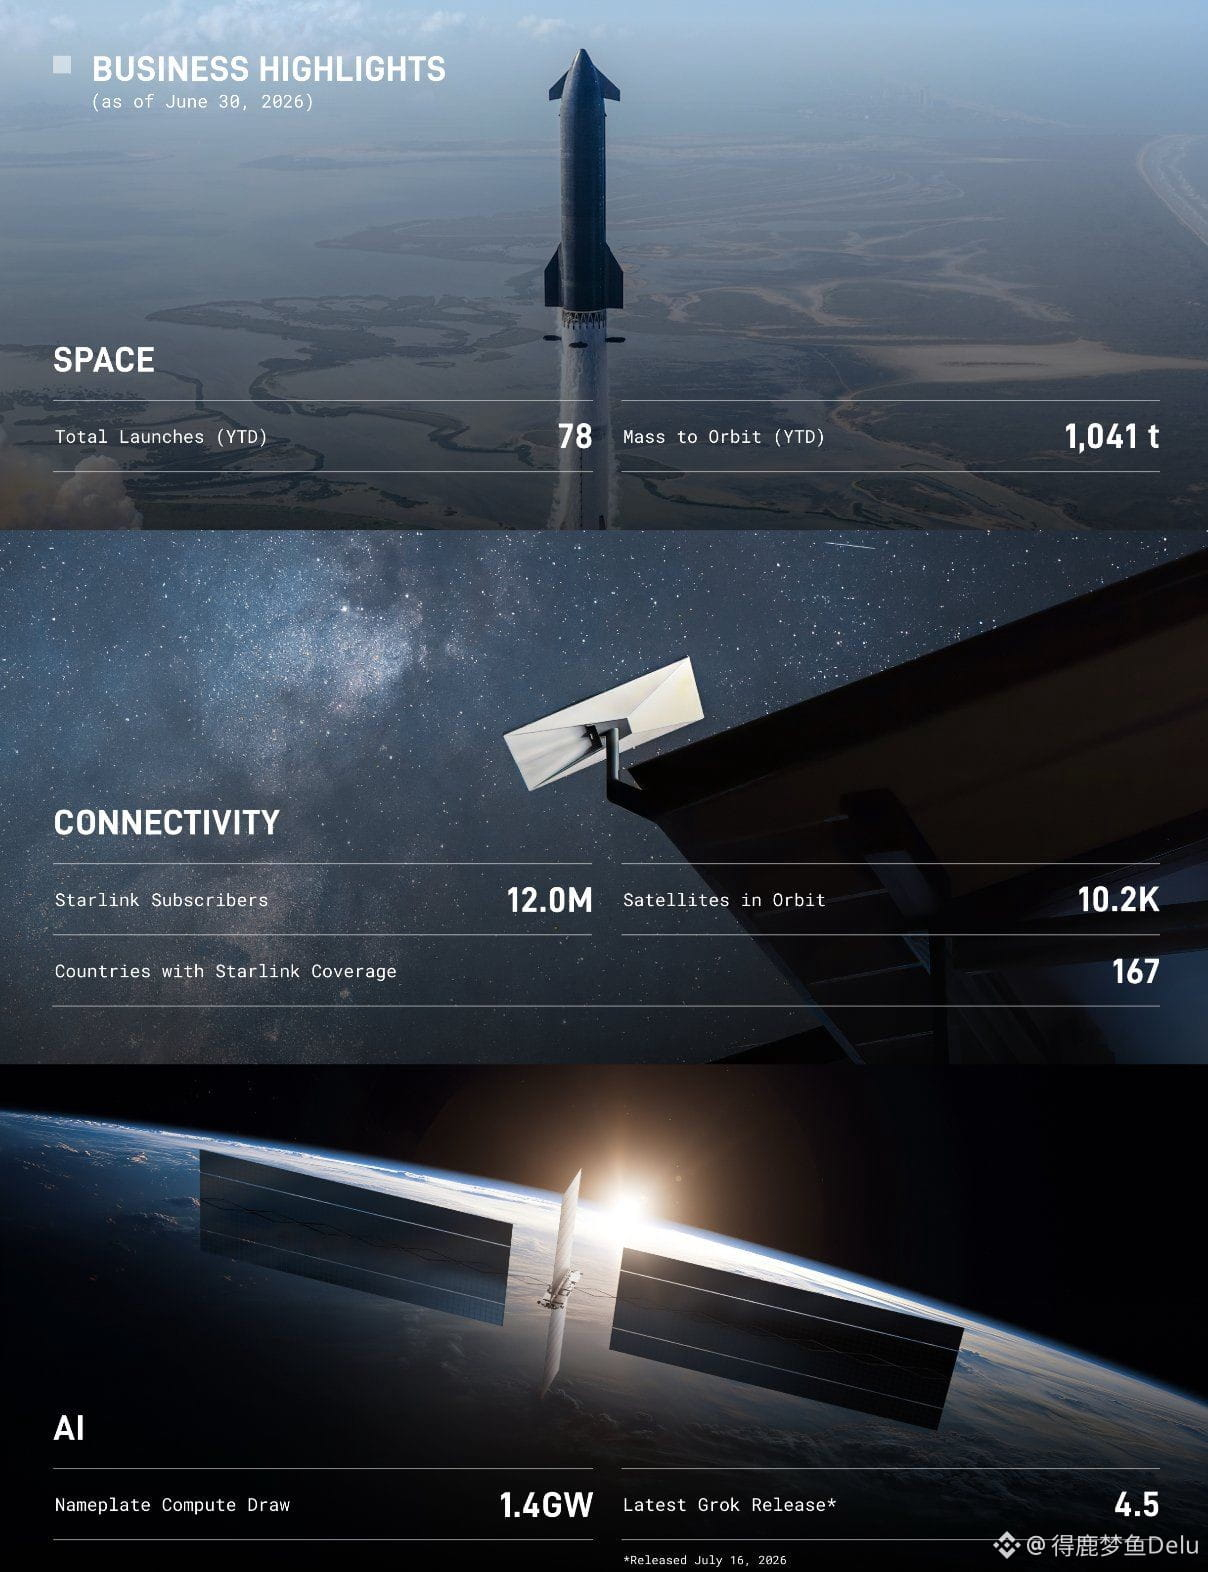
今日、SpaceXの上場後初めての決算をいち早く確認しましたが、業績データは確かに見事でした:
🚀Q2 売上高は約78億ドルで、前年比92%増、市場予想を上回りました;
📉 営業損失が明確に縮小し、前年同期の約10億ドルから約1.4億ドルへ;
🛰️ Starlinkの収入は引き続き高速成長しており、依然としてキャッシュフローの重要な柱です;
🤖 AI事業の収益が大幅に伸び、投資段階から商業価値の回収が段階的に始まっています。
しかし、もう一つ同じくらい注目すべき点もあります。
今四半期の資本支出は高水準のままで、AIインフラへの投資が大部分を占めています。経営陣も、今後数四半期は依然として大きな投資を維持すると述べています。つまり、成長はとても速い一方で、資金消費も同様に驚くほど大きいということです。市場が次に注目しているのは、投資が利益に転換し続けられるかどうかです。
本当に見極めるべきは、実は株価の値動きです。
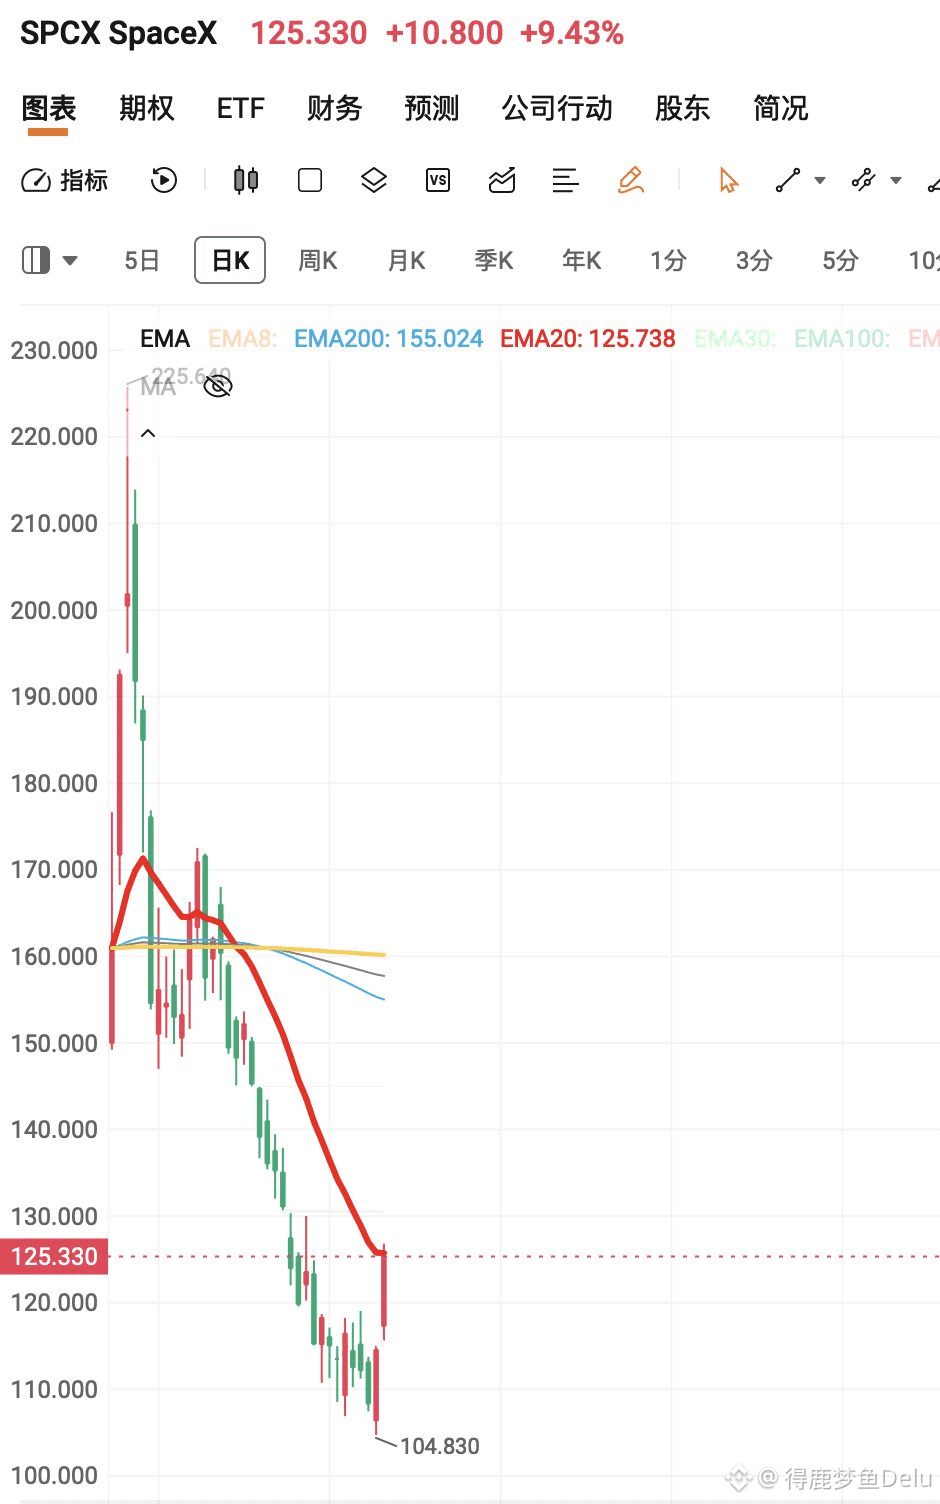
決算発表前、$SPCX は一時的に約130ドルまで急騰し、多くの空売り勢が買い戻しを迫られました。しかし決算が出ると、株価はすぐに下落し、再び120ドルを割り込みました。直前の2日間での上昇の大半はすぐに帳消しになった形です。
これは、市場がSpaceXのファンダメンタルズを否定しているというより、現在のバリュエーションが将来の成長をすでに織り込んだのかを再評価している、ということを示しています。
次に最大の変数になるのは、8月6日に迫る最初のロックアップ解除(売却制限の解除)です。
解除は、すべての株が直ちに売られることを意味しません。ただし、流通する株式の量は明確に増えます。市場は、増えた供給を受け止めるために、より多くの新規資金が必要になります。高バリュエーションの成長株では、需給関係が優れた決算よりも短期の株価を左右しやすいのです。
SpaceXは引き続き、世界でもっとも競争力の高い宇宙・テクノロジー企業の一つです。Starlink、Starship、そしてAIはいずれも長期的な想像の余地があります。
とはいえ、優れた企業だからといって、どんな価格でも買うべきとは限りません。
現段階では、私は決算そのものよりも、解除がもたらす供給圧力と、市場の資金がそれをうまく消化できるかにより注目しています。したがって、解除リスクが十分に出尽くすまでは、私は相対的に慎重な態度を維持します。
事業は引き続き強気で見てよいですが、短期のバリュエーションは今後の確認が必要です。