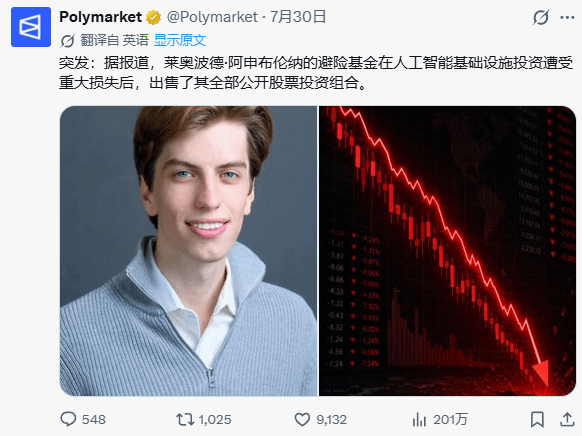
レオポルドは投資家に対して最新の公開書簡を送った。
彼によると、ファンドの7月の基準価額は約67%下落したが、上半期の収益が大きかったため、年内の全体では引き続き約80%のプラス収益を維持しているという。今後は高いレバレッジ戦略をやめ、より堅実な投資ポートフォリオへ調整し、改めて出発したい考えだ。
しかし、事態は見た目ほど単純ではない。
以前にやむを得ず売却を迫られたのは、主に流動性が最も高いセカンダリー市場の株式だった。残された中核資産は、まだ未上場のAnthropicの持分だ。この資産の最終的な価値は、IPO後になってはじめて本当に検証できる。
加えて、ファンド規模は業績が爆発した後、急速に拡大した。多くの投資家は高い収益と高い注目度の局面で参加したため、ファンドは年内にまだ利益が出ているとしても、後から投じられた資金はすでに損失を抱えている可能性が高い。
これこそが、投資業界で何度も繰り返される筋書きだ。規模が小さいうちは業績が際立ち、大量の資金が高値を追って流入し、ファンド規模は急速に膨らむ。その後、相場が調整局面に入ると、新たに参入した投資家がむしろ下落の主な負担者になる。
海外でも国内でも、こうした類似事例は起きている。資金規模が継続的に拡大してもなお、長期にわたり超過収益を維持できる運用者は、常にごく少数に限られる。
市場には短期の伝説は欠かせないが、難しいのは、規模・サイクル・ボラティリティの間で、継続的にリターンを生み出すことだ。
現時点では、AIはバブルというより、先行して価格が織り込まれたことによる下落に近い。ちょうど2000年前後に、全世界のインターネット株にも一度バブルが膨らんで大崩壊が起きたようなものだ。ただ、今振り返って見ると、2000年前後のインターネットは始まったばかりだった。