

2026年1月このラウンドの金価格の上昇は、「もう一つの大牛市」といった古い表現で要約するのは難しい。1月13日、ロンドンの現物金は一時約4,636ドル/オンスに達し、歴史的高値を更新した。これは特定の鉱業株が突然注目を集めたわけでもなく、特定のETFがもたらした短期的なバブルでもない。むしろ、世界の通貨システムの健康診断報告書のようである:法定通貨は体系的に減価しており、金は本来の「最終通貨」の位置に戻らざるを得なかった。
4,500美元更像是一个坐标,而不是目标价。它对应的是一段漫长的法币贬值轨迹,是对主权债务、制裁工具化、储备资产重排、链上金融兴起等一系列变化的集中定价。黄金并没有变成“更高级的资产”,只是这套以信用为锚的货币系统,正在失去可信度。
この記事は「未来の目標価格」を示すつもりはなく、短期取引の技術についても議論しません。視点を変えて見ると、金がすでに通貨として再認識されている世界で、投資家、機関、そして主権国家がそれぞれどのような位置に立ち、どのように再配置を行っているのかが見えてきます。
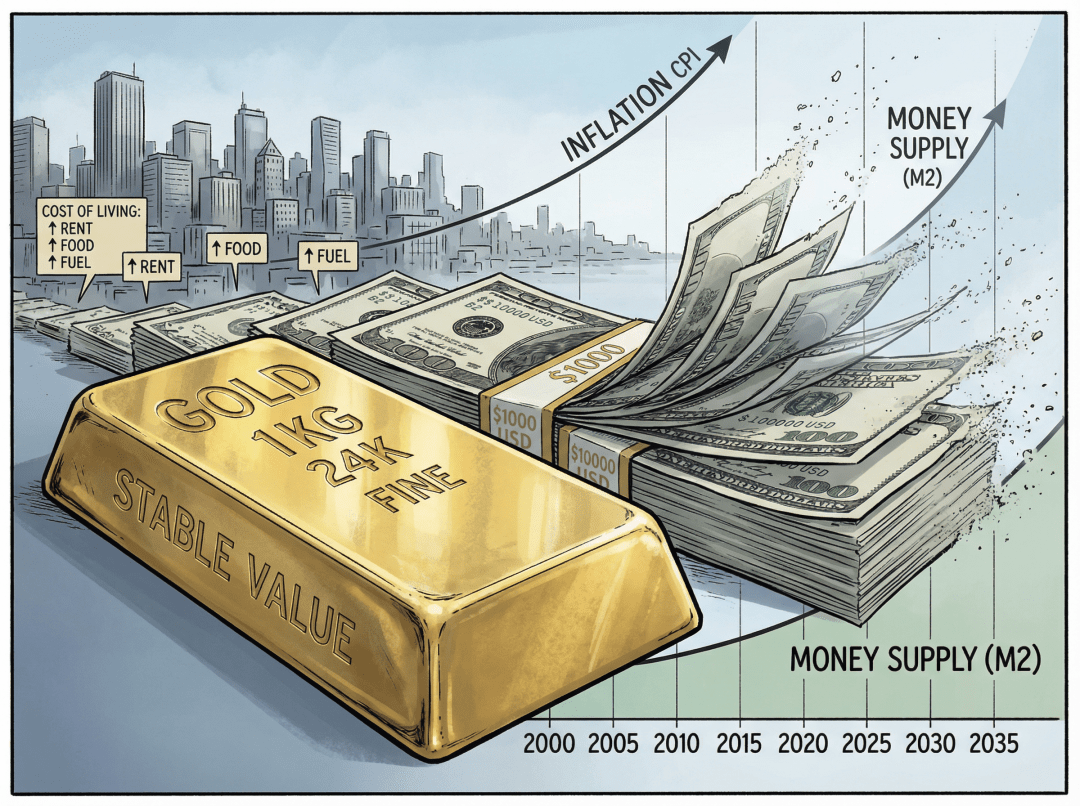
4,500ドルは「高値」ではなく、法定通貨の減価の対照表です。
過去数十年、金の物語は常に「インフレヘッジ」「避難資産」「金利逆相関資産」として語られています。今振り返ると、これらのラベルは依然として正しいですが、もはや十分ではありません。1971年にニクソンがドルと金の連動を解除して以来、ドルの金に対する購買力は約98%も蒸発しています。いわゆる「4,500ドルの新高値」は、実際にはこの50年以上の信用拡張に対する遅れた補正のようなものです。
世界の通貨供給量と中央銀行の資産負債表の膨張速度を金のストックと単純に比較すると、別のより目を引く事実が明らかになります。もし金で世界の基礎通貨(M0に似たもの)をカバーする場合、いくつかの機関が示す暗示的な金価格は4万から5万ドル/オンスの範囲に留まります。より広義の貨幣口径(M2に近い)をカバーしようとすると、理論的な金価格は十万ドル以上になることもあります。
大手資産管理機関の試算によれば、金を完全に担保にして現在の世界の基礎通貨をカバーすると、暗示される金価格は約3万から4万ドルの間になります。より広い貨幣口径をカバーしようとすると、数字は急上昇します。それに対して、4,500ドルはむしろ「再価格設定の初期」の中間のマークのように見え、終点ではありません。言い換えれば、法定通貨の拡張がこのレベルに達したとき、金の価格は「法定通貨保険料」がいかに高いかをより反映するものであり、金自体がどれほど高いかを示すものではありません。
価格決定要因の観点から見ると、従来の「実質金利 + 為替」フレームワークは、いくつかの要因によって圧迫されています。長期にわたる高い財政赤字と債務のロールオーバーは、金利がいくら高くても主権信用への信頼を回復するのが難しくなります。中央銀行は継続的に金を純購入し、金は「投資ポートフォリオの一部」から資産負債表の基盤的なアンカーへと変わります。地政学的な対立や制裁は、「他国に保管されている準備金」を凍結可能な特権に変え、対手の信頼に依存しない資産として金が自然に注目されます。
古い貨幣価格モデルはすでに無効ですが、新しいモデルはまだ完全に確立されていないため、価格はこの曖昧な境界を行き来しています。
法定通貨が「安全資産」の地位を失うその伝達チェーン
金が通貨の機能に戻ることを理解するためには、金価格そのものを注視するだけでなく、法定通貨の失格の道筋を見なければなりません。過去数十年、米国債は常に「世界的な無リスク利率」のアンカーとして包装されてきました——あなたが米国債を持っている限り、最も安全な資産を持っていることになります。しかし、債務とGDPの比率が次々と心理的なレッドラインを超え(米国連邦債務/GDPは120%以上で安定しています)、新しい財政法案が赤字を増加させ続けると、この主張はもはや成り立たなくなります。
法定通貨が「安全資産」の地位を失うのは、通常三つのステップを経ます:
第一のステップは、貨幣政策が財政に束縛されることです。金利決定はもはやインフレを抑制するためのものではなく、膨大な債務の持続可能性を維持するためのものです。いわゆる実質利回りは、大部分がインフレと金融抑圧に飲み込まれています。主権債務を保有する人々は、自分が受け取っているのは「利息」なのか、それともインフレによって徐々に腐食された債権証書なのか疑問を抱き始めています。簡単に言えば、金利の引き上げはますます「時間を稼ぐ」ことに似てきており、「問題を解決する」ことではありません。
第二のステップは、資産が武器化されることです。2022年にロシアの一部の外貨準備が凍結されたことは、一つの分水嶺です。ますます多くの国が、他国にある準備資産は一夜にして相手によって「一時停止」される可能性があることを認識しています。この時、金の本質的な特徴が再び思い起こされます:それは誰の負債でもなく、いかなる決済システムにも依存せず、自国の金庫に置いておくことが真のコントロールを意味します。
第三のステップは、実物資産への転換です。信用資産のデフォルトリスクと減価リスクが二重に上昇すると、中央銀行や主権ファンドは別のアンカーを探さなければなりません。金は自然にいくつかの条件に合致します:世界的コンセンサス、政権を超えた、歴史的長期周期、対手を必要としない。したがって、「リスクを分散するために少しの金を配置する」という古い論理は、徐々に「金を使って資産負債表全体を再構築する」という新しい論理に変わります。
この伝達チェーンが延びると、面白い現象が現れます。主権債務の安全性が疑問視されると、金利がどれだけ調整されても、金に対する抑制力は低下します。ある段階では、「高金利 + 高金価格」が同時に現れることさえあります——なぜなら金利が債務システムが失控の危機に瀕しているという信号と解釈されるからです。
弱い法定通貨、ビットコイン、強い金のアンカー:多層貨幣システムの原型
多くの人々が「ビットコインは金を置き換えるのか?」と議論を続けていますが、現実世界の秩序の変化は別の答えを提示しています:
取って代わるのではなく、分業です。
4,500ドルの後の世界では、三層の構造が形成されつつあります。
最も基本的な層は強い金のアンカーであり、これは主権を超えた、体系を超えた最終清算手段です。中央銀行の実物金の準備はもはや「多様な品目の一つ」ではなく、米国債や欧州債の比重と比較して徐々に上昇しています。実物金が国内の金庫にリターンする動きは、象徴的な操作から、海外の管理リスクに対する実質的なヘッジに変わります。2022年以降、ドイツ、オランダ、ハンガリーなどの欧州諸国は次々とニューヨーク連邦準備銀行やイングランド銀行に保管していた金を自国に運び返しました。これは最も直接的な信号です。
中央の層はビットコインなどのデジタルハード資産です。これは、金が「国境を越えた、即時、小規模化」において持つ短所を解決します。ビットコインは、周辺的な投機品から、徐々にいくつかの国や機関に貯蓄の議論に取り入れられ、資本規制が厳しく制裁圧力が巨大な状況で、「迅速に国境を越えて移動できる準備」として機能します。エルサルバドルはビットコインを法定通貨にし、アメリカは国家ビットコイン準備を設立することを検討しており、これらの動きはデジタルハード資産が主権の資産負債表に取り入れられつつあることを示しています。
最上層は各国の法定通貨です。法定通貨は地元の収入決済、税金の支払い、給与の支払いなどのシナリオでは依然として代替不可能ですが、貯蓄機能は弱まっています。それは国家によって強制的に指定された価格設定単位のようであり、富の終着点ではありません。本当の準備は、徐々に金や一部のデジタル資産に沈んでいきます。
この三つの層が重なり合うことで、「弱い法定通貨 + ビットコイン + 強い金のアンカー」という混合通貨システムが形成されています。法定通貨はより表層のインターフェースであり、金は基盤の資本支援、ビットコインは世界の流動性を通じてつなぐデジタルパイプラインです。
中央銀行の「行動投票」:資産負債表を用いて通貨秩序を再構築する
メディアの口頭表明だけを見ていると、「ドル離れ」や「金の準備増加」という言葉が長年にわたって語られてきたように感じ、少し美的疲労を感じるかもしれません。しかし、中央銀行の実際の操作を見ると、この変化は実際に行われています:2022年以来、公式の金購入量は3年連続で1,000トンを超え、世界金協会のデータはほぼ毎年記録を更新しています。
数年にわたって1,000トンを超える公式の金購入量は、自体が問題を示しています。価格が高くなるほど、増加はより剛性を持ち、これは短期的な博打ではなく、構造的な再配分を意味します。多くの中央銀行の資産負債表における金の保有比率は、すでに米国債に匹敵するか、それを超えています。より重要なのは、一部の国が「金塊はどこにあるのか」により関心を持ち始めていることです——海外の金庫から自国に戻ることは、金融制裁リスクへの直接的な応答です。
中央銀行の資産配置の変化は、大まかに三つの手がかりにまとめることができます。タイミング取引から構造的な増持に移行し:3,800ドルか4,200ドルで買うことに関心を持たず、今後数年間で金の比率を新しい常態に引き上げることに焦点を当てます。紙面債権から実物資産にシフト:米国債の期間プレミアムは上昇していますが、信用の魅力は低下しており、金、大宗商品の一部、戦略資源の株式は、徐々に「貨幣主権の物理的基盤」と見なされています。「無差別外貨準備」から「敵対的リスクフィルタリングされた外貨準備」へ:誰の資産が将来的に制裁ツールに変わる可能性があるか、誰の資産が降格されるかです。
その背後には、静かで深刻な権力の再編が進行しています。公式な準備の主役が「他国の債務」から「自国がコントロールできる実物」に移行するにつれて、従来の意味での通貨の覇権は徐々に手を失っています。ドルの世界の外貨準備における割合は、2000年頃の65%から現在の約40%に落ち込んでおり、これはこの再編の最も直観的な曲線です。
高価格は必ずしも高供給を意味しない:金の貨幣化プレミアムの物理的基礎。
多くの人が4,500ドルを見ると、本能的に「こんなに高いのに、鉱山会社は狂ったように生産を増やさないか?」という疑問を抱きます。実際にはその正反対で、金の供給サイドの特徴は、長いパスと強い剛性、資本の決定が極めて慎重であることです。
鉱床を発見してから、本格的に金を採掘し始めるまでには通常6〜10年かかります。探査、許可、インフラの構築、環境審査、各ステップがペースを遅らせる可能性があります。世界金協会の分析では、過去10年以上にわたり、世界規模での金探査の資本支出がもともと低かったことを繰り返し強調しています。現在の高価格は、ある意味で「投資不足の時代」の補完です。
たとえ高価格環境下でも、鉱業会社は必ずしも急激に生産を拡大したいとは思わないでしょう。採掘コスト曲線は全体的に上昇し、エネルギー、環境、労働の要求がAISC(全維持コスト、採掘、加工、管理などすべての運営コストを含む)を押し上げています。採掘しやすい高品位鉱はますます少なく、新しいプロジェクトはしばしばより深い場所やより偏った場所に埋まっています。取締役会は、10年後のサイクルに賭けるのではなく、配当や自社株買いで株主に還元することをより好む傾向があります。2025年、Lundin Goldは4,000ドルの金価格の仮定の下でAISCのガイダンスを1,110-1,170ドルに設定しました。コストプレッシャーが明らかです。
供給側の硬直性は、「金の貨幣化プレミアム」に堅固な物理的基盤を与えました。価格は短期間に金融レバレッジの影響で激しく変動することがありますが、実際の鉱産供給はこのプレミアムを希釈するために迅速に増加することは非常に難しいです。
その一方で、需要の構造が静かに変わりつつあります。従来は金の装飾品や消費需求が主導していた市場は、公式機関や投資需要によって押し出されています。金の装飾品の体積は数四半期にわたり持続的に減少しており、高価格が多くの一般消費者を排除しています。公式の金塊や小額の金貨は持続的に増加し、小売投資家は数グラムを少なく買うことを望んでも、真の素材の将来の「保険」を蓄積しようとしています。産業需要はAIや電子機器などの業界によって安定して成長していますが、金額の占める割合は依然として限られています。二次回収は想像されたような「狂った放出」には至らず、価格維持の心理や再上昇の期待が多くの保有者を続けて観察させています。
金はますます消費財のようではなく、むしろ少数の人々、少数の機関、そして主権資本だけが扱える通貨の道具のようになっています。
金は「制裁の防火壁」として:エネルギー、航路、地域金本位制の原型。
地政学的対立が頻発する数年の間に、金のもう一つの古い機能が再び活性化されました:制裁の防火壁です。ある国が突然、海外の銀行システムにある外貨準備が行政命令一つで凍結されることを発見すると、金の魅力はほぼ本能的に湧き上がります——それはSWIFTアカウントを持たず、ドル決済を必要とせず、誰の資産負債表にも「負債」というラベルが付いていません。
いくつかの重要なトレンドが、金を再び国際決済層に押し込んでいます。エネルギー貿易の一部が実物化し、いくつかの産油国は金で一部の石油輸出を決済しようとしたり、「金と石油」を利用した二国間の取り決めを通じてドルの仲介を回避しようとしています。ロシアとイランは2025年に一部の石油貿易に金の価格設定と決済を実現し、ガーナなどのアフリカ諸国も「金と石油」の計画を通じてドル準備の硬直した需要を回避しました。地域通貨の実験では、金が通貨バスケットに組み込まれています。BRICS関連のメカニズムを例にとると、2025年10月に始まる「Unit」試験プロジェクトでは、金の割合が40%に設定されており、この新しい通貨設計に世界的に認められた価値のアンカーを加えることを目的としています。航路の対立や制裁の脅威は、「最終的な清算手段としての金」の議論をより多くの二国間交渉の中で浮上させています。たとえ今のところ規模が小さいとしても、方向性はすでに確定しています。
金の生産と埋蔵量の分布の変化は、より微妙です。
もし新たに生産された50%以上の量と、地下資源のほぼ半分が特定の政治同盟や協力の枠組みの中に集中しているなら、この「金の物理的供給をコントロールする力」がそのものが金融の武器に変わり、非ドル決済ネットワークの基盤的な支えを構築するために使われる可能性があります。また、極端な状況では外貨準備の凍結に対する反制ツールとしても機能する可能性があります。
金利と金の関係は、再び書き換えられています。
従来の教科書では、金の価格と実質金利は明らかな逆相関関係にあります:金利が上昇すると、金を保有する機会コストが高くなり、金価格は下がるべきです;その逆もまた然り。しかし、過去数年、マーケットは何度も「違和感」を目にしました:実質金利が上昇しても、金は下がらずむしろ上昇しました;加息サイクルの終わりに、金価格は加速して上昇しました。
原因は実際には複雑ではありません。債務総量が成長によって自然に消化できないほど大きくなった場合、金利が上昇するたびに、市場はそれを「将来的にインフレまたはデフォルトに向かざるを得ない」という布石として理解する可能性があります。言い換えれば、高金利が主権債務への信頼を高めることができなければ、政府は結局通貨の減価で債務を処理するという予想を強化するだけです。
このような環境下で、金利が金の価格設定に与える影響は、信用プレミアム、地政学的な対立、財政の持続不可能性などの要因に覆われています。
短期的には、もちろん「流動性の引き締め→金が売却される」という受動的な瞬間がまだあります。例えば、マージンの引き締め、レバレッジの圧力、ETFの大規模な償還などです。しかし、これらはむしろ構造的上昇過程の中のノイズのようなものであり、根本的な反転ではありません。
もう一つ容易に見逃される変化は、金のボラティリティそのものです。
金融化の程度が深まるにつれ、オンチェーンの金や派生商品が豊富になり、金のボラティリティはもはや緩やかな一方向のものではなく、高い弾性を持つ「階段式」になります。これにより、投資家に求められるものは「持っていれば良い」から「激しいボラティリティの中でポジションを守り、短期的な恐怖に振り回されないこと」に変わります。
オンチェーンの金:『眠っている金塊』を24/7の決済ネットワークに接続する
従来の金の致命的な短所は流動性とプログラマビリティです。実物の金は長期的な備蓄には適していますが、頻繁な移動や分割には適していません。ETFや紙の金は、特定の状況で再び「仲介者への信頼が必要」となる古い道に戻りました。
トークン化された金(PAXG、XAUTなど)は、この隙間で成長しました。彼らの野心は実物を置き換えることではなく、金に「リアルタイム決済+金融プログラミング」の外殻を追加することです。
この外殻は、いくつかの事柄を変えました。実物に対応する金の管理は依然として従来の金庫にありますが、所有権はチェーン上で秒単位で移転可能です。最小単位は非常に細かく分割され、数元に相当する小さな金の塊から始まります。金は「大規模な備蓄にのみ適する」ものから、部分的な小売支払いと資産運用に参加できるものへと変わります。DeFiプロトコルを通じて、トークン化された金は担保、貸付、マーケットメイキングに使用されることができ、もともと「金庫に眠っているだけの金」にも利回りが生まれます。2025年末までに、トークン化された金の分野の市場価値は40億ドルに近づき、2024年に比べて三倍の成長を遂げました。
さらに興味深いのは、オンチェーンの金がしばしばドルのステーブルコインと「二重アンカーの組み合わせ」を形成することです。金は基盤の担保と最終的な清算を担い、ステーブルコインは日常の取引における価格設定と支払いを担い、全体のシステムは従来の銀行システムと並行して、あるいは独立した決済ネットワーク上で機能します。
もちろん、この経路にもリスクは存在します:コンプライアンス、集中管理、発行の透明性、いずれかの環が問題を起こせば、全体のトラックに反響します。しかし、トレンドを見る限り、金はもはや「金庫の中で寝ている資産」ではなく、グローバルなリアルタイム金融ネットワークに接続されています。
金とビットコイン:『どちらがより通貨に似ているか』という議論から、『二つの通貨の組み合わせ』へ
金は6,000年の貨幣の歴史を持ち、ビットコインはまだ十数年です。しかし、過去数年で、両者の関係は「対立」から「パートナー」へと変化しました。
極端な状況では、金を保有することとビットコインを保有することは、資本にとって全く異なる防御手段です。金は物理的に非常に独立しており、ネットワークに依存せず、最終的な準備として適しています。ビットコインは国境を越えた流通がほぼ摩擦なく行われ、資本規制がある環境下で緊急流動性の出口として適しています。金は金庫に保管するのが適しており、大規模な清算や長期的なヘッジに使用されます。ビットコインはネットワーク層で頻繁に移動し、取引所、DeFi、国境を越えた支払いと接続するのが適しています。
一部の主権国家にとって、これら二つは内部循環として構築されることさえあります。金で特定の貿易相手と決済し、「実物信用」を強化します。ビットコインはより広範なデジタル資産やステーブルコインエコシステムに接続し、西側金融システムに完全に支配されない流動性プールを取得します。一部の制裁地域では、ビットコインが金に直接リンクされた貿易の中間決済ツールとして使用されています。
大規模な機関投資家にとって、「金 + ビットコイン」の配置は、投機的な組み合わせから資産配置のフレームワークの中の新しいモジュールに変わりつつあります。金は長期的なインフレ対策と制度リスクへの耐性を提供し、ビットコインは高い流動性のヘッジと潜在的な利益を提供します。二つが一緒に法定通貨の減価、金融抑圧、制裁リスクに対する立体的な防御を構成します。
今後数年:単なる「ブル相場かベア相場か」ではなく、異なる経路における再価格設定の速度です。
「これ以上上がるかどうか」を議論することはもはや意味がありません。より現実的な問題は:異なるマクロの方向性の中で、金の再価格設定の速度がどれほど早いのか、私たちにその反応のための時間があるのか、ということです。
おおまかに考えるために三つのシナリオを使うことができます——正確な予測ではなく、リスクマップです。
もし世界が「慢性的な出血状態」を維持するなら、インフレは制御不能になるほど高くはないが、常に目標を上回ります。財政赤字は爆発的ではないが、削減の政治的な余地が見えません。この状況では、金はむしろ段階的に上昇し、中央銀行の購入金は安定し、需要構造は持続的に貨幣化され、時折調整が入るが、長期的には下がることが難しいのです。
もし主権信用や金融システムの局所的な危機が発生し、ある大きな経済圏の債務問題が突然集中して露呈し、銀行システムが連鎖的な取り付け騒ぎに見舞われ、制裁が強化され、資本規制が厳しくなれば、金とビットコインは非線形的に上昇し、価格は突然引き締まった曲線のようになり、短期間で長年のリスク蓄積に対する集中価格設定が行われます。
もし私たちが「生産性の奇跡」を迎えるなら、AIや大規模な自動化などの技術が評価を高めるだけでなく、社会の運営コストを実際に引き下げ、財政状況が改善され、債務の圧力が緩和され、インフレが制御可能な範囲に戻るなら、金は現在の高値から徐々に回復する可能性が高いです。投資需要が退潮し、一部の供給側の硬直性が新しい支えを形成するでしょう。長期的な貨幣のアンカーとしての役割は依然として残りますが、保険料が一時的に安くなるだけです。
どんなシナリオにおいても、長期的に壁に掲げておくべきいくつかのリスクがあります。急進的な財政引き締めと厳しい金利上昇が政治的な意外性によってこの組み合わせが実現する場合、金の短期的なプレミアムは強制的に圧縮されることになります。特定の国が自身の債務危機の中で実物の準備金を強制的に売却することは、短期的な流動性の踏み台を引き起こす可能性があります。金融規制が突然厳しくなり、オンチェーンの金、ステーブルコイン、ビットコインの国境を越えた流動性が厳しく制限されると、金がリアルタイムの決済層への接続を一時的に断たれることになります。極端な流動性の引き締めの瞬間には、金とビットコインは「現金化可能な資産」として一緒に売却され、短期的に正の相関を持って下落する可能性があります——これは2020年に市場が経験したことです。
金がすでに通貨である場合、「価格」を議論することには限界があります。
金が4,500ドルを突破するのは、高調な価格イベントであり、同時に低調な貨幣秩序の再編でもあります。ますます多くの中央銀行、機関、個人が金を「コモディティ」ではなく「国境を超えた最終担保物」と見なすようになり、私たちの議論の中心は「どれだけ上がるか」「どこがピークか」にとどまるべきではありません。
より現実的な問題は、持続的な法定通貨の減価環境の中で、実物金、オンチェーン金、デジタルハード資産をどのように合理的に組み合わせて、自分の資産負債表をできるだけ再価格設定の「利益側」に立たせるか、ということです。ボラティリティが著しく高まる新しい段階で、短期的な調整、規制の動揺、レバレッジの圧力をどのように見るか、それらを構造的なトレンドの中の「ノイズ」として扱い、急いで撤退する理由としないか、ということです。多層貨幣システムが徐々に形成される過程で、金、ビットコイン、法定通貨の機能分担をどのように理解し、単一の資産の視点で断片化されたグローバルな貨幣世界を理解しないようにするか、が重要です。
あなたが金が再び通貨として舞台の中央に立っていることを認めるとき、「価格」自体はむしろ二次的なものになります。本当に重要なのは、あなたが持っているその部分の金——それが金庫にあろうと、オンチェーンであろうと、デジタル世界の中でのマッピングであろうと——次の通貨秩序の調整の中で、あなたにどれだけの実際の購買力を保たせ、どれだけの新しい道を開いてくれるかです。