

序論:通貨価値のパラドックス
緑色の紙一枚で、生産コストは10セント未満だが、世界中の商品やサービスと交換できる。これが現代の通貨システムのパラドックスである。
ステーブルコインについて議論する際、まず根本的な問いに答える必要がある。なぜ一枚の紙が世界の基準通貨となり得るのか?なぜ世界中がドルを受け入れるのか、たとえそれが何の実物価値も持たないとしても?
ステーブルコインがなぜ価値を持つのかを理解するには、まずドルがなぜ価値を持つのかを理解する必要がある。ステーブルコイン、特にドルと連動するステーブルコインは、本質的にブロックチェーン上でドルの信用メカニズムを再現・拡張しているからである。ドルの価値の根拠を理解することは、現代の通貨システムについての理解にとどまらず、ステーブルコインの価値の論理を理解する出発点となる。
人類が使用してきた通貨の形態は大まかに3つの段階を経ています:商品通貨(貝殻、穀物など)、金属通貨(金貨、銀貨など)、信用通貨(紙幣、デジタル通貨など)。各段階の進化は、通貨の価値の源泉の再定義を意味します。ドルは信用通貨の典型的な代表であり、その価値の基盤は物理的な世界の制約から完全に脱却し、社会的合意と制度の上に築かれています。
経済活動の規模が物理通貨の供給制限を超えると、人類社会はより柔軟な価値担体を探さなければなりません。信用通貨が登場し、「信頼」が「重さ」に代わり、「制度」が「希少性」に代わりました。
しかし、信頼は無料ではなく、永遠でもありません。ドルがその世界的地位を維持できるのは、背後に複雑な信用支援システムがあるからです。このシステムを理解することが、現代の通貨体系の運営論理を理解することになり、また、ステーブルコインがデジタル世界で信頼メカニズムを再構築する方法を理解するための前提でもあります。
さて、この信用支援システムはどのように確立されたのでしょうか?法定通貨の本質から話を始める必要があります。
法定通貨の本質と信頼メカニズム
通貨の価値の源泉には3つのレベルがあります:商品価値、交換価値、信用価値。ドルは法定通貨として、商品価値から完全に脱却し、信用価値の上に完全に成立しています。これは通貨の進化史における重要な転換点です。
通貨の進化の歴史は、「価値の担体」に対する不断の抽象化のプロセスです。初期の貝殻、穀物、家畜は、通貨であり、同時に実際に使用可能な商品でもありました。金や銀などの貴金属に至ると、工業用途もありましたが、通貨としての価値は主に希少性と分割可能性に由来します。さらに紙幣やデジタル通貨に至ると、通貨自体はほとんど商品価値を持たず、その価値は完全に発行者の信用に依存します。
ドルの歴史的軌跡は、この進化過程の縮図です。
1879-1933年、ドルは金と固定的に交換され、1オンスの金=20.67ドルであり、価値は依然として金による物理的な支えを受けていました。
1944-1971年、ブレトンウッズ体制が確立され、ドルは金に連動(35ドル=1オンスの金)し、他の通貨はドルに連動し、ドルは世界の通貨体系の中心となりましたが、金は最終的な担保物でした。
1971年以降、ニクソンは金の窓を閉じ、ドルは金と完全に脱却し、価値は完全に信用の上に築かれ、物理的な支えは一切ありません。
興味深いことに、現代の通貨体系は法定通貨の時代に入っていますが、歴史的な慣性は依然として制度設計に深い足跡を残しています。ブレトンウッズ体制の下では、世界の通貨権威は大量の金準備を保有しており、この現象は「ブレトンウッズの金の謎」と呼ばれています。当時、アメリカ以外の国々には金を保有する法的義務はありませんでしたが、各国の中央銀行は依然として強い金の保有傾向を示しました。この行動は、中央銀行家の制度記憶と持続的な習慣に駆動され、金本位時代から物理資産に対する原始的な信頼を反映しています。
信用通貨の核心は「信頼」です。しかし、信頼は無条件ではありません。信頼を築き維持するためには一連のメカニズムが必要です:法的強制が基盤となり、制度的保障が信頼性を提供し、歴史的な実績が信頼を強化し、ネットワーク効果が正のフィードバックループを形成します。
ドルにとって、この信頼は単一国の法律の強制を超え、グローバル市場にまで拡大しています。世界的な準備通貨として、ドルは全世界的な信頼を得ています。この信頼はドルの覇権の基盤であり、ステーブルコインの価値論理を理解するための鍵でもあります。
ドルの覇権の確立過程
ドルが世界的な準備通貨となるのは、一朝一夕のことではなく、歴史的なプロセスです。このプロセスを理解することで、ドルの信用の源泉や、ステーブルコインがデジタル世界でドルの信用メカニズムをどのように再現しているかを理解する助けになります。このプロセスは一筋縄ではいきません。
1879年、アメリカは正式に金本位制を採用し、ドルと金が固定的に交換されるようになりました。第一次世界大戦中、ヨーロッパ各国は金準備を大量に消費し、アメリカは戦争物資の主要供給国として、多くの金を蓄積しました。戦争が終わる頃には、アメリカは世界最大の金保有国となっていました。
1944年7月、44か国の代表がニューハンプシャー州のブレトンウッズで会議を開催し、戦後の国際通貨体系を再建しました。当時、アメリカは世界の約75%の金準備を保有し、GDPは世界の50%以上を占めており、世界の通貨体系を支える唯一の国でした。
ブレトンウッズ体制は「二重固定」メカニズムを確立しました:ドルは金に連動(35ドル=1オンスの金)し、アメリカはいつでもこの価格で金を交換することを約束しました;他の通貨はドルに連動し、各国の通貨はドルとの固定為替レートを維持します。二重固定メカニズムはドルを世界の通貨体系の中心とし、ドルを「世界通貨」としました。
しかし、ブレトンウッズ体制には構造的な根本的問題が存在します:トリフンの逆説。世界に十分な流動性を提供するために、アメリカはドルを継続的に輸出し、貿易赤字を生み出さなければなりません。しかし、赤字の蓄積は、ドルと金の連携の信頼性を侵食します。世界がドルへの信任をアメリカの金準備の支えを超えると、体制は崩壊します。
ベトナム戦争ではアメリカの財政赤字が大幅に増加しました。貿易赤字が継続的に拡大し、ドルが大量に流出しました。各国の中央銀行はドルを金に交換し始め、アメリカの金準備は急速に減少しました——1944年の約20,000トンから、1971年には約8,000トンに減少しました。
アメリカは世界に十分なドル流動性を提供するだけでなく、ドルと金の交換の約束も維持しなければなりません。しかし、これらの2つの目標は長期的には矛盾しています。矛盾が調和できないほど激化したとき、アメリカは金の担保を放棄することを選択しました。
1971年8月15日、ニクソン大統領は一方的に「金の窓」を閉じ、ドルと金の交換を停止すると発表しました。これは現代通貨史における最も重要な転換点の一つです。
ニクソンショックは、人類史上初めて完全に「金属通貨から脱却した」ことを示しています。この瞬間から、ドル——そしてすべての主要通貨——は純粋な信用通貨となり、物理的な支えは一切なくなりました。
ドルが金との連携を断った後、重要な問題に直面しています:どのようにして世界のドル需要を維持するか?十分なドル需要がなければ、ドルの価値は崩壊します。
アメリカは新たな担保点を見つけました:石油です。1973年、OPEC(石油輸出国機構)は石油禁輸を発表し、世界的な油価の急騰を引き起こしました。アメリカはこの機会を捉え、1974年にサウジアラビアと一連の重要な合意を結びました:石油取引はドルで決済しなければなりません。
石油ドルの循環メカニズムは次のようになります:各国はドルで石油を購入する必要があります;産油国は大量のドル収入を得ます;これらのドルはアメリカに戻り、米国債などの金融資産を購入します。
アメリカはこれらの資金を使って世界的な軍事的存在と金融システムを維持しています。循環往復し、安定したドル需要を形成します。
石油ドルメカニズムは、ドルの価値と人類経済の命脈であるエネルギーを密接に結びつけています。世界が石油を必要とする限り、各国はドルを準備しなければなりません。石油ドルメカニズムを通じて、アメリカは自国通貨の需要を国内法の強制から世界経済活動への硬直的な拘束に拡張しました。
石油ドルシステムは単なる経済協定ではなく、地政学的な産物です。アメリカは軍事力を通じて産油国を保護し、産油国はドルで決済をすることを報いるのです。相互依存がドルの地位を強化しています。
実際、ドルの覇権の維持はアメリカの軍事力なしには成り立ちません。これは現代国際通貨体系の必然的な論理です。アメリカは11の空母打撃群を保有し、世界140か国以上に軍事基地を持っています。軍事的存在は、アメリカの世界的利益を保護し、ドル中心の世界金融体系をも保護します。
世界で最も重要な貿易ルート——マラッカ海峡、ホルムズ海峡、スエズ運河など——はすべてアメリカ海軍の保護下にあります。軍事的保護は、世界貿易の円滑さを保証し、ドルを貿易決済通貨としての地位を確保しています。
ニューヨーク、ロンドン、東京などの世界的な金融センターは、アメリカの軍事的保護の下で、世界の資本がこれらの中心に集まり、ドルで取引することを望むようになっています。
アメリカの軍事的抑止力は、ドルの地位に挑戦する行為に対して巨大なリスクをもたらします。抑止力は直接的ではありませんが、確かにドルの信用に最後の保障を提供しています。
ドル信用の3つの柱
ドルが世界的な準備通貨の地位を維持できるのは、複雑な支援システムに依存しています。このシステムは3つの柱として要約できます:政府の信用、経済力、金融システム。各柱は不可欠であり、共にドルの信用の基礎を形成しています。
政府の信用は法定通貨の価値の基礎です。アメリカ政府の信用は主に米国債市場に現れます。
アメリカの国債市場は、世界で最大の規模と流動性を持つ主権債券市場であり、2024年にはその総規模が27兆ドルを超えました。米国債は各国の核心的な準備資産であり、世界金融市場の価格の基準です。ドルを保有することは、米国債を購入する権利を持つことになり、相対的に安定した利息収益と極めて高い資産の安全性を得ることができます。
アメリカの三権分立制度、法治の伝統、民主的選挙などの政治的配置は、政府の信用に制度的な保障を提供します。政治的対立は激しいものの、制度的枠組みは比較的安定しており、国際社会はアメリカ政府の長期的な債務返済能力に信頼を寄せています。アメリカは歴史的に金の交換を一時停止したことはありますが、債務において真にデフォルトしたことはありません。歴史的記録が、ドルを「リスクのない資産」としての市場の合意を強化しています。
アメリカの法治の伝統、特に私有財産権の保護が、世界の資本がアメリカに投資し、ドルで取引することを望む理由です。なぜなら、資本はアメリカの財産権が法律で保護されると信じているからです。米国債市場の深さと流動性は、ドルが世界的な準備通貨としての重要な支えとなっています。
経済力は通貨信用の物質的基盤です。経済が強力であればあるほど、通貨の信用はより安定します。
アメリカのGDPは世界の約25%を占めており、割合は減少していますが、依然として世界最大の単一経済体です。経済規模はドルに巨大な使用シーンと価値の支えを提供します。
シリコンバレーのテクノロジー企業やウォール街の金融機関は、世界のテクノロジーと金融革新の最前線を代表しています。ドルは単なる支払い手段ではなく、テクノロジー革新と金融革新の決済言語でもあります。アメリカはテクノロジー、金融、軍事工業などの重要な産業で世界的な優位性を持ち、これらの産業は巨額の経済的価値を生み出すだけでなく、アメリカを世界の産業チェーンの中で重要な位置に置き、ドルの地位を強化しています。
アメリカ経済は、過去の危機の中で強い回復力を示しました。2008年の金融危機後、アメリカ経済は最初に回復し、2020年のパンデミックの影響を受けた後も強い回復力を見せました。経済の回復力は、ドルの長期的な価値に対する市場の信頼を生み出します。経済力と革新ネットワークは、ドルに持続的な価値の支えを提供します。
ドルの覇権的地位は「誰が使用しているか」だけでなく「どのように流通しているか」にも依存します。アメリカは極めて効率的で、越えがたい金融インフラを構築しました。
SWIFTはメッセージングプラットフォームとして、世界の11,000以上の金融機関を接続し、国際金融通信の基準と国境を越えた支払い指令の伝達の中心です。CHIPSは民間決済システムとして、日平均1.9兆ドルの価値を処理し、ドルの国際決済において29:1の非常に高い流動性効率を提供します。Fedwireは中央銀行のリアルタイム全額決済システムで、日平均4.5兆ドルの価値を処理し、大口支払いに即時の決済を提供します。
SWIFTの2025年の統計によると、ドルは世界の支払いにおいて47%以上のシェアを維持し、ユーロ圏内の取引を除外した国際支払いでは58.8%に達しています。極めて高いネットワーク効果は、強力なパス依存を形成します:別の通貨に切り替えるには、価格設定体系の変更に加え、それに見合った同等の効率を持つ決済ネットワークの再構築が必要です。
ニューヨークは世界最大の金融センターで、世界で最も深い資本市場を持っています。世界の資本はここに集まり、取引され、配置され、ドルはすべての基礎通貨です。連邦準備制度の金融政策は、アメリカの経済に影響を与えるだけでなく、世界経済にも影響を与えます。連邦準備制度が金利を上げたり下げたりすると、世界の資本の流れに影響を及ぼし、ドルを世界の資産価格の基準にします。
アメリカは世界で最も深く、最も広い金融市場を持っています。株式、債券、デリバティブ、商品先物など、さまざまな金融商品が揃っています。製品の深さは、ドルを保有すればさまざまな資産に投資し、利益を得られることを意味し、これがさらにドルの価値を強化します。金融インフラの深さと広さは、ドルが代替不可能な競争優位を形成します。
この3つの柱に加えて、軍事力はドルの信用の目に見えない保障です。直接的な信用源ではありませんが、他の3つの柱に安全保障を提供します:世界貿易ルートの保護、ドル貿易決済通貨の流通の確保;金融センターの安全を保ち、世界の資本に安全な環境を提供;威嚇力を提供し、ドルの地位に挑戦する行為には巨大なリスクが伴います。
法定通貨の価値の深層論理:ネットワーク効果とパス依存
ドルの信用の3つの柱は、ドルがなぜ価値を持つのかを説明しますが、法定通貨の価値の深層論理はこれだけではありません。この論理は、なぜステーブルコイン——ドルのデジタルな延長——が価値を持つのかを説明することもできます。
通貨価値の核心は「受容度」です。より多くの人がある通貨を受け入れるほど、その通貨の価値は高くなります。これがネットワーク効果の源泉です。
ある通貨がより多くの人に使用されると、その通貨で購入できる商品やサービスが増え、通貨の実用性が向上します。実用性が高まるほど、より多くの人が使用したがり、正のフィードバックループが形成されます。
一度ある通貨が主導通貨となると、代替が非常に難しくなります。なぜなら、転換コストが非常に高いからです:価格設定体系を変更し、支払いシステムを更新し、信頼を再構築する必要があります。パス依存は、主導通貨の地位を一層強固にします。
ドルから他の通貨に移行するには、巨額の転換コストがかかります。これは単に技術コスト(システムの更新)だけでなく、学習コスト(新通貨の理解)、リスクコスト(新通貨の不確実性)を含みます。転換コストのため、市場はドルの使用を継続する傾向があります。
ドルは世界的な準備通貨として、強力なネットワーク効果を形成しています。世界の80%以上の国際貿易がドルで決済され、60%以上の外貨準備がドルです。ネットワーク効果とパス依存性は、ドルの地位を揺るがすことが難しくしています。
もちろん、ドルの覇権を維持することは無料ではなく、アメリカは巨大なコストを負担する必要があります。アメリカの軍事予算は世界の軍事費の約40%を占め、毎年7000億ドルを超えます。これらの支出の多くは、世界の貿易ルートと金融センターを保護し、ドルの覇権に安全保障を提供するために使われています。
世界にドルの流動性を提供するために、アメリカは貿易赤字を継続的に生み出さなければなりません。アメリカは実際の商品やサービスを用いて、他国が保有するドルと交換する必要があります。「逆差」は、実際にはアメリカがドルの覇権を維持するためのコストです。
ウォール街や決済システムなどの金融インフラを維持するには、巨額の投資が必要です。これらの投資はドルの効率的な流通を確保しますが、持続的なコストも必要です。
これらのコストは非常に大きいですが、ドルの覇権がもたらす利益(例えば、貨幣税、金融主導権など)に比べれば依然として価値があります。これがアメリカがドルの地位を維持するためにこれらのコストを負担する理由を説明します。
しかし、ドルの覇権は新たな挑戦に直面しています:デジタル世界での通貨需要です。世界の経済活動がブロックチェーン上でますます行われる中、ドルはデジタル世界の中でその地位をどのように維持するのでしょうか?その答えはステーブルコインです。
ステーブルコイン:デジタル次元におけるドルの信用の拡張
ドルの価値の基盤を理解することで、ステーブルコインがデジタル世界においてどのようにこの信用メカニズムを再現し拡張するかが明確になります。ブロックチェーンエコシステムにおいて、ステーブルコインは暗号経済の通貨の閉じた循環を補完する重要な役割を果たします。通常、1:1でドルに固定され、従来のドルの信用価値をデジタル世界に持ち込みます。2025年11月時点で、世界のステーブルコイン流通量は約3043.6億ドルに達し、日常の決済流通を支える重要な基盤となっています。
ステーブルコインは単なるデジタルトークンではなく、ドルの信用のデジタルな延長です。ユーザーがUSDTやUSDCを保有するとき、彼らが保有しているのは「チェーン上のドル債」の一形態であり、その価値は発行者が保有するドル担保によって支えられています。
1:1の為替レートの安定性を維持するために、先進的なステーブルコインの発行者は非常に堅牢なバランスシートを構築しました。その主要な構成要素は高品質の流動資産です。Tetherの2025年第三四半期の米国債の総エクスポージャーは約1350億ドルで、約99億ドルのビットコインと約129億ドルの貴金属(ゴールド)を保有しており、68億ドルの過剰準備を持って1:1以上の担保を維持しています。Circleの2025年11月の米国債の総エクスポージャーは約682億ドル(リバースレポを含む)で、現金および預金は約96億ドル(システム上重要な銀行に預けられています)、リバースレポ協定は約497億ドルで、1:1以上の担保を維持しています。
Tetherの2025年第三四半期の報告によると、同社の米国債のエクスポージャーは、同社を世界第17位の米国債保有者にしており、韓国などの主権国を上回っています。一方、Circleはより強いコンプライアンス志向を示し、その大部分の準備を規制されたオーバーナイトリバースレポ協定や一流銀行の預金に置いています。
これらの堅実な準備資産は、ステーブルコインが国境を越えた決済市場に迅速に浸透する能力を持たせています。従来の代理銀行モデルには構造的な非効率があり、ステーブルコインはその問題を解決します。
従来のSWIFT国際送金は通常1~5営業日かかり、複数の代理銀行の帳簿照合が必要です。それに対して、SolanaやEthereum Layer 2に基づくステーブルコインの送金は数秒から数分で完了し、24時間365日のサービスを提供します。従来のモデルによる国際送金では、中継行手数料、為替スプレッド、操作コストが取引金額の3%から5%を占め、小額送金ではさらに高くなることがあります。ステーブルコイン送金のオンチェーンコストは、通常わずか(例えばSolanaでは$0.01以下)であり、総合コストは通常70%以上削減できます。
すべてのステーブルコインの送金は、チェーン上で確認可能であり、「資金の途上」の不確実性を排除します。同時に、スマートコントラクトを通じて実現した自動決済、保管、および条件付き支払いは、企業の財務管理に前例のない柔軟性を提供します。
ステーブルコインが周辺から主流へと移行する象徴は、規制体系の整備にあります。2025年、アメリカは(GENIUS法案)(支払いステーブルコイン法案)を通過させ、この立法の施行は業界のゲームルールを根本的に変えました。
法案では、準拠した支払いステーブルコインの発行者は1:1の準備金を維持しなければならず、準備金資産は厳格に米国債、物理的現金、保管預金、特定のリバースレポ合意および連邦準備の預金準備金の範囲に制限されています。
規制フレームワークは、ステーブルコインの発行者を「狭い銀行」の範疇に取り込み、システムの健全性を向上させました。
ルールが明確になるにつれ、従来の金融機関が大規模に参入し始めました。2025年には、世界の約80%の法域が新しいデジタル資産計画を発表し、金融機関は公共ブロックチェーンを準拠した決済層と見なすようになりました。
ステーブルコインはもはや金融の安定を脅かすものとして見なされなくなり、ドルの影響力を維持するためのツールと見なされています。ステーブルコインの準備金を米国債にロックすることで、アメリカ政府は民間部門を通じて世界中で米国債に対する新たな硬直的な需要を創出しました。
その背後には、さらに深い問題が存在します。純信用通貨の時代に、トリフンの逆説は「トリフン2.0」に進化しました。世界が担保「安全資産」(主に米国債)への需要を増大させ、アメリカ経済が財政の持続可能性を脅かすことなくこれらの資産を提供できる能力を超えています。ステーブルコインの台頭は、ある程度この矛盾を緩和しました。
ステーブルコイン発行者は米国債の「非自由裁量」バイヤーであり、短期国債に安定した需要を提供します。連邦準備制度の2025年11月の演説によると、ステーブルコインは非米国の購入者を引き付けることによってアメリカ政府の資金調達コストを引き下げました。ステーブルコインの発行者は2024年末に約1660億ドルの米国債を保有し、2025年末までに2500-5000億ドルに達する予定で、短期米国債の重要な周辺バイヤーとなります。
対照的に、主要な中央銀行の準備は約7.5兆ドルで、相対的に安定しているか微減しており、これは長期的な準備資産であり、短期流動性への寄与は限られています。マネーマーケットファンドは約6兆ドルで、持続的に成長しており、ステーブルコインと短期的なツールにおいて競争関係にあります。
ステーブルコインメカニズムの下で、ステーブルコインは単なる通貨ではなく、米国債のデジタル流通ツールとなり、ドル債が全球的な担保としての回転効率を大幅に向上させました。
結論:一枚の紙から一連のコードへ
冒頭の逆説に戻ります:1枚の緑の紙は、製造コストが10セント未満でありながら、全世界の商品やサービスと交換できるのです。その答えは「受容度」です。
ドルの価値は「受容度」に由来し、商品価値には依存しません。全世界がドルを受け入れると、ドルは価値を持つようになります。この受容度は、政府の信用、経済力、金融システムという3つの柱の上に築かれ、歴史的なプロセスを経て徐々に形成され、ネットワーク効果とパス依存によって維持されます。
ステーブルコインの価値もまた「受容度」から来ています。ドルに固定されたステーブルコイン(USDT、USDCなど)は、ブロックチェーン上でドルの信用メカニズムを再現します。彼らは1:1でドル資産に固定され、ドルの信用価値を引き継ぎます。私たちがUSDTを保有する時、私たちが保有しているのは「チェーン上のドル」であり、その価値はドルの信用基盤に由来します。
しかし、ステーブルコインはドルの単純な複製に留まりません。ブロックチェーン技術を通じて、ステーブルコインはより効率的な流通方式を実現します:24/7運用、国境を越えた障害なし、低手数料、ピアツーピア送金。技術的な優位性により、ステーブルコインはデジタル世界において独自の価値を持ちます。
ドルの価値は物理的な担保(金)から地政学的な担保(石油)に移行し、現在の技術的担保(ステーブルコインとチェーン上の信用)に移行しました。2025年のステーブルコインのコンプライアンス化は、ドルが主権の道具から世界的なデジタル公共財に移行したことを示しています。
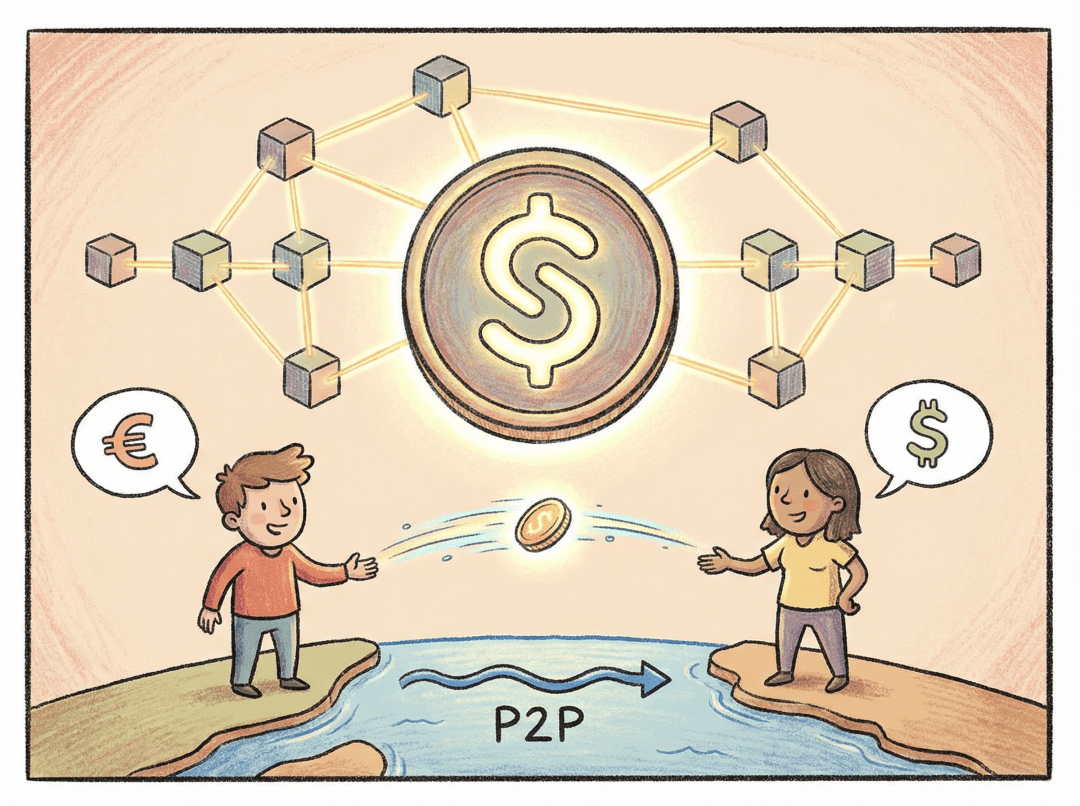
結局のところ、私たちが一枚の紙がなぜ世界の準備通貨になり得るのかを理解しなければ、なぜ一連のコード(ステーブルコイン)がデジタル世界で価値を担うことができるのかを本当に理解することはできません。両者の背後にある論理は通じ合っています:どちらも「信頼」と「受容度」の産物であり、ネットワーク効果とパス依存に依存しています。
今後の記事では、ステーブルコインがどのように暗号経済の通貨の閉じた循環を補完し、国際的な支払いの風景をどのように変え、通貨観念をどのように再構築するかを深く探ります。しかし、これらのすべての議論は、ステーブルコインがドル信用のデジタルな延長であり、その価値の論理がドルと一脈相承しているという基盤の上に成り立っています。
これを理解すると、現代の通貨体系の論理が明らかになります。