


著者:Nikka / WolfDAO(X: @10xWolfdao)
市場の現状と核心的な転換点
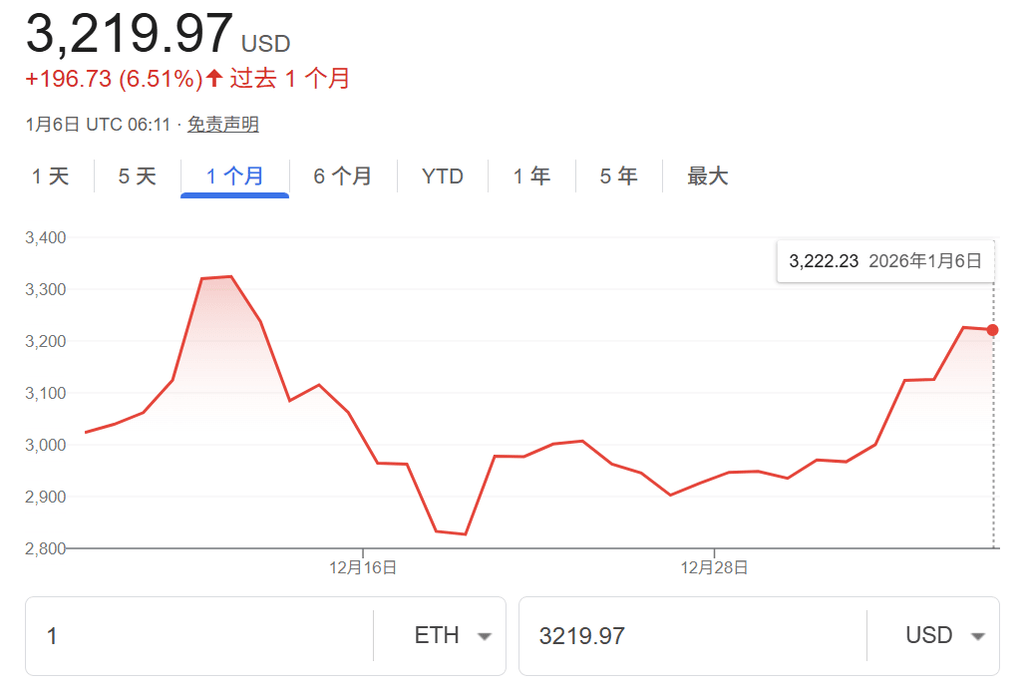
2026年に突入し、全体の暗号資産マーケットキャピタルizationは再び3兆ドルを超えた。ビットコインの主導率は一時的に60%を下回り、『競合コインのシーズン』に関する市場の議論を引き起こした。イーサリアムは重要な転換点に立っている。短期的には3,200ドルを突破しており、2025年末の安値から顕著な反発を記録している。2025年9月の4,700ドルの高値と比較するとまだ34%の差があるものの、複数の初期サインが、ETHが構造的な相場を酝酿している可能性を示唆している。
1. 質押キューの逆転:売り圧力が大幅に低下
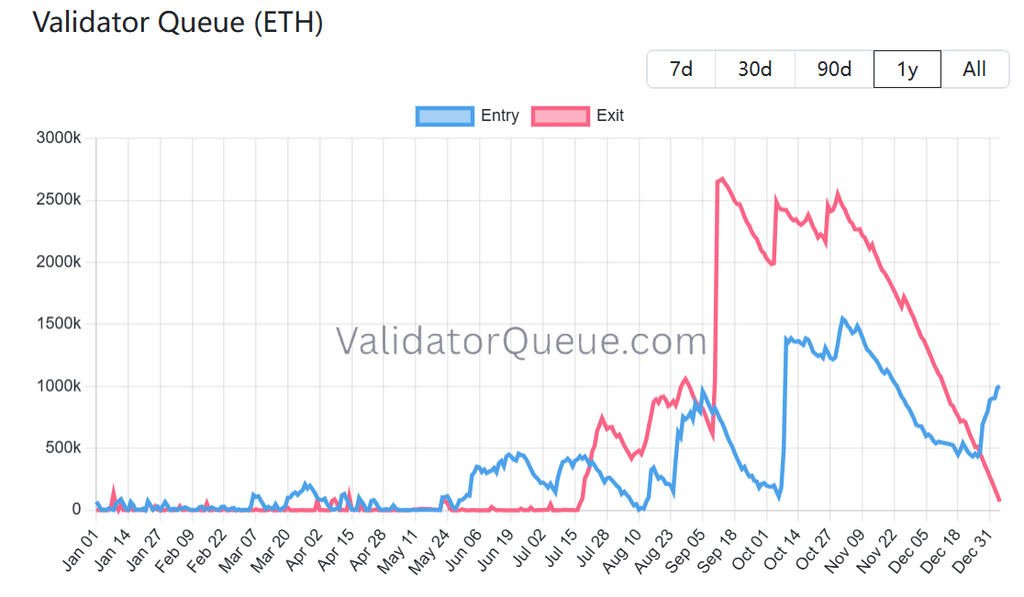
2026年でもっとも重要な触媒は、ステーキング・キューにおける劇的な反転から生まれる。2025年7月以来初めて「守りと攻めの入れ替え」が発生し、投資家の信頼が撤退からロックインへと転じたことを示している。
具体的には、2025年9月中旬にETH価格が4,700ドル付近まで急騰した際、累計266万枚のETHがステーキングから退出することを選び、数か月にわたる売り圧力が形成された。3か月半の消化の結果、現在ステーキング退出待ちのETHは約8万枚にまで減っており、売り圧力の発生源はほぼ解消された。一方で、ステーキング入り待ちのETHは急増し、90〜100万枚に膨らんだ。これは12月末の41万枚から約120%増加している。これは退出キューの15倍に相当し、バリデーターが起動する待機時間は17日まで延長されることにつながった。
現在、イーサリアムの総ステーキング量は3,550万枚で、流通供給の28.91%を占めている。年換算のリターン率は3〜3.5%に維持されている。過去データは、待機キューが退出キューを大きく上回る局面に入ると、価格上昇を示唆することが多いことを示している。今回の供給ロックは市場上の流動的なETHを大幅に減らし、さらにクジラが2025年7月以降31億ドル超の買い増しを継続していることと合わせて、力強い上昇の土台を形成する。
2. 機関の参入:受動的な保有から能動的な参加へ
もしステーキングの反転が供給サイドのサインだとするなら、機関の狂気じみた本格参入こそが需要サイドの中核的な推進力だ。世界最大のイーサリアム財庫企業BitMine Immersion Technologiesが、ゲームのルールを書き換えつつある。同社は411万枚超のETHを保有し、総供給の3.41%を占めるが、さらに重要なのは「受動的に保有する」から「積極的に利回りを生む」へと姿勢を変えている点だ。
直近8日間でBitMineは60万枚超のETHをステーキングし、価値は18億ドル超。そのうち1月3日の単独の取引だけで82,560枚をステークしており、価値は約2.59億ドルとなっている。同社は、独自のバリデーターネットワークMAVANを通じて第1四半期にイーサリアムの総供給の5%をステーキングする計画で、年換算の収益は3.74億ドルに達する見込み。この強気な行動はステーキングのキューを押し上げるだけでなく、BMNRの株価も14%急騰させた。
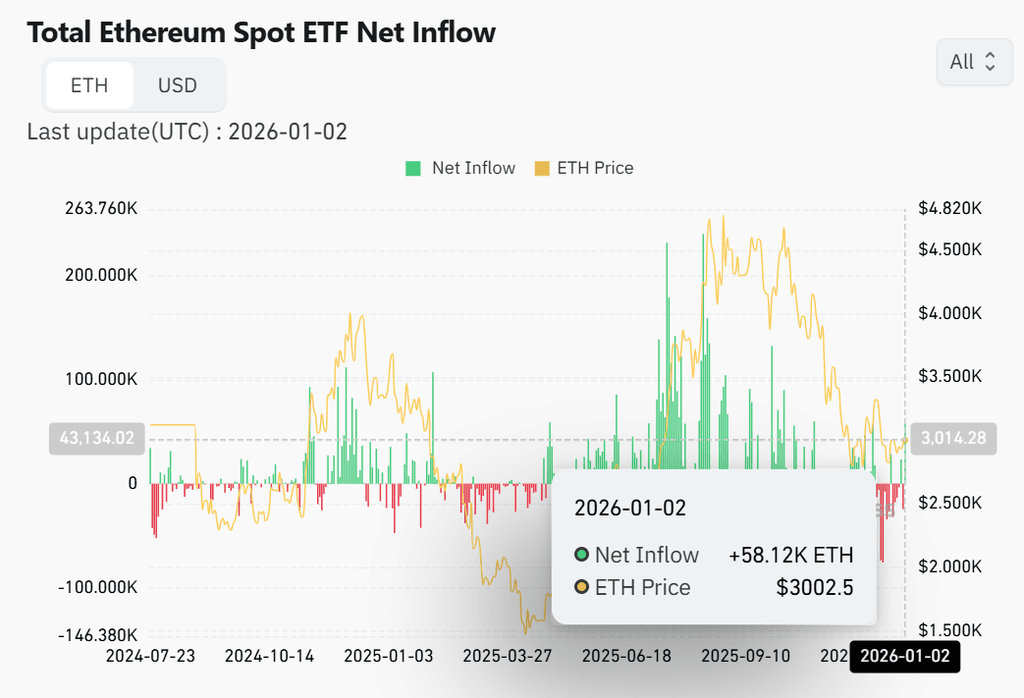
より広範な機関投資家のトレンドもまた注目に値する。ETH現物ETFは2025年に累計で流入が96億ドル超、史上総流入は1250億ドル超。2026年の年明け直後の単日では、純流入が17.4億ドルに達したこともあった。ベライドのETHAファンドは約300万枚のETHを保有し、価値は約90億ドル。CoinbaseやGrayscaleなどの機関は、2026年に「機関の時代」が到来し、より多くのETP製品やオンチェーン金庫が資産運用規模を倍増させると予測している。
同時に、オンチェーンの大口アドレスは2025年に1000万枚超のETHを買い増ししており、過去最高を更新している。これらのデータが示す事実は一つだ。機関はもはやETHを単なる投機資産として見ておらず、利回りを生み出す基盤となるインフラ資産だと捉えている。
3. 技術アップデート:グローバル決済レイヤーへの進化
2025年はイーサリアムの技術イヤーだ。PectraとFusakaの2つの大型アップグレードが相次いで実装され、2026年のさらなる爆発に向けた盤石な土台ができた。これは単なる性能最適化ではなく、戦略的な転換――イーサリアムを高いスループット、低コストのグローバル決済レイヤーとして作り上げることだ。
Pectraアップグレードは2025年上半期に完了しており、核心的なブレークスルーはEIP-7251が、バリデーターのステーキング上限を32ETHから2048ETHへ引き上げたことだ。これにより機関投資家による大規模ステーキングが大幅に容易になると同時に、blob容量を改善し、バリデーターメカニズムを最適化して、ネットワークの輻輳を低減する。これがBitMineなどの機関による強気なステーキング行動に立ちはだかっていた技術的障壁を取り除く。
さらに重要なのはFusakaのアップグレードだ。2025年12月に実装されるアップグレードではPeerDAS(ポイント・ツー・ポイントのデータ可用性サンプリング)が導入され、レイヤー2のデータ保存方式が根本から変わる。全ノードがすべてのblobデータをダウンロードする必要がなくなり、理論上、blob容量は8倍以上の成長をサポート。レイヤー2のコストは2026年にさらに40〜90%低下する見込みだ。EIP-7892は今後、blobパラメータをハードフォークなしで動的に調整しつつ拡容を継続できることを可能にしており、長期的な拡張性を支える制度上の保証となる。
ロードマップは2026年に向けてさらに攻めの姿勢になる。導入が見込まれるGlamsterdamアップグレードではVerkle Trees、enshrined proposer-builder separation(ePBS)、そしてブロック単位のアクセスリストが導入され、レイヤー1のTPSは1.2万+を突破し、さらにMEV抽出メカニズムが強化されることで、ネットワーク効率と収益獲得能力が大幅に向上する。こうした技術進歩は机上の空論ではない。スマートコントラクトのデプロイ数やコール回数はいずれも過去最高を更新し、オンチェーン活動はかつてない水準に達している。
4.RWA独占:兆級チャンスの独占者
イーサリアムが現実世界の資産トークン化領域で支配的な地位を確立していくことが、2026年の最強の物語を担うエンジンになっている。これは暗号界隈の自画自賛ではなく、伝統的な金融機関が実弾で投じた投票用紙だ。
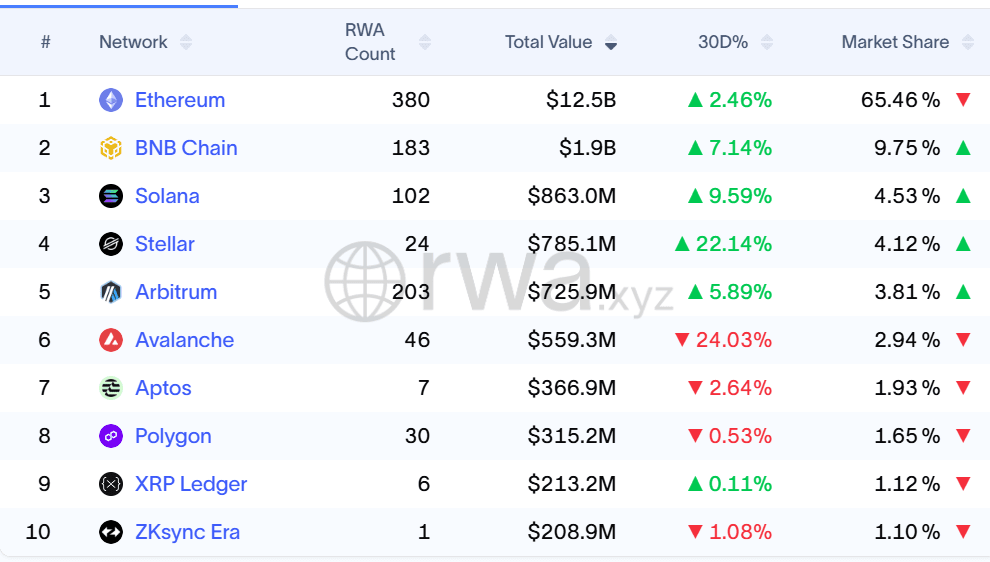
RWA.xyzの最新統計によれば、イーサリアムのオンチェーン上のトークン化資産のTVLは125億ドルに達し、市場シェアは65.5%。BNB Chainの20億ドル、SolanaとArbitrumはいずれも10億ドル未満を大きく上回っている。BlackRockやJPMorganなどウォール街の大手は、トークン化された国債、プライベートクレジット、ファンド商品を大規模にオンチェーン化している。2025年のRWA市場の成長は212%超で、総規模は125億ドルを突破。さらに、機関調査では、運用会社の76%が2026年までにトークン化資産へ投資する計画だと示されている。
機関の予測では、2026年のRWA市場は10倍以上に拡大する見通しだ。最も成熟し、最も安全な決済レイヤーであるイーサリアムが、この兆級チャンスの価値の大半を直接獲得することになる。規制枠組みの明確化――とりわけCLARITY Actとステーブルコイン法案が上半期に実施される見込み――が、このプロセスをさらに加速させるだろう。
ステーブルコイン領域でも同様に一方的だ。イーサリアムは流通量が620億ドル超で、構成比は62%超。DeFiのTVLでは68%を占める。B2B決済や越境・クロス国境の決済など、機関レベルのユースケースが、オンチェーンへの移行を加速させている。Artemisのレポートでは、2024〜2025年の間にイーサリアムのステーブルコインB2B決済量が安定して成長していることが示されている。これは投機マネーではなく、実体経済における本当の需要だ。
まとめ
供給サイド・需要サイド・技術サイドの3つの力が合わさり、2026年にはイーサリアムが「フォロワー」から「先導者」へと物語を反転させる可能性が非常に高い。これは個人投資家の感情によって駆動される投機的な祭りではなく、機関投資家主導の構造的な強気相場になる。
過去数年、苦しくもがき続けたE衛兵にとって、2026年はもしかすると実現が約束される年になるかもしれない。しかし、この残酷な市場では忍耐と理性が依然として必須だ。
(上記内容は提携パートナーPANewsより許諾を得て抜粋・転載。原文リンク|出典:WolfDAO)
"技術から機関へ:イーサ 2026年「4つの主要な転換点」を全解析" この記事は最初に(ブロックゲスト)で公開された。