

序文
暗号資産の世界では高額な資金調達は珍しくありませんが、いまのように市場がひっそりしている状況で、単一企業から1億2500万ドルもの資金調達を得られるのなら、おそらくGauntletが市場をひっくり返す大技を仕込んでいるのかもしれません。
Gauntletが日本の金融大手SBIホールディングスから資金を得たとのニュースが一度伝わると、同プロトコルの評価額は再び急上昇。いわゆる「DeFiのベライド」と称されるGauntletはいったい何者なのか?この記事でわかりやすく解説します。
従来型DeFiの致命的な点
DeFiの初期の発展段階では、AaveやCompoundに代表されるような、一体型の資金プール方式は間違いなくDeFi Summerを後押しする立役者でした。しかし時代が進むにつれて、この資金プールには次第にリスクの穴が生じてきます。
構造的な脆弱性は、極端な市場変動や対抗的な攻撃に直面すると、破滅的な連鎖反応を引き起こすことが多く、2026年のDeFi攻撃事例だけでも市場は数十億ドルを失いました。
資産リスクの外部流出が崩壊を引き起こす
従来の貸出プロトコルは通常、共通の資金プールの構造を採用します。つまり、ビットコインやイーサリアムのように流動性が非常に高い資産であっても、時価総額が小さく流動性の低いアルトコインであっても、同じ金庫の安全性を担保する裏付けを共有しているということです。
もし、担保として許可された非主流トークンが重大な操作攻撃、流動性の枯渇、または価格の急落(フラッシュクラッシュ)に遭遇した場合、共同金庫の特性を利用して、より価値があり市場でより認知されている優良トークンを借り入れできます。
DAOのガバナンス運営効率が深刻に遅れている
従来のDeFiの運用モデルでは、担保率、清算比率、借入上限などのリスクパラメータの調整といった重要指標は、すべてコミュニティの提案とトークン保有者によるオンチェーン投票に依存します。
しかし、暗号資産のように目まぐるしく変化する市場では、DAOのガバナンス効率が非常に遅いように見えます。市場でフラッシュクラッシュが起きたり、オラクルへの攻撃に遭ったりしたとき、コミュニティは長い提案の公開期間や投票期間に足止めされ、すぐに避難できません。
資金利用率と精密なリスクの間で、どうしても決めきれない
これまで、全体の金庫を絶対的に安全に保つためには、ワンサイズで対応する保守的なリスク管理戦略しか取れないことが多くありました。たとえば、全体の借入上限を極端に低く設定する、または清算の担保比率を高い水準のまま維持する、といったもので、資金利用率と極端なリスクの両立ができません。
細かい調整がなく、異なる資産グループに合わせてカスタムできないリスク管理モデルであることが、結果として従来のDeFiが「安全性」と「効率」を両立できないというジレンマに直面させてしまいました。
モジュール化された貸出が革命を起こす
従来のDeFi金庫が抱える、システム全体のリスクと効率の低下という致命的な課題を解決するために、Morphoを代表とする新世代の貸出プロトコルは、これまでの基盤構造を根本から覆しました。
新しいDeFiプロトコルは、すべての資産とリスクを同一の枠組みに収めようとはしません。代わりに、貸出市場を無数の高度に自律し、互いに干渉しない独立した金庫へと分解します。
独立市場によるリスク隔離
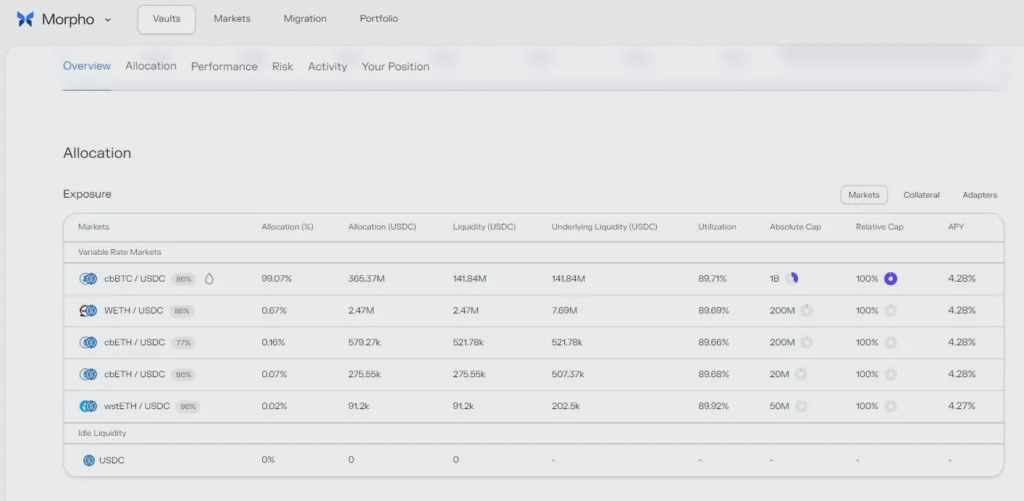
モジュール化された貸出の中核は、孤立した市場という設計思想を導入することです。誰でも特定の担保および借入資産に対して、完全に独立した貸出市場を自由に作成でき、この構造では、各市場のリスクは完全に独立します。
この仕組みを採用した金庫では、特定の市場でミームコインの価格操作が原因で深刻な延滞(悪化)や清算の失敗が起きたとしても、その損失は確実に当該市場の内部に封じ込められます。優良資産で構成された他の市場へは絶対に波及しません。
カスタムパラメータで資金効率を満たす
モジュール化された構造では、貸出市場の創設者が、その市場の特定ユーザーや資産の特性に合わせて、最も精密なリスクパラメータをカスタムできます。たとえば、高度に相関する流動性担保トークンのペア資産であれば、担保率を極めて高い水準に設定できます。
これにより、資本効率が最大限に解放されます。機関や高い純資産を持つ大口投資家が、最も安全な環境のもとで、最大の資金レバレッジと収益率を享受できるようになり、従来のDeFiが長年抱えてきた「安全性と効率を両立できない」という不文律を打ち破ります。
過度な細分化がもたらす認知のハードル
しかし、モジュール化された貸出でも完璧ではありません。貸出市場を徹底的に一つひとつの独立した金庫に分けた結果、エコシステム全体で非常に深刻な断片化(フラグメンテーション)が発生してしまいます。
画面上に何百何千ものパラメータが異なり、担保の組み合わせもそれぞれ異なる独立した貸出市場が並んだとしたら、一般ユーザーでも専門機関でも、どの市場のリスク管理が最も厳格で、自分の資金量に最適なのかをそもそも見分けられません。
DeFi業界のETFが正式に誕生
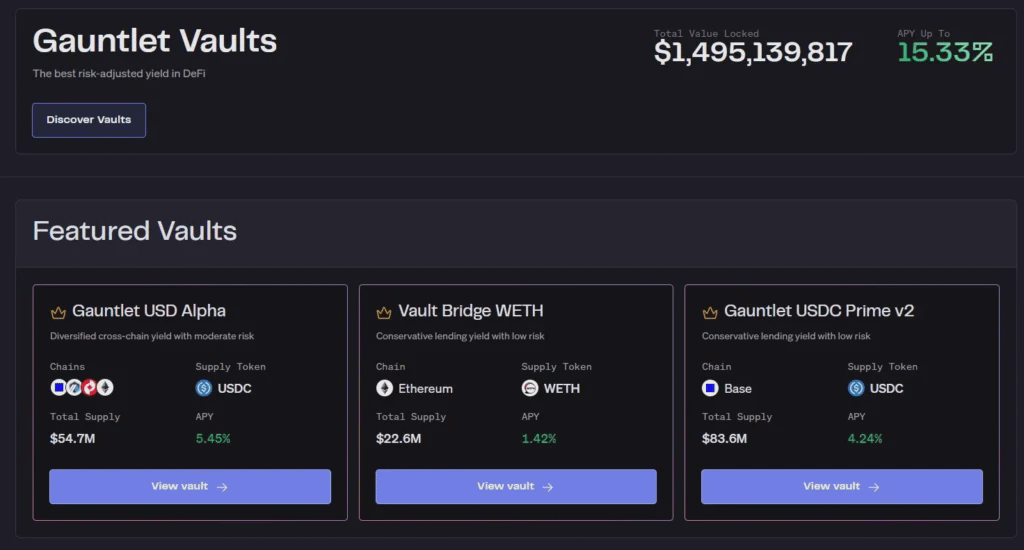
モジュール化された貸出プロトコルがDeFiを極限まで分解し、その結果市場が高度に断片化され、認知のハードルが上がってしまうと、Gauntletが担う金庫のキュレーターという役割は、伝統的な金融で指数型ファンドやETFを提供するのと同じように、ユーザーの投資を支援します。
Gauntletの登場により、非常に複雑で高リスクな基礎の孤立市場が、1つずつシンプルで安全、かつ動的なリスク管理能力を備えた「愚直な(使いやすい)収益入口」としてパッケージ化され、あるいはオンチェーン上の資金配分ルートを変えることになるでしょう。
クオンツ・エンジンがオンチェーンの基金を構築
Gauntletの中核となる運用ロジックは、強力なブローカー(仲介)向けの基礎モデルと、精密なストレステスト・エンジンを活用することです。数百〜数千のモジュール化された貸出市場から、リスク・リターン比が最も優れた組み合わせを選別し、それらを統一された標準の収益金庫としてまとめます。
ユーザーは、各独立市場の清算ラインや借入上限を自分で調べる必要はありません。Gauntletが管理する金庫に資金を投入するだけで、クオンツコードが自動的に、ストレステストで検証済みの安全な市場へ資金を分散配分します。
コード・イズ・ロー(非カストディの仕組み)
DeFi業界のETFは、完全に分散化された非カストディ構造を採用しています。キュレーターとしてのGauntletは、スマートコントラクトを通じて金庫のリスクパラメータを調整し、資金のウェイトを配分し、借入上限を設定するための管理権のみを持ちます。
ただし、この「コード・イズ・ロー」の仕組みは、多くのDeFiプロトコルが2026年にハッキングされた理由にもなります。というのも、コードが破られた瞬間、Gauntletでさえ手の打ちようがないからです。
機関レベルのリスク管理メカニズム
オンチェーンETFの最も重要な堀(差別化要因)は、トップクラスのクオンツチームによる動的なリスク防御メカニズムです。Gauntletのリスク管理金庫は、オンチェーンの流動性、ボラティリティ、オラクルデータに基づいて、ほぼリアルタイムで自動的にパラメータを修正できます。
基礎となる特定の貸出市場で異常な値動きや流動性の枯渇が発生すると、金庫はブラックスワン事象が爆発する前に、その市場への資金エクスポージャーを自ら縮小したり、借入上限を引き下げたりします。これこそが、Gauntletが天文学的な資金調達を獲得するための切り札です。
Gauntletのよくある質問
一般の個人投資家は、Gauntletが管理する金庫に直接お金を預けられますか?
はい可能です。Gauntletがキュレーションする収益金庫は完全に分散化され、平等です。個人投資家は、個人のWeb3ウォレットを接続してステーブルコインまたはその他の暗号資産を入金するだけで、Gauntletを利用できます。
Gauntletに預けるとリスクはありますか?
依然としてリスクはあります。Gauntletが非カストディ(非預かり)構造を採用しているとしても、そのプロトコルが資金を持ち逃げされることがないよう保証できるわけではなく、ユーザーはスマートコントラクトの脆弱性、オラクルのデカップリング(乖離)などのリスクを引き受ける必要があります。
Gauntletはみなさんのお金を管理します。それはいったいどうやって稼ぐのですか?
これまでGauntletはAaveなどのDAO組織に対して固定の年会費を取るコンサルティング費用が主な収益源でした。しかし現在は、金庫のキュレーターへと転身したことで、主な収益源は金庫の収益分配となっています。
Gauntletはこれまでの資金調達状況はどうなっていますか?
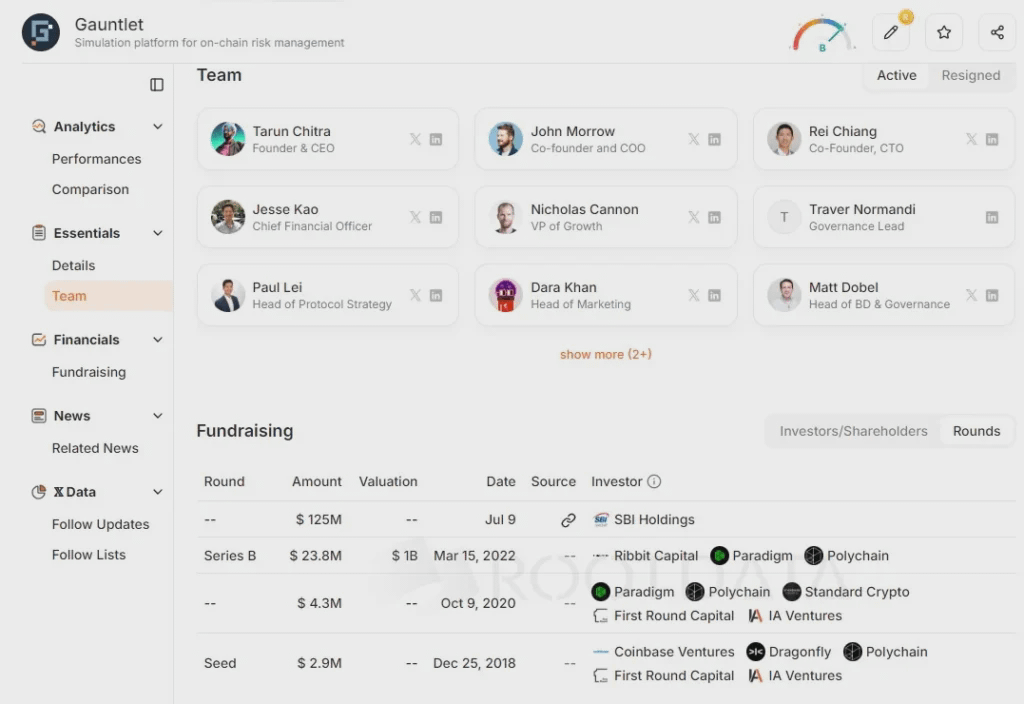
2026年7月時点で、Gauntletはすでに4回の資金調達を経験しており、総額1.56億ドルを集めています。そのうち本年7月に行われた調達は、日本の伝統的な金融大手SBIホールディングスがGauntletへ1.25億ドルを投資したものです。
結語
DeFi市場が何度も大きな打撃を受けるたびに、市場は解決策を早急に必要とします。そこでGauntletがSBIホールディングスから1.25億ドルの独占投資を受けたことは、Gauntletが将来のオンチェーン金融に対する一つの大きな答えになることを、間接的に裏付けるものでもあります。
将来的に、より多くの規制に準拠したステーブルコインやRWAのトークン化が進むにつれ、ウォール街のトップレベルのクオンツによるリスク管理能力を、そのままスマートコントラクトに書き込むこのモデルは、間違いなく、従来の大手企業や大口資金がオンチェーン資産へ構造的に配分するための最も安全な通路になるはずです。
本レポートは情報提供のみを目的としており、いかなる形式であれ投資助言または意思決定の根拠を構成するものではありません。本文中で引用されるデータ、分析、見解はすべて著者の研究および公開情報に基づくものであり、不確実性が含まれていたり、随時変更される可能性があります。読者の皆さまは、ご自身の状況およびリスク許容度に基づき、慎重に投資判断を行ってください。さらなるガイダンスが必要な場合は、専門のアドバイザーに相談することをおすすめします。