
完璧ともいえる成績表なのに、綱引きになった
TSMCは7月16日に決算説明会を開催し、世界の半導体業界を驚かせるほどの成績表を提出したと言わざるを得ません。たとえ二つの指標が想定を大きく上回る超過達成の好パフォーマンスであっても、あるいは通年の米ドル建て売上成長率を大幅に引き上げて4割超にまで伸ばしたとしても、AI需要が頭打ちになるのではという陰りを一掃しました。
しかし、本来は強気相場を勢いよく押し上げるはずだった決算説明会が、市場の買いを呼び込むことはできず、さらにはTSMCのADRまで大きく乱高下しました。これは、現在のマクロ経済の資金面と企業のファンダメンタルズとの間に存在する、深刻な認知ギャップを如実に反映しています。
世界を凌駕する財務データ
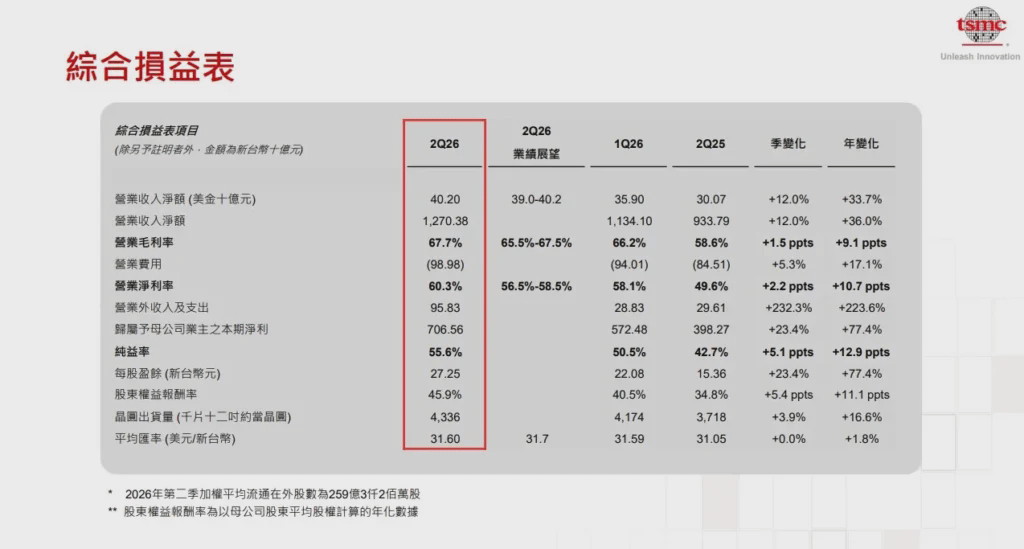
台積電の決算発表で公表された第2四半期の財務データでは、粗利益率と営業利益率がそれぞれ驚異の67.7%と60.3%に達し、さらに1株当たり利益(EPS)が27.25元となったことから、台積電が3nmおよび5nmの先端プロセスで非常に高い価格決定権を持っていることがより鮮明になった。
取締役会長の魏哲家氏はさらに衝撃の一手を打ち、2026年通年の米ドル売上成長率の見通しを従来の30%以上から、40%をわずかに上回る水準へ大幅に引き上げた。台積電が「AIでお金を印刷する機械」であることを、その実力で証明した。
米国株の取引開始前、株価が大きく乱高下
決算発表で示された運営指標と業績見通しのすべてが、まさに完璧と言える内容だったにもかかわらず、台積電ADRは米国株の取引開始前に約4%の下落を見せた。
これは、台積電の決算発表が行われる前に、市場の期待がすでに極限まで引き上げられていたため、決算が発表され、申し分ない良い材料が出たとしても、むしろ短期の利益確定資金にとって絶好の「持ち株を放出する(売り抜ける)」機会になってしまったからだ。
資金のセクター回転が相場のノイズに
台積電自身の材料面の要因に加えて、現在の世界のマクロ経済環境の変化が、この強気・弱気の綱引きを目に見えない形でさらに激化させている。とりわけ米国株市場では、壮大な規模のセクター回転が進行中だ。
インフレ指標が落ち着き、利下げへの期待がいっそう明確になるにつれ、これまで台積電やエヌビディアを筆頭とする大型テック株に過度に集中していた資金が、中小型株や伝統的な産業へ向けた防衛的な資金移動を始めた。
「売上の増率が最高値を更新」かつ「通年売上が歴史的レベルで上方修正」
台積電の決算発表で最新公開された財務報告では、ほとんど奇跡のようなデータによって、半導体分野で揺るぎない覇王の地位を世界に示した。
この成績は、単なる数字上の勝利にとどまらない。台積電が、先端プロセスの価格支配力、生産能力の稼働率、そして世界的なAIチップ需要の爆発的成長のもとで、産業を掌握するほどの強い支配力を示す完璧な答えを出したことを意味する。
比類なき価格設定力とコスト管理の実力
台積電は決算発表で、粗利益率と営業利益率という2つの中核となる収益指標をいずれも歴史的最高値として更新し、重資産型製造業の利益が頭打ちになるという外部の認識を完全に覆した。
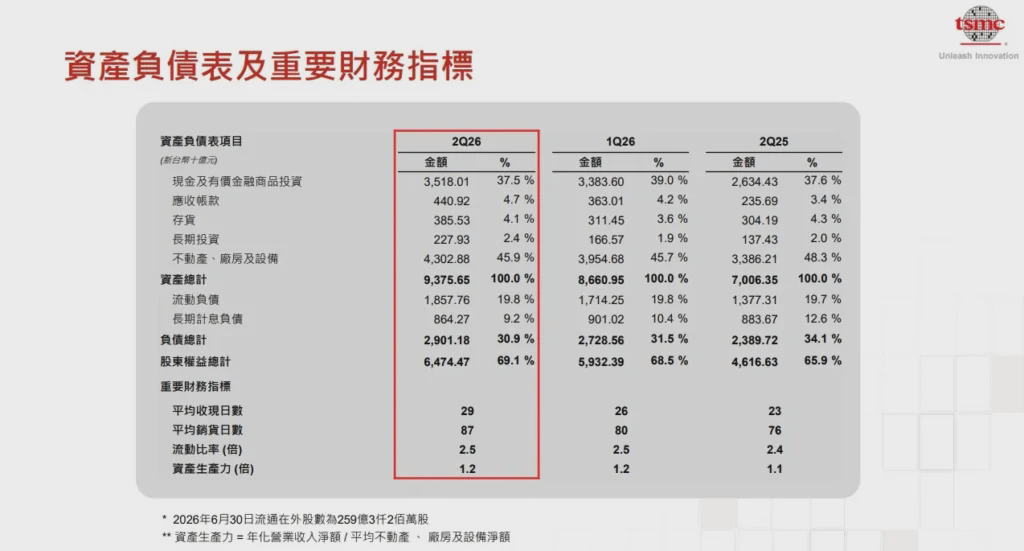
この好成績の背景には、3nmと5nmの先端プロセスの恩恵に加え、量産歩留まりと技術の成熟度が大きく向上したことで、減価償却が売上に占める比重も効果的に薄まり、結果として台積電の総コストを引き下げられる点がある。
AIの長期需要には、疲れがないことを示唆
今回の決算発表で、取締役会長の魏哲家氏が通年の米ドル売上成長率を40%へ引き上げると発表した後、投資家が最も驚いたのは引き上げ幅そのものではなく、台積電がAIの発展の中でこれほど強力な競争力を見せられることだった。
今回の上方修正の動きは、ウォール街が抱いていた「AIバブル化」や「ハードウェア建設需要の鈍化」といった疑念を直ちに粉砕し、市場に対して、顧客のAI生産能力が停滞するどころか、むしろ供給が需要に追いつかない状況が見えていることを明確に伝えた。
下半期の運営が引き続きピークを更新することを示唆
間もなく到来する第3四半期に向けて、台積電は売上高の見通しを446億〜458億ドルの範囲で提示し、同時に粗利益率が65%〜67%という非常に高い水準に引き続き張り付く見込みだとした。
この業績見通しは、下半期に入って従来の消費者向け電子機器の繁忙期に入ることで、アップルの次世代iPhone向けチップの調達需要の波が押し寄せ、さらにエヌビディアやAMDなどのAIチップ大手の投資(チップの投入量)も同時に爆発的に増えることを意味するだけでなく、台積電には依然としてAIの価格決定権を握る力があることを裏づけた。
台積電に代えがたい「堀」を解体して読み解く
半導体業界における、数百億ドル規模にも及ぶ軍拡競争の中で、競合相手の三星やIntelは国家レベルの補助金と巨額資金の支援があっても、それでもなお台積電の揺るぎない支配的地位を揺るがすことはできない。
取締役会長の魏哲家氏は決算発表の場で、ユーモアあふれる「牛乳を買う理論」で一言にして核心を言い当てた。半導体のウェハ受託(ファウンドリ)における協業関係の構築は、コンビニで牛乳を買うように簡単なものではない、と指摘した。
歩留まりで築かれた参入障壁
ウエハ受託生産は、高度に複雑で、許容誤差(リスク許容度)が非常に低い精密な製造科学だ。プロセス・ノードを1つ進めるたびに、物理的な限界への挑戦と、数えきれない研究開発の細部の積み重ねが伴う。
台積電は、長年にわたり最前線で世界最高水準のチップ設計企業と何度も試行錯誤してきた経験により、3nmおよび将来の2nmプロセスの歩留まりを、非常に短期間で商業化レベルまで引き上げられる。
純粋なファウンドリ(受託)ポジション
台積電は創業以来、一貫して純粋なファウンドリのビジネスモデルを守り続けてきた。この「顧客と競争しない、ただ彼らの成功を実現する」という鉄のルールが、競合に不安を与えず、台積電が安定して稼げるという信頼の土台を築いた。
一方で三星(サムスン)は、そもそも巨大なスマートフォンや家電の事業を抱えており、天然のビジネス上の利益相反が存在する。またIntelはファウンドリ事業を分拆したとはいえ、体質の中核にはやはり自社ブランドのプロセッサーを主軸とするテック大手の性格がある。
台積電のワンストップサービス
ムーアの法則の減速により、半導体性能の向上は、ウェハの微細化だけではもはや成し得ない。小型チップを効率よく高密度に統合するCoWoSやSoICといった先端パッケージ技術に頼らなければならない。
台積電は、ウエハ製造で技術的に先行しているだけでなく、先を見据えた布石によって、先端パッケージと先端プロセスをシステムレベルで深く結びつけている。このような高度に統合されたエコシステムは、顧客がいったん台積電にチップの製造を委託すると生産能力を確実に確保できる状態を作り、そしてそれが次第に台積電の最も深い「堀」になっていく。