

2つのリマインド:
本稿は、神魚(シンユー)がX(Twitter)で言及した kimpremium.com のデータをもとに読み解き、相互検証したものです。データの出どころはKOFIA/SEIBroなど韓国公式の週次ではなく日次統計で、本文中の重要な数値は韓国公式の公表報道で照合済み。
記事全体は、私がClaude Fable、ChatGPT Solと何度もやり取りしてまとめた総括です。
——
多くの人は、SKハイニックスがこれだけ大きく下がったのだから、レバレッジはだいたい爆発しているはずだと思っている。
しかし私は、kimpremium.comという韓国の市場レバレッジ監視サイトを見たうえで、まったく逆の結論に至った: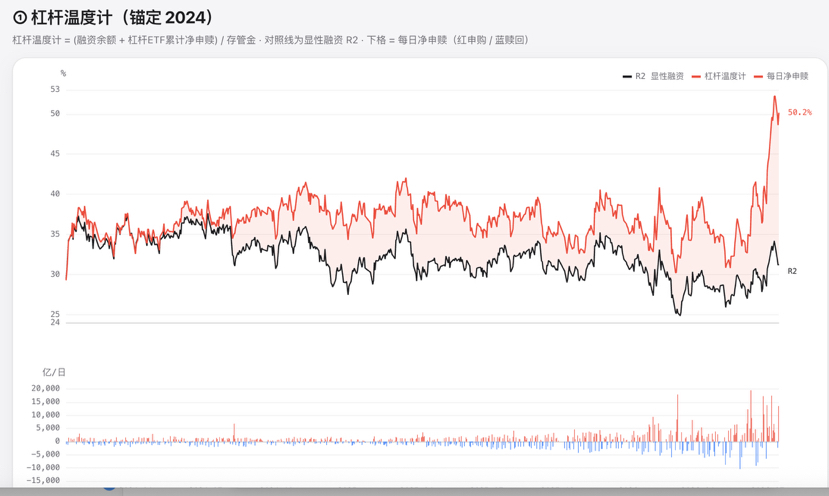
このサイトの集計基準に問題がないなら、韓国市場のデレバレッジはおそらく、ようやく第1段階に入ったばかり。
理由はSKハイニックスが十分に下がったからではなく、レバレッジがそもそも本当に退出していないからだ。
このサイトの最も核心的な指標は「レバレッジ温度計」:
(融資残高+レバレッジETFの累計純新規申込み)÷ 預託金
最新の数値は50.2%。多くの人の第一反応は「レバレッジがありえないほど高い」。でもこの指標で本当に価値があるのは、分解して見るところにある。
1つ目、デレバレッジは確かに始まっているが、デレバレッジされたのは主役ではない
全市場の融資残高は6月24日のピーク38.6万億ウォンから36万億ウォン付近まで低下しており、強制清算ロジックは確かに動いている。
ところが構造を見ると問題が分かる:5月27日(レバレッジETFの単一株上場日)から7月10日までに、KOSDAQの融資残高は23.4%減少——中小型株は徹底的にデレバレッジされた。
同時期のKOSPIの本市場(主板)の融資残高はどうか?逆に26.8万億ウォンから28.0万億ウォンへ増えている。
サムスン+SKハイニックスの2銘柄の推計融資残高は約12.5万億ウォンで、KOSDAQ市場全体の融資総額よりも70%も多い。
つまり、入手できる最新データの範囲では、デレバレッジは周辺部でしか起きていない。真の火薬庫——半導体の2大リーダー——の融資は減っておらず、むしろ集中度が上がっている。
7月13日、SKハイニックスは15.37%という史上最大の1日下落を叩き出した。韓国のT+2決済制度に従い、保証比率が140%を割った口座は、1日間の猶予期間後、翌日の午前の寄り付きの集合競価で強制清算される——本当の大規模な強制清算が集中して実行されたのは7月15日午前9時。これは火薬庫そのものに対する第一ラウンドの強制清算だ。どれだけ消えたかは、来週の融資残高データで検証する必要がある。
2つ目、さらに厄介なのは:爆発(毀損)したレバレッジが、新しいレバレッジに接続されて戻ってきていること
私が本当に警戒しているのは、融資の黒い線ではなく、その下の資金フローチャート。
最近、連日で歴史級の赤い出来高柱——当日のレバレッジETFの純新規申込みが1.5万〜2万億ウォンに到達している。SKハイニックスが下がるほど、2倍・3倍レバレッジETFは償還されるどころか、狂ったように買い集められている。今週時点でも、赤柱は継続中。
そして出てきたのは、危険な構造:
現物株の融資建玉は強制清算ロジックで一掃され、新たなレバレッジはETFを通じて同期して買い戻されている。
顕在レバレッジは小幅に低下している一方で、暗黙レバレッジは上昇している。だから赤い線はピーク比で53%から3ポイント未満しか下がっていない。歴史的な正常レンジ(33%〜42%)と比べれば、この下落幅は無視できる。
3つ目、必ず考慮すべき2つの割引(しかも最も見落とされやすい)
第一に、分母が縮んでいる。預託金(保管金)は1か月で約140万億ウォンから107万億ウォンへ縮み、縮み率は23%。分子が変わらなくても、比率は機械的に押し上げられる。だから50.2%の一部は、レバレッジが増えているのではなく、お金が場外へ離脱しているだけだ。
第二に、累計の純新規申込みは「歴史的な取得コスト」で計算される。個人が申込んで100億ウォン投じたとして、ETFの純資産価値が40%下落した後の実際のエクスポージャーは60億ウォンにしかならないのに、指標の上では100億ウォンのまま記録される。だから引き金となる赤い線は、現時点の実際のエクスポージャーに対して過大評価になっている。
この2つの割引を両方差し引いても、結論の方向性は変わらない——絶対額はこうだ:全市場の融資残高はピーク比で約6%しか減っていない。主力銘柄の融資建玉は7月10日まで増加が続いており、ETFは依然として大口の純新規申込み。
さらに、分母が縮むこと自体がもう一つの悪いシグナルだ:場外キャッシュが1か月で32万億ウォン流出しており、将来強制清算によって叩き出される玉を受け止める弾薬が枯れていくことを意味する。これは諸刃の剣だ——指標が過大に見えるだけでなく、市場がより脆くなる。
つまり、本当の問題は「レバレッジが爆発したかどうか」ではなくて:
爆発したレバレッジは、今まさに新しいレバレッジによって接続されて取り戻されている。
4つ目、私が注視しているシグナル
私は今、SKハイニックスがどこまで下がるかという個別の数字にはこだわらない。見るべき3つのシグナルがあり、そのうち最初のものが最重要だ。なぜなら唯一の先行指標だから:
ETFの資金フローは、継続的な純新規申込み(赤い柱)から、継続的な純償還(青い柱)へ——理由は、散券(個人)が「下がるほど買う」から「降参して投げる」へ変わったこと;
レバレッジ温度計が50%から42%以下、さらには歴史的なセンター付近まで戻っている——これは結果;
赤と黒の2本の線のギャップが明らかに縮小している——ETF側の暗黙のレバレッジが本当に退出し始めた証拠で、これも結果。
短期で最も直接的に確かめられるのは来週公表される融資残高だ。7月15日の集中強制清算の後も、SKハイニックスの1銘柄あたりの融資が頑固に高水準を維持し、ETFの赤い柱が続くなら、この清算ラウンドは第1段階すらまだ終わっていない。
シグナル1が出るまでは、リバウンドのたびにそれがレバレッジ資金に延命を与えるだけで、市場が清算を完了したわけではない可能性がある。
価格が、どれだけ安く買えるかを決める。
レバレッジは、市場が本当に底を打つタイミングを決める。
(データは2026年7月中旬まで。融資残高の公開データは1〜2営業日遅れ、最新の断面は7月10日。投資助言ではありません。)