


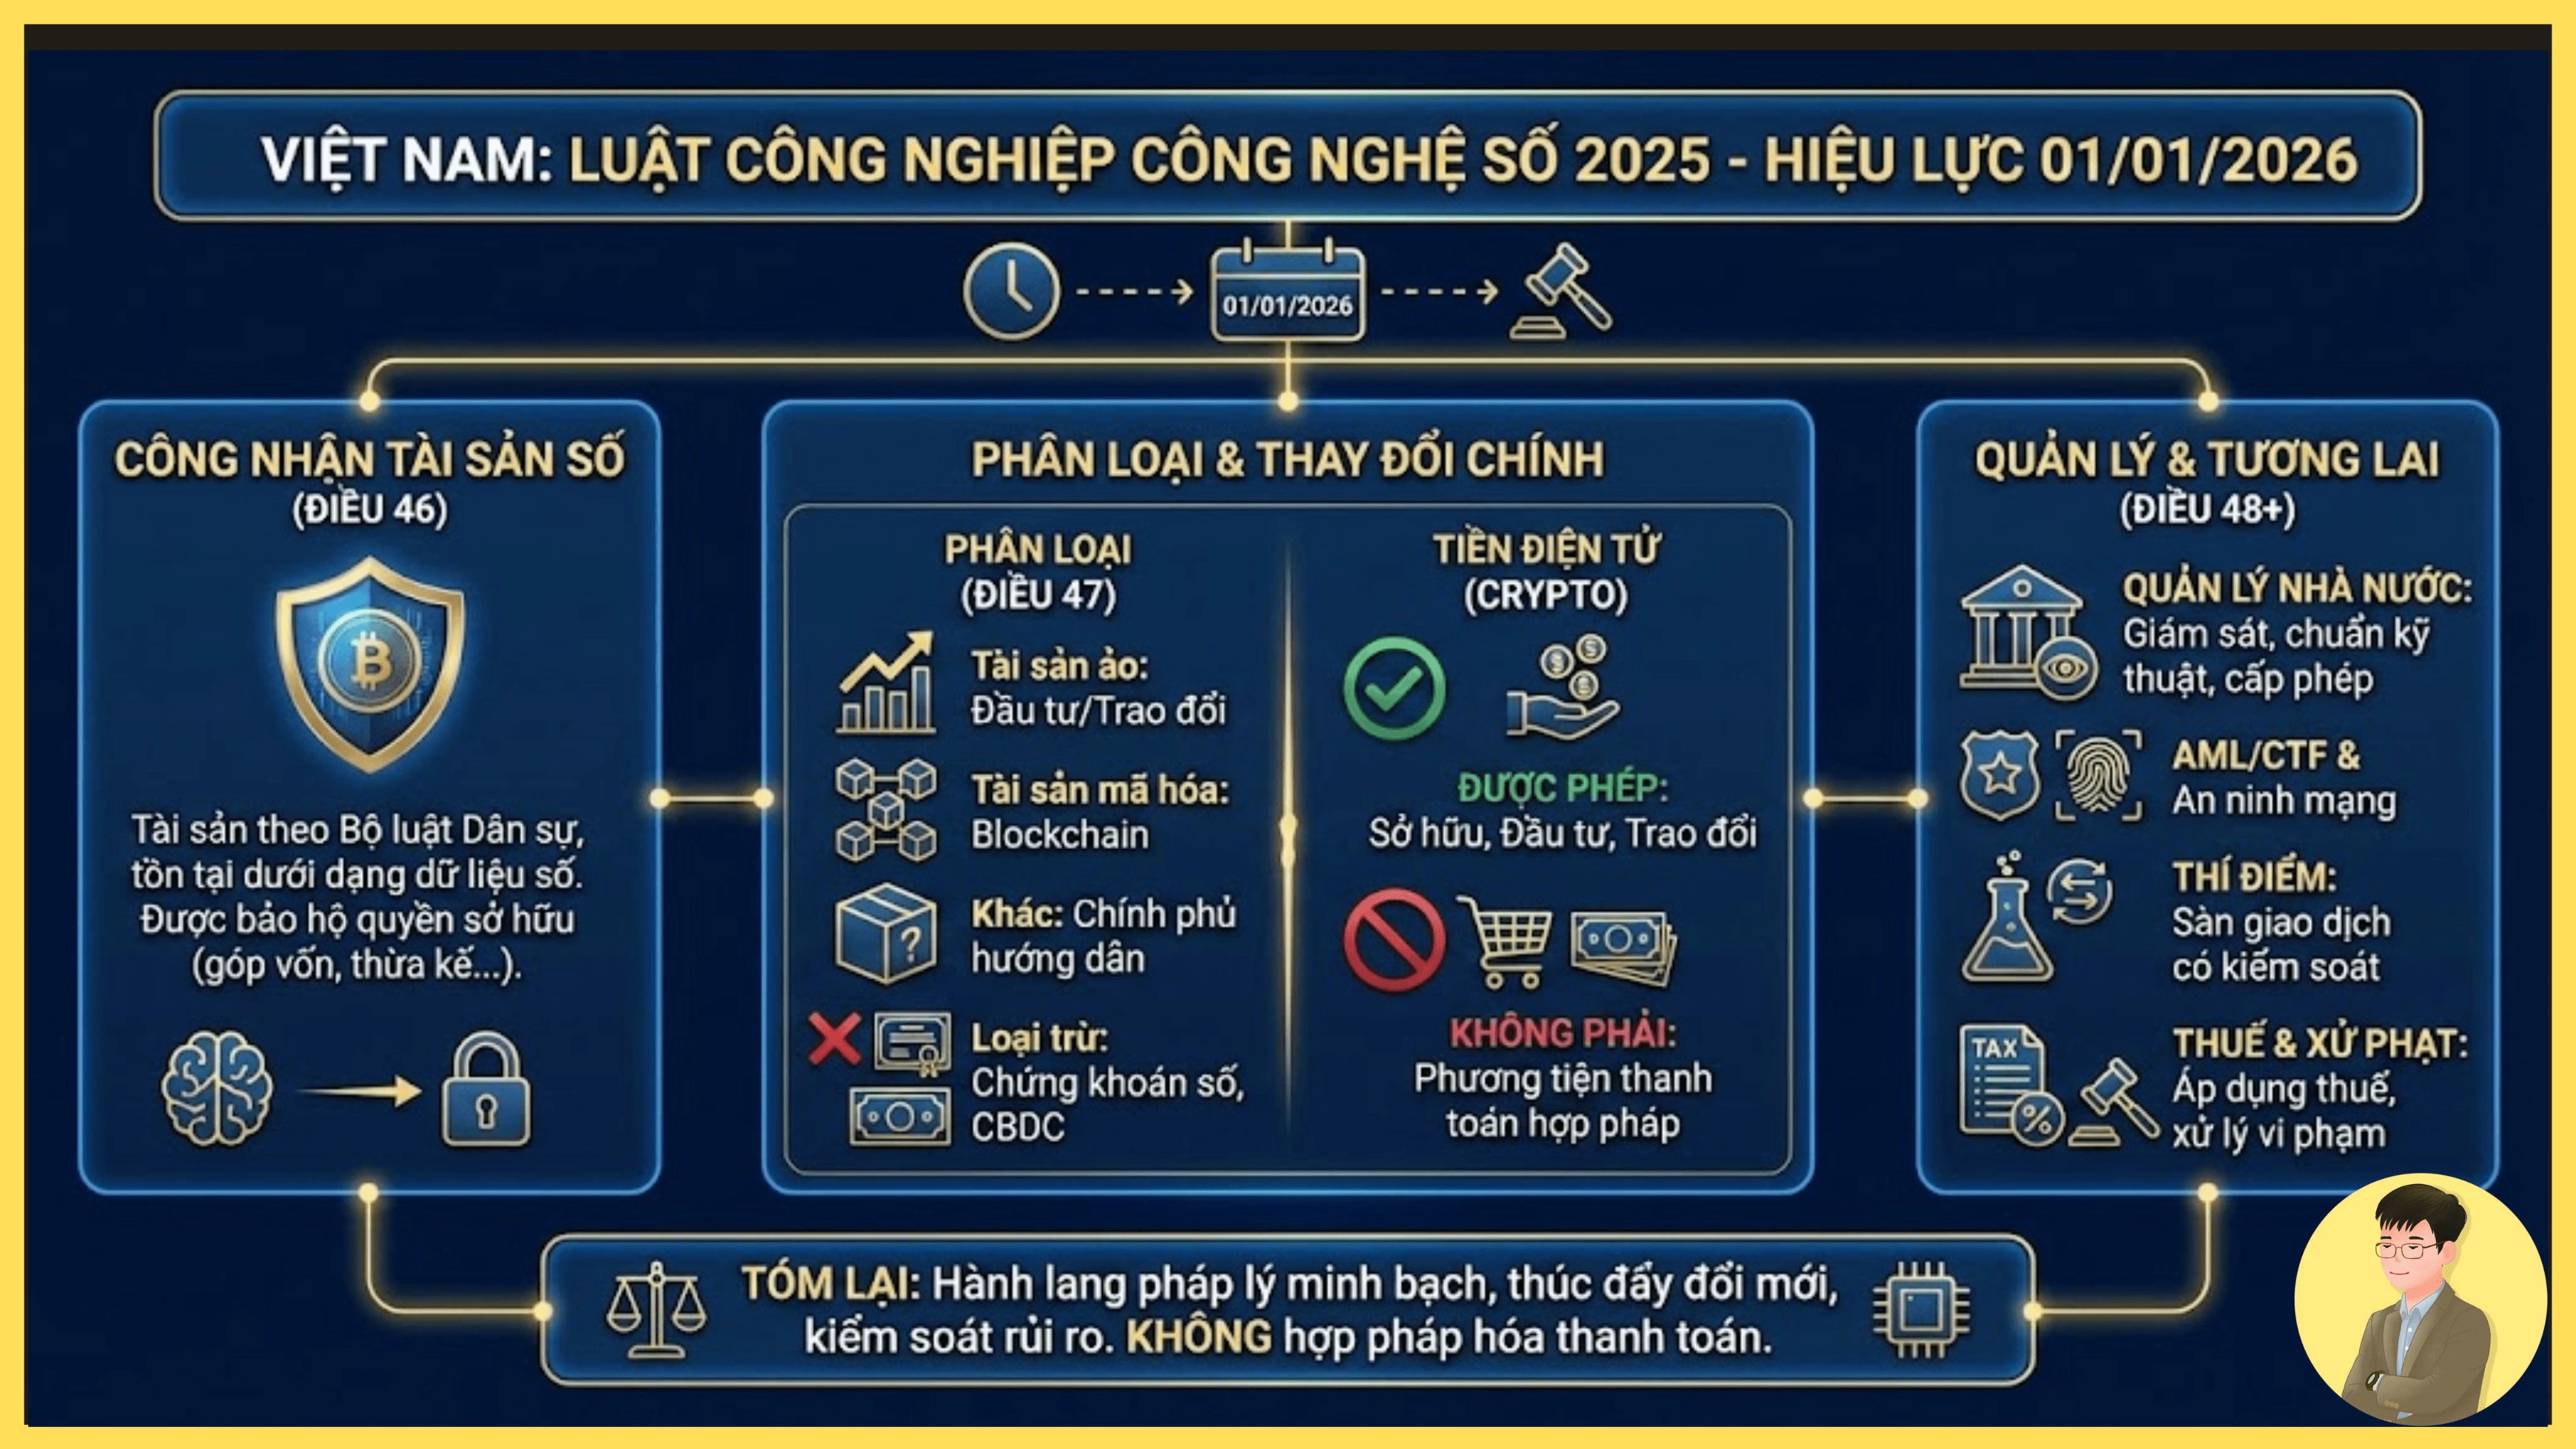
2026年1月1日から、2025年デジタル技術産業法(71/2025/QH15、2025年6月14日承認)が正式に施行され、ベトナムにおけるデジタル資産(暗号通貨に関連するものを含む)の認識と管理における大きな転機を示します。
1. デジタル資産の認識
- デジタル資産は、2015年の民法第46条で正式に定義されており、デジタルデータの形で存在し、電子環境でのデジタル技術によって作成、発行、保存、移転、認証されます。
=> これにより、デジタル資産(ビットコイン、イーサリアムなどの暗号通貨を含む)は「グレーゾーン」から外れ、伝統的資産のように所有権が保護されます(資本提供、相続、担保、民事紛争などが可能)。
2. デジタル資産の分類(第47条)
- 電子的環境における仮想資産: 交換または投資目的に使用できる(これは、ゲーム内のバーチャルアイテム、ポイント、デジタルバウチャー、ロイヤリティポイントなどの一般的な暗号通貨を広く含む)。
- 暗号資産: 認証のために暗号技術を使用して作成、発行、保存、移転を行います。
- その他のデジタル資産: 政府が詳細を指導します。
- 除外: 現行法に基づくデジタル証券、法定通貨のデジタル形式(CBDC)またはその他の金融資産は含まれません。
3. 暗号通貨分野における主要な変更
- 投資および交換のために認められた仮想/暗号資産であり、投資家を保護します
- 合法的な支払い手段ではない: 暗号通貨は依然として通貨や商品のサービスの支払い手段として使用できません(中央銀行の旧規定を保持し、この行為は禁止されています)。
- 一般的な仮想通貨及びビットコイン、ライトコインなどは、ベトナム法の規定に基づき通貨ではなく、合法的な支払い手段ではありません。一般的な仮想通貨及びビットコイン、ライトコインの発行、供給及び使用(合法的ではない支払い手段)は通貨または支払い手段としての行為は禁止されています。
4. 国家管理(第48条):
- 技術基準の発行、認証。関連サービスビジネス(取引所、保管など)の監視。
- マネーロンダリング防止、サイバーセキュリティ、テロ資金供与(マネーロンダリング防止法と連携)。
- 暗号資産サービスの営業条件(許可が必要で、厳格に遵守する必要があります)。
- 市場の試行: 決議05/2025/NĐ-CP(および関連文書)と組み合わせて、暗号資産取引所の試行(管理規模、大規模な資本要件、情報公開など)。
- 取引税の適用を提案予定、証券取引に類似(各取引の譲渡価値の0.1%)。
- 許可された取引所は、投資家の代わりに税金を差し引き、報告し、納税する責任を負います。
- 最初の取引所が許可されてから6か月後、管理システム外での取引(非許可取引所)は行政罰または刑事責任を問われる可能性があります。
=> 各種の政令、通達が順次発行されます(申告、納税、免税基準などに関して)2026年中に。
=> 今年、暗号資産は正式に投資資産の一種と見なされ、民法に基づく現行法の一時的な適用を受けることになります。
=> 投資家はどのように保護されるのか? 詐欺や損失、資金提供などの際、通常の資産と同様に証拠があれば、適切な機関に報告することができます。