
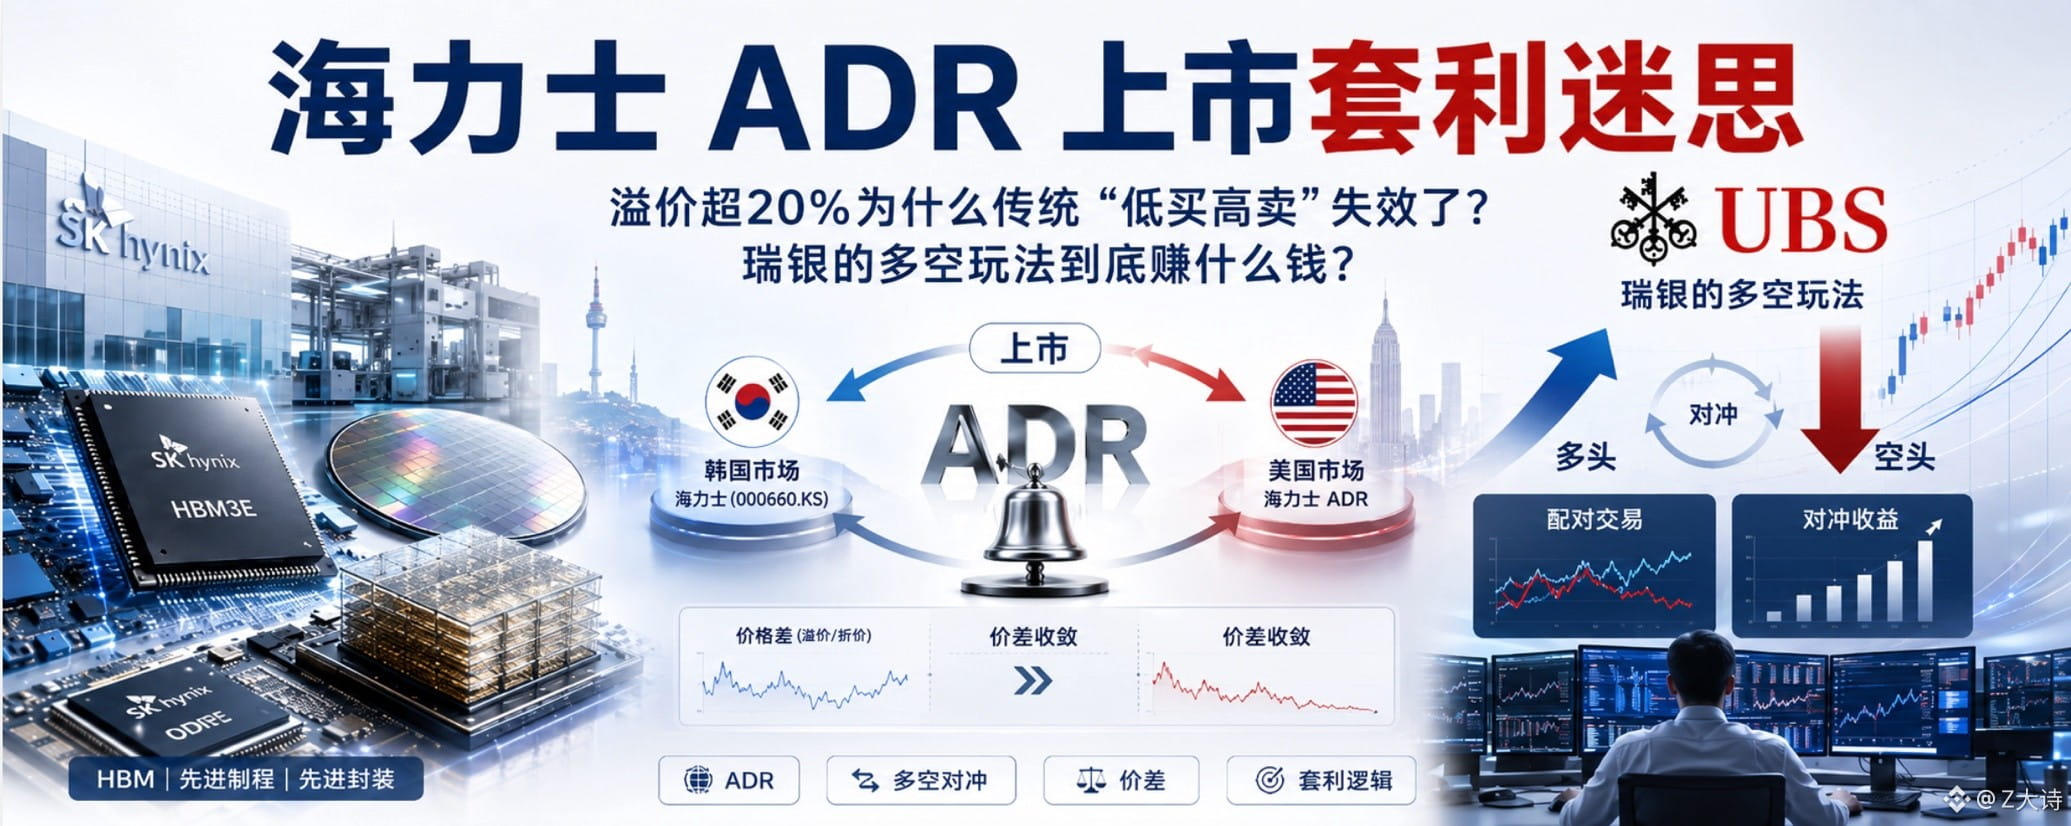
まず、なぜプレミアムが生まれるのかをはっきりさせましょう。
一方で、米国株は世界最大の資金の受け皿であり、コンプライアンス上の制限のために、膨大な量の「韓国株テーマ資金」を直接韓国株へ流し込めません。この「金は多いのに品が少ない」という状況が、流動性プレミアムを生み出します;
一方で、ハイニックスの米国株でのバリュエーションのアンカーは、低PERの「韓国ディスカウント」から抜け出し、直接マイクロンなどの巨大企業に対標して、バリュエーション再評価プレミアムを得ました;
ADRは米ドル建てで、米国株と切れ目なく同期して取引されます。投資家は、国際的な口座開設、両替、コンプライアンス審査といった面倒な摩擦を省けるため、この利便性に対する追加の値差 $SKHYB を喜んで支払います。
なぜADRを空売りして韓国の本株を買い(ロング)すると裁定取引は失敗するのですか?
このやり方がうまくいく前提は、ADRと韓国の本株の株価が収束することです。
本質的には、国境を越えた「ブリッジ(搬出)取引」には非常に高い壁があるからです。海外投資家が国内市場で口座開設すること、資金の入出国、そして現物の転換にかかる摩擦コストが極めて高いため、裁定資金はそもそもスムーズに「安い本株を買って、高いADRへ交換し、売り払う」ことができません。物理的な裁定の通路が阻まれている以上、価格は当然、無理に均されることはありません。
さらに、ハイニックスのADRは現在、単方向の転換しかできません。個人投資家はADRから本株へ切り替えることしかできないため、米国株は本株に対してプラスのプレミアムで取引されているのに、わざわざ本株へ乗り換える人(=愚か者)はいません。両方向の乗り換えは機関投資家だけがやりやすいのです。
たとえばTSMC $TSM を見れば分かります。同じような、市場をまたぐ障壁があるため、その米国株ADRは長年にわたって台湾の本株に対し10%~20%のプレミアムを維持し、数年経っても収束していません。
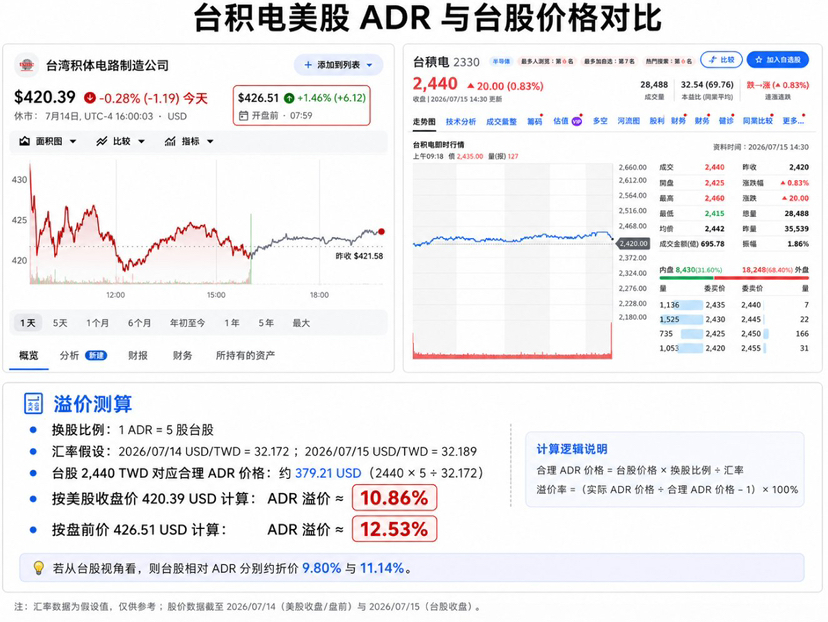
米国株における「流動性と利便性のプレミアム」は、長期的に価格へ固定化されます。収束すると賭けても、往々にして価格差がゼロになる前に、資金が高額な空売り金利で削り尽くされます。さらに米国株でADRが大暴騰している局面では、あなたのショートポジションが直接買い戻し(スクイーズ)で爆発することさえあります。
それでは収束できないなら、UBSの裁定取引戦略は何でしょう?
「米国株は高い、韓国株は安い」という状態が長期的に存在することが分かっているのなら、UBSの戦略は「差が消えるのを賭ける」ことではなく、「差が拡大するのを賭ける」です。これは典型的な相対価値取引です。
やり方:米国株を買い、韓国株を売る
🟢 ロング 米国株ADR:米国市場の流動性プレミアムとバリュエーション再評価の上振れを取り込む
🔴 ショート 韓国の本株:半導体サイクルのシステマティック・リスクと、会社のファンダメンタルズ変動のβ(ベータ)をヘッジする
この取引はそもそも、ハイニックスが明日上がるか下がるかを気にしていません。たとえ半導体が崩壊して、ハイニックスが全面安になっても、【韓国の本株が10%下落し、美株ADRはプレミアムに守られて5%しか下落しない】なら、この取引はそれでも利益が出ます。
一言でいうと、下がるときはADRのほうが本株より下がりが小さく、上がるときは本株よりもADRのほうが上がりが大きいのです。
フォローしてもっと投資知識を学んでください~🫡