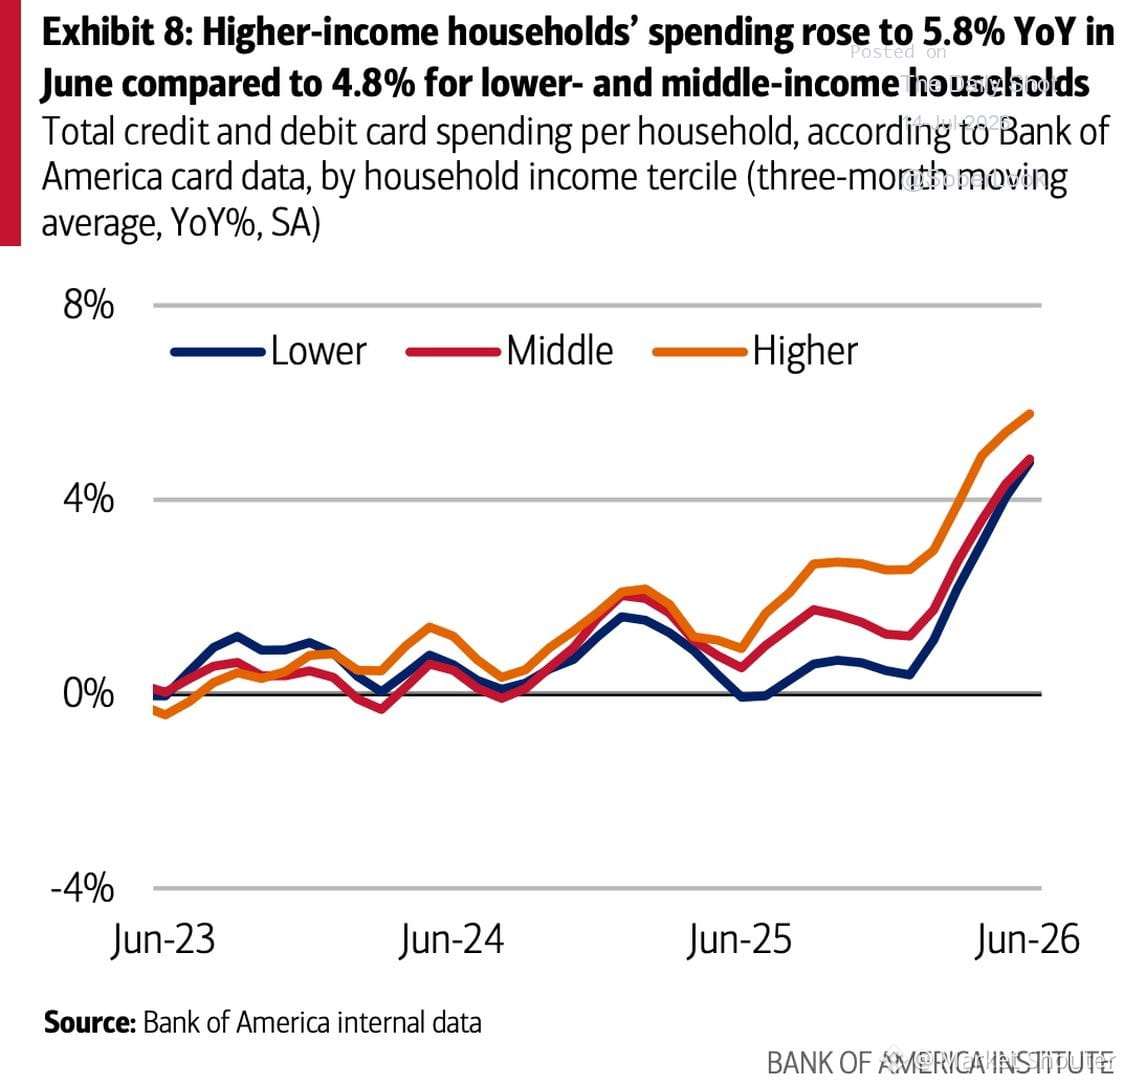
小売事前の興味深いシグナル:BofAのカードデータが示す、あらゆる所得層での急激な支出急増——上位層だけではない。
低・中所得層がクレジットでより多く使っている場合、読み取りは2つ:
1) 消費者マインドがまだ保たれている(短期のGDPにとって強気材料)
2) あるいは、現金のバッファが薄くなっているためクレジットを使っている(遅行を要注意)
過去に『07年』と『19年』で見たことがある——物事が反転する直前に、支出が急増する。悲観を予測しているわけではないが、皆が同時に使っているなら問うべきだ:これは強さか、それとも切迫か?
小売売上高の数字がより多くを教えてくれるが、カードデータだけでは全体像ではない。「買っている人がいる」のか「買える余裕がある人がいる」のかを常に分けて考える必要がある。
また、個別の取引では同様の傾向が見えている:一部のセクターはまだ余裕がある一方で、他は静かに引き締めている。ヘッドラインよりも、この分岐のほうが重要だ。