

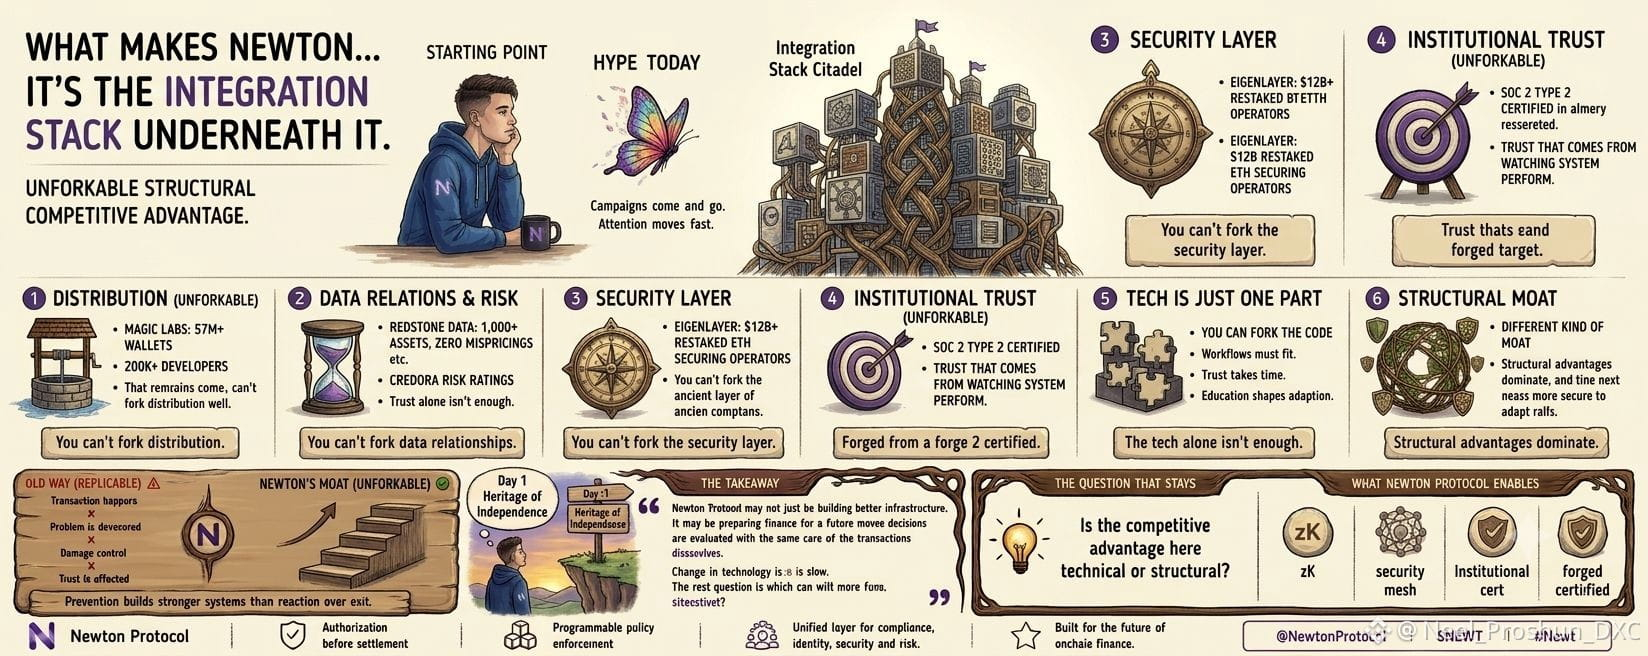
ニュートンの複製が難しいのは、技術...ではありません。
私は、このことを繰り返し思い出します。論文をストレステストしようとするときにです。暗号領域では、コードがフォークされます。ホワイトペーパーはコピーされます。技術的な優位性は、ほぼ他のどの業界よりも早く目減りします。ニュートンの防御力がzkPermissionsのアーキテクチャか、事前決済ポリシーレイヤーだけにあるのであれば、十分に資金のある競合は18か月でそのギャップを埋めることができるでしょう。
しかし、ここでの堀(モート)は主に技術的なものではありません。構造的なものです。そして、構造的な堀は、関係性や認証、さらに10年にわたるインフラの信頼はフォークできないため、模倣がずっと難しくなります。
まずMagic Labsから始めましょう。57M+のウォレット。200K+の開発者。SOC 2 Type 2およびHIPAA認証済み。Polymarketは、そのインフラを通じて選挙当夜の出来高で3B+ドルを実現しました。これは“参考顧客”というより、基盤となるシステムが、実際のプレッシャーと実際のスケールの下で耐えられる証拠です。ニュートンは同じチームによって作られ、同じエコシステムに統合され、初日から同じ開発者ベースに利用可能です。
ゼロから始める競合には、その分散(ディストリビューション)はありません。そして、インフラの世界での“分散”は、通常、技術的な問題よりも最も難しい課題です。
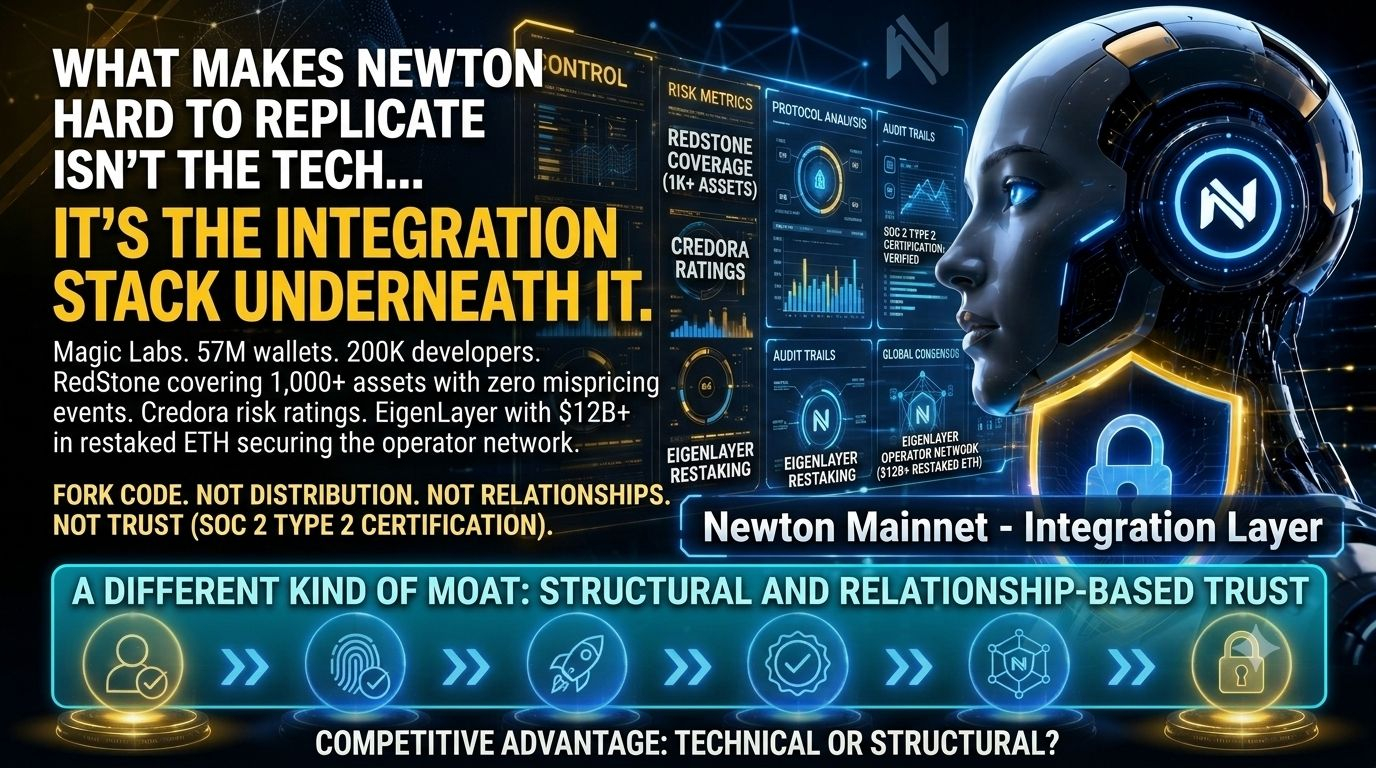
それがRedStoneです。1,000件以上の資産。100件以上のチェーン。誤価格(ミスプライシング)イベントはゼロ。ニュートンの事前決済(プレ・セトルメント)のポリシーチェックに直接統合されています。すべての取引は決済前に、ライブ価格データに照らして評価されます。これは単なるデータフィードではありません。何年もの生産パフォーマンスによって築かれた、ニュートンが統合により継承する信頼関係なのです。
次にCredora。ポリシー執行レイヤーに、クレジット・リスクの格付けを“埋め込み”、事後の指標ではなく、実行条件として反映しています。この統合には、ニュートンのポリシーレイヤーとCredoraのリスク評価インフラの双方に対する信頼性が必要でした。パートナーシップ発表だけで新しい競合が真似できるものではありません。
次にEigenLayer。リステークETHは120億ドル以上。ネットワークを支えるオペレーターは2,000人以上。ニュートンは、検証者セットをゼロから立ち上げるのではなく、リステークによって、イーサリアムの経済的なセキュリティモデルを継承しています。セキュリティレイヤーを構築するのに年単位の時間がかかり、確立するためには数十億ドル規模のステーク資本が必要でした。ニュートンはそれを、初日から利用できたのです。
登録ユーザーは110万以上。検証済みのエージェント取引は60万以上。稼働(アクティブ化)エージェントは35万以上。メインネットBetaは2026年6月23日から稼働中。VaultKit SDKはローンチ時に出荷済み。Newton SDKはNPMで提供。PayPal VenturesおよびPolygonがこのプロジェクトを支援。キャップテーブルにはバラジ・スリニヴァサンとDCG。
それぞれの要素には、それなりの本当の価値があります。でも、それらをすべて単一の認可(オーソライゼーション)レイヤーに統合できていることによる複利効果が、組み上げに数年かかる理由です。今日、ゼロから作る競合が“遅れている”のは技術だけではありません。あらゆる関係、あらゆる認証、あらゆるデータ統合、そしてニュートンが初日から継承しているすべてのセキュリティレイヤーに遅れています。
トークノミクスについて率直に言います。6月24日に1億3900万NEWTがアンロック。コア・コントリビューター枠は7月24日にアンロック。1株0.04ドル、時価総額1,260万ドルでは、供給圧力は現実的で、流動性は薄いです。8.5% APYのdPoSステーキングで、ミスビヘイビア(不正行為)にはスラッシングがあるため、オペレーターには本当の下方リスクがありますが、短期の価格ダイナミクスを動かしているのは、基本的な成果というよりアンロックのタイミングです。
城(モート)は本物です。短期の供給サイドの逆風も本物です。どちらも同時に成立しています。
そこで、私がまだ本当に検討し続けているのは…
ここでの競争優位は主に技術的なものですか? zkPermissionsのアーキテクチャ、事前決済の執行(プレ・セトルメント)それとも、何年もかけて組み上げた統合スタックの構造的な部分でしょうか。そして、その違いは、同じ領域に参入してくる潤沢な資金を持つ競合に対して、ニュートンをどう評価するかにも影響しますか?