

Robinhood Stock Tokens は、口当たりの良い物語として書きやすいのが特徴です。大手証券会社が米国株をチェーンへ持ち込み、一般ユーザーは今後ウォレットで株式トークンを取引できるようになる、というものです。この入口は拡散力がありますが、この方向性に沿って書き続けるだけだと、分析は「株がオンチェーンになった」という 4 文字で早々に止まってしまいます。
比較するに値するのは、同一の物語(ナラティブ)の中でも Robinhood 以外に複数の道筋があることです。xStocks / Backed も、米国株や ETF をオンチェーン・トークン化し、取引所、ウォレット、DeFi のシーンを通じて配布しています。Robinhood と xStocks はいずれも、株価へのエクスポージャーをオンチェーン資産のように見せますが、それらを同じ結論に混ぜてはいけません。「株っぽく見える」ことは、トークン保有者が完全な株主権を得ていることを意味しません。より多くの入口で回せることは、リスク境界が自動的に消えることも意味しません。
Robinhood が公式に開示している構造は非常に明確です。Stock Tokens は Robinhood Assets (Jersey) Limited により発行され、「トークン化された負債証券(tokenized debt securities)」として説明されています。これは基礎となる株式または ETF への経済的エクスポージャーを提供する一方で、投資家に対して、基礎となる証券の発行者に対する法的または受益上の権利を付与しません。ページでは同時に、1:1 backed であること、基礎となる株式がカストディアンにより保有されていること、そして Robinhood Wallet、DEX、または CEX を通じて発見・交換できること、さらに適用地域の制限が強調されています。つまり Robinhood の重点は「ユーザーが直接オンチェーンの株式を保有すること」ではなく、株式に関連する経済的エクスポージャーを、Robinhood/RHJ 組織のもとでトークン化されたプロダクトにまとめる点にあります。
xStocks / Backed は、有用な隣接比較(リファレンス)を提供しています。xStocks の公式サイトは、それを 1:1 backed の米国株および ETF のトークン化された表現として説明し、24/7、クロスチェーン、取引所、ウォレット、DeFi プロトコルで利用できる点を強調しています。Kraken の xStocks リスク開示では境界がより狭く語られます。xStocks は Backed Assets (JE) Limited により発行され、保有者には基礎となる株式の所有権、議決権、配当(配分)権、または基礎となる株式に対する法的請求権はありません。ここでの違いは、「一方が本物の株で、もう一方が偽物の株」ということではなく、プロダクトのルートが異なるという点にあります。Robinhood は証券会社やウォレットの入口から始まるものに近く、xStocks / Backed は譲渡可能なトークンや複数入口の配布ネットワークから始まるものに近いのです。
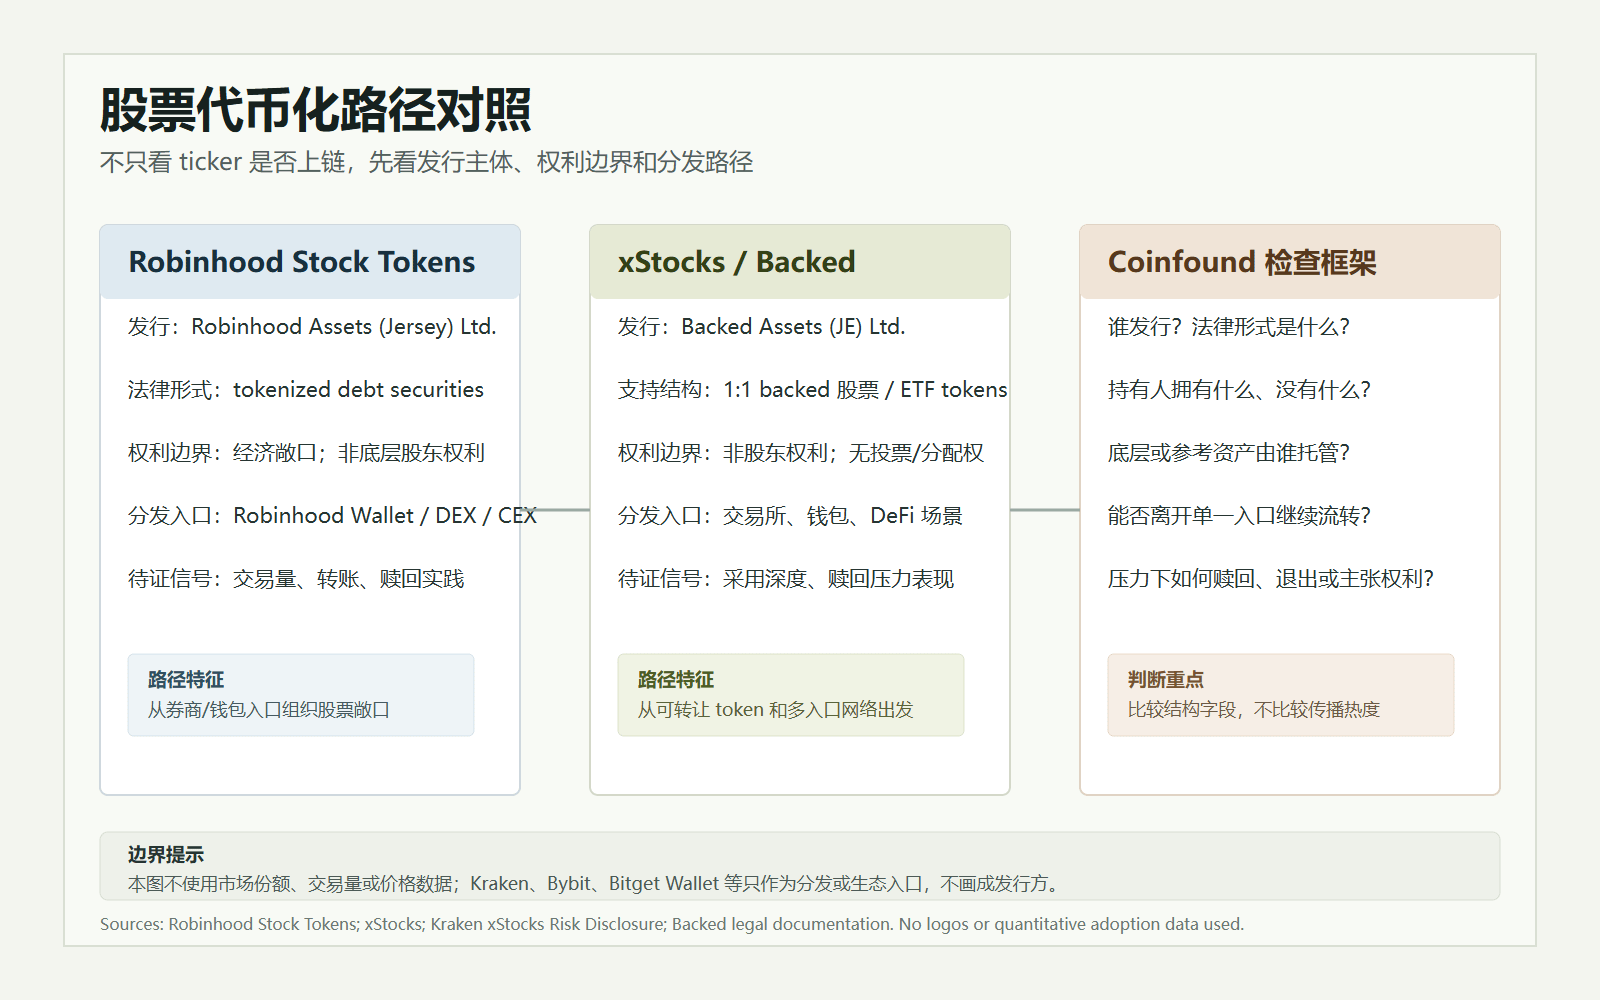
両者を並べて見るもう一つの利点は、単一プロダクトの画面に研究が引きずられることを防げる点です。Robinhood だけを見ると、記事は大手証券会社参入の話として書かれがちです。xStocks だけ見ると、記事はオープンなネットワーク拡散の話として書かれがちです。前者は配布ルートの変化を過小評価し、後者はエコシステムのリストそのものが証明力を持つと過大評価してしまいます。真に役立つ比較とは、両者が株価エクスポージャーをオンチェーン環境に入れるハードルを下げていることを認めつつ、その入口の背後にある権利、カストディ、そして出口(リデンプション)メカニズムが十分に明確かを掘り下げることです。
これが、Bitget Wallet のような入口を慎重に配置する必要がある理由でもあります。これは、xStocks がより広いウォレットおよびセルフカストディのシーンへ入り込もうとしていることを示し得ますし、「株式トークンは必ずしも証券会社の画面の中だけに留まるわけではない」ことを読者に理解させる助けにもなります。しかし、法的文書や公式開示が明確にそう述べていない限り、それを発行主体の裏書として書くことも、実際に検証済みの採用として書くこともできません。RWA(Real World Assets)の研究では、入口が多いほど、「アクセス可能」「取引可能」「継続利用されている」「権利が完全である」という 4 点を切り分ける必要性が高まります。
この対照によって、Robinhood のケースはより研究価値のあるものになります。過去の市場の議論では、トークン化されたエクイティについて「Apple、Tesla、NVIDIA のようなティッカーがあるのか」を先に聞きがちでした。Coinfound が最初に問うべきは、別の一群の問いです。誰がトークンを発行しているのか? 法的な形式は何か? 保有者は何を持ち、何を持たないのか? 基礎(または参照)資産はどこにあるのか? 誰がカストディしているのか? 誰が償還やストレス・シナリオ対応を担当しているのか? トークンは単一の入口から外へ移転できるのか? 配布リストは実際の利用へ変換できているのか?
この一群の問いで見ると、Robinhood と xStocks は、追跡を続ける価値のある 2 種類の株式トークン化のルートを表しています。Robinhood の強みは、ブランド、ユーザー入口、そしてプロダクトのパッケージ化能力にあります。その境界は、保有者の権利が依然として発行主体、開示書類、そしてチェーンオフ(オフチェーン)のカストディ構造によって定義されている点です。xStocks の強みは、より強いオープンな配布(ディストリビューション)を掲げるナラティブにあります。Kraken、Bybit、Bitget Wallet などの名称は、入口のイメージがより広いことを示しています。一方でその境界は、これらの入口が「採用(ディープな採用)される」として直接書かれないこと、そして「発行主体による裏書」として書かれないことです。
したがって、株式トークン化の分析は「株がオンチェーンされているかどうか」で止めるべきではありません。より正確な問いは、当該トークンは誰が発行したのか、どのような資産で裏付けられているのか、どこで取引されているのか、償還(リデンプション)が可能かどうか、保有者が通常時およびストレス・シナリオ下でそれぞれどのような権利を持つのかです。これらの項目を同一の表にまとめて初めて、市場は「見慣れた株式の名称」を「完全な株主の権利」を持つものと誤読せずに済みます。
次に最も注視すべきなのは、誰のトークン一覧が長いかではありません。むしろ、より硬い運営シグナルです。実際の取引や送金行動、償還の実務、カストディや担保の取り決めに関する継続的な開示、規制当局からのフィードバック、そして DeFi やウォレット・シーンにおいて安定した非投機的用途が現れるかどうか。そこまで到達して初めて、tokenized equity は「株のように見えるオンチェーン・エクスポージャー」から、さらに「権利境界がより明確なオンチェーン金融商品」へ近づいていけます。
参考
Robinhood Stock Tokens: https://robinhood.com/rhj/stocktokens/
Robinhood Chain: https://robinhood.com/us/en/chain/
xStocks: https://xstocks.com/
Kraken xStocks Risk Disclosure: https://www.kraken.com/legal/xstocks
Backed Assets Legal Documentation: https://assets.backed.fi/legal-documentation