マクロ・シフト:米国の弱い雇用データが貴金属ラリーを後押し
米国の労働市場で予想以上に冷え込みが進んだことで、勢いが再び実物資産へと戻りました。金曜の非農業部門雇用者数(NFP)は市場予想の113Kに対し57Kと低く、さらに過去月分も下方修正が加わりました。この明確な景気減速はインフレ懸念を和らげ、FRBが利上げを一時停止する余地を与えることで、ドルに圧力がかかり、貴金属への幅広い資金シフトを促しています。
主要セクターの注目点
パラジウム($XPD )が上回る:今週の複数銘柄の中でパラジウムが最も好調で、投資家が利下げ期待の再燃を背景に実物資産へ殺到したことから、+6.23%と急伸しました。
アジアからの堅調な需要:中国の非金融目的の金輸入は、1月〜5月の期間で691.6メトリックトンに達し、前年同期間比では76%という大幅な増加となりました。
プラチナが出遅れ:マクロの追い風があるにもかかわらず、プラチナは同業他銘柄に比べて伸びが控えめで、+0.75%にとどまりました。これは、機関投資家の買いがまだ十分に戻っていないことを示唆しています。
採掘株の「割安な超ディープ・バリュー」:金の生産企業は平均P/Eがわずか11倍と、1985年以来の最も低い水準で取引されています。S&P500(25倍)やNASDAQ(34倍)と比べても、金が年初来で平均4,700ドルで推移しているにもかかわらず、採掘株は依然として大幅に割安です。
上昇するセクターコスト:マージン圧迫が依然としてリスクです。UBSは、セクター全体のオールイン・サステイニング・コスト(AISC)がFY27に向けて1オンスあたり約A$110上昇すると見込んでおり、市場全体がこのリスクを十分に織り込んでいない可能性があります。
結論
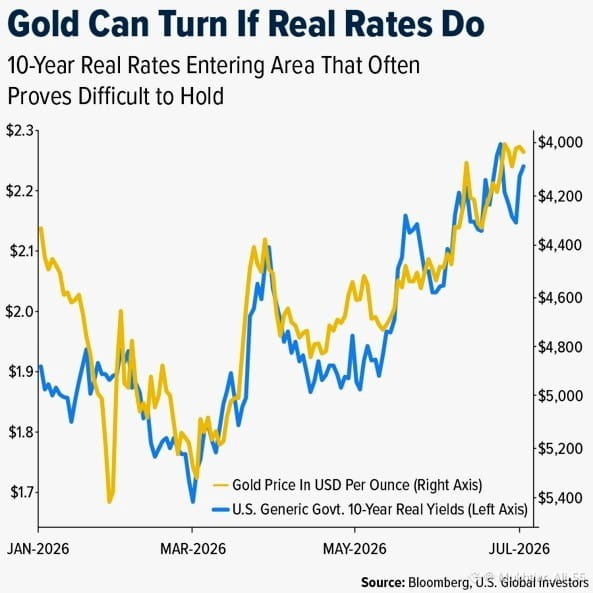
採掘企業は資本集約度の上昇や短期的なマージン圧力に直面している一方で、貴金属にとってのマクロ的な下支えは非常に強固に見えます。10年物の実質金利が2.2%を超えて突破しづらい状況の中で、ハト派寄りへのFRBの転換と、中銀による分散(diversification)が、当該セクターに対する強い中長期見通しを一段と確かなものにし続けています。
#PreciousMetals #GoldPrice #Palladium #MarketAnalysis
$XAU
$XPD
米国の労働市場で予想以上に冷え込みが進んだことで、勢いが再び実物資産へと戻りました。金曜の非農業部門雇用者数(NFP)は市場予想の113Kに対し57Kと低く、さらに過去月分も下方修正が加わりました。この明確な景気減速はインフレ懸念を和らげ、FRBが利上げを一時停止する余地を与えることで、ドルに圧力がかかり、貴金属への幅広い資金シフトを促しています。
主要セクターの注目点
パラジウム($XPD )が上回る:今週の複数銘柄の中でパラジウムが最も好調で、投資家が利下げ期待の再燃を背景に実物資産へ殺到したことから、+6.23%と急伸しました。
アジアからの堅調な需要:中国の非金融目的の金輸入は、1月〜5月の期間で691.6メトリックトンに達し、前年同期間比では76%という大幅な増加となりました。
プラチナが出遅れ:マクロの追い風があるにもかかわらず、プラチナは同業他銘柄に比べて伸びが控えめで、+0.75%にとどまりました。これは、機関投資家の買いがまだ十分に戻っていないことを示唆しています。
採掘株の「割安な超ディープ・バリュー」:金の生産企業は平均P/Eがわずか11倍と、1985年以来の最も低い水準で取引されています。S&P500(25倍)やNASDAQ(34倍)と比べても、金が年初来で平均4,700ドルで推移しているにもかかわらず、採掘株は依然として大幅に割安です。
上昇するセクターコスト:マージン圧迫が依然としてリスクです。UBSは、セクター全体のオールイン・サステイニング・コスト(AISC)がFY27に向けて1オンスあたり約A$110上昇すると見込んでおり、市場全体がこのリスクを十分に織り込んでいない可能性があります。
結論
採掘企業は資本集約度の上昇や短期的なマージン圧力に直面している一方で、貴金属にとってのマクロ的な下支えは非常に強固に見えます。10年物の実質金利が2.2%を超えて突破しづらい状況の中で、ハト派寄りへのFRBの転換と、中銀による分散(diversification)が、当該セクターに対する強い中長期見通しを一段と確かなものにし続けています。
#PreciousMetals #GoldPrice #Palladium #MarketAnalysis
$XAU
$XPD