仮想通貨市場の無期限先物が米国株に与える「次元の低下(降次元)攻撃」と不可能三角
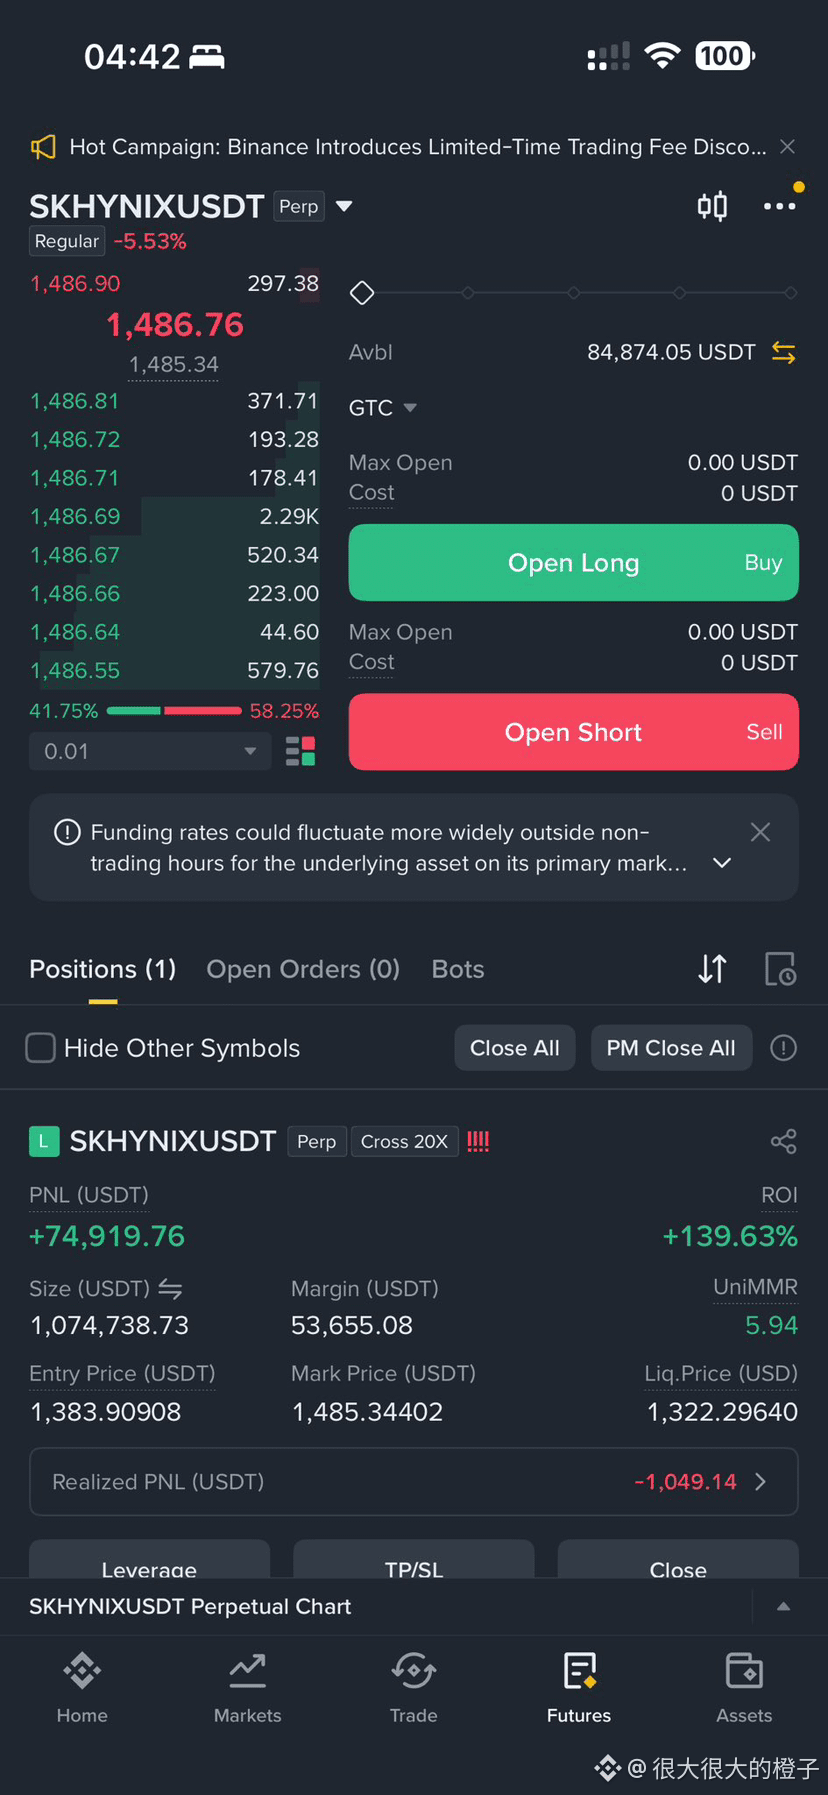
私が自分でBinanceに載せた、この海力士(SKHYNIXUSDT)20倍のフルポジ・ロングです。こんな建て方をするたびに思うのは:仮想通貨の無期限先物を伝統的な資産に持ち込むと、米国株の伝統的なレバレッジ体系に対してまさに“次元の低下攻撃”になるということです。
以前、米国株で高いレバレッジをかけるのは極めて難しく、唯一の手段はオプションでした。しかしオプションには大きな弱点が2つあります。
1、レバレッジに制限:デルタと権利行使価格の制約があり、こんなふうに自由自在に限界まで引き上げることができません。
2、高い摩擦コスト:オプションでは、マーケットメイカーに高額なプレミアム(Premium)を支払う必要があります。マーケットメイカーは中間で両側から取り、リスクも転嫁してくるため、結果として生身の肉を一枚ぶった切られるように削られます。 しかし無期限先物なら、マーケットメイカーがもう中抜きで差額を稼ぐ余地がありません。ロングとショートはそのまま相手方同士でガチンコの勝負になり、さらにTheta(時間価値)の目減りに怯える不安も消えます。
無期限先物の「不可能三角」
この世に無料の昼食はありません。無期限先物はマーケットメイカーを排除しましたが、根底にある金融の“絶対に成り立たない三角形”からは逃れられません:
流動性(レバレッジ)、ADL(自動デレバレッジ)、資金調達費(ファンディング)
核心ロジック:どちらも欲張ることはできない、ということです。「高レバレッジも欲しいし、ADLにも巻き込まれたくないし、資金調達費も払いたくない」。
高いレバレッジ/流動性を得るなら:片方向に極端な相場になったときには、高額な資金調達費による調整コストを引き受ける必要が出てきます。
強制的な清算(穿仓)による負担を免れたいなら:取引所はADLメカニズムを導入しなければならず、極端な局面では“いちばん利益が大きい”ポジションを直接強制的に減らすことで対応します。
無期限先物は、最も乱暴で効率的な流動性で、米国株のオプションにある高額な摩擦コストという“お化け屋敷の看板”をはぎ取りました。資金調達費、またはADLの制約を受ける必要はありますが、相手方と正面からぶつかる究極の綱引きこそ、デリバティブ効率の究極の体現だと言えます。
私が自分でBinanceに載せた、この海力士(SKHYNIXUSDT)20倍のフルポジ・ロングです。こんな建て方をするたびに思うのは:仮想通貨の無期限先物を伝統的な資産に持ち込むと、米国株の伝統的なレバレッジ体系に対してまさに“次元の低下攻撃”になるということです。
以前、米国株で高いレバレッジをかけるのは極めて難しく、唯一の手段はオプションでした。しかしオプションには大きな弱点が2つあります。
1、レバレッジに制限:デルタと権利行使価格の制約があり、こんなふうに自由自在に限界まで引き上げることができません。
2、高い摩擦コスト:オプションでは、マーケットメイカーに高額なプレミアム(Premium)を支払う必要があります。マーケットメイカーは中間で両側から取り、リスクも転嫁してくるため、結果として生身の肉を一枚ぶった切られるように削られます。 しかし無期限先物なら、マーケットメイカーがもう中抜きで差額を稼ぐ余地がありません。ロングとショートはそのまま相手方同士でガチンコの勝負になり、さらにTheta(時間価値)の目減りに怯える不安も消えます。
無期限先物の「不可能三角」
この世に無料の昼食はありません。無期限先物はマーケットメイカーを排除しましたが、根底にある金融の“絶対に成り立たない三角形”からは逃れられません:
流動性(レバレッジ)、ADL(自動デレバレッジ)、資金調達費(ファンディング)
核心ロジック:どちらも欲張ることはできない、ということです。「高レバレッジも欲しいし、ADLにも巻き込まれたくないし、資金調達費も払いたくない」。
高いレバレッジ/流動性を得るなら:片方向に極端な相場になったときには、高額な資金調達費による調整コストを引き受ける必要が出てきます。
強制的な清算(穿仓)による負担を免れたいなら:取引所はADLメカニズムを導入しなければならず、極端な局面では“いちばん利益が大きい”ポジションを直接強制的に減らすことで対応します。
無期限先物は、最も乱暴で効率的な流動性で、米国株のオプションにある高額な摩擦コストという“お化け屋敷の看板”をはぎ取りました。資金調達費、またはADLの制約を受ける必要はありますが、相手方と正面からぶつかる究極の綱引きこそ、デリバティブ効率の究極の体現だと言えます。