2026年6月29日〜7月4日の週における世界の金属市場概況は、ベースメタルと貴金属の明確な分岐を示しています。
🌐 銅、アルミニウム、亜鉛、ニッケルなどのベースメタルは、需給の引き締まりに対する見方、在庫の減少、そして産業需要のムラを背景に、市場全体としては概ね狭いレンジで取引されました。一方で貴金属は好調で、金と銀が主導して値動きしました。
⚡ 主なきっかけは、米国の6月雇用統計が予想を下回ったことです。これにより、よりハト派的なFRB(連邦準備制度)への期待が高まりました。利回りと米ドルが圧迫される中で、金は4,100米ドル/オンスの水準を上回り、銀は60〜62米ドル/オンスのレンジに向けて上昇しました。
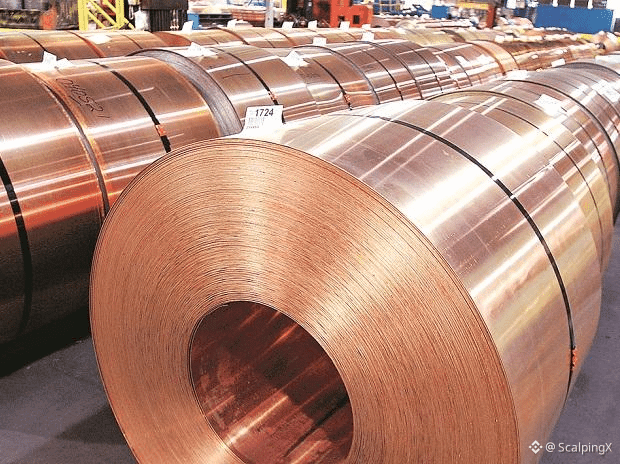
🟠 銅は短期的にはまだ完全に上抜けできていません。価格がすでに高水準であることに加え、中国の需要見通しが依然としてまちまちである点が一因です。しかし長期的な構えは、鉱山の供給逼迫、LME在庫の低さ、主要産地での混乱リスクにより支えられています。
🏗️ アルミニウムは先行して上げた後、いったん冷え込みましたが、低い現物在庫と供給リスクが引き続き下支えしています。ニッケルと鉛は供給過剰の圧力で弱含みのままで、スズは構造的な需給の赤字(不足)というストーリーから比較的堅調でした。
🔌 重要な中期テーマは、AI、データセンター、電力網のアップグレードによる金属需要の高まりです。電力インフラ、再生可能エネルギー、電気自動車への投資が拡大し続けているため、銅とアルミニウムが最も明確な恩恵を受けるとみられます。
📉 板違い(分岐)は鉄鉱石と鉄鋼にも見られました。新たな供給と弱い中国の不動産需要が重しとなり、引き続き圧力がかかっていました。これにより、供給・需要の裏付けが強い非鉄金属と、強い成長の触媒がまだ不足している鉄鋼(鉄系)金属とが分かれています。
🔎 当面は、市場が米国のインフレ指標、FRBの発信、中東での交渉、米国の銅関税の決定、中国の産業データを注視することになります。銅、アルミニウム、スズ、金、銀の長期見通しは前向きですが、ボラティリティ(変動性)は高止まりする可能性があります。
#Metals $XAU $XAG $COPPER
🌐 銅、アルミニウム、亜鉛、ニッケルなどのベースメタルは、需給の引き締まりに対する見方、在庫の減少、そして産業需要のムラを背景に、市場全体としては概ね狭いレンジで取引されました。一方で貴金属は好調で、金と銀が主導して値動きしました。
⚡ 主なきっかけは、米国の6月雇用統計が予想を下回ったことです。これにより、よりハト派的なFRB(連邦準備制度)への期待が高まりました。利回りと米ドルが圧迫される中で、金は4,100米ドル/オンスの水準を上回り、銀は60〜62米ドル/オンスのレンジに向けて上昇しました。
🟠 銅は短期的にはまだ完全に上抜けできていません。価格がすでに高水準であることに加え、中国の需要見通しが依然としてまちまちである点が一因です。しかし長期的な構えは、鉱山の供給逼迫、LME在庫の低さ、主要産地での混乱リスクにより支えられています。
🏗️ アルミニウムは先行して上げた後、いったん冷え込みましたが、低い現物在庫と供給リスクが引き続き下支えしています。ニッケルと鉛は供給過剰の圧力で弱含みのままで、スズは構造的な需給の赤字(不足)というストーリーから比較的堅調でした。
🔌 重要な中期テーマは、AI、データセンター、電力網のアップグレードによる金属需要の高まりです。電力インフラ、再生可能エネルギー、電気自動車への投資が拡大し続けているため、銅とアルミニウムが最も明確な恩恵を受けるとみられます。
📉 板違い(分岐)は鉄鉱石と鉄鋼にも見られました。新たな供給と弱い中国の不動産需要が重しとなり、引き続き圧力がかかっていました。これにより、供給・需要の裏付けが強い非鉄金属と、強い成長の触媒がまだ不足している鉄鋼(鉄系)金属とが分かれています。
🔎 当面は、市場が米国のインフレ指標、FRBの発信、中東での交渉、米国の銅関税の決定、中国の産業データを注視することになります。銅、アルミニウム、スズ、金、銀の長期見通しは前向きですが、ボラティリティ(変動性)は高止まりする可能性があります。
#Metals $XAU $XAG $COPPER