

6月12日、SpaceXは1株135米ドルでナスダックに上場し、約5.556億株を発行して約750億米ドルを調達、初日は164米ドルまで急騰した。近年で最も期待されたこのIPOをめぐり、上場前に個人投資家が買える「SpaceX」は4種類以上ある。コードは近いが、法的性質はまったく異なる。市場はトークン化IPOブッキングを「新規発行のベルベットのロープを引き裂き、誰でも参加できるようにする」と語る。しかし今週実際に露呈したのは、そのうちトークン化されたタイプの、引き渡し(デリバリー)面での脆弱さだ。xStocksに分配を依存している購入は一斉にキャンセルされ返金される一方、株式を一切保有しない合成パーペチュアル(永続)は通常どおり機能していた。
この事実を見抜くには、まず私たちがRWAを追う3層フレームワークの第1層、信用/所有権に視点を置くことだ。SpaceXのファンダメンタルズは変わっていない。脆くなったのは「あなたが買ったトークンが、その会社に対する権利を本当に意味するのか、そしてそれがあなたの手にきちんと渡るのか」だ。
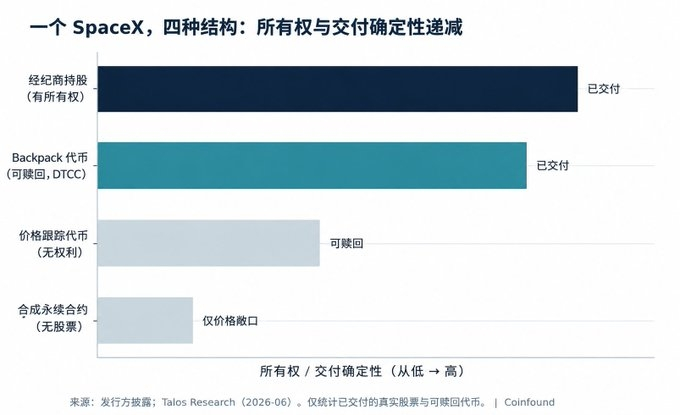
4つのルートは、所有権が段階的に低下していく系譜として並べられる。最も強いのは、米国の証券会社による本物のナスダック株の配分で、完全な株主としての所有権に相当する。次が、Solana上のBackpackによるSPCX――許認可を受けた米国ブローカーが1:1で実株を買い付けて保管し、保有者はACATS/DTCCを通じて底層株(実株)として償還され、任意の伝統的な証券会社へ移管できる。これは所有権に最も近いトークン形態だ。3番目は、KrakenやBybitのxStocksのトラッキング証券(証明書):保管株によって1:1で裏付けられているとされるが、Krakenの自社FAQには「株主としての権利、議決権、または底層株に対するいかなる法律上の主張も含まない」と明記されている。Bybitの契約条項はさらに直球で、「担保は必ずしも底層株ではない」うえ、同社は独立して裏付けを検証しない。最弱なのは合成パーペチュアル(Coinbase、BitMEX、OKX、Hyperliquidなど)で、株式は一切保有せず、価格だけを複製する。同じコードでも、4種類のものがある。
今回割れたのは、まさに中間にあるタイプ――「トークン化された株式」として売られることが多い追随型証券で、技術面ではなく引き渡し面で裂けた。SpaceXの配分は当初見込みの約4倍のオーバーサブスクだったのに対し、xStocksが得た事前配分は予想よりはるかに少なかった。これに依存していたBinance、Bybit、Bitget Walletでの申込みは、最後の瞬間に一斉にキャンセルされ返金となり、当たった人は1人あたり約4.28株にとどまった。多くの人はほぼ何も得られなかった。ボトルネックはチェーン上の技術ではなく、底層IPO株式の入手可能性だった――トークン化の申込みは、引き渡しを単一の上流配分パイプラインに委ねる。しかしそれが断たれた。
成功と失敗を並べれば、構造の違いは一目瞭然だ。実際に引き渡しを完了できたのは、2つの道だけである。すなわち、伝統的な証券会社の実株と、Backpackの「許認可を受けたブローカーが保有+DTCCが償還可能」というルート。両者の共通点は、「トークン化」というラベルではない。底層に本物の株があり、規制された引き渡し・償還の経路があるという点だ。
もっと興味深いのは、価格面でとても上手くいった唯一のタイプが、「決して株の引き渡しを約束しない」側だということだ。上場前のSpaceX永続は複数のプラットフォームで稼働し、IPO当日の取引高は約46億ドル、8つの取引所の未決済建玉のピークは約5億ドル。その価格は5月中旬に一度220米ドルを超え、その後、発行価格135米ドルへ収束した。合成契約が、株を裏で抱えているふりをしないからこそ、信頼できるリアルタイムの価格発見を提供したのだ。問題はデリバティブそれ自体ではなく、「所有権を含まないもの」を「株」として包むことにある。
私たちは、より多くのホットなIPOがトークン化されるにつれて、次の高需要のトークン化IPOブッキングでも、配分不足が再び起きる可能性が高いと考える。つまり、その構造が「許認可を受けたブローカーが実株を保有+DTCCが償還可能」という道を取らない限り。観察できるシグナルは、次の象徴的なIPOで、「どの構造が本当に株式を引き渡したのか」と「どの構造が返金公告を出したのか」が明確になることだ。
参加者によって意味が異なる。投資家は、いかなる「SpaceX」トークンをこの株を保有しているものとして扱う前に、まず発行体、底層に本当に1株が存在するか、償還経路、付随する権利を検証する必要がある。分配プラットフォームは明確にすべきだ――制御可能な配分パイプラインがないトークン化IPOブッキングの約束自体が、引き渡しリスクなのだ。規制当局が最近行った、トークン化された証券の分類は、まさに市場が今必要としている整理だろう。組み合わせ可能性(コンポーザビリティ)層は、このリスクを先に引き受ける。つまり、「担保は必ずしも底層株ではない」というトラッキング証券が、オンチェーンの担保として使われれば、所有権の不確実性が、貸借や清算にまで積み重なっていく。トークン化によってIPOブッキングがオンチェーンに移ることで、下げるのは地理と参入障壁であって、「底層に本当に1株があり、誰かがそれをあなたの手に引き渡せる」という点は変わらない。 「あなたはいったい何を買ったのか」を検証可能な言い方に翻訳する――それがCoinfoundの仕事だ。
免責事項:本記事は情報提供のみを目的としており、投資助言を構成するものではありません。商品の取引条件は各発行体の公式書類に従います。