


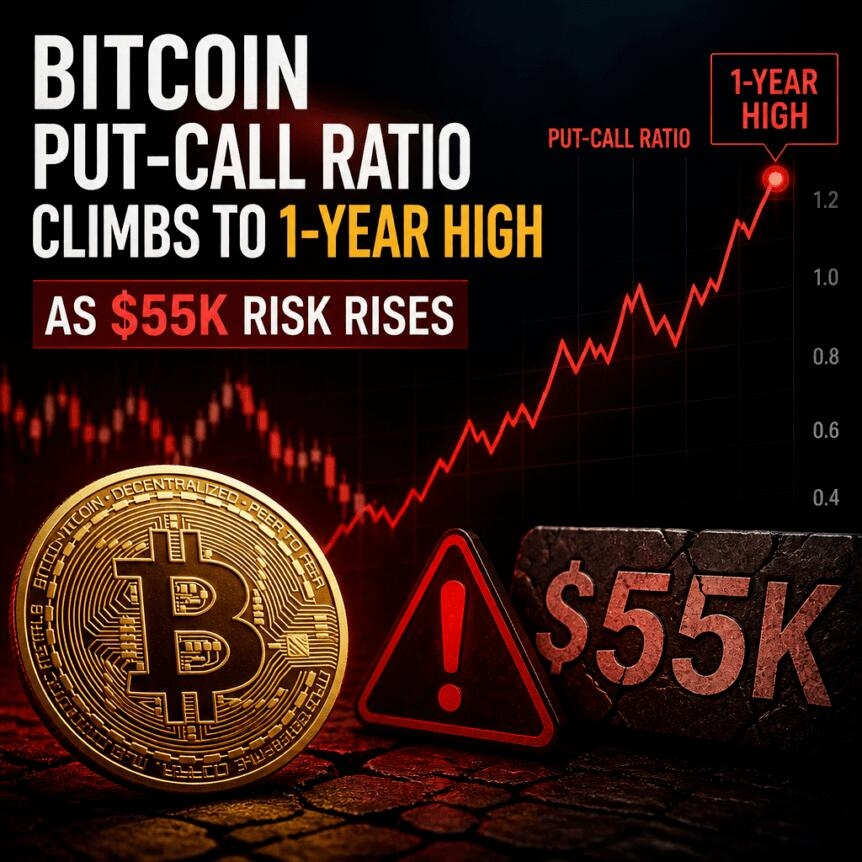
ビットコインは61,000ドルの水準を取り戻すのに苦戦しており、オプション市場では下落局面に備える需要が高まっていることが反映されている。トレーダーの間では、相場のヘッジ行動が異例のほど強まる中で、55,000ドルが次の主要なサポート試験になり得るのかどうかが公然と議論されている。
同時に、リスク資産を取り巻くより広い環境も改善している。原油は、米国とイランの60日間の停戦合意を受けて下落しており、資金は特に半導体などの分野を中心に、米国のテックへとローテーションしているようだ。暗号資産投資家にとっては、伝統的な市場のモメンタムと、ビットコインのオプション主導の慎重さとの間のこの食い違いが、無視しにくくなってきている。
要点
デリビットのデータでは、プット・オプションのプレミアムがコール・プレミアムを圧倒しており、金曜のプット対コールの需給バランスは12か月以上で最も高い水準です。
30日デルタ・スキューが19%ということは、オプション市場のマーケットメイカーが下方向のエクスポージャーを抱える意思がないことを示唆しており、過去1か月の間、継続的なヘッジ需要が続いていることを意味します。
ストラテジー(旧マイクロストラテジー)の最新の資本アクションは、短期の配当や債務への懸念をいくらか軽減しますが、ビットコインの供給ダイナミクスをめぐる市場の不確実性を取り除くわけではありません。
暗号資産の外では、ブルームバーグ連動のETFフローが半導体ファンドへの大幅な資金流入を示しています。一方で、米国上場のビットコイン現物スポットETFは、純流出が7週連続となっています。
オプショントレーダーは下方向の防衛に傾く
米国とイランが60日間の停戦で合意したことで原油価格が低下し、改めて楽観が広がっているにもかかわらず、ビットコインは木曜以来61,000ドルを取り戻せていません。最も明確な慎重さの兆候は、デリバティブのポジショニングに見て取れます。
デリビットでは、金曜に支払われたビットコインのプット(売り)オプションのプレミアムが1億1,500万ドルだったのに対し、コール(買い)オプションは1,600万ドルでした。このプット・コールの需給の偏りは、12か月超で最も極端だと報じられており、強気のエクスポージャーへの意欲が異常に低いことを示しています。
ただし、そのデータが自動的に協調的な弱気の確信へと直結するわけではありません。プットの急増は、投資家が差し当たりの崩壊を必ずしも想定していない一方で、保護を求めるリスク管理を反映している場合もあります。それでも、オプション・カーブ全体のより広い構造は、投機的な上振れ賭けというより、ヘッジが求められている感覚を補強しています。
この構造は30日デルタ・スキューに反映されており、月曜のデリビットでは19%でした。実務的には、このスキューはマーケットメイカーが意味のある下方向のエクスポージャーを抱えることに消極的であることを示唆します。記事で言及されている分析によれば、この恐れは実質的に「ここおおよそ4週間の平常」になっており、ビットコインが60,000ドルを上回って維持するのが難しい状況と一致しています。
市場の反応が重要なのは、それがネガティブなシナリオのコストを押し上げ得るからです。保険に対する需要が増えるほど、ポジションを守るための含みコストは通常高くなります。したがって、55,000ドルの水準を見ているトレーダーは、オプション・スキューがリバートし始めるか――それとも下方向ヘッジの需要が引き続き増えるのか――も併せて注目すべきでしょう。
ストラテジーの資金の動きがいくつかの不安を落ち着かせるが、供給に関する疑問は解消されない
センチメントを左右するもう一つの要因は、ストラテジーが義務を履行できる能力に対する投資家の懸念です。同社の反応は、潜在的な売りと需要のバランスという点でビットコインに新たな問いを生む一方で、短期的にはある程度の安心材料を提供しています。
先の報道では、マイクロストラテジー(現在はストラテジー)に関して、配当と2027年の債務の満期に不安があると指摘されていました。月曜に同社は流動性に関連する追加のアクションを発表しました。直近の株式売却を通じて調達した現金として追加で12億ドルを開示し、さらに最終的な売却に備えてビットコインに12.5億ドルを確保したのです。
投資家の観点では、追加の現金は短期の資金繰り不安を和らげるのに役立ちます。報じられたロジックも、弱気派がMSTR株の強制的な発行から受ける圧力が弱まったと感じる可能性を示唆しています。なぜなら、記事が述べているように、同社には配当カバー率が報告ベースで17か月あるため、株式を発行するインセンティブがないからです。
それでも、同じアクションが別の層の不確実性を生むことにもなり得ます。将来のビットコイン売却に言及があると、市場は供給/需要の力学に注目し続けるからです。「今後数か月」で売却が実際に行われなくても、保有の一部が売却目的として確保されているという知識が、周辺のセンチメントに引き続き重しになる可能性があります。
資本のローテーション:半導体が流入を集める一方、ビットコイン現物ETFは漏れる
ビットコインのデリバティブ市場には慎重さが見られる一方で、伝統的な市場の一部はより建設的に傾いています。記事では、インフレ圧力の緩和と、原油が4か月ぶりの低水準まで下落したことが指摘されています。また、ゴールドマン・サックスのレポートでS&P500企業の年次の利益成長が22%見込まれており、過度なバリュエーションへの不安が減ったことも取り上げています。
こうした環境の中で、個人投資家は半導体へ資金を振り向けているようです。ブルームバーグのデータを用いた「The Kobeissi Letter」による分析では、半導体の上場投資信託(ETF)への累計流入が200億ドル超に達したと主張しています。この活動が、iシェアーズ・セミコンダクターETF(SOXX)の81%の上昇と、バンエック・セミコンダクターETF(SMH)の60%の上昇を押し上げたとされています。
こうした背景の中で、ビットコインはスポットETFフローからの継続的な抵抗にも直面しています。記事では、米国上場のビットコイン現物ETFからの純流出が7週連続であることに触れており、このパターンは、6月25日に報じられた58,050ドルの安値から強い反発が起きるという期待を「打ち砕いた」と表現されています。
仮に、ある程度の売り圧力が最終的にビットコインのファンダメンタルズの直接的な悪化ではなく、セクター・ローテーションによって説明できるとしても、短期の値動きに対する含意は明確です。フローが一貫してマイナスのままであれば、センチメントは改善しにくいでしょう。そのため、戻りを見込むトレーダーは、マクロの安定だけでなく、ETFの資金流出が和らいでいる兆しも確認する必要があります。
ヘッジとフローが分岐する中で次に注目すべきこと
オプション市場が下方向の防衛(ヘッジ)を求めている以上、55,000ドルの再テストは無視できません。それでも、「恐れ」を示すのと同じスキューが、投資家がビットコインの長期的な見通しに賭けるというより、ヘッジしていることを反映している可能性もあります。今後のカギとなるのは、オプションのプット・コールの偏りと30日デルタ・スキューが正常化し始めるかどうか、そして米国の現物ビットコインETFのフローが、7週連続の純流出という記録から回復し始めるかどうかです。
この記事は当初、「ビットコインのプット・コール比率が1年高値に上昇、暗号資産ブレイクニュースで55Kリスクが上昇――あなたの信頼できる暗号資産ニュース、ビットコインニュース、ブロックチェーン更新の情報源」として公開されました。