


デジタル資産市場の現在の局面は、明確なオンチェーンのシグナルによって定義されつつあります。2025年後半にビットコインがサイクルのピークへ進むと、長期保有者は強い局面で分配を始めました――経験を積んだ保有者から新しい市場参加者へと供給が移り変わる、測定可能な再配分です。BTCに占めるアクティブ・サプライは2025年Q4に37%まで上昇し、一方で長期間眠っていた供給はわずかに減少しました。
2026年Q1の調整を通じて、状況はさらに鮮明になりました。ステーブルコインを除く暗号資産の時価総額はおよそ18%下落した一方で、ステーブルコインの供給は$308Bから$318Bへと増加しました。資金が暗号資産市場から流出したのではありません――より明確なシグナルを待つ間、キャッシュ同等のインストゥルメントへと資金がローテーションしていたのです。
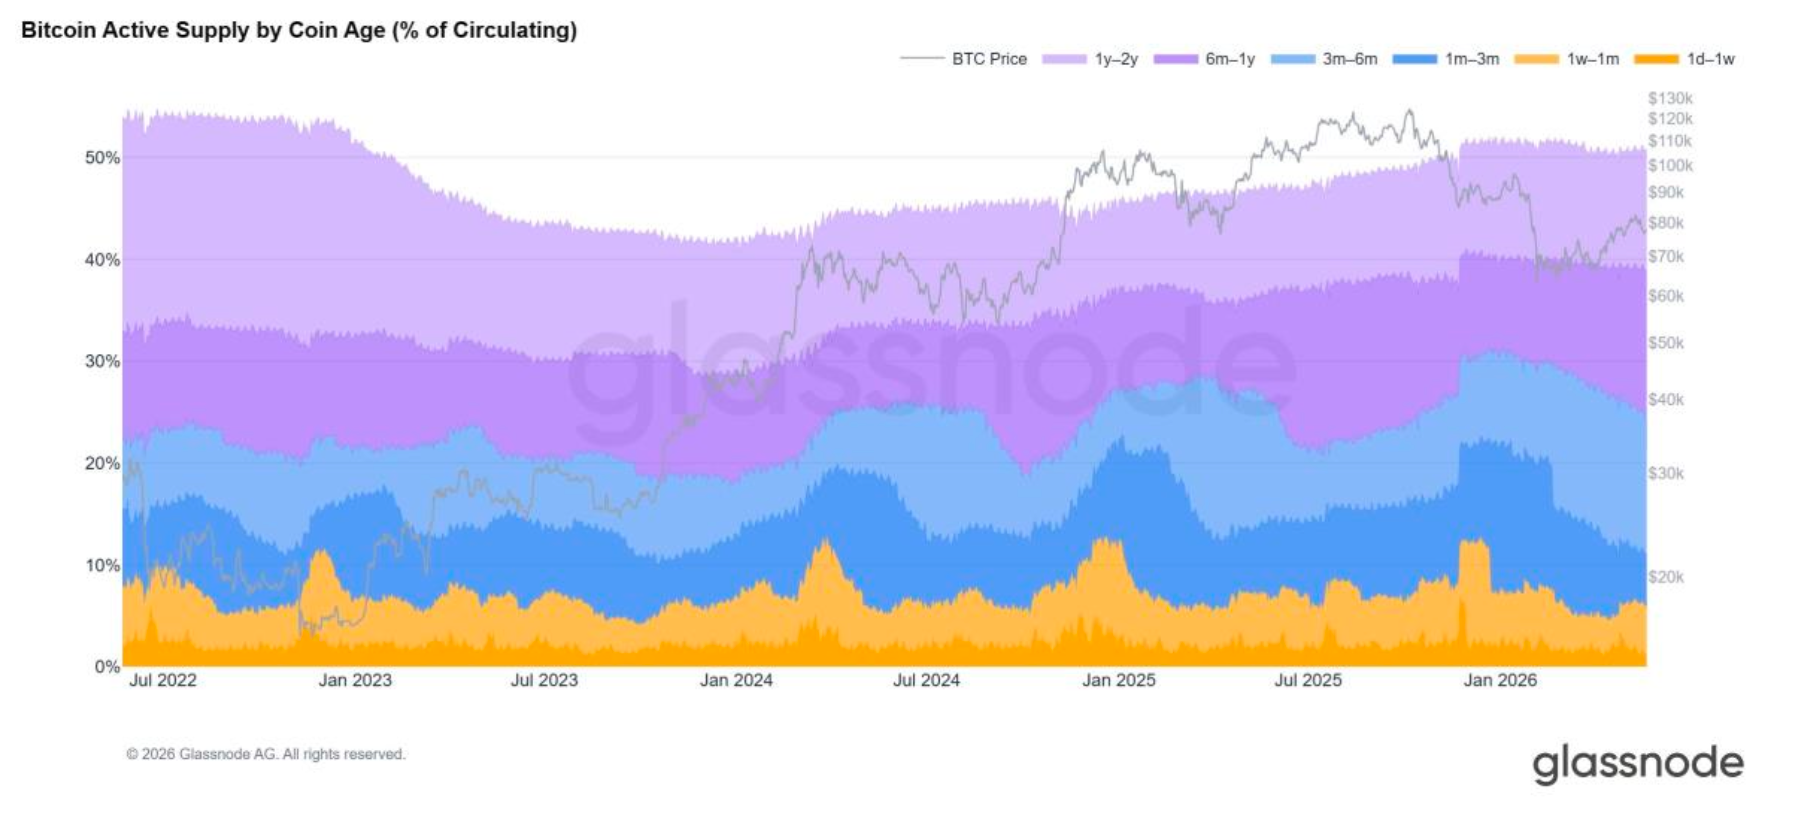 Coin Age(流通残高に占める割合)別のビットコインアクティブ・サプライ。2025年後半から2026年にかけて若いコホートが拡大していることは、熟練した保有者から新規参加者への再配分を示しています。出所:Glassnode。
これがデータに現れる富の「サイクル成熟」の姿です。初期に積み上げた保有者は、大きな資本を実現しつつあります。新しい買い手のコホート――機関、企業、そしてますます伝統的な富――が、その供給に踏み込んでいます。その結果、暗号資産がコホート間で受け渡されるという点で、これまでで最も具体的なハンドオーバーが起きています。そしてそれは、プライベートバンキングのインフラがようやくデジタル資産に真剣に関与し始めるのと同じタイミングで進行しています。
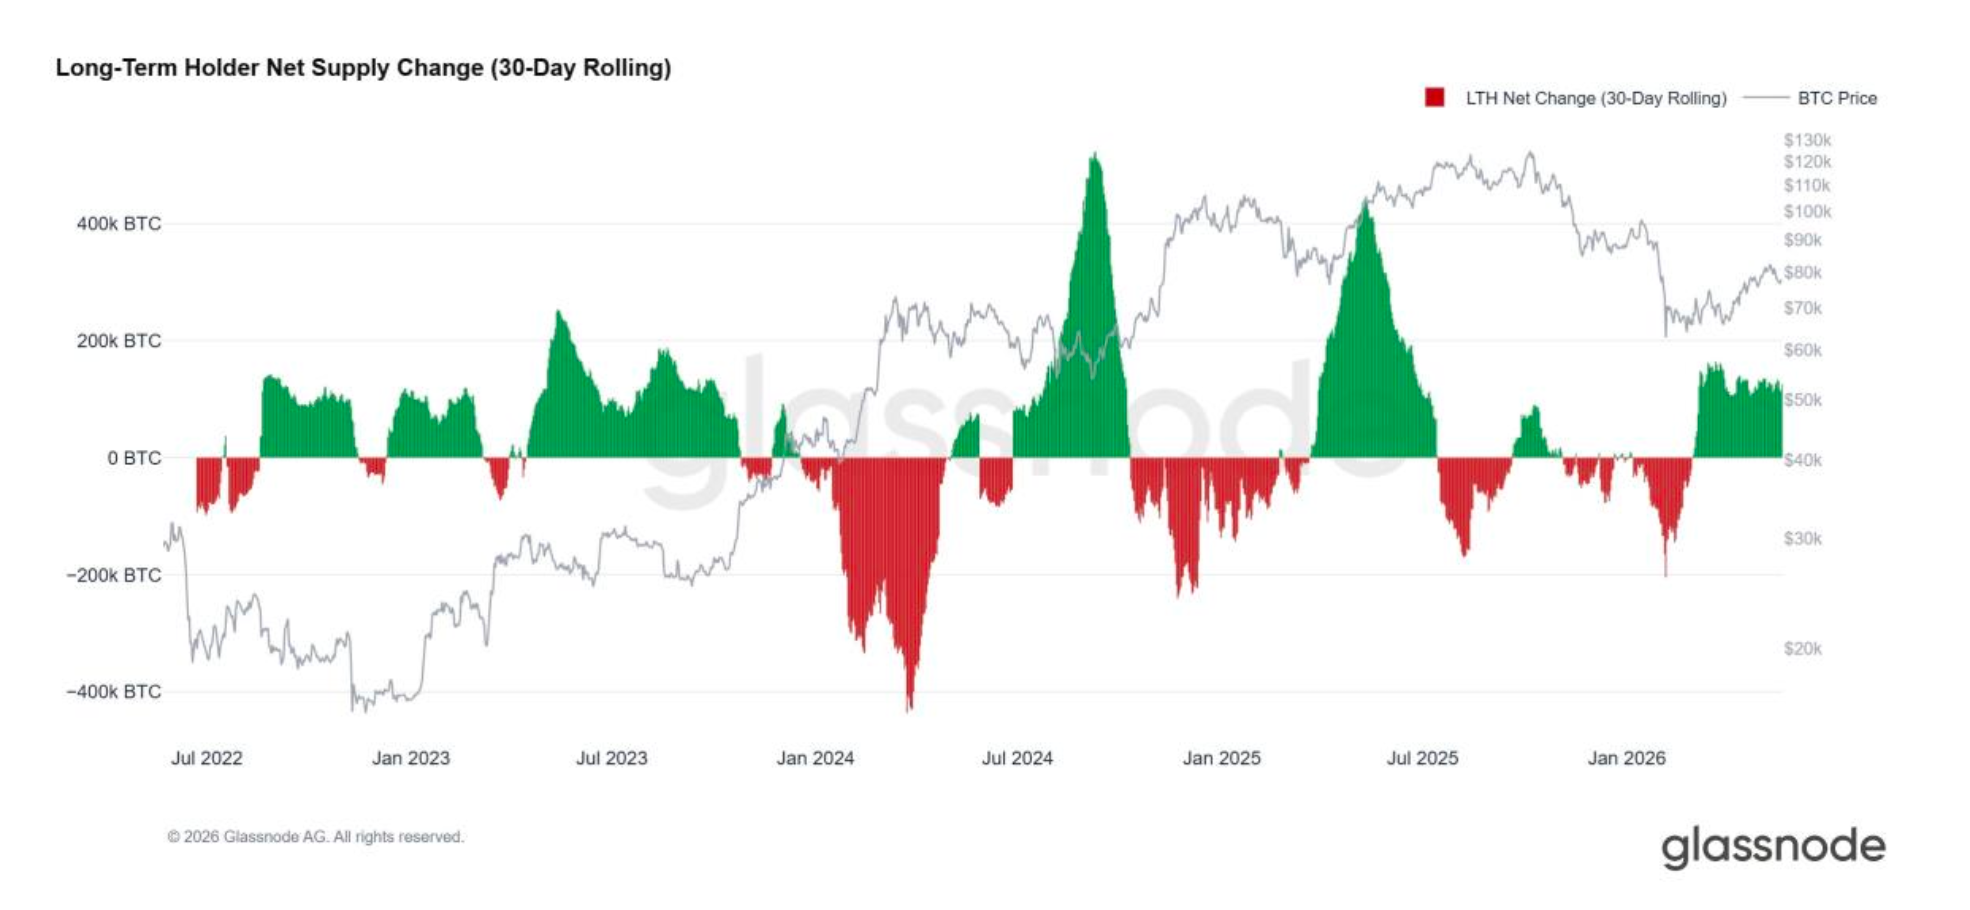 ロングターム・ホルダーのネット・サプライ変化(30日ローリング)。緑のバーは蓄積を示し、赤のバーは分配を示します。2025年の分配の波は、ビットコイン史上最大のコホートのハンドオーバーを表しています。出所:Glassnode
プライベートバンクやウェルスマネジャーにとって、これは構造的な機会を意味します。利益を得ているHNIs(高資産保有者)が資産クラスから離脱しているのではなく、分散、流動性管理、そしてウェルスマネジメント全体のスタックへのアクセスを求めているのです。すなわち、株式、債券、プライベート市場、融資、そして承継計画です。流れは逆方向にも同様に働きます。銀行がよりクリプトネイティブの顧客に開かれるほど、銀行は新しい資本と新しい買い手をデジタル資産にもたらし、すでにロングターム・ホルダーの配分の記録的なシェアを吸収している機関投資家ベースの需要をさらに深めます。フローは双方向に走ります。
しかし制約は運用面です。デジタル資産間と銀行システム間での資産移動を効果的に行うには、必要なものは1つだけです。透明で監査可能な資産の出所(ウェルスマネジメントの来歴)です。
コンプライアンスは運用レイヤー
プライベートバンクはもともと、公的台帳に主に富の履歴が記録されている顧客向けに設計されたものではありません。たとえ高度で、完全に正当な暗号資産ネイティブのHNIsであっても、オンボーディング時の摩擦に直面するのはよくあることです。繰り返し情報提供を求められたり、機関がデジタル資産の出所と正当性を明確に把握しようとして、手続きが長引いたりします。これに対処し、さらに――暗号資産の富と伝統的金融の間で価値を双方向に動かせるようにするために――Glassnodeは2023年にCenseを立ち上げました。
Michiel Hoogenboom氏(CenseのChief Commercial Officer)によれば、問題は手続きではなく構造的なものです。「これはコンプライアンス上の不便さを超えています。資産運用の問題です。暗号資産の富が銀行システムにきれいに流入できない場合、クライアントは単一の資産クラスに集中したままとなり、全体のウェルスマネジメントのプロファイルが本来可能にすべき水準で資本を効率的に投入できません。同じ摩擦が逆方向のフローも妨げます。つまり、デジタル資産へ振り向けたい銀行顧客は、自社が信頼する機関を通じてそれを行えないのです。」
Censeは、Glassnodeの機関投資家向けマーケット・インテリジェンスを支えるのと同じオンチェーン分析の基盤を活用し、クライアント単位に適用しています。ウェルスマネジメントの文脈に翻訳すると、その厳密性は、デジタル資産の履歴に関する監査可能で銀行で受け入れ可能なドキュメントを生み出し、プライベートバンキングへのよりスムーズな入口と、伝統的資本が逆方向に動くための信頼できる道筋を提供します。
双方向に流れるメリット
いったん暗号資産の富が銀行で扱えるようになれば、双方でメリットが複利のように積み上がります。
HNIsは、デジタル資産の枠を超えて分散し、より広い投資機会にアクセスし、伝統的および暗号資産のポートフォリオ全体で流動性を管理できるようになります。さらに、プライベートウェルスの運用面――融資、ストラクチャード・ソリューション、承継――を解き放つことができます。プライベートバンク側も同様に、コンプライアンスに適合した高品質の預金基盤と、長期AUM(運用資産)の成長を支える持続可能なチャネルを獲得します。
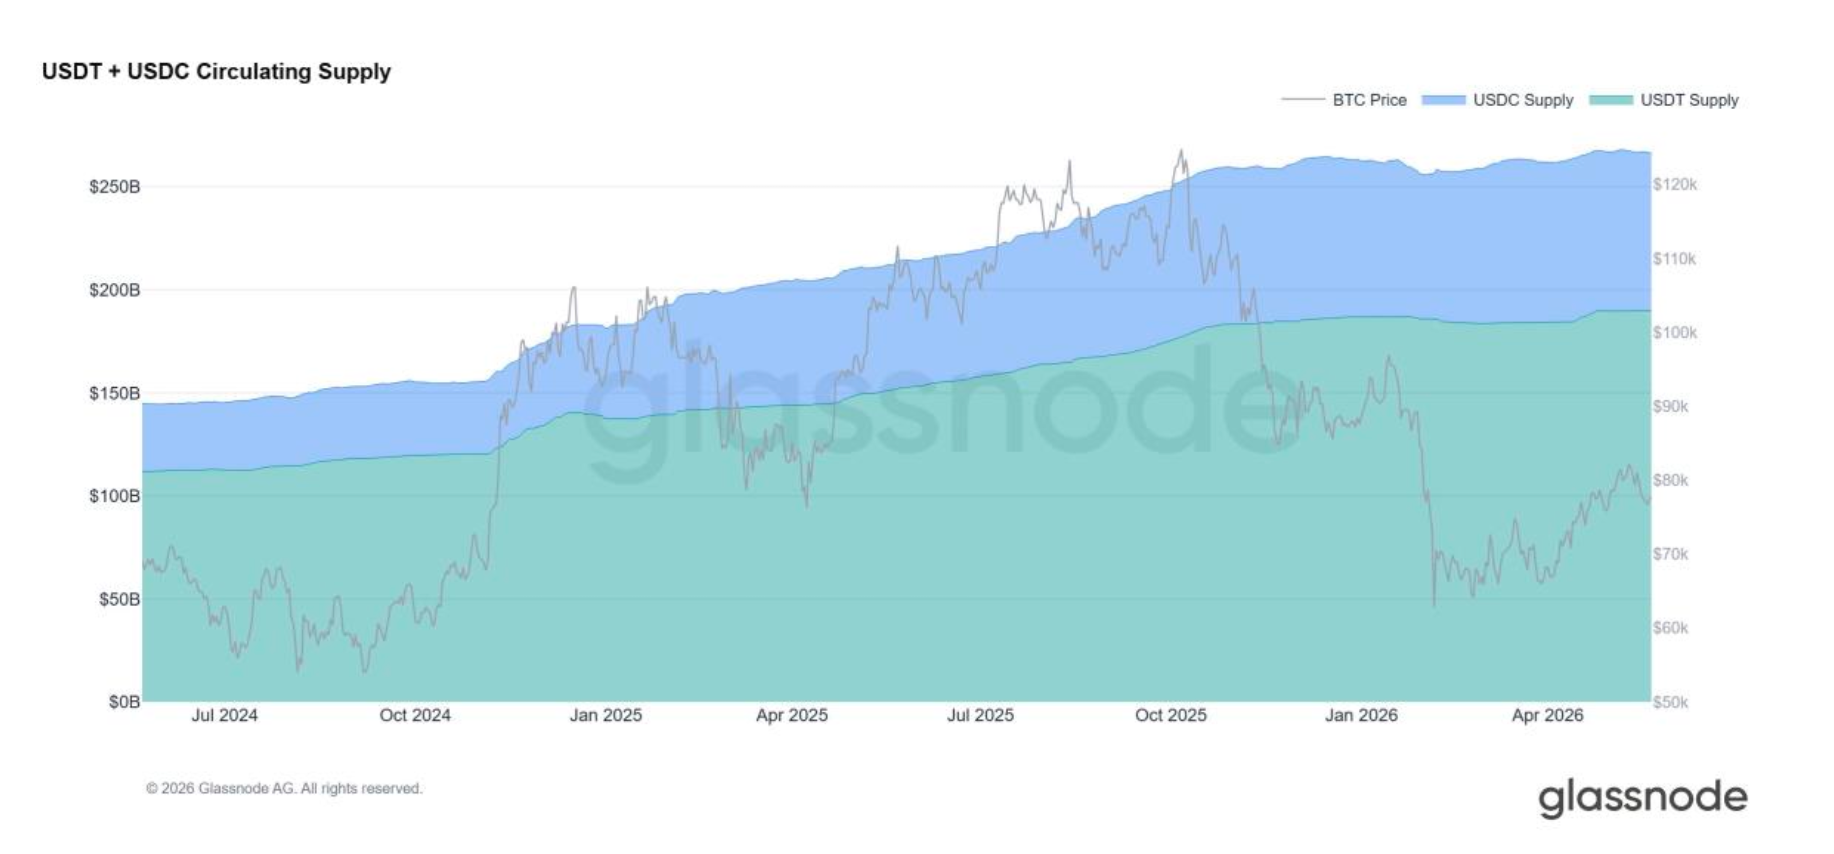 USDT + USDC 発行(流通)残高。2026年Q1の調整局面でもステーブルコインの総発行残高は引き続き拡大し、資本が暗号資産市場から退出したのではなく、暗号資産市場内でローテーションしていたことを示す証拠です。出所:Glassnode。
機関側の背景も、その論理を補強します。デジタル資産市場は、昨年のデレバレッジを経て、より盤石な足場で2026年を迎え、ビットコインは構造的なリーダーシップを維持しました。2026年Q2では、より細かなニュアンスも加わりました。調査した機関の82%が、現在市場を弱気、あるいは後期の弱気局面にあると見ている(12月時点の31%から上昇)一方で、ステーブルコインへのローテーションや、BTCデリバティブの建玉(特にパーペチュアル)回復は、この資産クラス内でリスク選好が再構築されていることを示唆しています。機関の資本配分者は撤退しているのではなく、ポジションを組み替えているのです。
「暗号資産の富は、それが完全に銀行で扱えるようになったとき、格段に価値が高まります。クライアントがプライベートバンキングへのクリーンな導線を持てれば、暗号資産の枠を超えて分散し、より広い投資機会にアクセスでき、デジタル資産と伝統的資産の間で流動性を管理できます。そして、銀行がクリーンな形で暗号資産ネイティブの富をオンボードできるようになると、資本は逆方向にも動き始めます。」――Michiel Hoogenboom氏、Cense
今後の展望:収斂するウェルス
今後数年は、「暗号資産か伝統的金融か」によって定義されるというより、両者の収斂によって特徴づけられる可能性が高いです。つまり、HNIsが暗号資産、株式、債券、プライベート市場、そして現金を組み合わせて保有するウェルスの景観であり、さらに機関がそれらの間で資本を流動的に動かせるよう備わっている状態です。
オンチェーンのシグナルは、この見方と整合的です。2025年から2026年にかけて、ロングターム・ホルダーから新規参加者へと供給が再配分されていることは、実質的にビットコイン史上最大のコホート・ハンドオーバーです。これを吸収しているのは、ますます機関投資家です。これを、より広いウェルスマネジメント・スタックへ接続し直すためのインフラ――そこに、ボトルネックはまだ残っています。
「市場は今後も変動し続けるでしょう」とHoogenboom氏は結論づけます。「しかし、先回りした準備による構造的な優位性は残ります。今のうちに透明性のある暗号資産への準備を構築するために時間を投資する投資家や機関は、条件が再び加速したときに最も有利な立場に置かれるはずです。ヨーロッパの最も先進的な銀行の一部――オランダの大手プライベートバンクであるVan Lanschot Kempenを含め――すでにこの道を歩んでいます。これはCenseだけでなく、暗号資産エコシステム全体がメインストリームのウェルスマネジメントへ移行していくことへの確信の表れです。」
Censeについて
Censeはスイスの暗号インテリジェンス専門企業で、Glassnodeのスピンアウトとして2023年に設立されました。最初のデザインパートナーは、スイスの暗号資産ネイティブの金融機関であり、最も複雑なユースケースが早期に顕在化しました。現在、Censeはデジタル資産保有者と、主要なリテールおよびプライベートバンクの間における独立した暗号インテリジェンス・パートナーとして活動しており、コンプライアンス、オンボーディング、リスク・インテリジェンスに重点を置いています。
Censeの専門家と会話を始めてください。
デモを予約
免責事項:本レポートは情報提供および教育目的のみに作成されています。分析は、制約の大きい限定的なケーススタディを表しており、投資助言、または決定的な取引シグナルとして解釈されるべきではありません。過去のパフォーマンスのパターンは、将来の結果を保証するものではありません。投資判断を行う前に、必ず十分なデューデリジェンスを行い、複数の要因を考慮してください。