


原文标题:銀行はどのように心配をやめ、ステーブルコインを愛するようになったか 原文作者:クリスチャン・カタリーニ、フォーブス 編訳:ペギー、ブロックビーツ
編者按:ステーブルコインが銀行システムに衝撃を与えるかどうかは、過去数年間で最も重要な議論の一つでした。しかし、データ、研究、規制の枠組みが徐々に明確になるにつれて、答えはより冷静になりつつあります:ステーブルコインは大規模な預金流出を引き起こさず、むしろ現実の「預金の粘着性」に制約されて、銀行に利率と効率を向上させる競争力となっています。
この記事は銀行の視点から、ステーブルコインを再理解します。それは必ずしも脅威ではなく、むしろ金融システムの自己更新を促す触媒である可能性が高いです。
以下は原文:
1983年、IBMのコンピューター・モニターにドル記号が一瞬だけ表示される。
2019年に戻りましょう。私たちがLibraを発表したとき、世界の金融システムの反応は、誇張なしに言えばかなり激しいものでした。生存危機のような恐怖があったのは、ステーブルコインが何十億人にも即時に使われるようになったら、銀行が預金と決済システムをコントロールする力が完全に失われるのではないか、という点でした。もしスマホの中に瞬時に移せる「デジタル・ドル」を持てるなら、なぜゼロ金利で手数料が多く、週末は基本的に「停止」してしまう当座預金にお金を置き続けるのでしょうか。
当時、それはまったく妥当な疑問でした。長年にわたり、主流の語りは一貫して、ステーブルコインが「銀行の飯のタネを奪う」としてきました。人々は「預金が流出する」ことが差し迫っているのではないかと心配していました。
消費者が、自分は国債レベルの資産によって裏付けられたデジタル・キャッシュを直接保有できるのだと理解した瞬間に、米国の銀行システムに低コストの資金を供給するためのあの基盤が、急速に崩れ去ります。
しかし、コーネル大学のWill Cong教授が最近公表した厳密な研究論文は、業界が恐慌に陥るのが早すぎる可能性を示しています。感情ではなく実際の証拠を検討することで、Congは直感に反する結論を提示しました。適切な規制が前提であるなら、ステーブルコインは銀行預金を掘り崩す破壊者ではなく、既存の銀行システムにとって補完的な存在である、と。
「粘着性預金」理論
伝統的な銀行モデルとは、本質的に「摩擦」に基づく賭けです。
当座預金(checking account)が資金の唯一、本当に相互運用性を備えた中枢である以上、外部サービス間で価値を移すあらゆる行為は、ほぼ確実に銀行を通過する必要があります。システム全体の設計ロジックはこうです——当座預金を使わなければ、操作はより面倒になり、銀行がその唯一の橋を握っていて、あなたの金融生活における互いに切り離された「島々」をつないでいる、ということです。
消費者がこの「通行料」を受け入れるのは、当座預金口座そのものがいかに優れているからではありません。「バンドル効果」の力があるからです。お金を当座預金に入れるのは、それが資金の最良の置き場所だからではなく、ここが中枢ノードだからです。住宅ローン、クレジットカード、給与の直送——それらがここで互いに接続し、連携して動いています。
「銀行がまさに滅びようとしている」という主張が本当に成り立つなら、私たちはすでに大量の銀行預金がステーブルコインへ流れているはずです。しかし現実はそうなっていません。Cong氏が指摘するように、ステーブルコインの時価総額は爆発的に成長しているにもかかわらず、「既存の実証研究では、ステーブルコインの出現と銀行預金の流出の間に明確な関連がほとんど見られない」のです。摩擦のメカニズムは依然として有効です。これまでのところ、ステーブルコインの普及は従来の銀行預金に対して実質的な資金流出を引き起こしていません。
「預金が大規模に逃げる」という警告は、実際には、多くの場合、既得権側が自分の立場から不安を煽り立てるものに過ぎず、現実世界における最も基本的な経済の「物理法則」を見落としていることが分かりました。預金の粘着性は、非常に強力な力です。大半の利用者にとって、「一括サービス(バンドル)」の利便性の価値は高すぎて、数ベーシスポイント程度の上乗せ収益のために、人生の貯えを単なるデジタル・ウォレットへ移すほどの動機にはなりません。
競争はシステムの欠陥ではなく、特性だ
しかし、変化が起きているのはまさにここです。ステーブルコインは銀行を「殺す」わけではないかもしれませんが、ほぼ確実に銀行を不安にさせ、より良くならざるを得ない状況にします。コーネル大学のこの研究は、たとえステーブルコインが「存在する」だけでも、それ自体が一種の規律(ディシプリン)として働き、銀行が単に利用者の慣性に頼るのをやめるよう促すことを示しています。銀行はより高い預金金利を提供し、より効率的でより精緻な運用体制を整え始めます。
銀行が本当に信頼できる代替案に直面したとき、惰性を貫くコストは急速に上がります。銀行は、あなたの資金が「固定される」ことを当然の前提として置けなくなり、より競争力のある価格で預金を引きつけることを迫られます。
この枠組みのもとでは、ステーブルコインは「パイを小さくする」のではなく、むしろ「より多くの信用供給と、より幅広い金融仲介活動を促し、最終的に消費者福祉を高める」ことになります。Cong教授の言葉どおり、「ステーブルコインは伝統的な仲介を置き換えるためではなく、相補的なツールとして機能し、銀行が元来得意としてきた業務の境界を広げることができる」のです。
「撤退の脅威」それ自体が、既存の機関にサービス改善を促す強力な動機になることが分かりました。
規制面での「解錠」
もちろん、規制当局には、いわゆる「取り付け(挨拶)のリスク」——すなわち、市場の信頼が揺らいだ場合にステーブルコインの裏にある準備資産が投げ売りを余儀なくされ、結果としてシステム不安を引き起こす可能性——を懸念する十分な理由があります。
しかし論文が示すとおり、これは前例のない新しいリスクではなく、金融仲介活動に長く存在してきた標準的なリスクの形態であり、他の金融機関が直面するリスクと本質的に非常に似ています。流動性管理とオペレーショナル・リスクに関しては、私たちはすでに成熟した対処枠組みを一式持っています。本当の挑戦は「新しい物理法則を発明する」ことではなく、既存の金融工学を、まったく新しい技術形態の上に正しく適用することにあります。
これこそが(GENIUS法案)が重要な役割を果たすところです。ステーブルコインは現金、短期の米国債、または預金保全を伴う資産で、十分な準備を義務づけることを明確に要求することで、この法案は制度のレベルで安全性に関する強制的な規定を打ち立てました。論文の言葉のとおり、これらの規制上の「セーフガードは、学術研究で特定されている中核的な脆弱性——取り付け(挨拶)リスクや流動性リスクを含む——を、すでにカバーできるように見える」。
この立法は業界に最低限の法定基準——十分な準備金と強制可能な償還権——を定めますが、具体的な手続きの詳細は銀行監督当局に委ねられます。次に、FRBと通貨監督庁(OCC)が、これらの原則を実行可能な規制ルールへと落とし込み、ステーブルコイン発行者が、オペレーショナル・リスク、カストディ(保管)不全が起こり得る可能性、そして大規模な準備金運用とブロックチェーン・システムの接続に特有の複雑性を、十分に織り込むようにします。
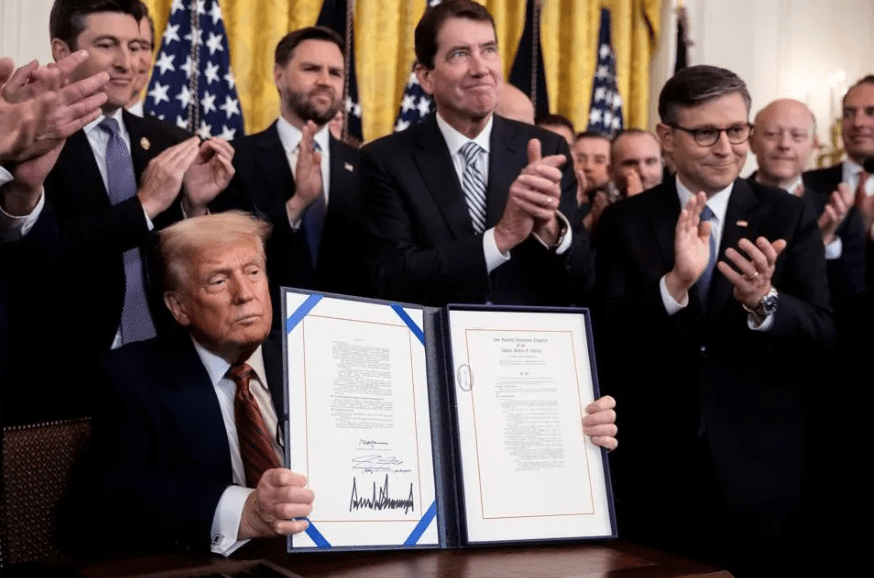
2025年7月18日(金)、米国大統領ドナルド・トランプがワシントンのホワイトハウス東室で行った署名式で、直前に署名を完了した(GENIUS法案)を掲げた。
効率の恩恵
「預金が流出する」という防御的な発想にとどまり続けるのをやめれば、本当の上振れの余地が見えてきます。金融システムの「基底のパイプライン」そのものが、いまや再構築を避けられない段階にあるのです。
トークン化の本当の価値は、単に7×24時間利用可能であることではありません。「原子レベルの決済」——相手方リスクなしに、国境を越えた価値の即時移転を実現することです。これは現在の金融システムが長年解決できてこなかった問題です。
現在の越境送金システムはコストが高く、速度も遅く、資金は複数の仲介者の間を数日かけて回り、ようやく決済されるのが一般的です。ステーブルコインはこのプロセスを、単一のチェーン上での一度限りの、取り消し不可能な取引に圧縮します。
これは世界の資金管理に深い影響を与えます。資金は「途中」で数日間拘束される必要がなくなり、国境を越えて即時に振り替えできるため、代理銀行の仕組みによって長期にわたり占有されてきた流動性が解放されます。国内市場でも同様に、効率の向上は、より低コストでより迅速な決済手段を示唆します。銀行業界にとって、これはまさに得難い機会であり、あの長年、テープとCOBOLに頼って何とか維持してきた従来の決済インフラを更新するきっかけにもなり得ます。
ドルのアップグレード
結局のところ、米国には二者択一の選択肢があります。つまり、この技術の発展を主導するか、それとも金融の未来がオフショアの法域で形作られていくのを見ているか。ドルは依然として世界で最も人気のある金融商品ですが、それを支える「軌道」は明らかに老朽化しています。
(GENIUS法案)は、真に競争力のある制度的枠組みを提供します。これはこの領域を「国内に根づかせる」ことです。ステーブルコインを規制の範囲に取り込むことで、米国は、もともとシャドーバンキング・システムに属していた不安定要因を、透明で健全な「グローバル・ドルのアップグレード・ソリューション」に転換し、オフショアの新奇な存在を、国内の金融インフラの中核構成要素へと作り替えます。
銀行は競争そのものに悩み続けるべきではなく、この技術を自分たちの強みへどう転換するかを考え始めるべきです。音楽産業が当時、CDの時代からストリーミングの時代へと移らざるを得なくなったのと同じです——最初は抵抗し、しかし最終的には「金鉱」だと気づくことになります。銀行もまた、銀行を救うことになる転換を拒み続けてきました。しかし、それが「速度」に課金できるようになり、「遅延」に頼って利益を得ることができなくなると理解したとき、初めてこの変化を本当に受け入れることを学ぶのです。
ニューヨーク大学の学生が、ニューヨークでNapsterサイトから音楽ファイルをダウンロードした。2003年9月8日、米国レコード産業協会(RIAA)が、インターネットを通じて音楽ファイルをダウンロードしていた261人のファイル共有者を訴え;さらにRIAAは、インターネット・サービス・プロバイダーに対し1500件以上の召喚状も送った
[原文リンク]