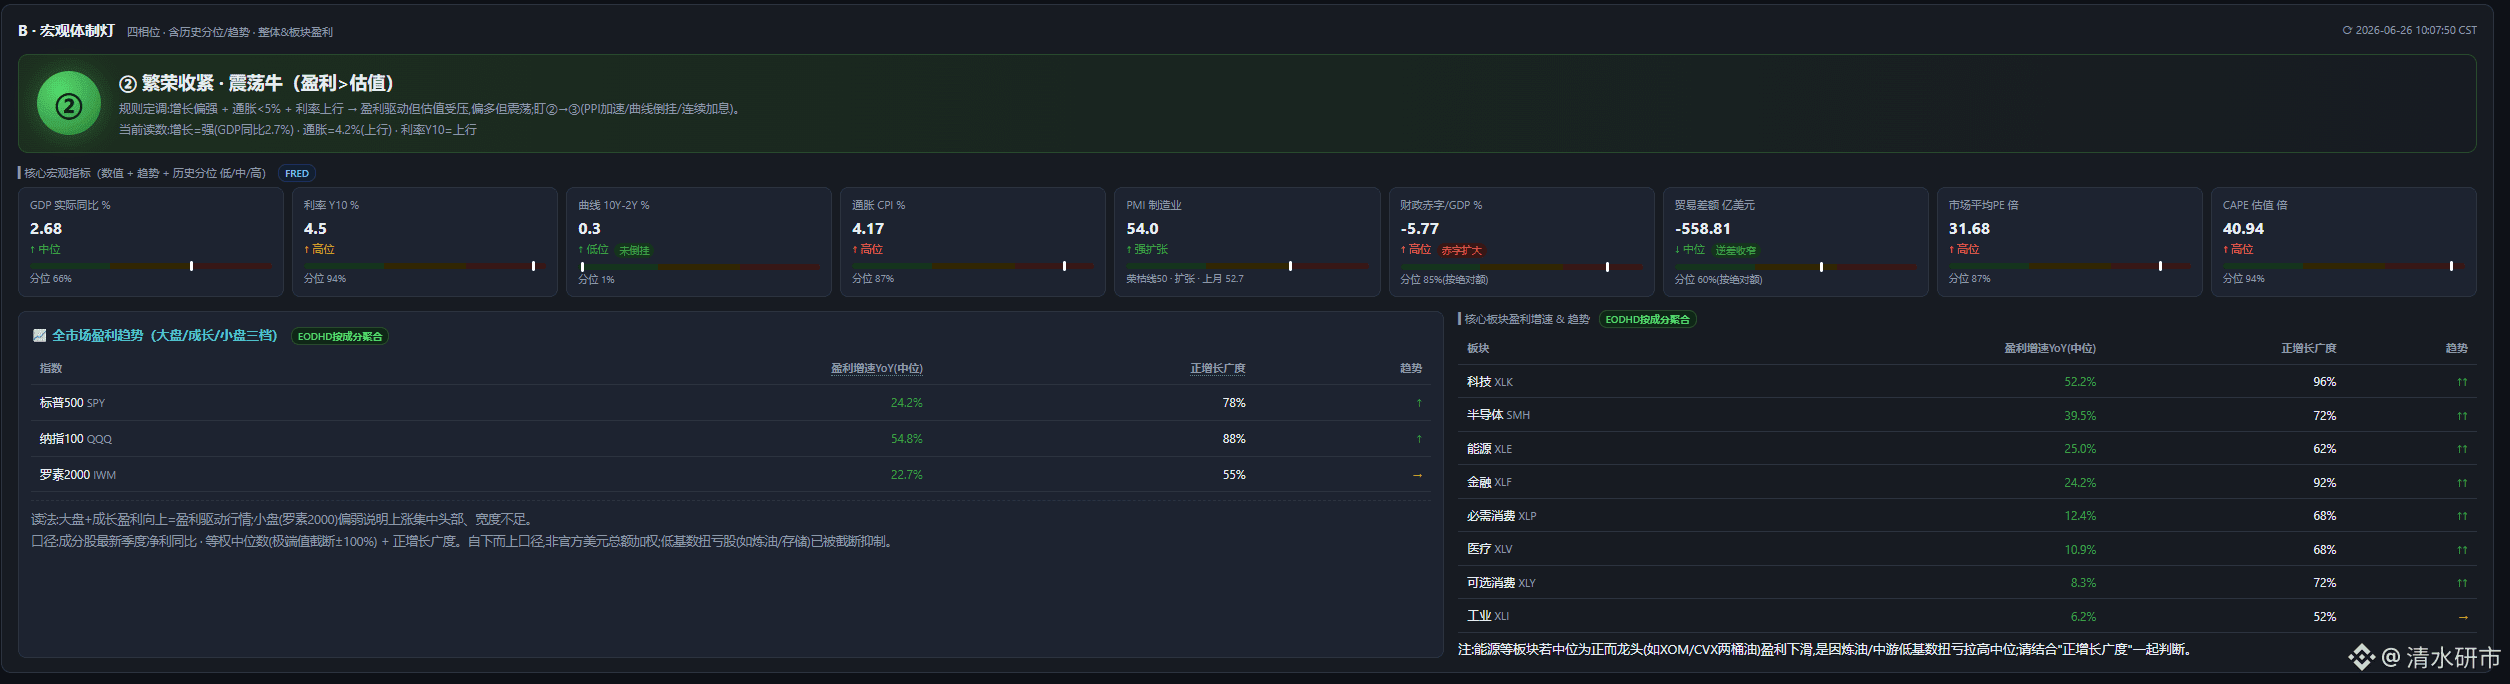
米国株の今後についての見解を述べます。現状、マクロ面では利上げの可能性は確かにありますが、最近はおそらくないでしょう。ウォッシュはグリーンスパンに敬意を表していますが、実はグリーンスパンは就任後すぐに一度様子見してから、相場が大きく下落する局面で利上げを行い、その後に利下げで大きなブル相場をスタートさせました。ウォッシュも、この路線をとる可能性は否定できません。ただしトランプは利下げを強く望んでおり、就任直後にトランプの意向と真逆のことをして顔を潰すような真似はしないはずです。また、国債の規模も考えると、追加の利上げは進めにくいです。ウォッシュはもうしばらく慎重に様子を見て、停戦によってCPIが下がっていくかどうかを確認する見通しです。さらに7月の株式市場に関する上昇傾向も重なります。今回の相場は7月中旬あたりまで続くはずです。
7月中旬、または下旬以降に調整が入る可能性があります。7月14日以降にCPI/PPIのデータが公表されるためです。加えて7月末にはFOMCの会合もあります。そのタイミングで、さまざまなマクロ指標に変化があるかどうかを見ます。必要があれば、前倒しで防御モードに切り替えるだけで大丈夫です。
今回と2000年の違いは、現時点で業績・利益が非常に良いことです。2000年のときは業績が追いついていませんでした。もしこのAIの強気相場が問題を起こすとしたら、28〜29年以降の可能性が高いでしょう。その頃にはAIのインフラ整備もだいたい出そろっていて、多くのメーカーの受注が、今ほど売り切れ・品薄状態ではなくなるかもしれません。業績に転換点(悪化の節目)が出てくると、利上げも重なって、大きく下落する可能性があります。しかし現時点でのMUの決算を見る限り、業績が短期で転換することはないと考えられます。利上げについては、今後のマクロ指標の変化をいろいろ観測する必要があります。私はマクロ指標と産業チェーンの監視システムを作っており、これからも少しずつ改善しながら運用していきます。
#美光营收激增346%至415亿美元