


出所:話のあちらこちら
今日の記事は2つのトピックに分けており、まずはストラテジー(マイクロストラテジー)について簡単に話します。
最近、多くの人がストラテジーについて議論しているのを見かけます。84万枚のビットコインを保有するこの機関が破綻するのを期待しているようにも見えますし、すでにビットコインが3万ドルを下回るのを待っている人すらいるようです。
ストラテジーの普通株(MSTR)と優先株(STRC)の値動きを見ると、現時点での下落は確かにマイケル・セイラー(マイクロストラテジーの創業者)に大きなプレッシャーを与えています。この記事執筆時点で、MSTRの株価は85ドルで、昨年7月の457ドルの高値から81%下落しています。一方、STRCは75ドルまで下落して新安値を更新し、100ドルの額面から明らかに乖離しています。
Strategyの運営モデルや遊び方(扱い方)については、私たちは前回の記事で既にかなり詳しく紹介しています。ここではあらためて繰り返しません。今皆さんが注目している核心的な問題は、実はこれだけです。つまり、Strategyの「フライホイール」は本当に問題を起こすのか?
皆さんは一般に、MSTRが下がれば下がるほどStrategyは新たな資金を調達してビットコインを買いにくくなる、と考えがちです。そこに加えてSTRCの問題もあって優先配当(利息)を支払う必要まで出てくると、Strategyがその後も優先配当に充てるために継続してビットコインを売り続けるのではないか、そしてビットコインを売り続ければMSTRはさらに下がってしまうのではないか、といった懸念が出てきます。そうなると、あまり良くない循環に陥りかねません。
もちろんです。上記もあくまで理論上の話で、Strategyの公開情報によれば、同社が現在保有している現金準備金だけで、利息込みの債務なら約10か月分は支払えるとのことです。最近はStrategyに関するネガティブなニュースが多いものの、短期的には大きな問題は起きないのではないかと思います。
いま一つの見方として、他の機関やビットコインの巨大クジラたちがStrategyを潰しにかかっているのではないか、という説もあります。ビットコインの価格を継続的に引き下げて、Strategyがより多くのビットコインを売らざるを得ない状況に追い込み、それを通じて状況を崩そうとしているのだと。ですが、こうしたことは結局、人々の推測にすぎません。Strategyとクジラ陣が共同で仕掛けた一種のショーかもしれませんよ!
いずれにせよ、これから先の物語がどう展開しようと、具体的にどんな結果になるのかは私は分かりません。ただ一つ確かなことがあって、ビットコインは今後もかなり大きなボラティリティを経験し、しばらくは反復的に摩擦が続くはずです。もし置いていかれたくないなら、安全ベルトを締めるだけでいい。つまり、取引の規律を保ち続ければいいんです。
今年3月21日のStrategy関連のあの文章でも、こんな話をしましたよね。段階の観点でいうと、大きな転機は来年の後半あたりに出てきそうで、具体的には2027年の第3四半期です。そこでは比較的大規模な債務の償還が到来し、当時になって初めてStrategyが本当に耐えられるのかが見えてきます。そしてもし、その時期の市場がさらに深いベア相場のままだった場合(つまり、ビットコインが彼らの保有コストラインまで再び戻せない状態)で、Strategy側にその時点で資金調達の更新手段や手段がないなら、本当に流動性危機を引き起こす可能性もあります。
今、多くの人がStrategyを嘲笑していますが、私は黙ってMSTRを自分のウォッチリストに追加しました。Strategyが将来のどこかの日に本当に消滅する可能性がゼロではないにせよ、たぶん今年ではないでしょう。実は、Michael Saylorという人は時に言っていることとやっていることが食い違って見えることもありますが、成熟した資本家として彼は実際の行動で、私たちにかなり素朴な真理を教えてくれています。もしあなたがビットコインを将来の長期資産だと信じるなら、短期のあらゆるボラティリティは本質的に重要ではない、ということです。
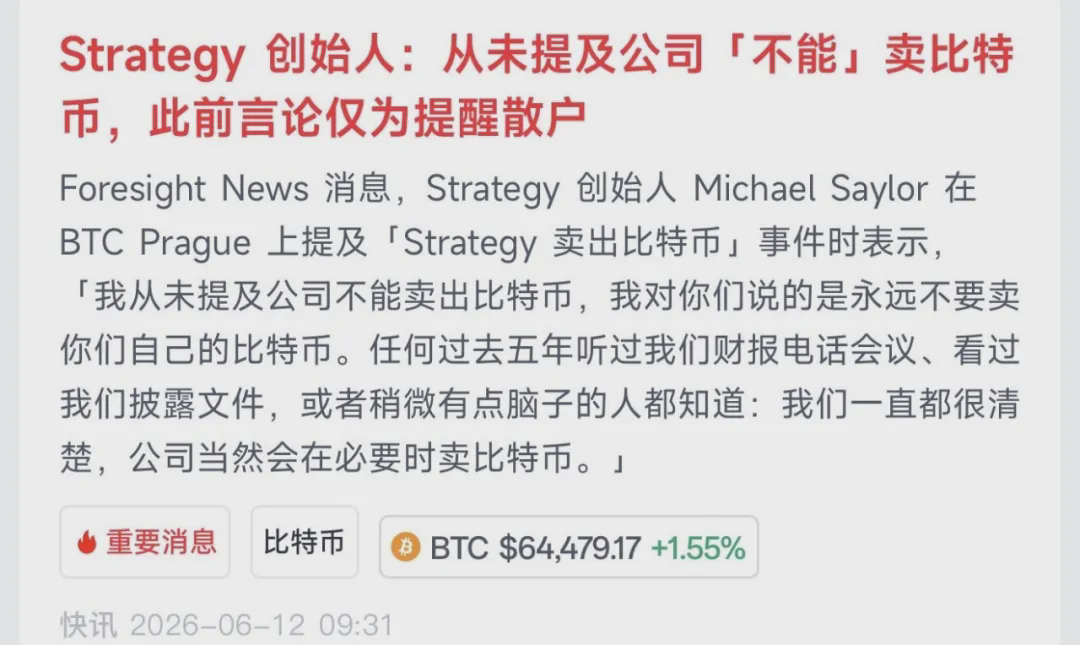
Strategyの話題について整理したので、次は国内経済について、M2のいくつかのデータを見ていきましょう。
最近、中国の中泰証券のチーフエコノミストである李迅雷氏が書いたある記事を見ました。彼はM2(簡単に言えば市場の中のお金の総量)の観点から、中国経済の原動力がどう変わってきたかについて見解を述べていて、以下の図のように整理されています。読んでみると、確かにかなり面白い記事でした。著者は多くの観点のデータを使って比較・説明していますが、表現はとても含みがあって、しかも婉曲的なんです。
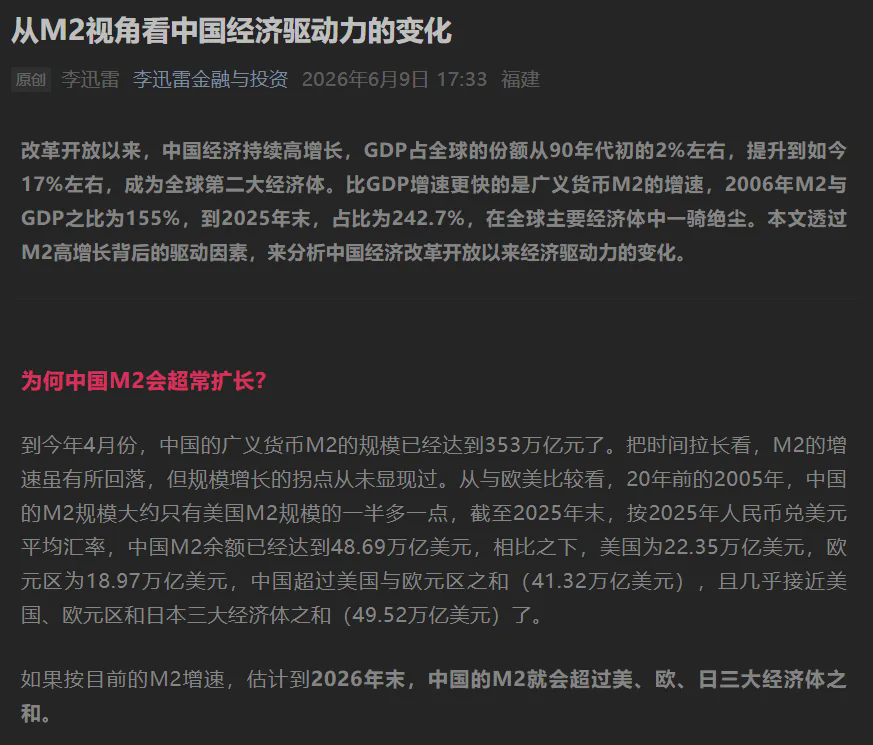
あまり適切ではないかもしれない例えをすると、あなたがお見合いをしていて、相手に何か問題があるのは分かっている。でも結果をはっきり言えない。代わりに相手の特徴をたくさん挙げて、「あなたは本当にいい人だ」という形でフェードアウトする、みたいな感じです。
李迅雷氏の記事から、土台にある隠喩(メタファー)を見つけられます。それは、中国の経済が成長の原動力の弱まりに直面している可能性がある、ということです。
歴史を振り返ると、中国経済にはいくつかのはっきりした段階の転換がありました。
第1段階は改革開放の初期で、中国経済の成長は主に海外からの投資導入と外債の借り入れに依存していました。端的に言えば、当時の中国にはお金がなく、外国資本が中国に入ってくると外貨準備が形成されます。すると中央銀行はより多くのお金を印刷できるようになり、その結果M2には拡張の原動力が生まれました。
第2段階は90年代の中後半、特に中国がWTO(世界貿易機関)に加盟してから、中国は徐々に世界の「加工工場」となり、輸出が主要なけん引役になりました。外需の黒字は急速に拡大し、1995年の貿易黒字は100億米ドル、ところが2008年には3000億米ドルに達しています。この期間には大量の外貨が中国に流入し、さらに1994年に中国が為替の二重相場制を単一相場制に切り替えたことで、マネーサプライが急速に増える直接的な推進力になりました。ですが、2008年の金融危機が起きた後、中国企業の海外受注が大幅に減り、労働者の大量失業が発生し、中国の輸出成長は鈍化しました。そしてちょうどこの時期あたりから、中国の経済成長モデルは投資主導型へと転換し始めたと言えます。
第3段階は不動産と土地財政です。つまり、先ほど触れた投資主導型の発展として、中国は不動産開発に大規模に投資し始め、銀行が不動産企業や地方政府、さらに住民に対して継続的に信用(融資)を供給し、それによってM2が急速に増え続けました。特に2013年以降は、住民が不動産投資にレバレッジをかける動きが急速に進み、マネーが大量に創出されました。要するに、不動産はこの過去10数年における中国のマネー増発の中で、最も重要なエンジンになっていました。2008年には、銀行の資産サイドでの「住民の中長期ローン」+「不動産開発ローン」の規模はおよそ5兆元程度でしたが、2022年には85兆元のピークに達し、M2のマネーの器を拡大し続ける主因となりました。
そして、だいたい2021年頃から、描写しにくい理由がいくつかあって、中国の不動産は下降局面に入りました。不動産の成長モデルが機能し始めたのです。しかしこのタイミングでM2には非常に興味深い変化が起きました。通常のロジックから言えば、不動産モデルが機能しなくなればM2の伸び率は理論上は低下するはずなのに、実際はその逆です。2022年以降、中国のM2は引き続き急速な成長を維持しています。
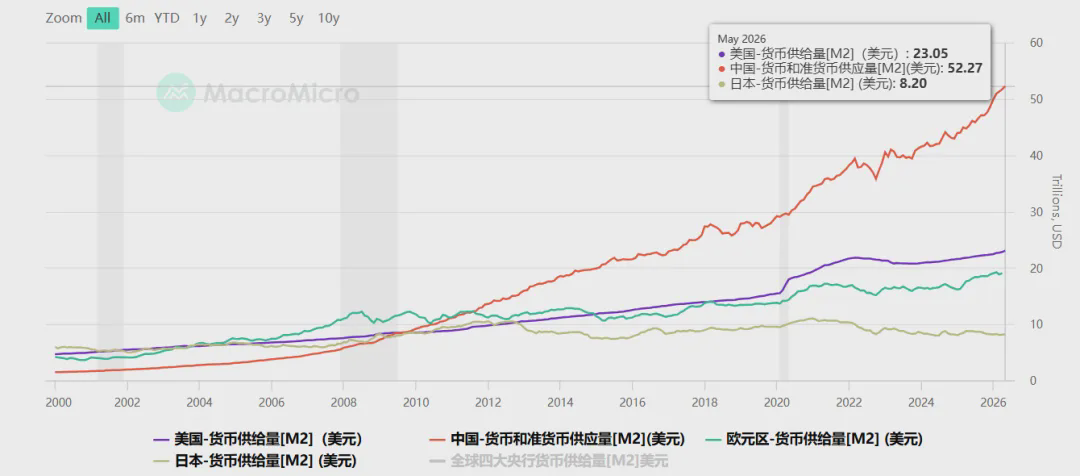
投資の状況を見ると、この段階では家計がレバレッジを下げており、民間企業の投資もゼロ、あるいはマイナス成長の状態。不動産ローンの伸びはほぼ止まり、企業の投資意欲も継続して低下しています。それなのに、なぜM2はこのような乖離(ズレ)を見せるのでしょうか?
答えは、「国有企業と政府投資の逆向きの成長」です。
言い換えると、不動産と土地財政の成長エンジンが機能しなくなった後、政府は大量の借金という手段(国債や地方債の発行など)で、M2の急速な増加を維持しようとしています。例えば、2025年には債券や貸付以外の資金調達手段の比率が50%を超え、そのうち政府債券が増分への最大の寄与項目になったのは初めてのことです。平たく言うと、政府債券が現在、ほぼ全面的に不動産ローンの代わりを果たし、政府の資金調達における最重要な原資になっているように見えます。
そして、まさにそれが中国のM2が353.67万億元にまで到達している(2026年5月末時点)一方で、GDPの2.5倍にもなっているのに、核心となる高インフレが起きていない理由です。むしろここ数年、関税をめぐる争いなどの影響で製造業が供給過剰になり、逆に低インフレ(局所的なデフレ)の問題さえ抱えることになっています。
不動産主導から、政府の借金主導へ。そして後者が、私たちが現在直面している第4段階です。
2026年は「国家15・5計画(十五五計画)」の実施初年度で、発展改革委員会(発改委)はすでに、15・5計画の末までにわが国の人工知能関連産業の規模を10万億元以上に成長させると明確に打ち出しています。つまり今後5年は、不動産時代の終焉と、人口の高齢化のさらなる加速に伴って、AIとハイエンド技術が国家の新しい経済戦略の方向性になるということです。政府が借り入れて投資する(政府が発債し、企業が発債する)ことが、今後も中国のM2が伸び続ける主な原動力になるでしょう。
財務省(財政部)が公表しているデータによると、今年の第1四半期(2026年3月末時点)における全国の地方政府債務残高は57.26万億元です。ただしこれはあくまで公式に公表されたデータであり、いくつかの第三者機関の見積もりでは、中国の地方政府の隠れ債務の規模は50万億元から70数万億元の間だとされています。もしこの2つの数字を単純に足し合わせて見れば、地方政府の債務残高はすでに100万億元を超えている可能性があります。
上の統計は地方債務だけで、財務省(財政部)が公表しているデータによれば、今年の第1四半期末時点で中国中央政府の国債残高は約45万億元です。地方政府の債務(隠れ債務を含む)と中央政府の債務を合算して見れば、債務総規模はすでに150万億元を超えている可能性があります。
では、中国の1年あたりの財政収入はどれくらいなのでしょう?
公開データによると、例として2025年の通年で見ると、全国の一般公共予算の歳入は21.60万億元(人民元)で、そのうち全国の税収は17.64万億元、非税収は3.97万億元です。さらに例として2026年の第1四半期を見ると、全国の一般公共予算の歳入は約6.16万億元で、その内訳は税収が4.85万億元、非税収が1.31万億元です。
つまり、私たちは今、毎年の収入がだいたい20〜25万億元ある一方で、累計の債務は150万億元以上。となると問題は、債務規模の急速な積み上がり(今年末には200万億元を超える見込み)に伴って、利払い費用は確実に上昇し続けるのに、財政収入は短期間で大きく増やすのが難しい……というところに移ってきます。
だから、マクロの観点から言えば、政府の借金は引き続き経済成長をけん引できるかもしれませんが、ミクロの観点では、ではどうすればもっと速く、もっと直接的に財政収入を増やせるのでしょうか?
これが分からないんです。経済学者の李迅雷氏も、記事の中でおそらくは言い切る勇気がなかった。あなたは自分で推測してください……ここは2000字を省略します。
では今日(20260626)はこれらの話をしましょう。以上はすべて個人的な視点にもとづく意見と分析であり、思考の記録や共有のためのものにすぎません。投資助言を構成するものではありません。