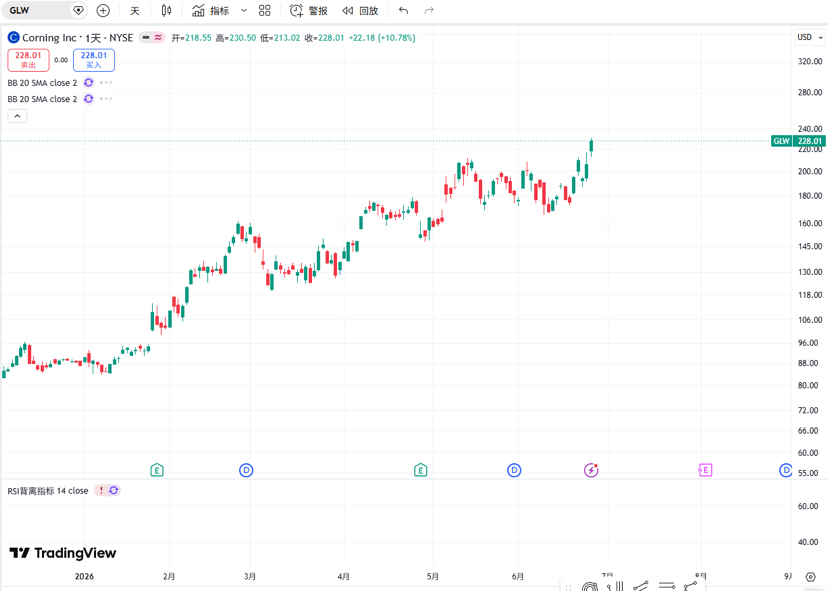
最近 #GLW コーニングの株も非常に強い動きです。今日は #GLW コーニングの「堀」を起点に、AI時代におけるポジショニングとリスクを分解してみます。
コーニング(GLW)には確かに強い「堀」がありますが、整理しておく必要があります。Nvidia / ASMLのような「単一の中核製品がほぼ首を絞める」タイプの堀ではなく、材料科学 + 工程のノウハウ + 顧客との共同開発 + 大規模製造 + 長い認証サイクルが積み重なってできる堀です。
AI時代には、コーニングのポジショニングが明らかに良くなっています。ポイントは、AIデータセンターが「計算力のボトルネック」から、徐々に「データ搬送のボトルネック」へと移行していることです。光ファイバー/光接続/フォトニックの封止(フォトニック・パッケージング)の重要性が上がっています。
コーニングの強みはどこにある?
コーニングの最もコアとなる能力は、「ガラスを作る」だけではありません。特殊ガラスやセラミック材料の配合(レシピ)です。光ファイバー、ディスプレイ用ガラス、Gorilla Glass、自動車の排ガス用セラミック担体はすべて、材料の配合と長期のプロセス蓄積に依存しています。
超高い一貫性で量産 光ファイバーは、実験室で引けば終わりではありません。低損失、低欠陥、大量生産、長期的な安定が必要です。この種のプロセスは、何十年ものデータと設備の調整に支えられており、迅速にコピーするのは簡単ではありません。
顧客との共同開発モデル コーニングはこれまでAppleとGorilla Glassで協業してきました。現在はMeta、Nvidia、AmazonなどとAIデータセンター向けの光接続で取り組んでいます。
この方式が一度顧客のアーキテクチャに入ると、以降の粘着性(切り替えにくさ)が非常に強くなります。認証(認定)に長い期間がかかるデータセンター、通信、車載、ディスプレイなどの業界は、材料サプライヤーを頻繁に変えるのを好みません。なぜなら、材料に問題が出た場合の損失が非常に大きいからです。
米国本土での製造優位性 現在、AIインフラにはサプライチェーンの安全性と国内化(ローカライズ)の要求があります。コーニングは米国で増産しており、ちょうどNvidiaやMetaのような大手のニーズに合致しています。
AIの中でのポジショニングは何か? AIデータセンターではGPUが重要ですが、GPU同士を通信させる必要があります。モデルが大きくなり、クラスターが大きくなるほど、データの運搬(移動)がますます大変になります。
以前は多くの短距離接続で銅線を使うこともできましたが、AIクラスターの規模が大きくなると、銅には問題が出てきます。距離が少し長くなるだけで、損失が急増し、発熱・高消費電力・高い電磁干渉につながります。ケーブルは太くなり、放熱と配線に影響します。
光ファイバーは光でデータを伝送し、その利点は以下です:帯域が高い、損失が低い、遅延が小さいため、長距離や高密度配線に適し、大規模なAIデータセンターにも適しています。GPUを直接販売するのではなく、HBMも売るのではありません。AIデータセンターの「光接続のベース(土台)」を販売しています。
#GLWとAIの関係はどれくらい深い?
3層に分けられます。第1層:確実性が最も高い、光ファイバー/光ケーブル/コネクタ。AIデータセンターが大きくなるほど、光接続の需要は高まります。コーニングはすでにMetaやNvidiaなどの顧客からの受注を獲得しており、これは現在いちばん実体のある収益源です。
第2層:中期の機会、シリコンフォトニクスとCPO。CPOは、光学コンポーネントをスイッチング用チップ/計算チップのより近くに配置し、消費電力を下げ、帯域を引き上げます。もしAIネットワークが従来の着脱式光モジュールから、共封装の光学へさらに進むなら、コーニングにはバリューチェーン上流へ移るチャンスがあります。
第3層:さらに長期、ガラス基板/先進パッケージング/フォトエレクトロニクス融合。将来的には、チップのパッケージでガラス基板や光インターコネクトがより多く使われる可能性があります。コーニングはガラス材料に天然の強みがありますが、この部分の事業化のテンポはまだそれほど確実ではありません。
最後に主なリスク 株価はすでに多くのAIの期待を織り込んでいます。2026年のコーニング株価の上昇幅は大きく、市場はすでにAIの「光接続」ストーリーをかなり織り込んでいます。
後の受注ペースが予想を下回ると、変動が非常に大きくなります。顧客がMeta、Nvidia、Amazonのような大口顧客に集中するのは、メリットは規模が大きいことですが、デメリットは交渉力が強く、進行(リズム)が集中しやすいことです。AIのCAPEXサイクルリスク:クラウド事業者がAIデータセンターの資本支出を削減すると、コーニングは影響を受けます。光ファイバーは全チェーンで最高の利益率を持つ環境ではありません。AI光モジュール、スイッチング用チップ、CPOの中には多くのプレーヤーがいます。コーニングが基礎素材やケーブルだけを売る場合、利益の弾力性がNvidiaと同じとは限りません。伝統事業の足を引っ張る要因:コーニングには、ディスプレイガラス、自動車向けの環境関連、スマホ用ガラス、ライフサイエンスなどの事業もあります。これらはすべてAIの高成長資産ではありません。
私の結論 コーニングは、AIインフラ・チェーンの中で比較的質の高い「シャベルを売る」企業であり、下落局面でも仕込み(買い増し)する価値があります!