


著者:Ray Wang、Myron Xie、Dylan Patel など
編集:深潮 TechFlow
深潮導讀:長鑫メモリ(CXMT)はまもなく科創板に上場予定で、中国史上最大規模の半導体IPOになる可能性がある。2016年に設立されたこの会社は、破産したドイツのDRAMメーカー、奇夢達(Qimonda)の特許と人材を買収して出発した。さらに合肥政府が近10年にわたり損失を容認する資本注入を続けた結果、2025年に初めて黒字化し、2026年1Qの四半期売上高はすでに73億ドルに達している。SemiAnalysisの1万字に及ぶリサーチレポートでは、長鑫の技術ルート、財務データ、HBMのジレンマ、そしてIPOの構造を分解している。中国のメモリ半導体産業における位置づけを理解するための必読資料だ。
SemiAnalysisのチームは、2024年末の時点でニュースレター上で、AI推論とエージェントのワークフローがメモリに対して巨大な需要を生むと、いち早く記述していた。その後も、複数のメモリ深掘りレポートを公開し続け、長鑫メモリおよび中国の計算力(算力)エコシステムを継続的に追跡してきた。長鑫メモリが今後数か月以内に上場する以上、特化した深掘り研究が必要だ。長鑫は中国最大級の半導体IPOになる可能性が高く、また中国のトップ級メモリメーカーにとってのマイルストーンにもなる。ここから先、長鑫とサムスン、SKハイニックス、マイクロンの競争はますます激化するだけだ。
シリコンバレー帰国者
長鑫メモリの創業者、朱一明。1994年に清華大学で物理学の学士号を取得し、その後ニューヨーク州立大学ストーニーブルック校で電気工学を学んだ。彼はシリコンバレーで多年働き、2001年前後にMoSys(Monolithic System Technology)のプロジェクト責任者になった。2005年、朱一明はSRAMの特許群と10万ドルのシード資金を携えて帰国し、兆易創新(GigaDevice)を創立。のちに世界トップクラスのNOR Flashサプライヤーの一つとなった。しかし、世界のNOR Flash市場規模はDRAMやNAND Flashよりはるかに小さい。朱一明の野心はより大きく、彼はDRAMの道を選んだ。
DRAMはファブレスが手軽にできる商売ではない。DRAMは資本を食い、特許による壁は極めて厚く、製造能力に強く依存する。2016年には、業界に生き残っていたのはサムスン、SKハイニックス、マイクロンの3社だけだった。40年の蓄積によって築かれた特許と資本の堀を突破できる新参は現れなかった。朱一明のSRAM特許や兆易創新(GigaDevice)のNOR Flash事業は、DRAMのメモリセル設計もDRAMプロセスも提供できず、巨頭の特許封鎖を迂回することもできない。だからこそ、2016年に朱一明と合肥市政府がDRAMプロジェクト「506工程」(=のちの長鑫メモリ)を立ち上げたとき、コア技術は外部から調達する必要があった。
出どころは、すでに消滅したドイツ企業だ。
DRAMの土台:奇夢達の遺産
この「すでに死去した」会社が奇夢達(Qimonda)だ。奇夢達は2009年1月に、世界金融危機とそれに続くメモリ価格の暴落で破産したが、その当時は欧州のDRAMトップ企業だった。インフィニオン(Infineon)の子会社で、ルーツはシーメンス(Siemens)にまで遡る。奇夢達は希少な代替手段を提供していた――「巨頭三角(サムスン・SKハイニックス・マイクロン)」の外側からの、深いDRAM特許のライブラリと、メモリセルのアーキテクチャ一式の両方。
2015年6月、カナダの特許運用会社WiLANの子会社Polaris Innovationsは、約3000万ユーロでインフィニオンから約7000件の奇夢達特許および出願を買い取った。2019年12月、Polarisは長鑫と協定を結び、多数のDRAM特許のライセンスを許諾した。長鑫の幹部は公に、奇夢達の技術ドキュメント約2.8TBを入手したと述べており、これが長鑫のDRAM事業の土台になった。
長鑫が奇夢達から継承し、発展させた重要な技術の一つは、46nm級のBWL(埋め込みワードライン:Buried Wordline)メモリセルで、これを10nm級へと進めた点だ。BWLは中核となるアーキテクチャの革新だ。従来方式では、アクセス用トランジスタのゲートをウェハー表面に配線するが、BWLではゲートをビットライン(位線)下の溝に埋め込む。これには三つの利点がある。1)メモリセルを6F²配置(従来は8F²)に縮小できる。2)表面積を占有することなく、チャネル長を延ばして短チャネル漏電を抑制できる(データ保持に影響)。3)ゲート―ビットラインの寄生容量を下げられる。埋め込みワードラインに積層(積層)コンデンサを加える、これが今日の三大メモリ巨頭が使っているアーキテクチャだ。当時溝方式に固執していた奇夢達が、ちょうど積層/BWLの技術ストックを残していた――長鑫が拾ったのはまさにそこだ。
人材:冷えた設計図から、生きた研究開発能力へ
特許以外に、長鑫(CXMT)が奇夢達の崩壊から得た、より永続的な資産はエンジニアだ。奇夢達は西安に、400〜500名のエンジニアを擁する研究開発センターを建設しており、ドイツ以外では奇夢達最大級の研究開発拠点の一つだ。奇夢達が破産した後、西安の研究開発センター全体は紫光集団に買収されたものの、より広範な人材の拡散が長鑫に利益をもたらした。
長鑫はさらに、奇夢達ドイツ本社から高級エンジニアのKarl-Heinz Kuestersを引きつけることにも成功した。Kuestersはシーメンス、インフィニオン、奇夢達で、技術および事前研究の副社長を24年にわたって務めている。彼が主導した事前研究の生産ラインこそが、積層コンデンサ方式――つまり長鑫が実際に採用しているアーキテクチャだ。Kuestersは技術アドバイザーとして長鑫に加わり、EE TimesはKuestersを長鑫の「エース」と評している。Kuestersが持ち込んだのは、特許や2.8TBのドキュメントでは抱えきれない潜在的な知識(tacit know-how)だ。DRAM開発を20年主導してきた経験により、長鑫のエンジニアに対して、奇夢達のどの設計は残すべきか、どれを捨てるべきか、さらに実験室で通ったメモリセルを量産へ落とし込む方法を教えられる。こうした統合と歩留まり判断は、どの特許文献にも存在しない。
米国側も同じモデルだ。長鑫で将来技術評価を担う副社長のPing Er-xuan(「46nmから10nm級の」ロードマップを公に示した人物)は、奇夢達出身ではなく、米マイクロン、SanDisk、アプライド・マテリアルズでのキャリアを持つ人物で、メモリと材料技術の分野に深い蓄積がある。
長鑫は韓国と台湾地域からも大量に人材を採用している。韓国の検察当局は、技術漏洩を理由に、かつてのサムスン社員を起訴した例があり、報道によれば数十人の韓国人エンジニアが長鑫で働いていたという。台湾地域も状況は似ており、長鑫は高待遇の給与で、トップクラスの装置・プロセスエンジニアを継続的に引き抜いている。
これが、長鑫の前進を理解する上での核心だ。奇夢達の特許は常に限られたもので、期限が来れば終わる資産にすぎない。長鑫がG4からG5、そしてHBMへ進めることを可能にしたのは、文書ではなく、集まり結集した人材の能力だ――地元で育てた人材、外資で働いた後に帰国した中国人エンジニア、そして少数の外国人専門家。遺産は単なる出発点であり、人材が外部の遺産を、自社開発のエンジンに変えた。しかし、そのエンジンが黒字化するまでには約10年かかった。問題は、その「忍耐」は誰が継続的に資金を供給できるのか、ということだ。
国資VCの忍耐
長鑫の成功は、中国の地方政府と中央政府による強力な支援なしには、説明しがたい。合肥市政府はその典型例だ。合肥は中国の科学技術イノベーションの拠点で、過去20年にわたり「忍耐強い国資ベンチャーキャピタル」方式で、数々の成功企業を育ててきた。京東方(世界的なトップクラスのディスプレイパネルメーカー)、蔚来(トップ級の電動車メーカー)だ。そして次は長鑫のメモリだ。
合肥市政府は長鑫のために、重要なことを2つ実行した。
第一に、長鑫の工場の周りに地元のサプライチェーンを作ることに協力した。合肥のやり方はこうだ。コアとなる「チェーンリーダー」企業を大きく持ち株で押さえ、次に産業チェーンの残りの環節を呼び込む。ディスプレイパネル分野では京東方が、電動車分野では蔚来がこうしたことをやってきた。そして2016年以降、長鑫にも同じ脚本を複製した。長鑫が合肥の空港経済圏に建てた工場の周辺では、政府が密なローカル産業クラスターを構築している。封装テスト工場の裴頓と芯丰は長鑫の敷地のすぐ隣の一壁向こうにあり、芯丰の売上の99%以上が長鑫から来ている。光钢の運営する現場のバルクガス工場が長鑫に必要な大半を供給し、至純科技傘下の志威半導体は合肥新站高新区でウェハーリカバリー能力を提供している。さらに国資VCは、上流のチップ成形装置メーカーである文一科技を直接支配している。
第二に、合肥の国有資本は「長く赤字を許容する」姿勢を持っている。LPに対して期日どおりリターンを届ける必要があるプライベート・エクイティ・ファンドとは違い、合肥の国資VCは最終的に、市政と開発区の国有主体によって支えられ、退出期限の時計はない。彼らは、2025年まで初めて年度黒字を計上するまで、累積損失が約366.5億元にのぼる企業に対して、赤字の資金注入を継続してきた。2016年に始まった「506工程」では、第一期の資金の約80%(144億元/180億元)が合肥の国資から拠出された。その後の複数ラウンドの資金調達でも、国資は希薄化されはしたものの、売却もせず、退出もしていない。IPO時点で最大株主の合肥清暉集電の持株比率は21.67%、国資VC合計の持株は30%を超える。工場を「10年ものの賭け」として扱い、ファンドの周期によるリターンではなく見ようとする意志――それこそが、技術と人材の双方に依存する触媒だ。
遺産から自社開発へ
3つの手がかりが合わさると、長鑫の最初の10年がはっきり見えてくる。奇夢達は土台を提供した――巨頭三角の外側からの、認可特許ライブラリとメモリセル・アーキテクチャ。人材が推進力を与えた――KuestersやPingのような重要人物に加え、米国の大手から戻ってきた帰国者、そして韓国から引き抜いた(物議を醸す)人材が、冷えた設計図を、持続的に前進できるプロセスに変えた。そして合肥政府が、前2つに必要だが自力では生み出せないものを提供した。資本、忍耐、そしてローカライズされたサプライチェーン。3つが欠けても成り立たない。
次は、長鑫の財務・技術・設備エコシステムについて議論する。
10年後の次の一手:スーパーサイクルでIPO
長鑫の過去10年の物語は印象的だが、おそらくはより長い物語の序章にすぎない。同社は中国近年最大級の半導体IPOの一つを準備中であり、今年世界で最も注目される半導体上場になる可能性もある。2025年12月、上海証券取引所(SSE)は長鑫の科創板上場申請を正式に受理した。それ以前の2024年・2025年には、市場の噂として同社が上場準備をしているとされていた。最新の進展は、長鑫が5月27日に中国証券監督管理委員会(CSRC)への登録申請を提出し、現在は最終審査段階に入っていることだ。
長鑫のIPO目論見書には、これまで入手できなかった大量の情報が開示されている。SemiAnalysisのMemory Modelと組み合わせれば、長鑫の現状と今後の見通しをより正確に判断できる。
俯瞰すると、ほぼすべての指標で、長鑫は世界第4位のDRAMメーカーであり、二番手メーカーに対するリードを着実に広げている。2025年通期の売上高は前年同期比で156%増の約86億ドル。2024年は約33億ドル、2023年は約12億ドルだ。純利益も初めてプラスに転じ、10億ドルに到達した。それでもなお、長鑫の2025年売上はサムスン(約723億ドル)、SKハイニックス(約521億ドル)、マイクロン(約372億ドル)のDRAM収入に比べれば大きく見劣りする。
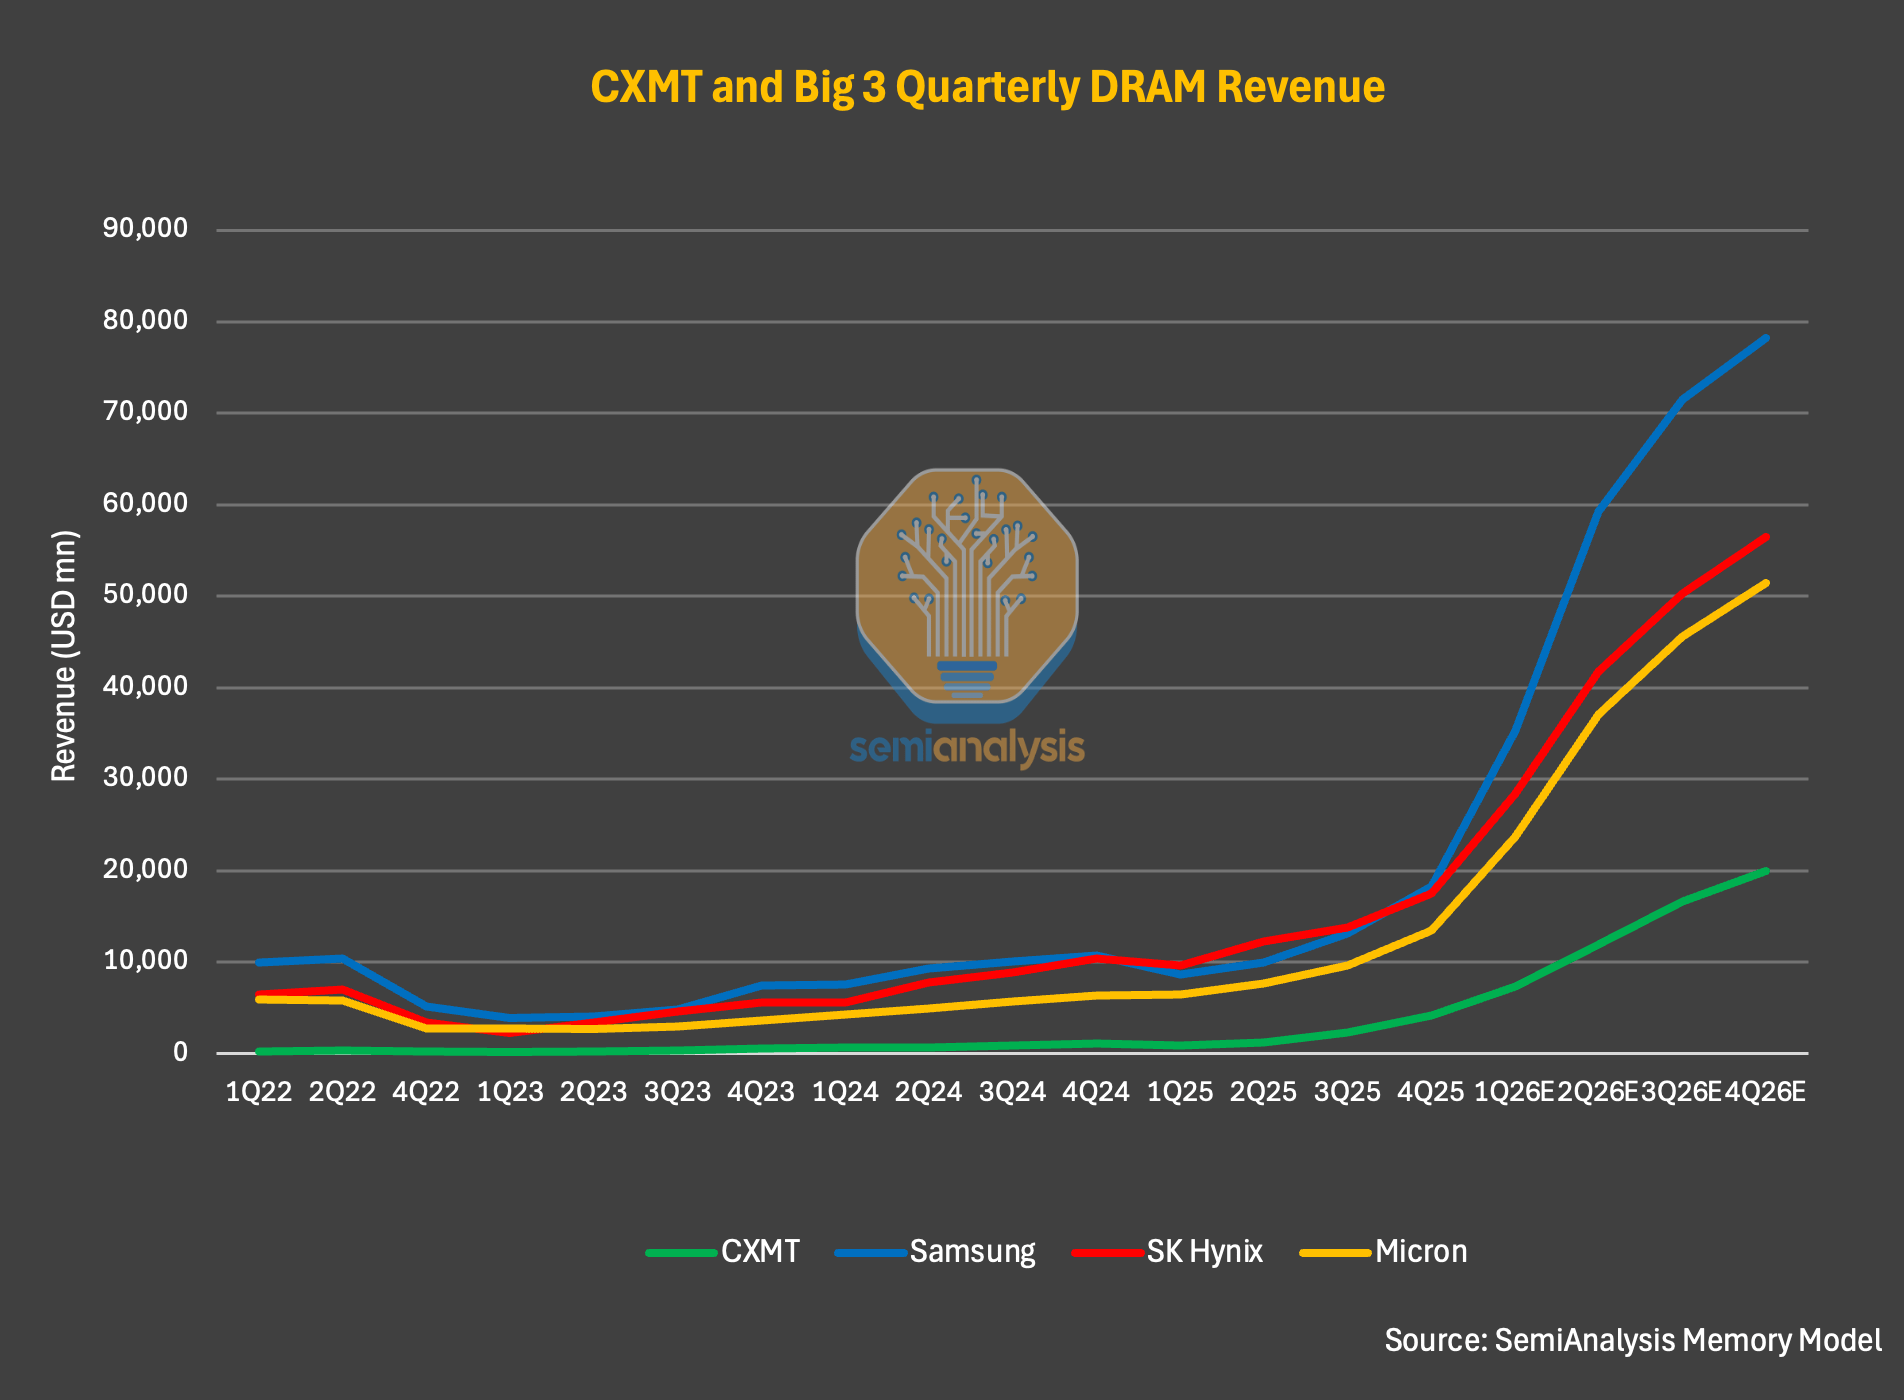
図注:世界のDRAMメーカーの売上高比較(出所:SemiAnalysis Memory Model)
2026年1Q、長鑫は売上73億ドルを報告し、前年同期比で約700%増。単四半期の売上はすでに2025年通年の水準に迫っている。営業利益率も急激に拡大し、約70%に達した。
SemiAnalysisは、これは単なる始まりにすぎないと考えている。目論見書に基づくだけでも、同社の2026年上半期売上高は前年同期比で7倍、160億ドル超になる見込みだ。2026年通期では、SemiAnalysisは長鑫の売上高が500億ドル超になる可能性があると見積もっている。実現すれば、同社は2023年以来、毎年の売上が2倍以上になり、2026年の前年比成長率は6倍超になることを意味する。
この爆発的な成長の原動力は、技術や市場シェアというより、周期そのものだ。データをよく見ると、2026年1Qの長鑫のbit出荷量はわずか11%しか増えていないが、ASP(平均販売価格)は約57%上昇している。さらに、2025年3Qと4QのASPの前期比上昇率はそれぞれ63%と68%だ。業績を本当に押し上げたのは、同業他社からのシェア奪取ではなく、爆発的な価格上昇だ。bit出荷量ベースで見ると、SemiAnalysisのモデルでは長鑫の市場シェアは2025年の9%から2027年の12%へ増える。3ポイントの上昇は小さく見えるが、SemiAnalysisが予測する2027年の市場規模が約1兆ドルに近い中では非常に大きい。
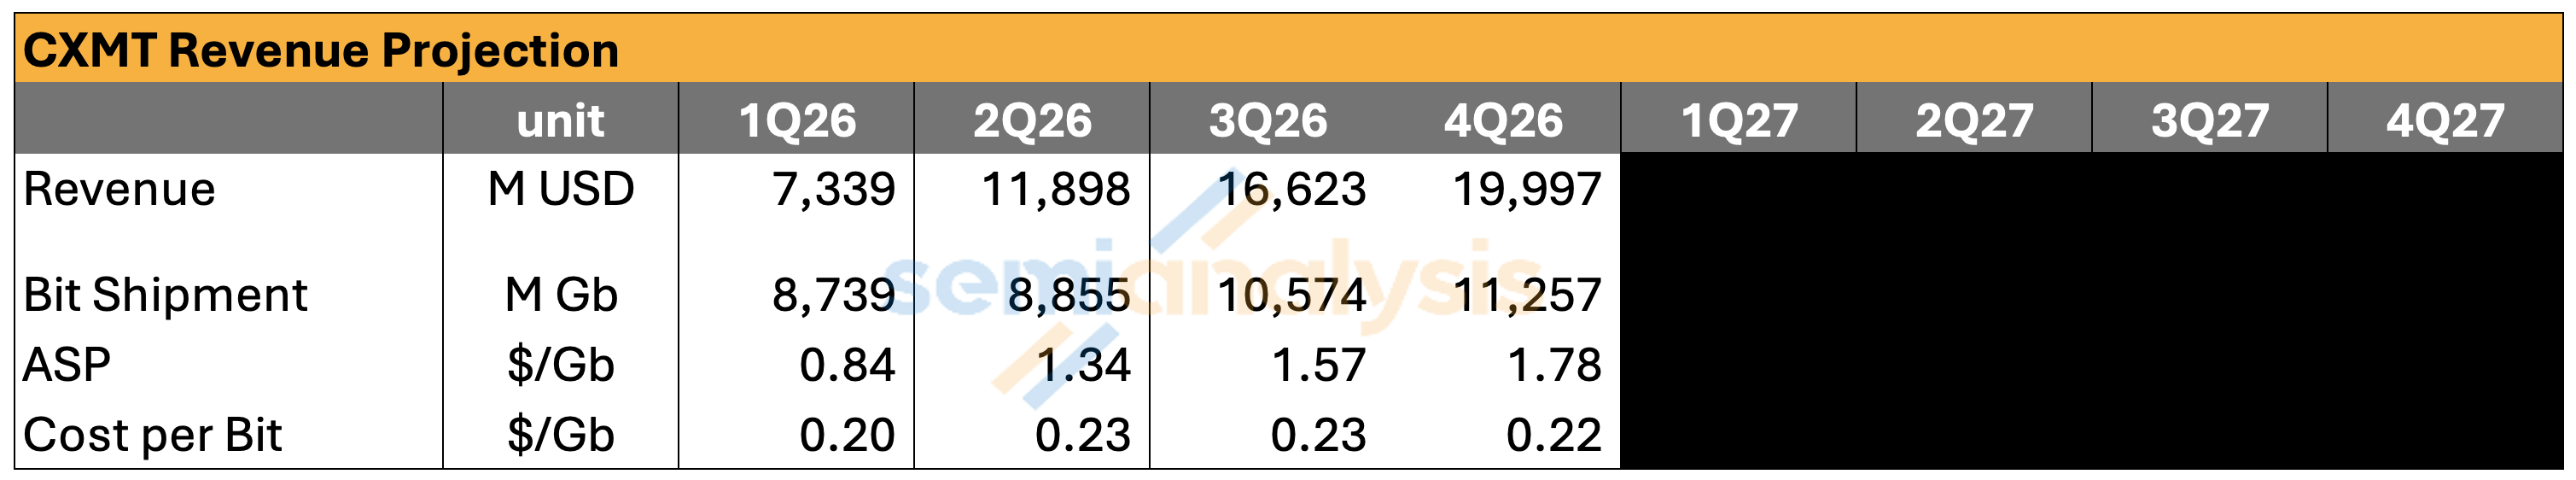
図注:CXMTのASPとbit出荷量の推移(出所:SemiAnalysis Memory Model)
「中国メモリが市場を襲う」という物語の誤り
まだ長鑫やメモリ市場を深掘りして追っていない読者にとって、より面白い発見は、長鑫の価格設定が業界リーダーとの比較でどう見えるかだ。Memory Modelのデータに基づくと、長鑫のDRAM ASPはよくある誤解に挑戦している。すなわち、「中国のメモリは構造的に安いので、市場を揺さぶり、グローバル価格を押し下げる」という見方だ。これは過去の一部の局面では成立していたかもしれないが、今回の周期では正確ではない。
2026年1Qを例にとると、長鑫のDRAM ASPはサムスン、SKハイニックス、マイクロンよりわずか約5〜10%低いだけだ。SemiAnalysisは、2026年通年でもこの方向性は変わらないが、差は徐々に拡大すると見ている。差が広がる理由は内在的な価格差ではなく、製品構成の変化にある。トップメーカーはサーバーDRAMとHBMの出荷比率がより高く、さらにサーバーDRAMの価格見通しはコンシューマ向けDRAMより優れている。
2027年末までに、SemiAnalysisはサーバーDRAMとHBMがDRAMのエンド市場需要の50%以上を占めると予想している。サーバーDRAMとHBMは1GBあたりの単価が高いため、トップメーカーはASP面で長鑫との差をさらに広げる可能性がある。特に、2027年のHBM価格が大幅に上昇すると見込まれていることを考えると、その傾向は強まる。
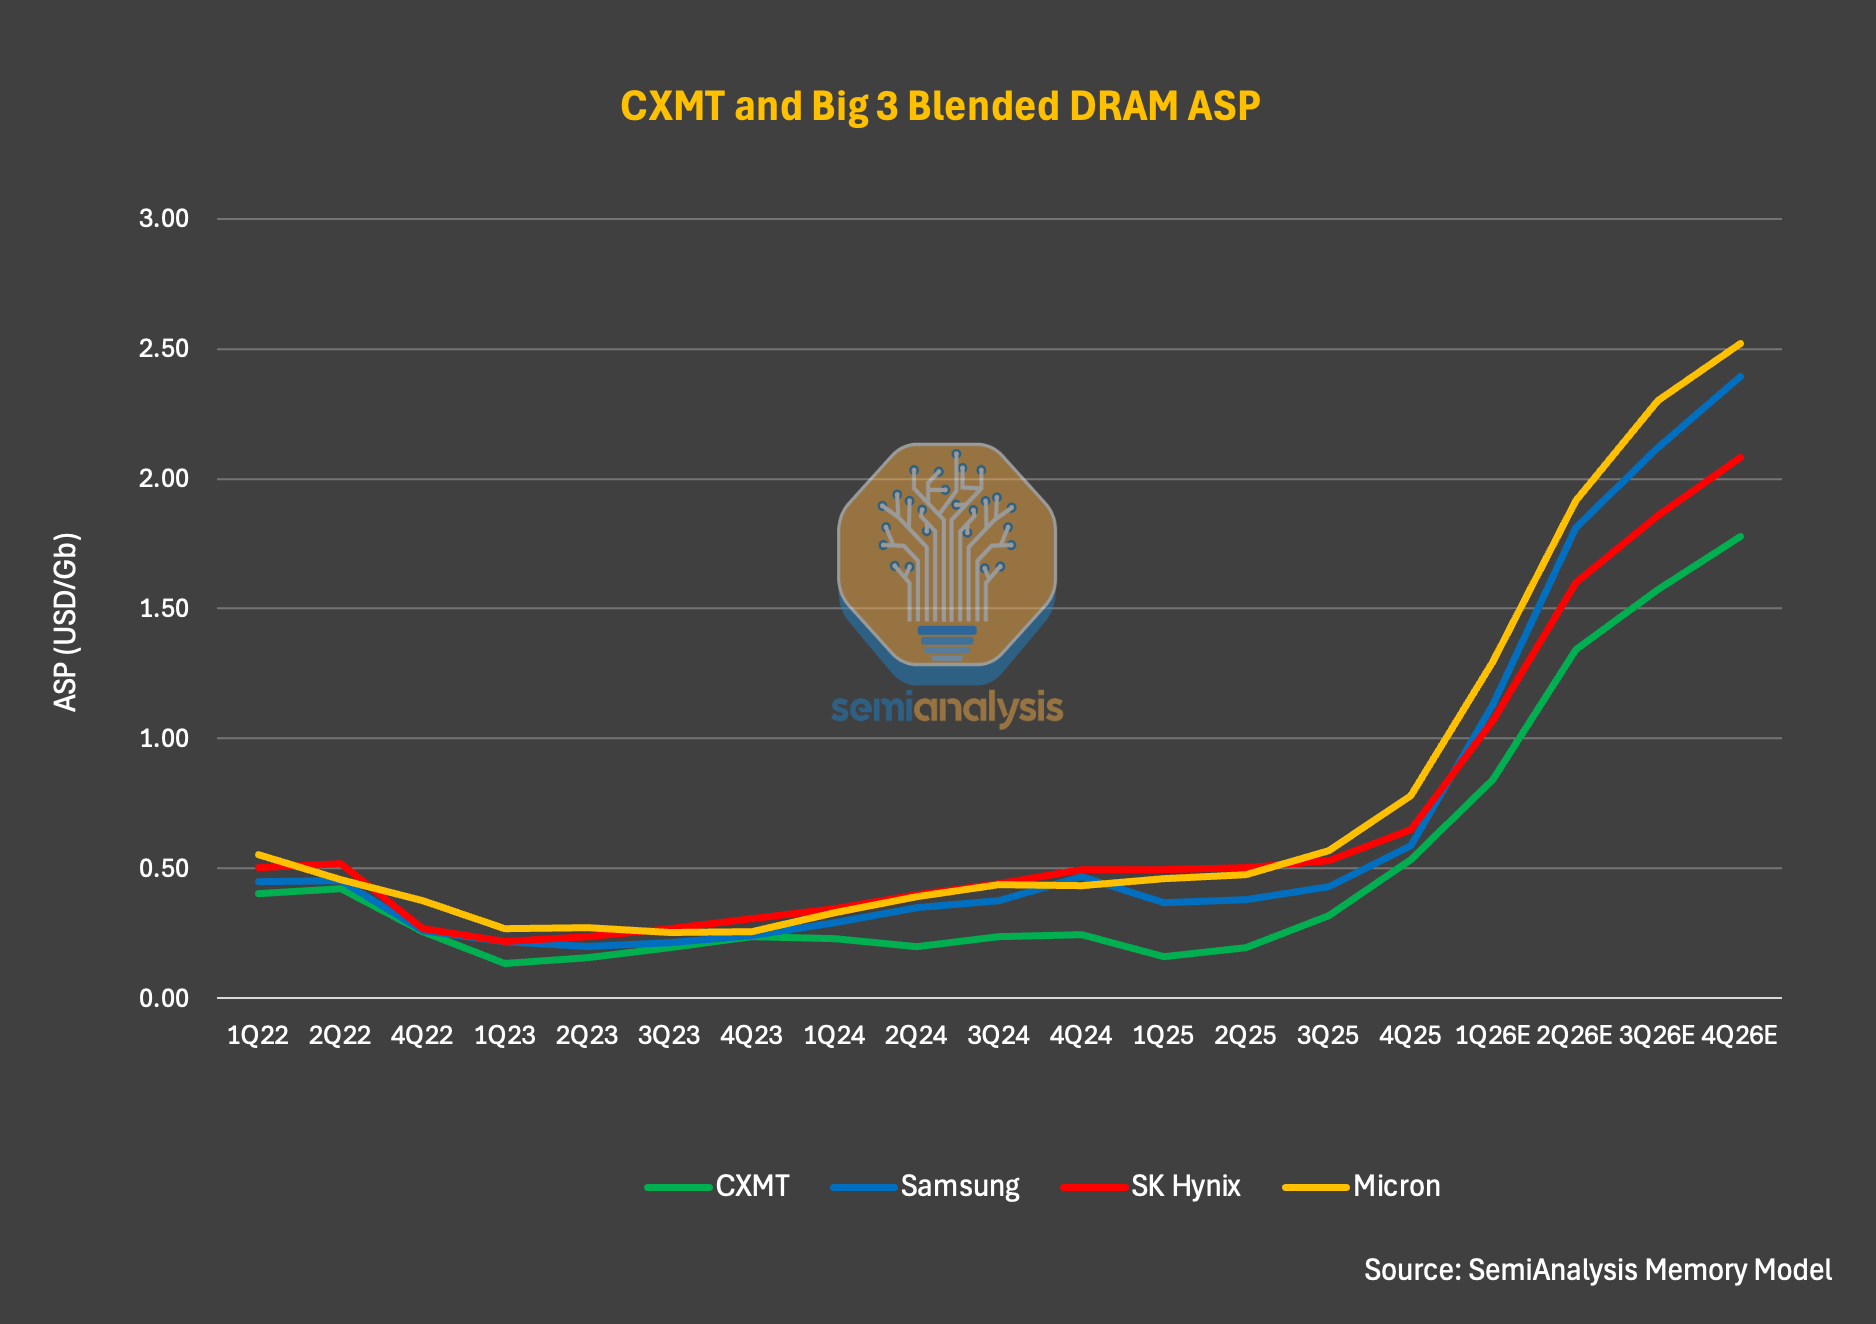
図注:DRAMメーカーのASP比較(出所:SemiAnalysis Memory Model)
利益率:周期がもたらす恩恵
強いASPの追い風が長鑫の利益率を大きく改善させた。2025年通期の粗利率は37.8%で、サムスンの39.4%やマイクロンの39.8%に近いが、SKハイニックスの60.4%(SKハイニックスはHBM出荷比率の高さの恩恵を受けている)には遠く及ばない。長鑫の粗利率は約38%で、2023年の-113%や2024年の-4.7%に比べれば、とても大きな躍進だ。2025年は粗利率の観点での最高記録であるだけでなく、会社として初めて正の粗利を実現した年でもある。
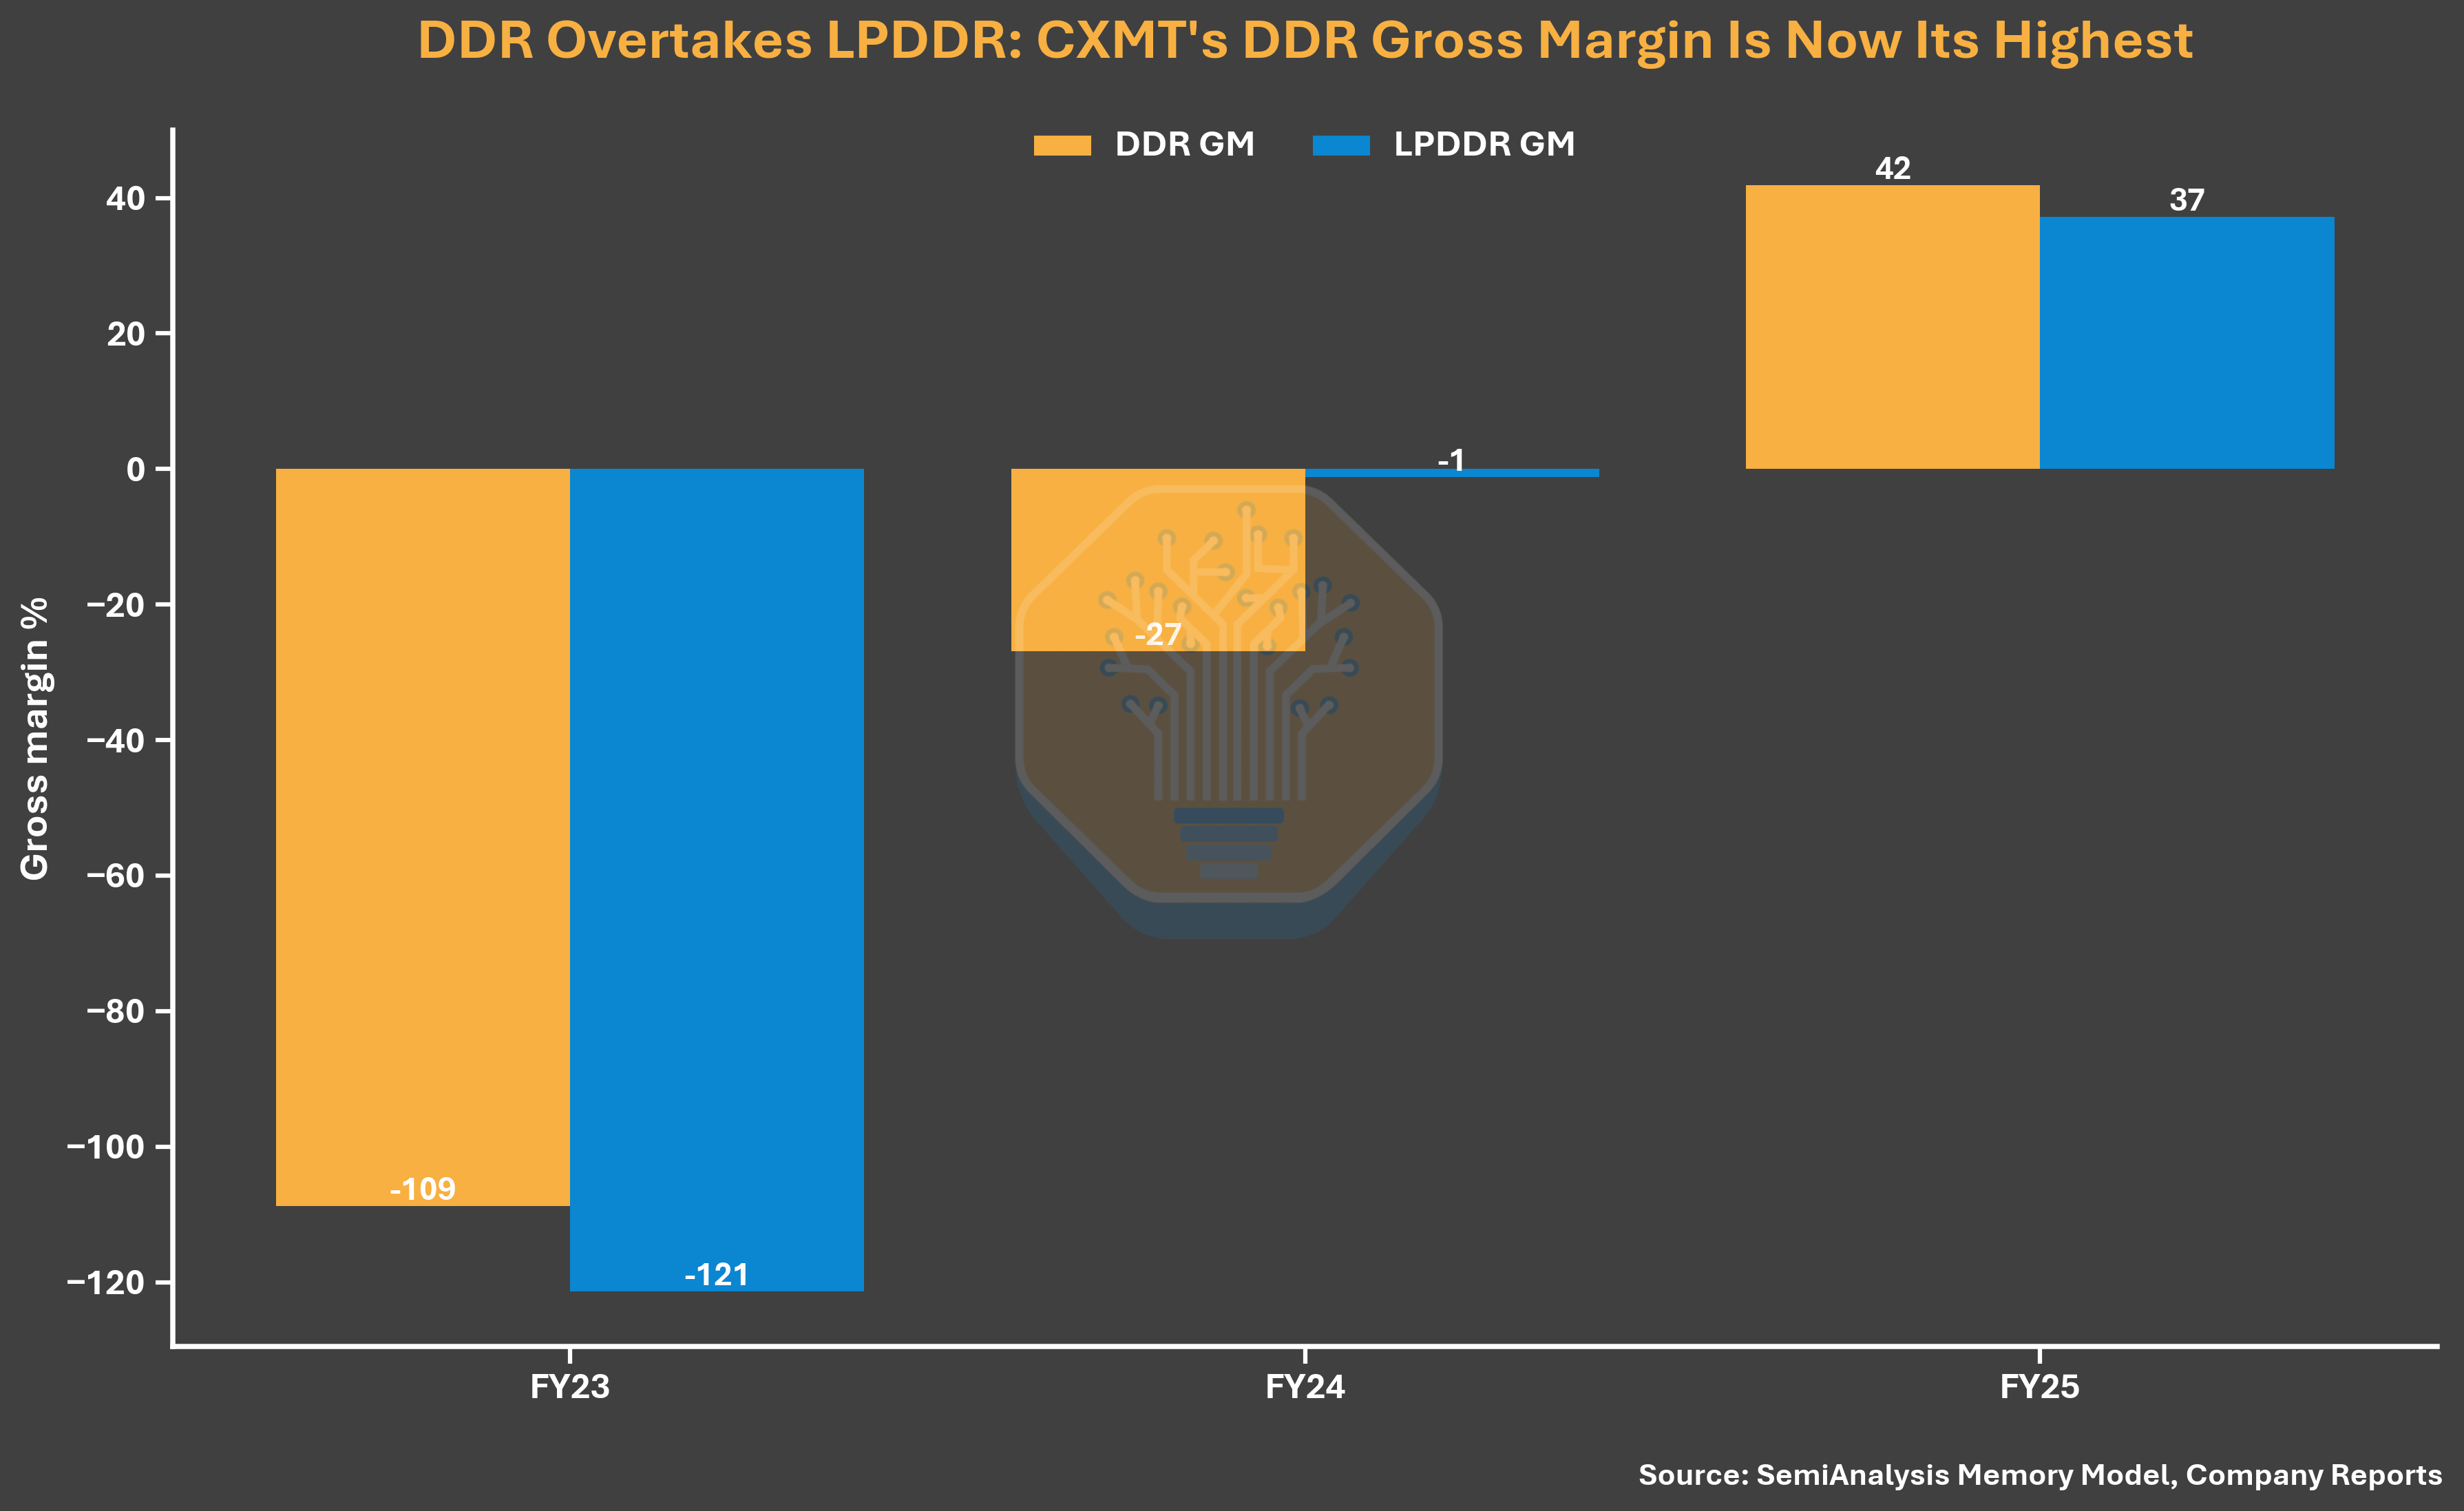
図注:DRAMメーカーの粗利率比較(出所:SemiAnalysis Memory Model、会社レポート)
2026年に入ると、利益率はさらに改善する。1Qの営業利益率は70%に達し、同期間のSKハイニックスは73%、サムスンは81%、マイクロンは84%だ。ASPの上昇に加えて、長鑫の利益率改善は、同社がほぼ完全に大型DRAM(コモディティDRAM)へ集中した製品構成からも得られている。現状では、大型DRAMの利益率は実際にHBMより高い。目論見書によれば、2025年のbit出荷の約99%は従来型のLPDDRおよびDDR製品で、HBMの売上・利益への寄与は極めて小さい。
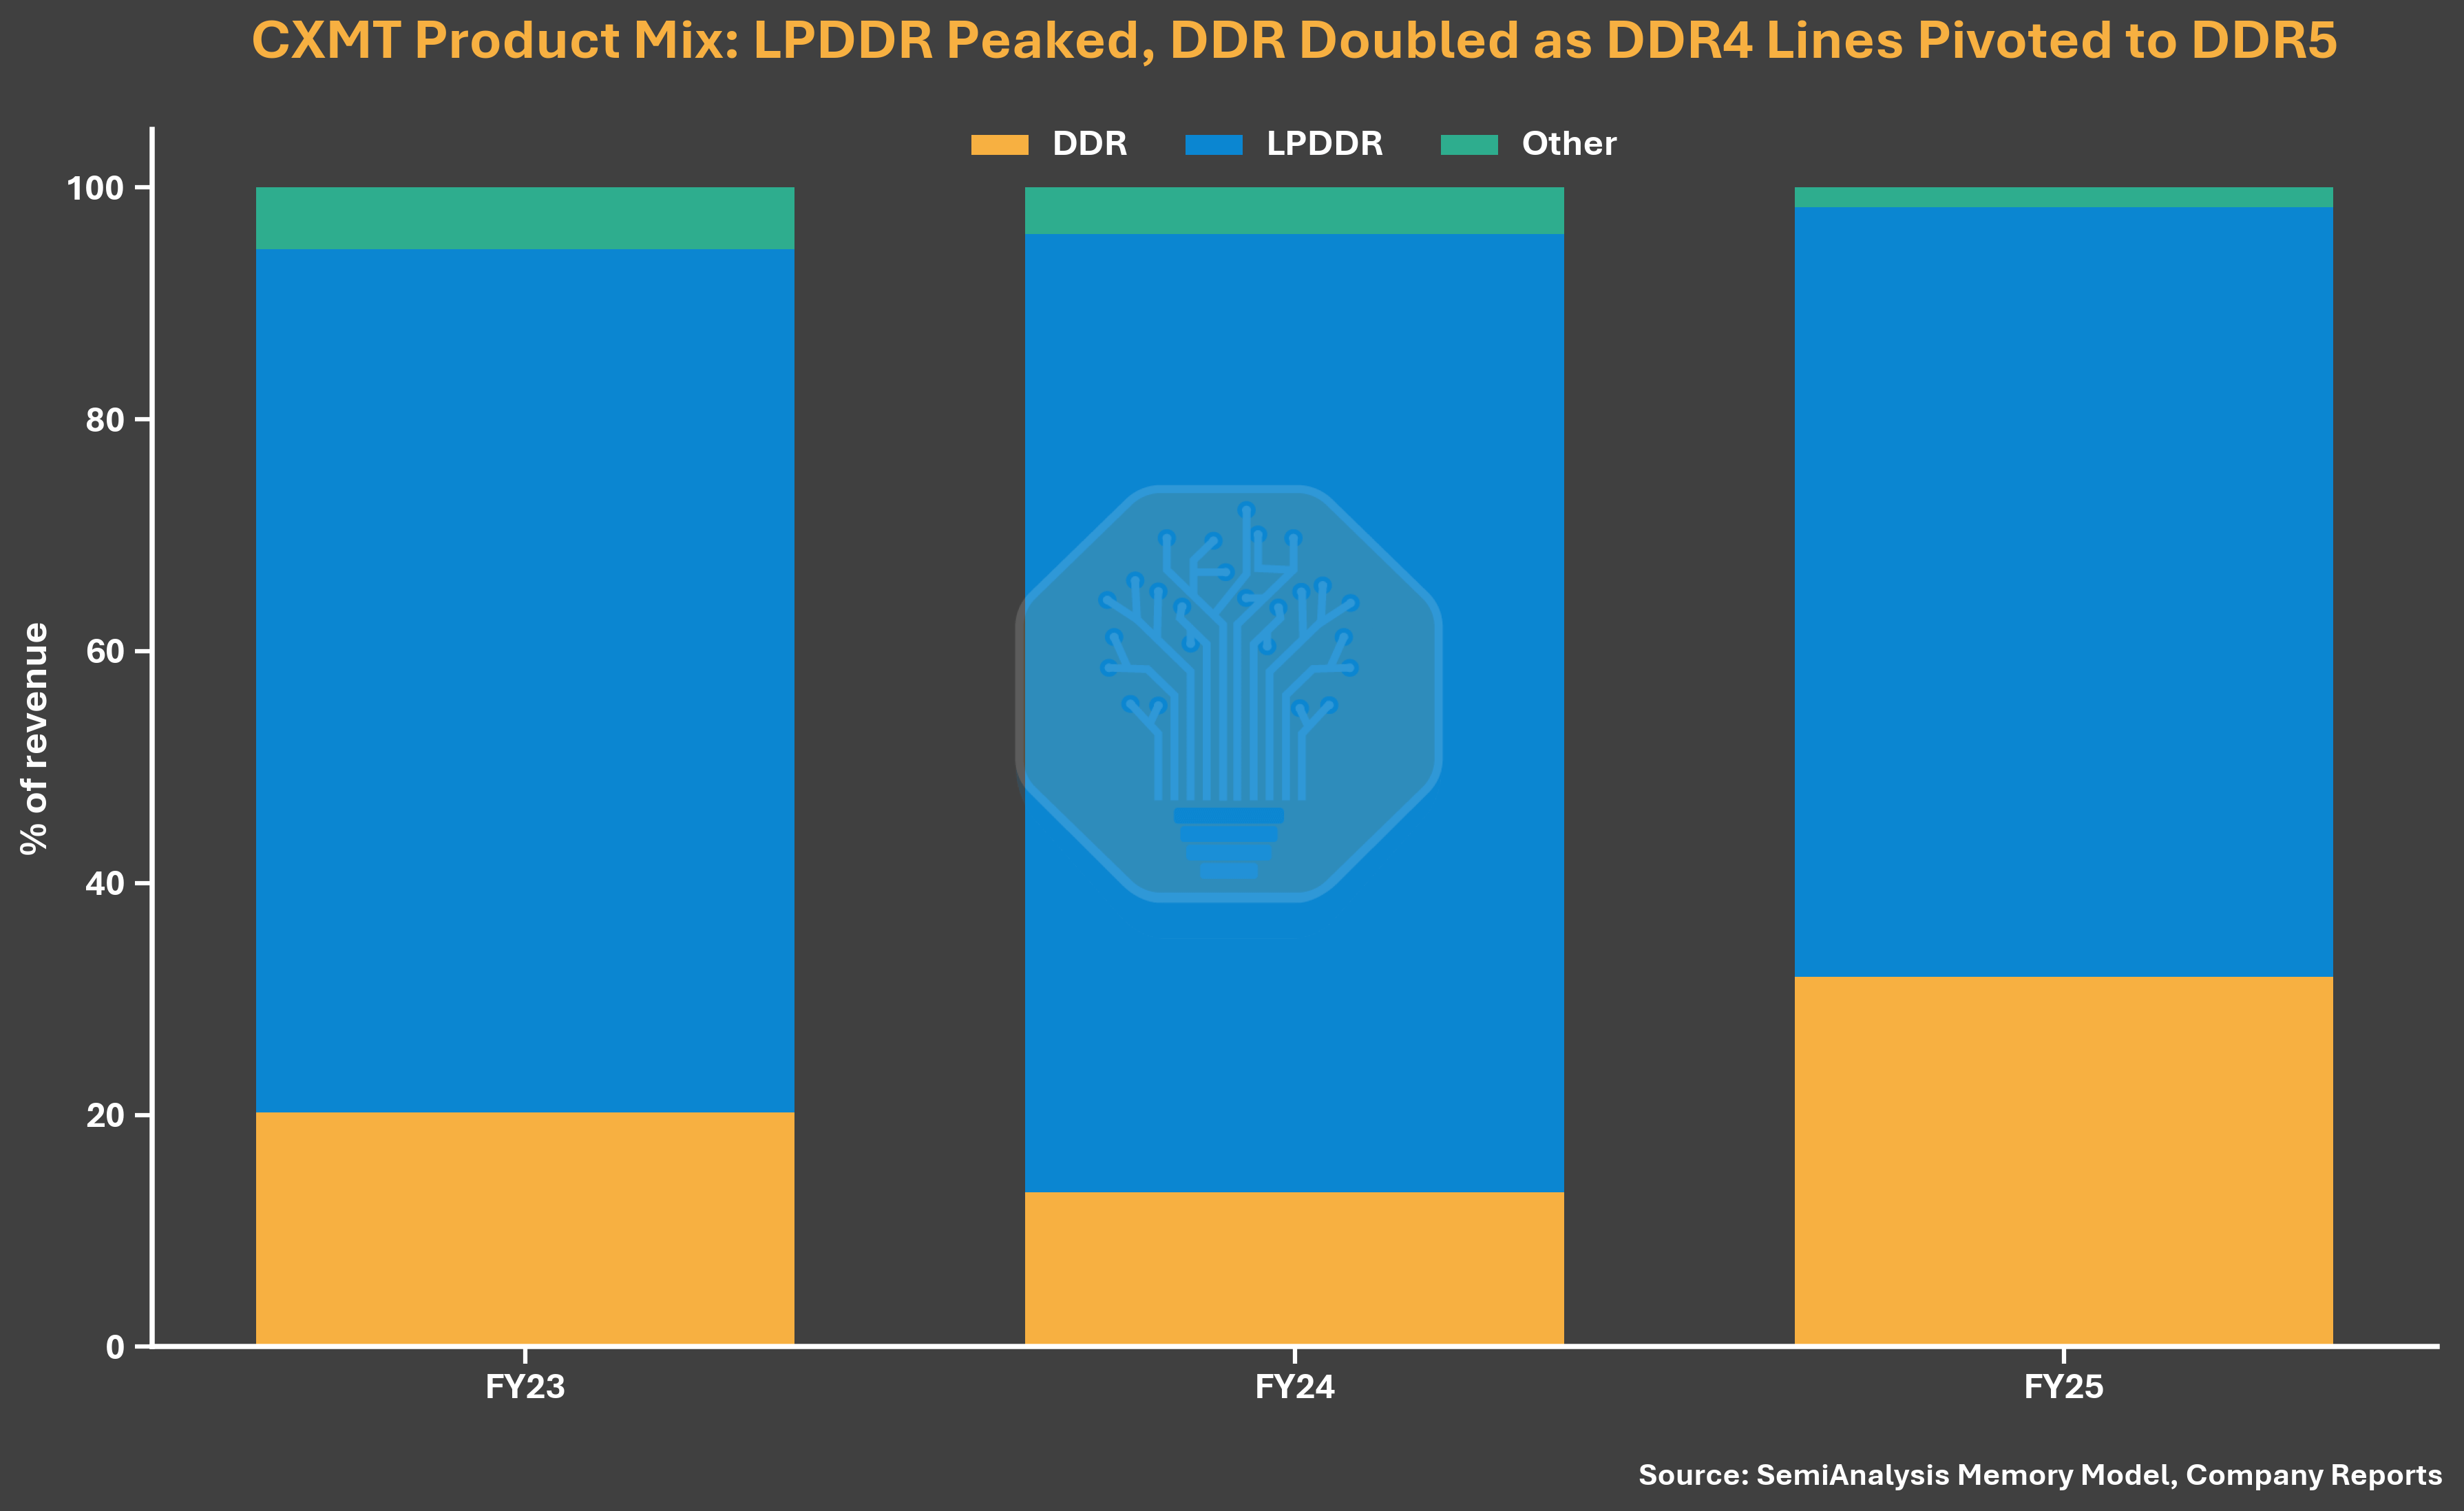
図注:DRAMメーカーの営業利益率比較(出所:SemiAnalysis Memory Model、会社レポート)
DDR5の単位コストをシンプルに見ると、画面がより鮮明になる。SemiAnalysisによると、長鑫のDDR5は1bitあたりのコストが依然として、3大大手より30%以上高い。だが、2026年1QのDDR5価格がすでに非常に強いため、長鑫の粗利率は70%以上まで押し上げられている。つまり長鑫の利益率改善は、製品競争力やコスト構造の本質的な向上よりも、主に価格要因によってもたらされているということだ。
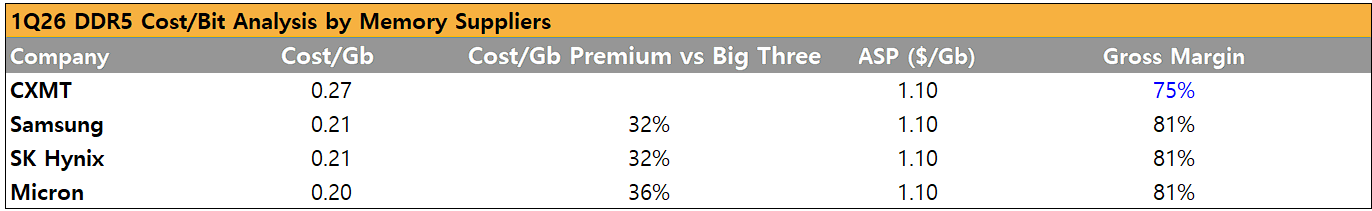
図注:DDR5の1bitあたりコスト比較(出所:SemiAnalysis Memory Model)
生産能力拡張:マイクロンに迫る
記録的な利益に加え、長鑫は生産能力でも追い上げている。2026年末までにSemiAnalysisは、長鑫が月約35万枚のウェハー生産能力に到達すると見込んでおり、マイクロンの約38.5万枚/月にわずかに届かない程度だ。ウェハー生産能力のランキングで見ると、長鑫は業界第3位のメモリメーカーになれる可能性がある。
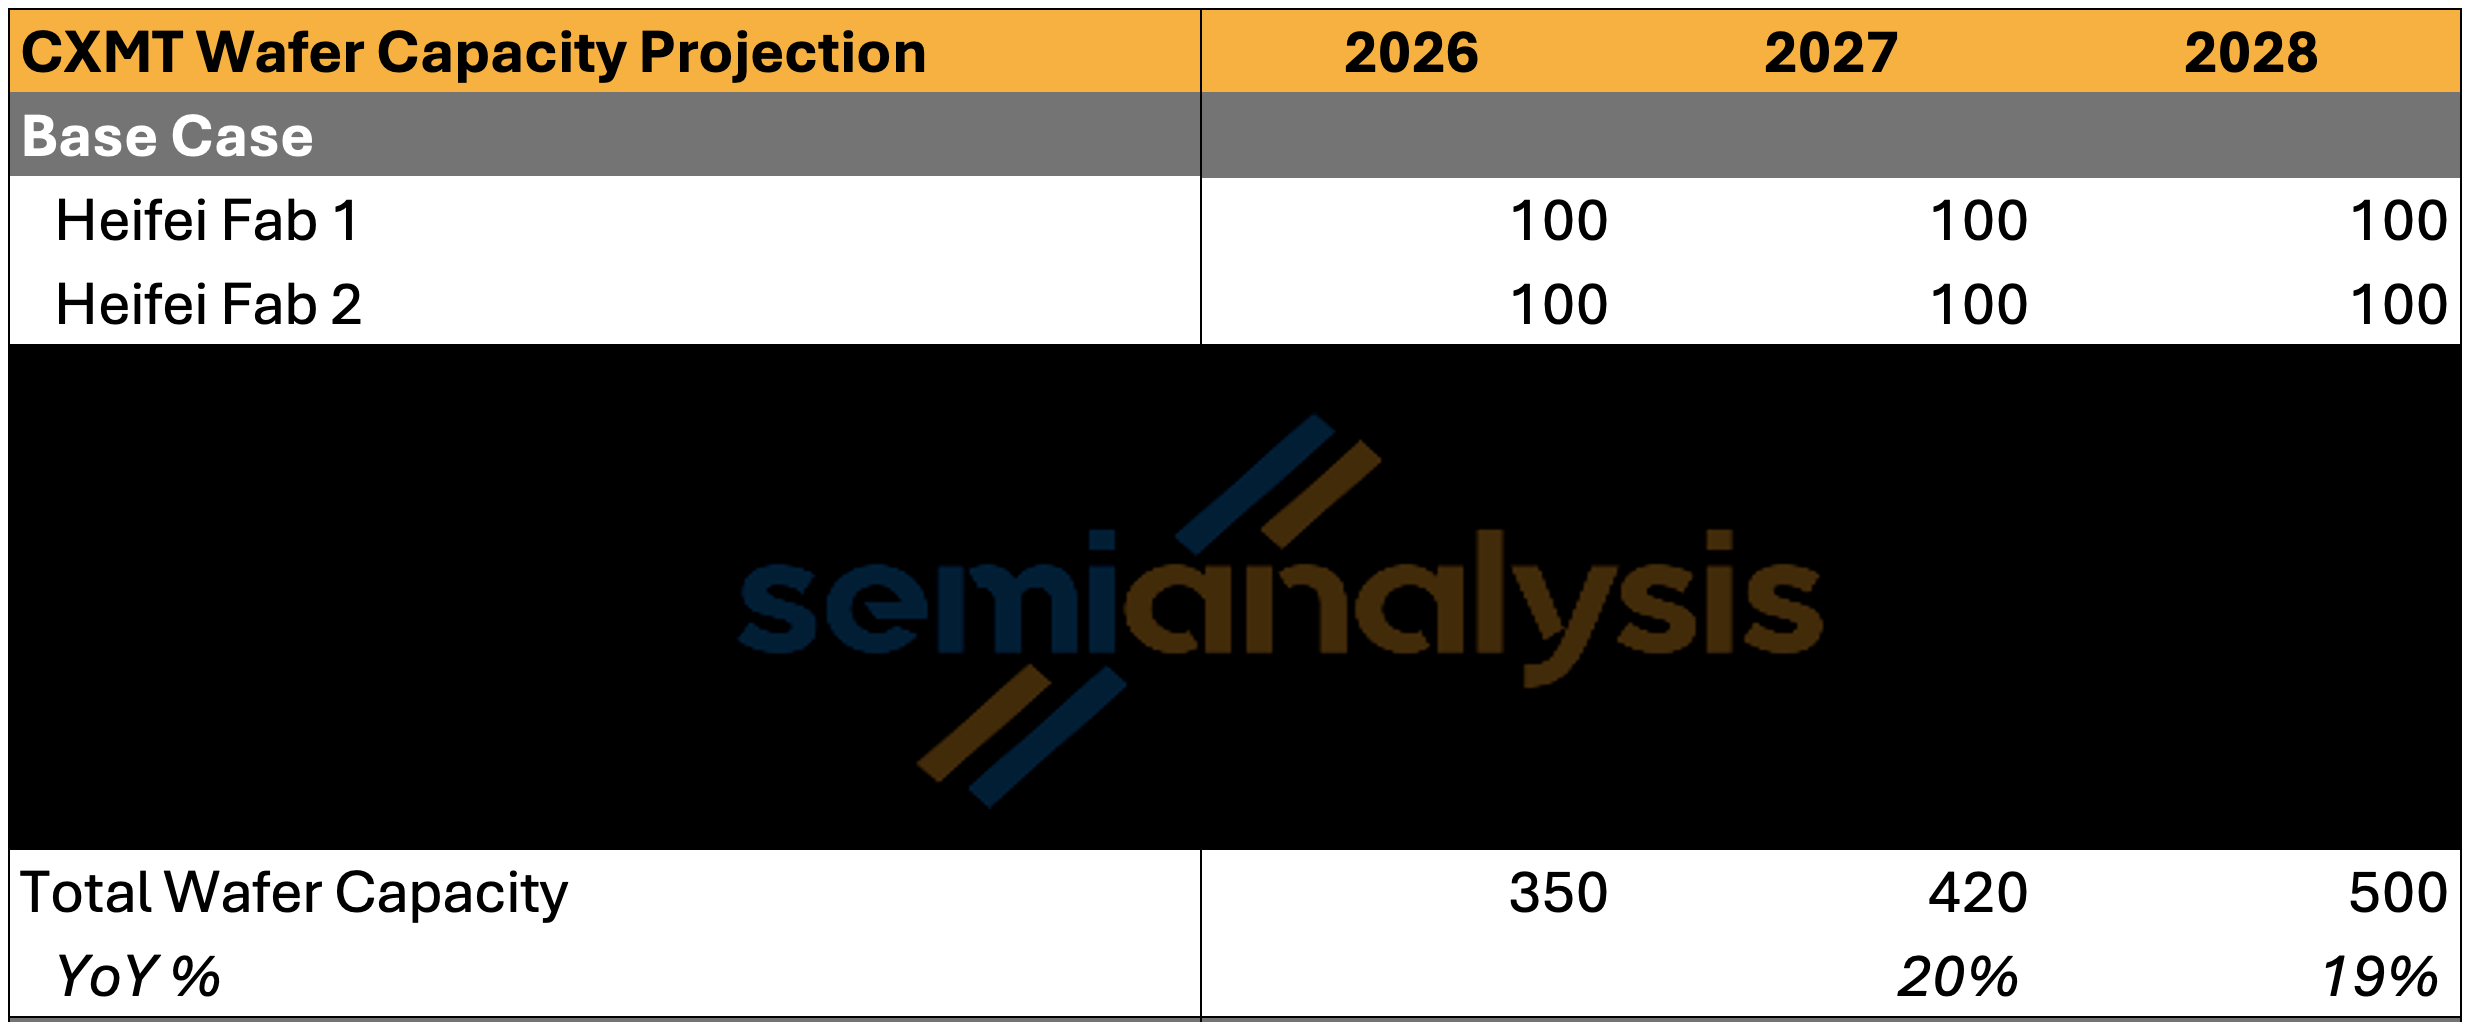
図注:世界のDRAMメーカーのウェハー月産能力の比較(出所:SemiAnalysis Memory Model)
しかし長鑫には、2大巨頭ともなお大きな差がある。サムスンは約72万枚/月、SKハイニックスは約59.5万枚/月だ。2027年には、上海の第1工場の立ち上がりと、合肥・北京の満産により、長鑫の生産能力は月42万枚前後まで到達し、世界DRAM生産能力の約17%を占める見込みで、これは2025年の約13%を上回る。bit出荷量ベースでは、シェアは2025年の9%から2027年には12%へ。
2028年までに、合肥が満産となり、上海の2期が継続して立ち上がることで、SemiAnalysisは長鑫が月50万枚に到達すると予想しており、世界DRAM供給の約17%を占める。
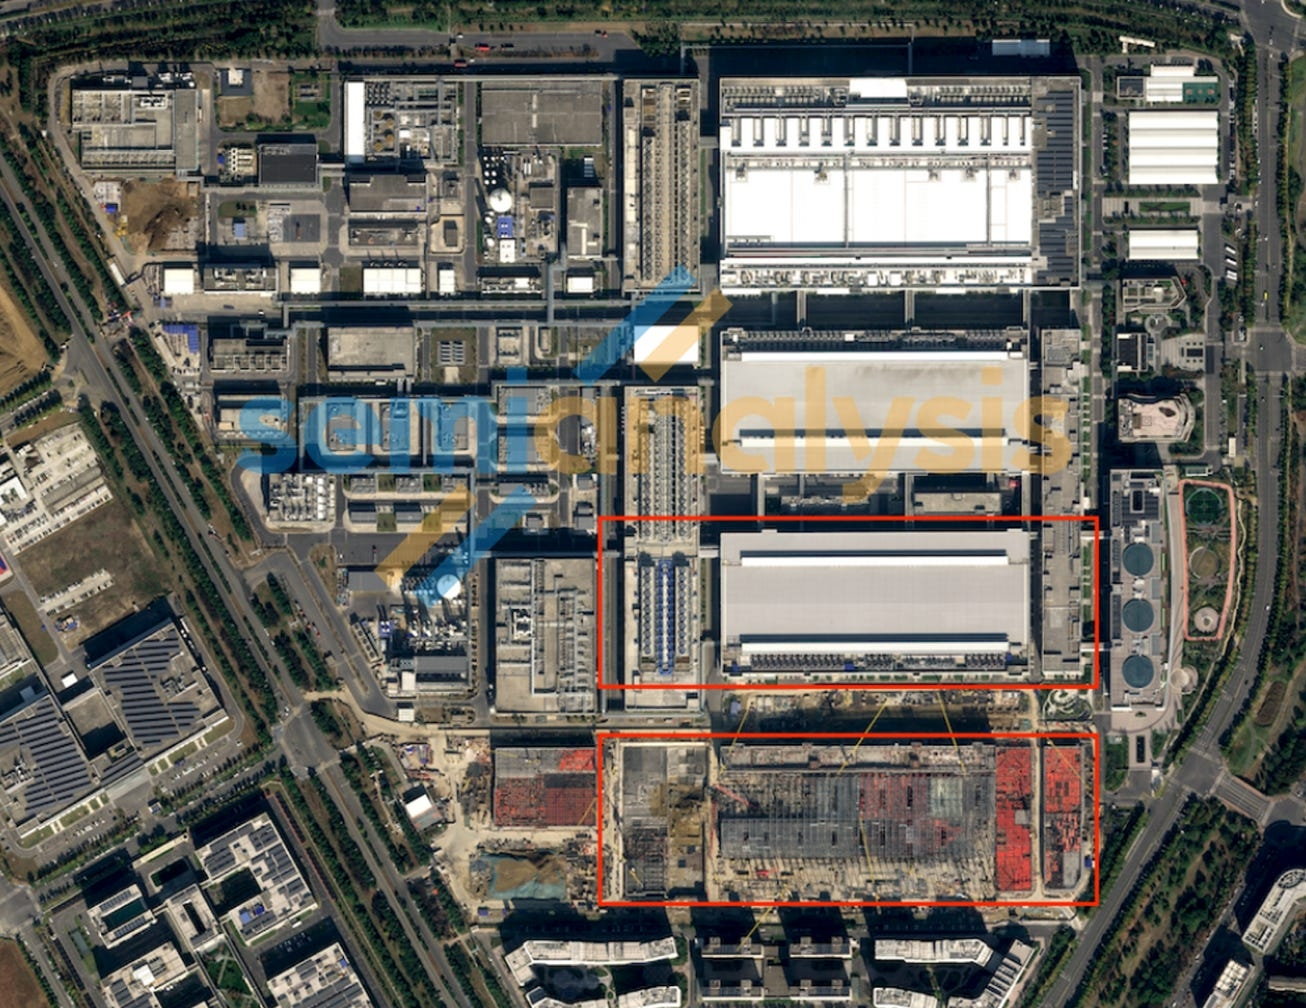
図注:CXMT合肥工場の生産能力(出所:SemiAnalysis Memory Model)
供給過剰への懸念:少なくとも2年は心配いらない
長鑫が世界のDRAM生産能力で占める重要度がますます高まっていることを考えると、過去の各周期と同様、投資家は中国メーカーが需給の不均衡を引き起こすのではないかと心配している。SemiAnalysisは、この懸念は少なくとも今後2年は過剰に増幅されていると考える。長鑫や他のメモリメーカーの増分能力とbit出荷を織り込んだ上で、稼働率が90%以上であると仮定すれば、DRAM供給は依然として非常に逼迫している。
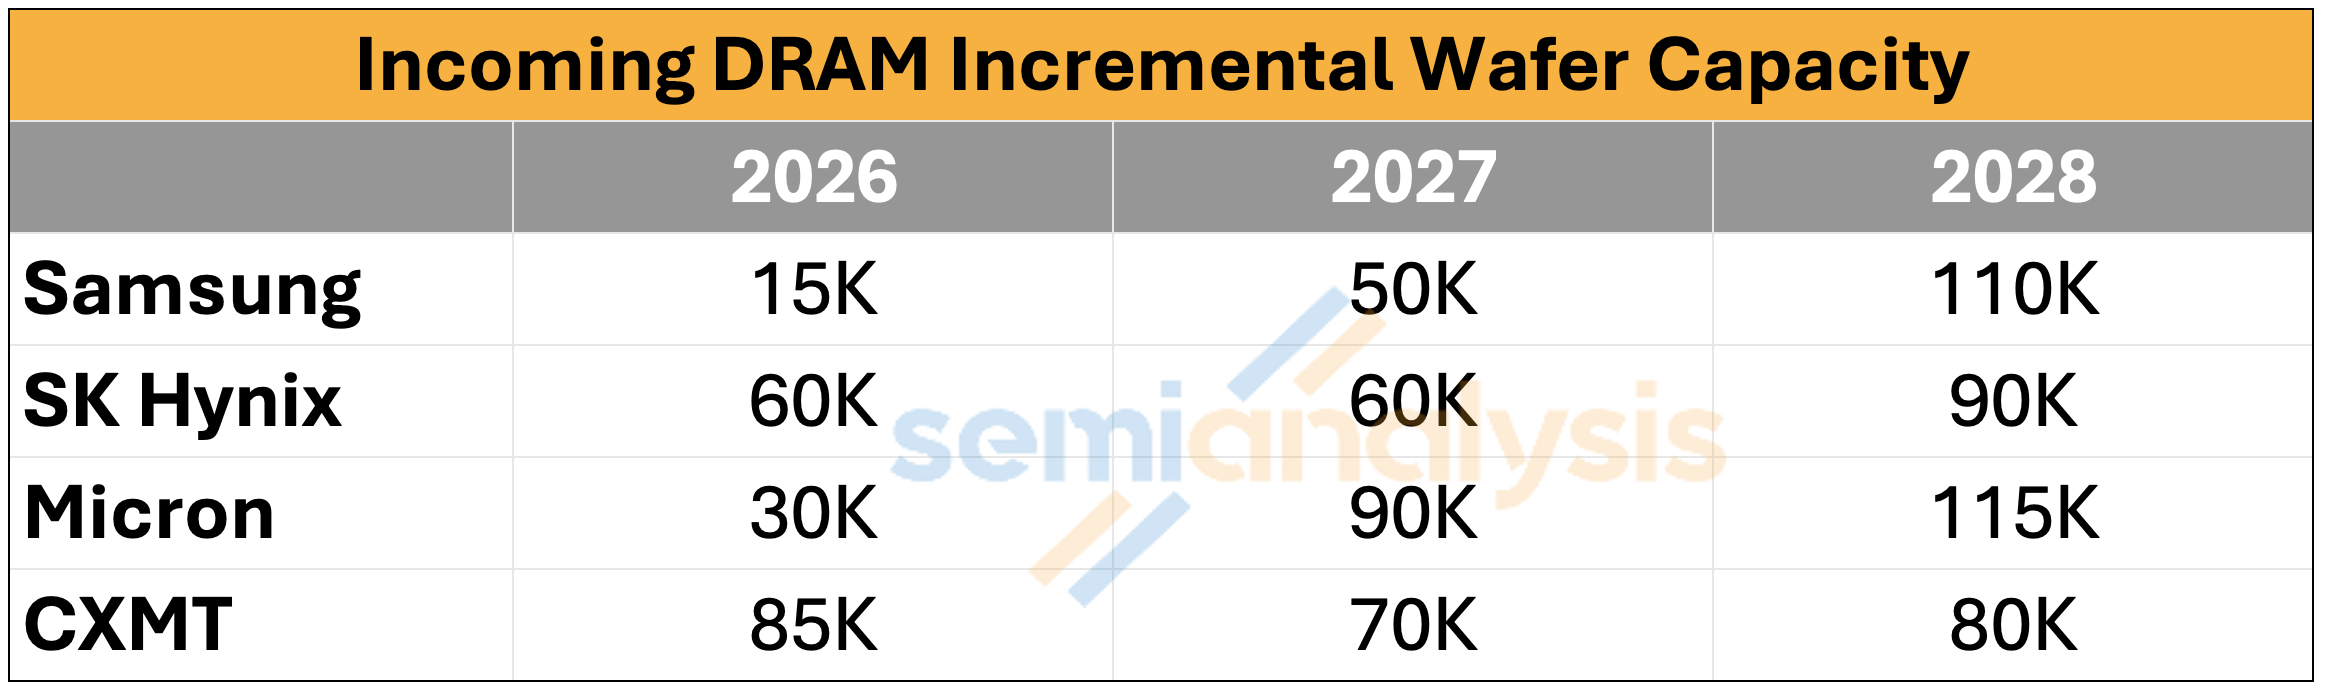
図注:DRAMの需給バランス(出所:SemiAnalysis Memory Model)
長鑫の生産能力拡張ペースだけを見ても、2026〜2028年の毎年の増加はそれぞれ約8.5万、7万、8万枚/月。サムスンは1.5万/5万/11万。SKハイニックスは6万/6万/9万、マイクロンは3万/9万/11.5万だ。これらの追加能力を加味しても、DRAMは2026年に依然として、欠品は「1桁台の高いパーセンテージ」になる見込みで、2027年の不足は「2桁台の前半」まで広がる。SemiAnalysisは以前、なぜDRAMが2028年まで供給不足が続く可能性が高いのかを詳述している。
長鑫は、半導体工場の建設に時間がかかりすぎるため、現在のペースを非合理的に加速して生産能力を拡張し、市場を撹乱する能力はない。現在の非常に有利な価格環境こそが、長鑫の業績爆発の主要な原動力なのだ。もちろん長鑫としては、この環境が続いてほしいはずだ。SemiAnalysisが追跡している工場建設の進捗からは、その可能性をうかがわせる兆候は見えていない。ただし、強調すべき点として、上海の工場は満産時の総ウェハー生産能力が月40万枚を超え得る。
HBM:長鑫の困難
HBMの面では、長鑫のウェハー配分は非常に限られている。2025年末時点で、長鑫の能力は月約265万枚だが、そのうちHBMに割り当てられているのは約5000枚にすぎない。SemiAnalysisは、この数字が2026年末には約3万枚へ、2027年末には約5.5万枚へ増えると予想している。これは目論見書で開示された、2025年の売上の約99%がDDRとLPDDRによるものだという情報と一致している。
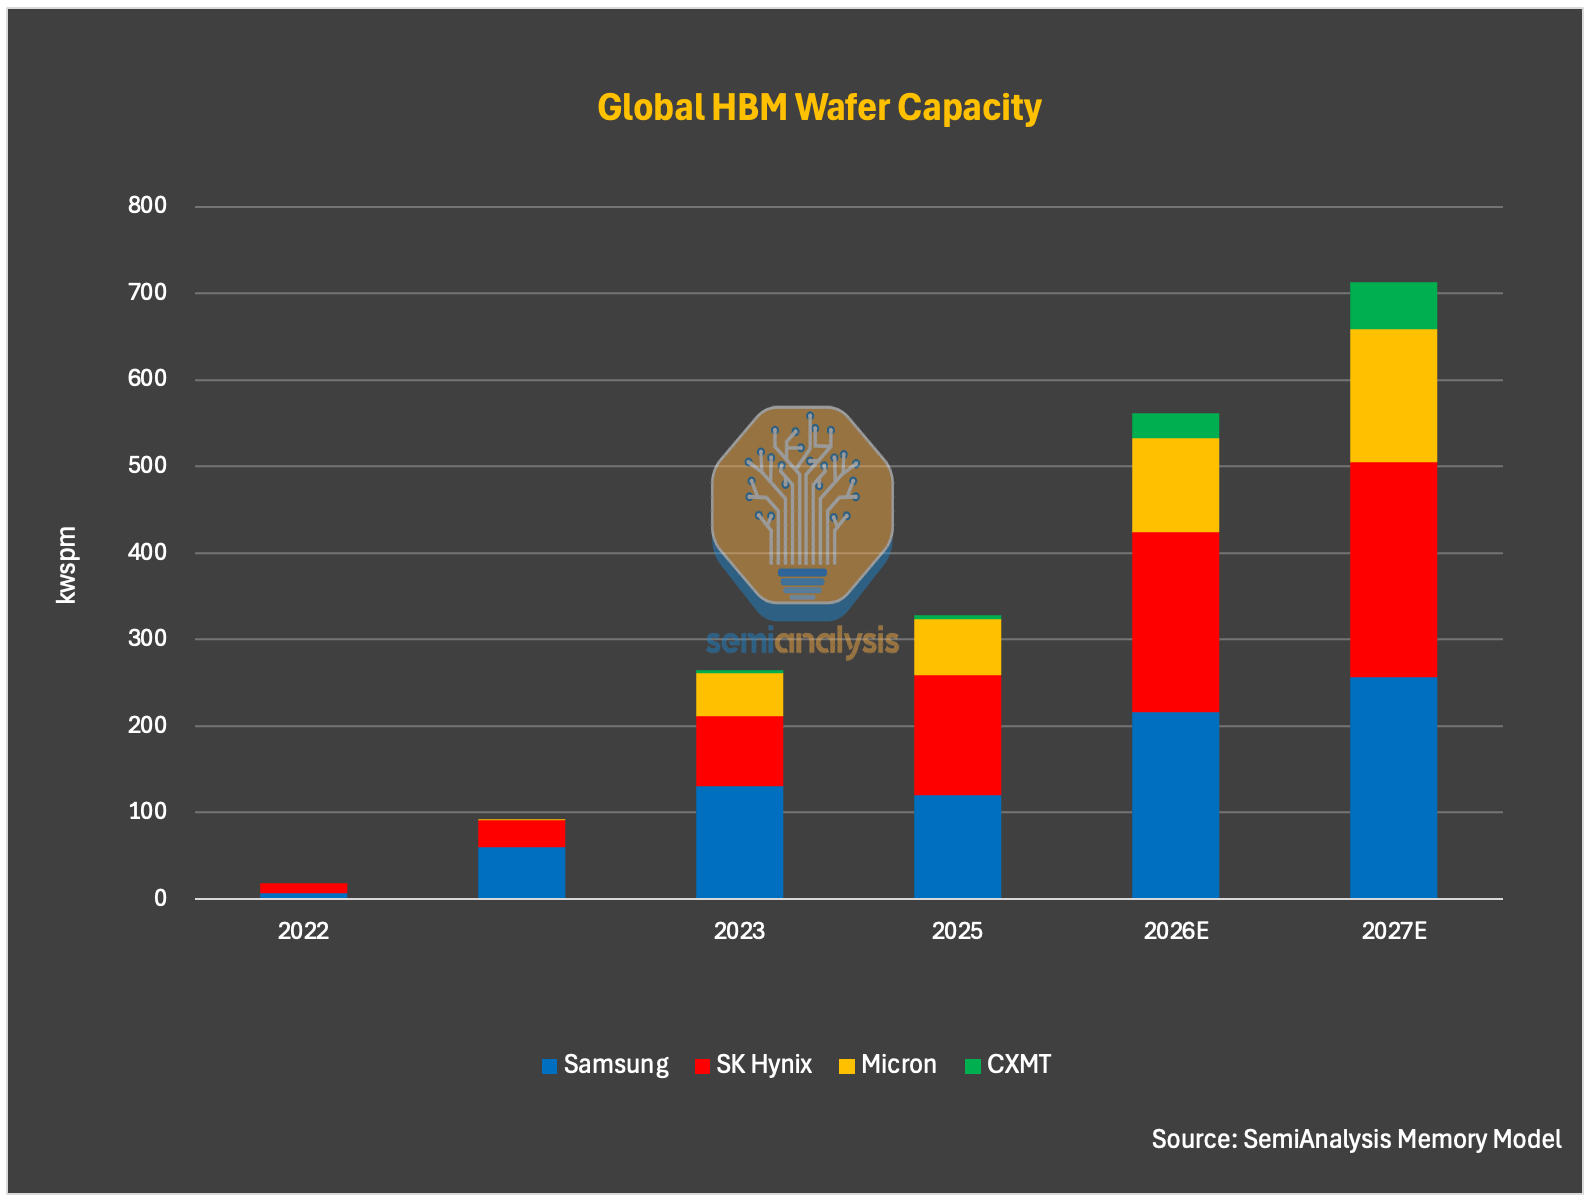
図注:CXMT HBMウェハー生産能力の配分(出所:SemiAnalysis Memory Model)
だが、この配分の構図は変わり得る。中国の「AI計算力を自主的・自制可能にする」推進は、会社の商業優先順位と衝突する可能性があり、さらにこの推力は時間とともに強まると見込まれる。SemiAnalysisは予測の中で、政府が長鑫のHBMに向けた生産能力偏重を後押しする要因を織り込んでおり、2027年と2028年にHBMの生産能力が加速的に拡張すると予想している。長鑫のHBM生産能力は2027年に月5.5万枚、2028年に月10万枚に達し、世界のHBMウェハー供給に占める比率は2025年の1%から2028年の12%へ増える見込みだ。
忘れてはならないのは、長鑫は他のメモリメーカーと違い、経済的にも技術的にも重要な企業であるだけでなく、国家が優先政策目標を推進するために利用できる戦略的資産だという点だ。
短期のビジネスロジックだけを見ると、長鑫がHBMではなく大型DRAMに優先して生産能力を配分するのは合理的だ。大型DRAMの利益率は現在、長鑫のHBM製品より明確に高い。さらに同じウェハー面積でも、bitの出力はHBMの3倍以上だ。HBM技術がまだ成熟していない段階でHBM向けに大量投資すれば、より利益率が高く、出荷量も大きい大型DRAMに使えたはずの希少なウェハー供給を消費してしまう。しかし中国はHBMの布陣を進めなければならない。HBMは中国向け販売が米国の輸出規制によって厳しく制限されており、韓国メーカーの対中出荷は一部の抜け道を通じて維持されているにすぎないからだ。
HBM技術のギャップ
技術の準備度という観点で、SemiAnalysisは、長鑫はHBM3 8-hiの量産の安定性に苦戦を続けており、12-hiにはさらに大きな課題があると考えている。
前工程(フロントエンド)では、長鑫は自社の**G4(等価1zノード)**における生産の安定性で進展を得た。2026年の大半のDRAM出力はG4プロセスに基づく見通しだ。一方、HBM向けのDRAMコアチップは、より大きなダイ面積とより厳しい性能要求のため、前工程のウェハー選別歩留まり(wafer-sort yield)は、大型DRAMより顕著に低くなるはずだ。SemiAnalysisは、前工程の歩留まりが依然として長鑫にとって重大な課題であり、同業との差は大きいと見ている。G4の歩留まりは改善しているものの、2024年・2025年の低い利益率から推測すると、1zノードの業界標準である85〜90%の成熟歩留まり水準にはまだ届かない可能性がある。これは、装置の制約や製造経験がなお長鑫の継続的な障害であることを示唆している。
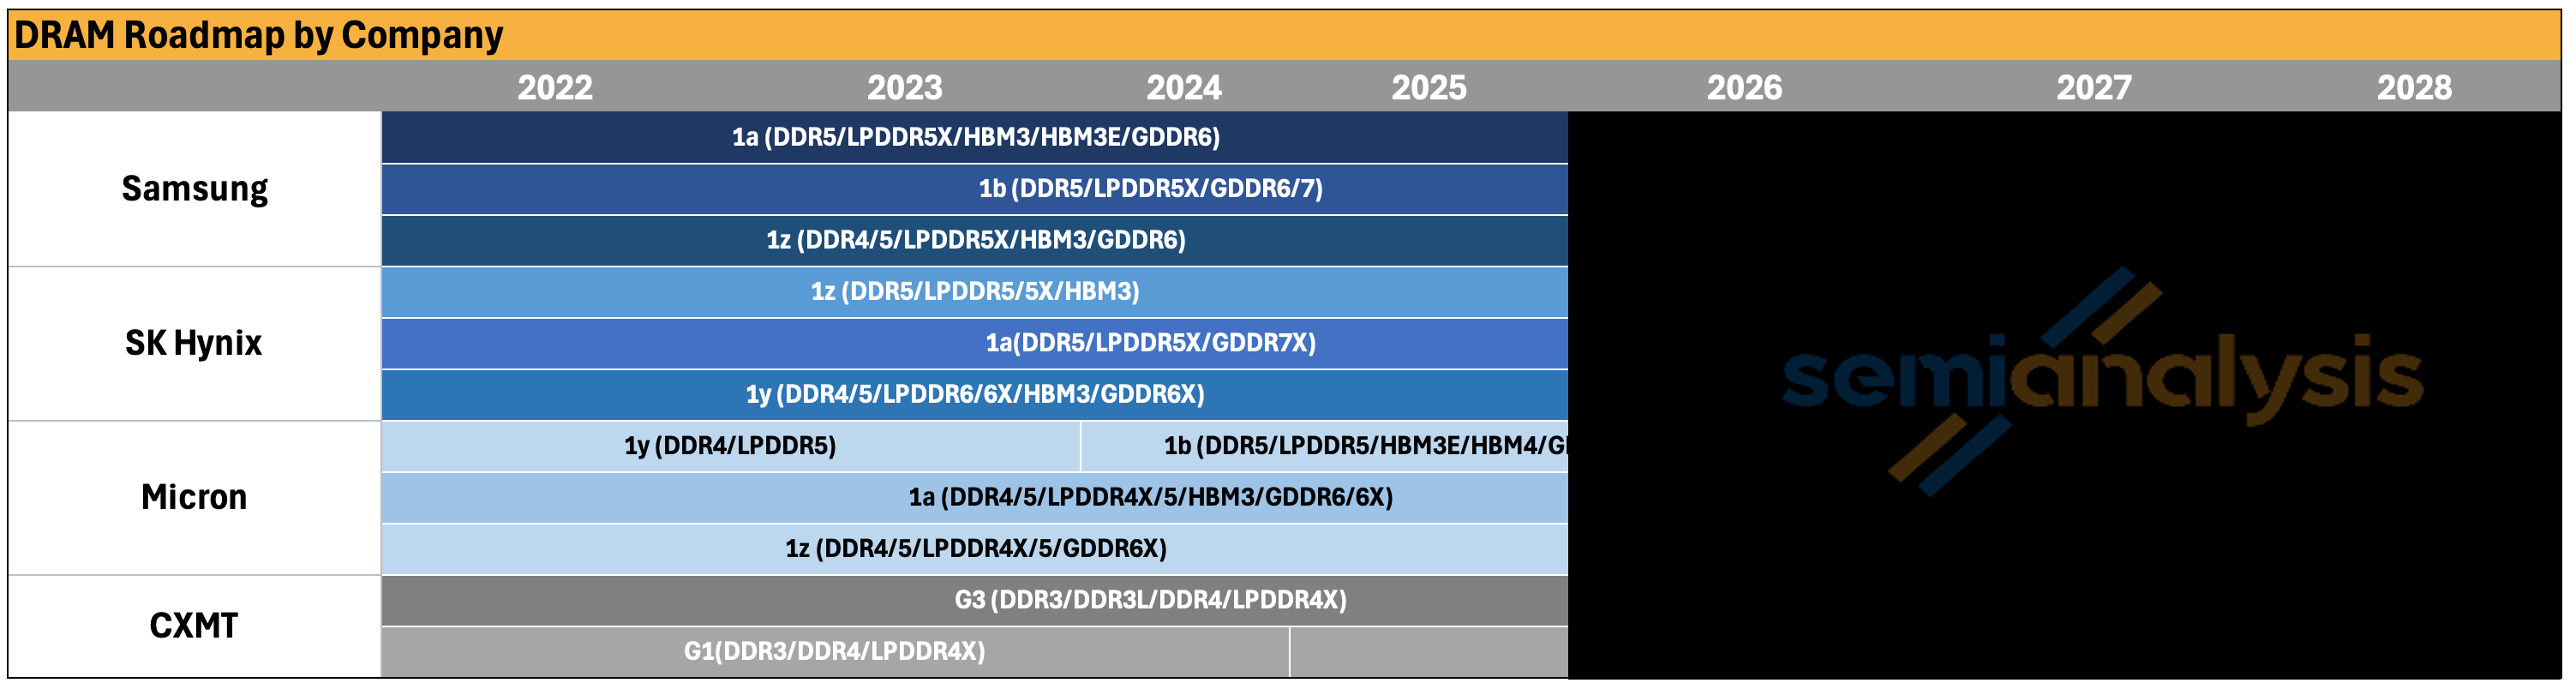
図注:CXMT DRAMのプロセスノードロードマップと歩留まり(出所:SemiAnalysis Memory Model)
次世代のプロセスノードG5(等価1aノード)。理論上は、マイクロンの1aのようにEUVリソグラフィ機なしでも前進できる可能性があるが、製造と設計の双方でますます大きな課題に直面する。これらの課題は、このノードでHBM向けのDRAMダイを作る場合、さらに深刻化する。
ダイの積層(die stacking)が長鑫のHBMにおける最大の障害だ。HBMの積層は通常、深刻な技術課題を伴う。熱応力、ダイ割れ、反り、ボンディング欠陥、そして多層積層による歩留まり損失だ。HBM3 8-hiからHBM3 12-hi、さらにHBM3Eへ進むほど問題はより深刻になる。長鑫には12-hi以上HBMの製造経験がまだ不足しているためだ。
積層の難題は長鑫だけのものではない。トップメーカーも12-hiのHBM4で、ダイの割れ、熱管理、歩留まりロスなどに直面している。16-hi、さらに20-hiはなおさら難しい。Rubin Ultraが16-hiではなく12-hiのHBM4Eを採用する理由の一つとして供給が挙げられる。16-hiは、より多くのDRAMウェハーを必要とし、製造がより難しく、ウェハーの損耗が大きく、有効bit供給量が減るからだ。
SemiAnalysisは、長鑫がHBM3をスキップし、HBM3E 8-hiと12-hiへ直接フォーカスする可能性が高まっていると考えている。その理由は二つある。第一に、顧客が2027年のタイムウィンドウでより競争力のあるHBM製品を必要とすること。第二に、主流のアクセラレータはその時期にHBM3E、HBM4、HBM4Eを搭載することになるからだ。
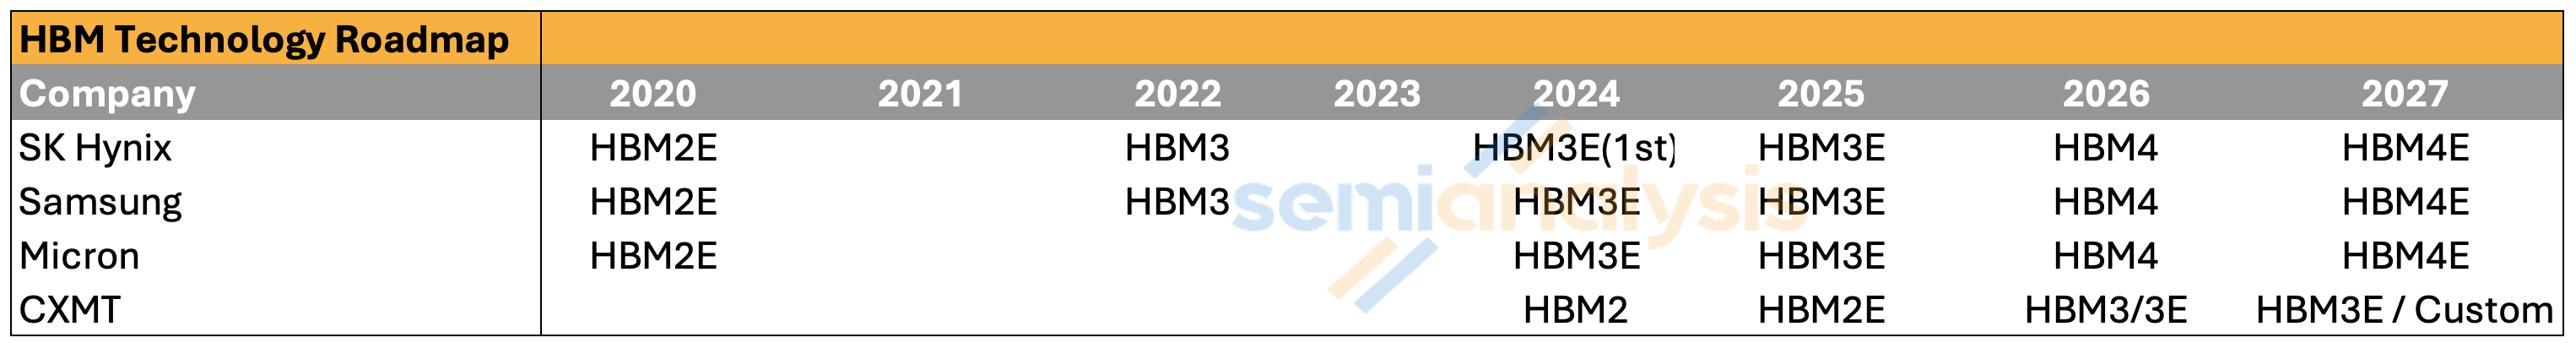
図注:世界のHBMロードマップ比較(出所:SemiAnalysis Memory Model)
後工程(パッケージング)については、長鑫がMR-MUFなのかTC-NCFなのかには議論があるものの、制約は比較的コントロールしやすい。というのも、同社およびファブレス検査・実装パートナーは輸出規制下で受ける制限が少ないからだ。長鑫は通富微電(TFM)などのトップOSATと密接に協力してきており、後工程能力は段階的に改善していくはずだが、それでもトップクラスのメモリメーカーとの差は残る。
既存の製造課題を踏まえると、SemiAnalysisは長鑫のHBM3 8-hiについて前工程・後工程の歩留まりをそれぞれ約35%と70%、総合歩留まりは約25%とモデル化している。HBM3 12-hiまたはHBM3E 12-hiは、積層とボンディングの難易度がさらに高いため、総合歩留まりはより低くなるはずだ。このような歩留まり水準では、同じウェハー生産能力でも長鑫のHBM出力はトップメーカーより大幅に低くなる。もっと重要なのは、出力されるHBMの利益率が極めて低いことだ。とりわけ、現行の価格環境におけるコモディティDRAMと比べると、その差は大きい。
長鑫のHBMの困難は、製品への浸透にも反映されている。SemiAnalysisは、長鑫のHBMを採用するのはおそらく華為(ファーウェイ)、寒武紀(Cambricon)、そして少数の新興の中国AIチップスタートアップに限られ、ただし採用比率は非常に高い可能性があるとみている。国内のAIアクセラレータメーカーは、可能な限り外国製HBM3、さらにはHBM3Eを使う傾向がある。どの利用可能なルートを通してでも、あるいは2024年12月の輸出規制が始まる前の在庫を活用する形でもだ。中国国内のクラウド事業者のCAPEXと算力(計算力)整備が急速に伸びているため、国産HBMの需要もまた急速に増えている。
注目すべき例外が一つある。華為(ファーウェイ)と長鑫は、JEDEC標準やPHYに依存しないカスタムHBMを開発する予定で、これにより帯域面の劣勢を埋め合わせる助けになる。
中国が直面するHBM供給の制約は、国産HBMの発展そのものが示唆する以上に深刻である可能性がある。3大HBM供給メーカーの供給自体がすでに逼迫しており、さらに2024年12月の米国輸出規制により、これらのメーカーは中国向けにHBM2Eおよびより先進のHBM製品を販売することを制限されている。供給が逼迫した環境では、これらのメーカーがリスクを冒して不正な対中販売を行う意欲はさらに下がる。
しかしHBMの転売(リスティング)や密輸は状況をさらに複雑にする。SemiAnalysisは、一部の中国企業がさまざまなルートでHBM3を入手し続けていることを把握している。海外事務所や第三国の協力パートナー経由の転売も一つの手段であり、第三国のOSAT(組立・テスト)や仲介業者もこれらの流通を後押ししている。さらに、一部の実体は未完成のシステムやモジュール形式で輸出している(完成品のGPUやASICとは見なされないため、中国向け輸出が許容される)。その後HBMは分解され、国産GPUやASICへ再パッケージされる。
IPO構造が明らかにするもの
長鑫は中国最大級の半導体IPOの一つになる可能性がある。その株式構造は、帳簿上の財務データよりも注目に値する。長鑫は2025年の連結純利益71.4億元人民元を報告しているが、親会社株主に帰属する純利益は18.7億元しかなく、74%は少数株主の持分に帰属している。
理由は株式の持ち方(株主構成)だ。長鑫は長鑫新橋の経済的権利を30.68%、長鑫集電北京の経済的権利を31.72%しか保有していないが、長期の一致行動者の取り決めによって、それぞれ議決権の73.01%と75.32%を別々に支配している。これにより、会社は実質的には自社が保有していない工場を連結できるため、連結データは一般株主が実際に受け取れる利益を約4倍も過大評価している。
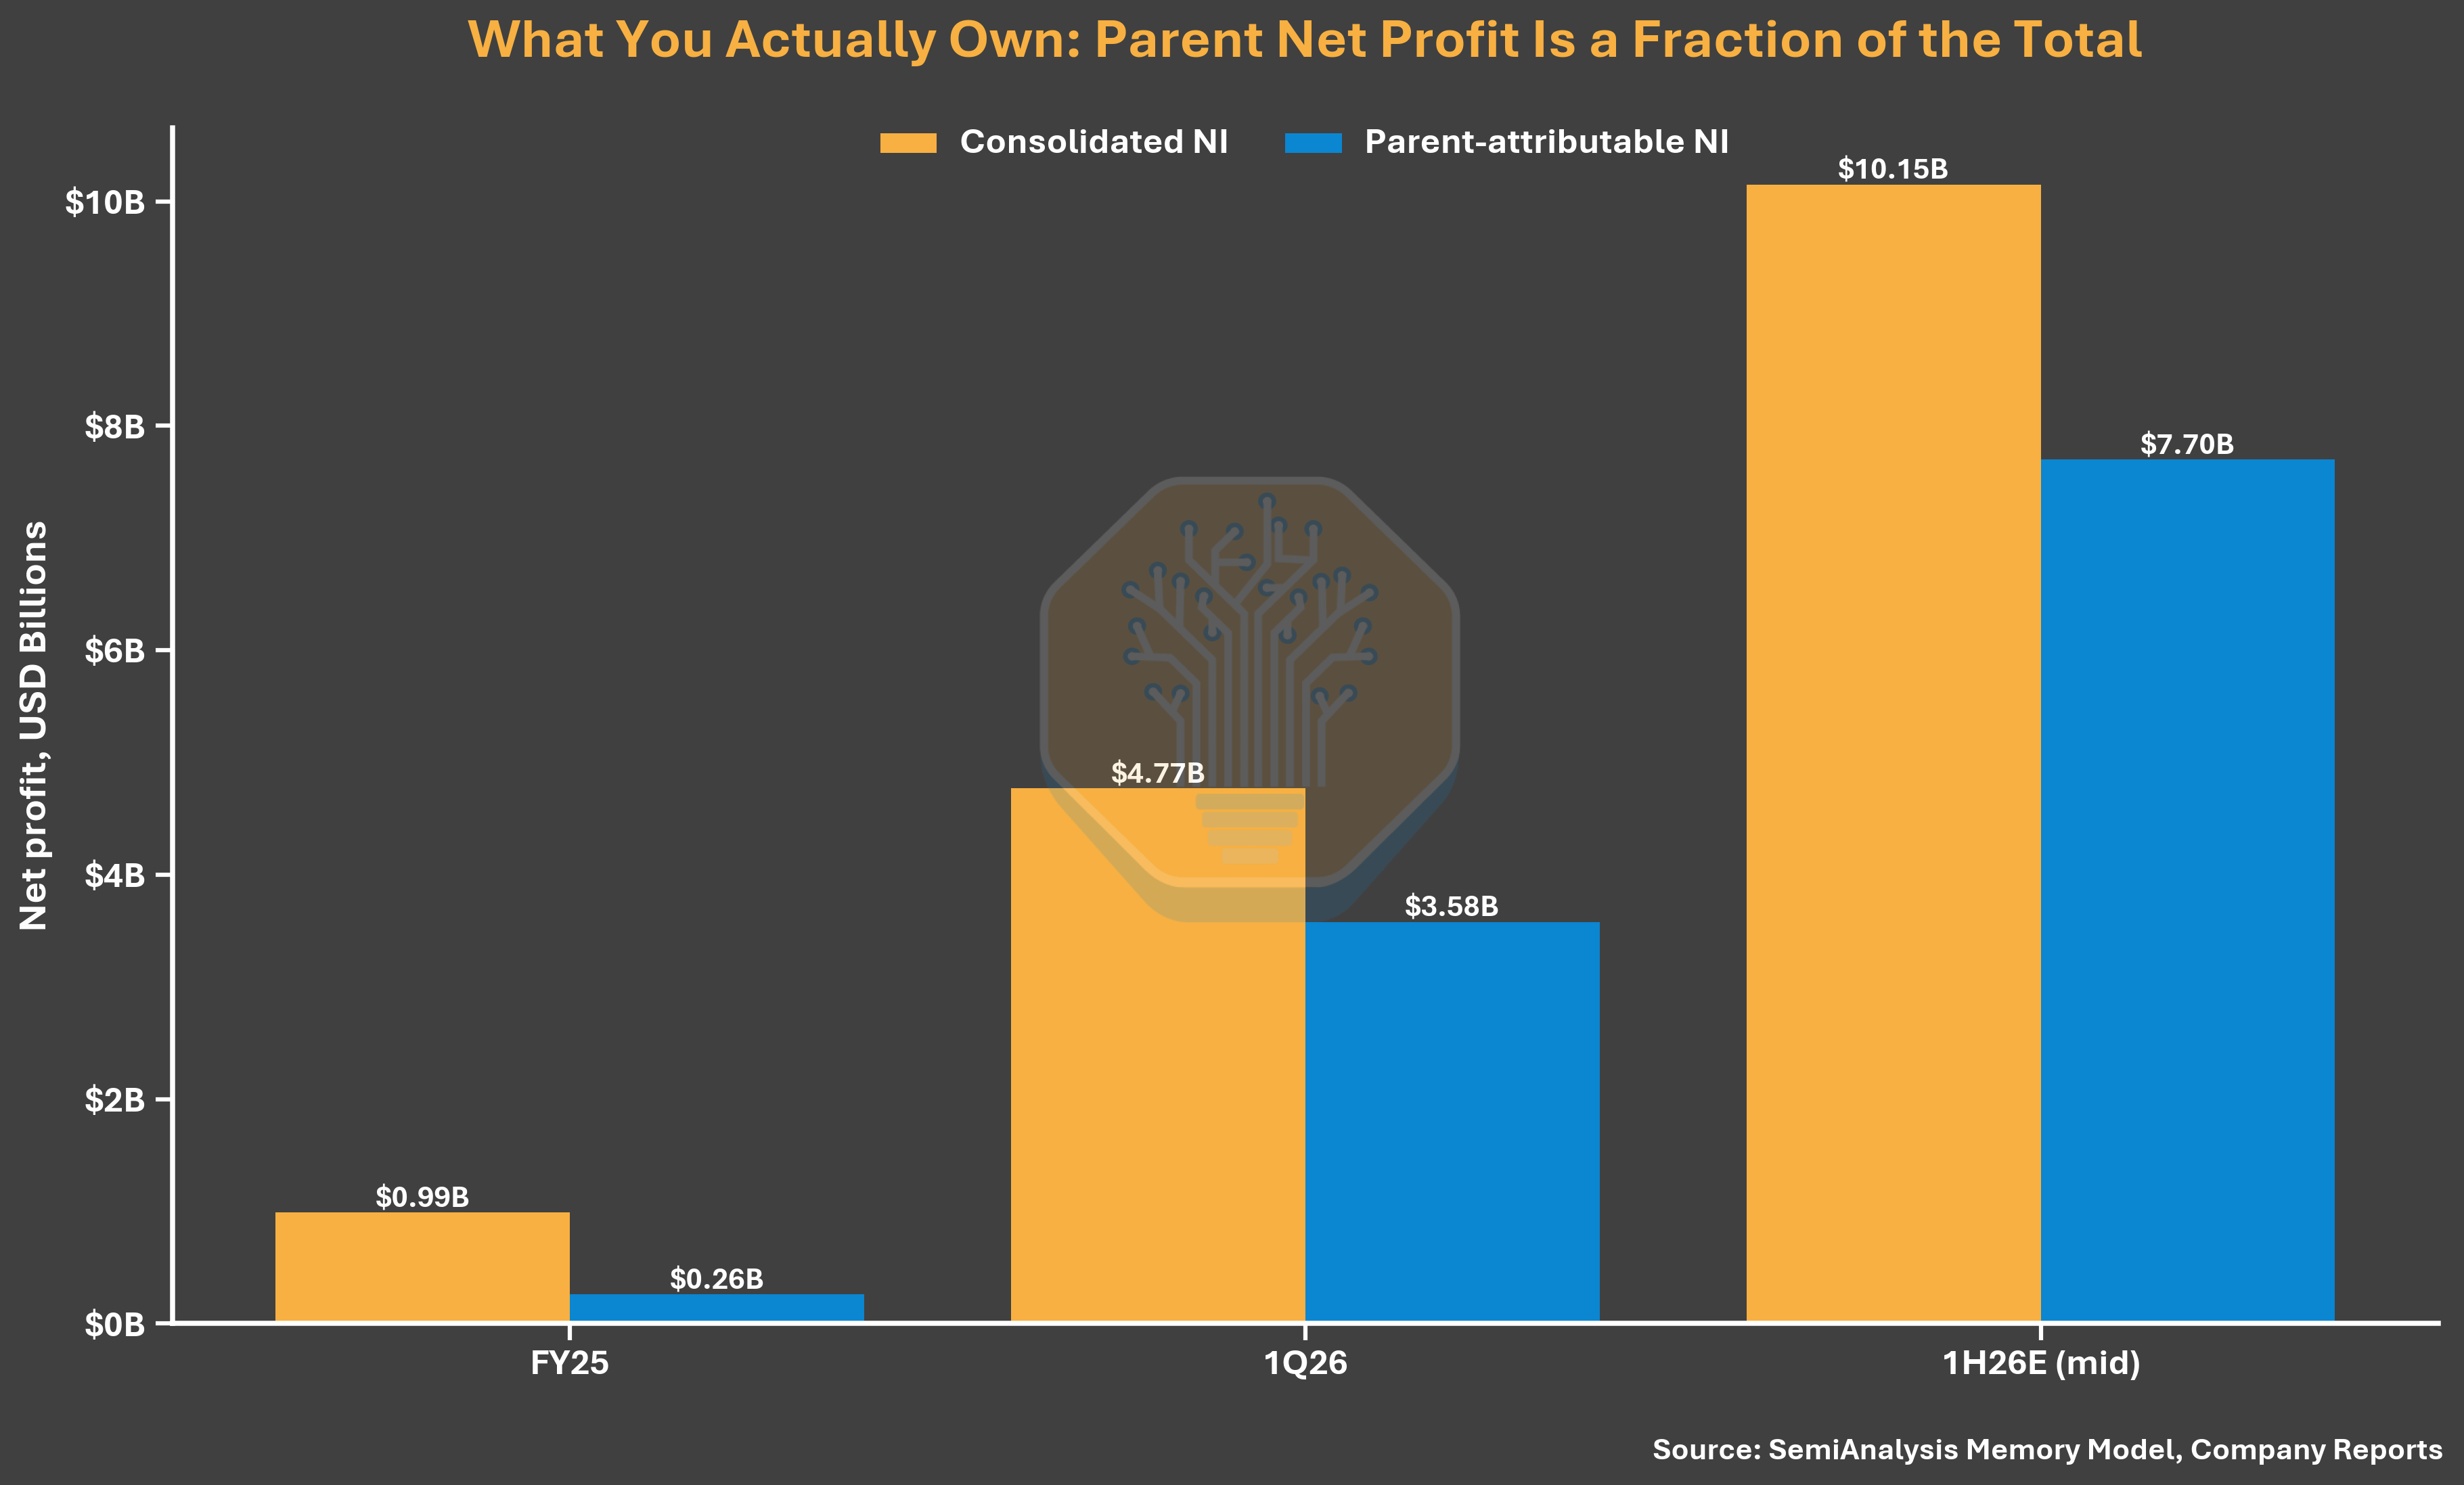
図注:CXMT 連結利益 vs 親会社帰属利益(出所:SemiAnalysis Memory Model、会社レポート)
同じ投票構造は、会社の「支配株主なし/実質的支配者なし」という声明の説得力も弱めている(目論見書では正式なガバナンスリスクとして扱われている)。長鑫は一致行動者協定を通じて、ウェハー工場の過半数の議決権を実質的に支配している。国家集積回路産業投資基金二期、合肥および安徽の国資主体が、上場後の合計持株比率は30%をはるかに超える。この取り決めは、輸出規制と外国投資家の認知を管理することを目的にしているように見える。長鑫と中国政府の関係が最も精査されている局面にあるからだ。
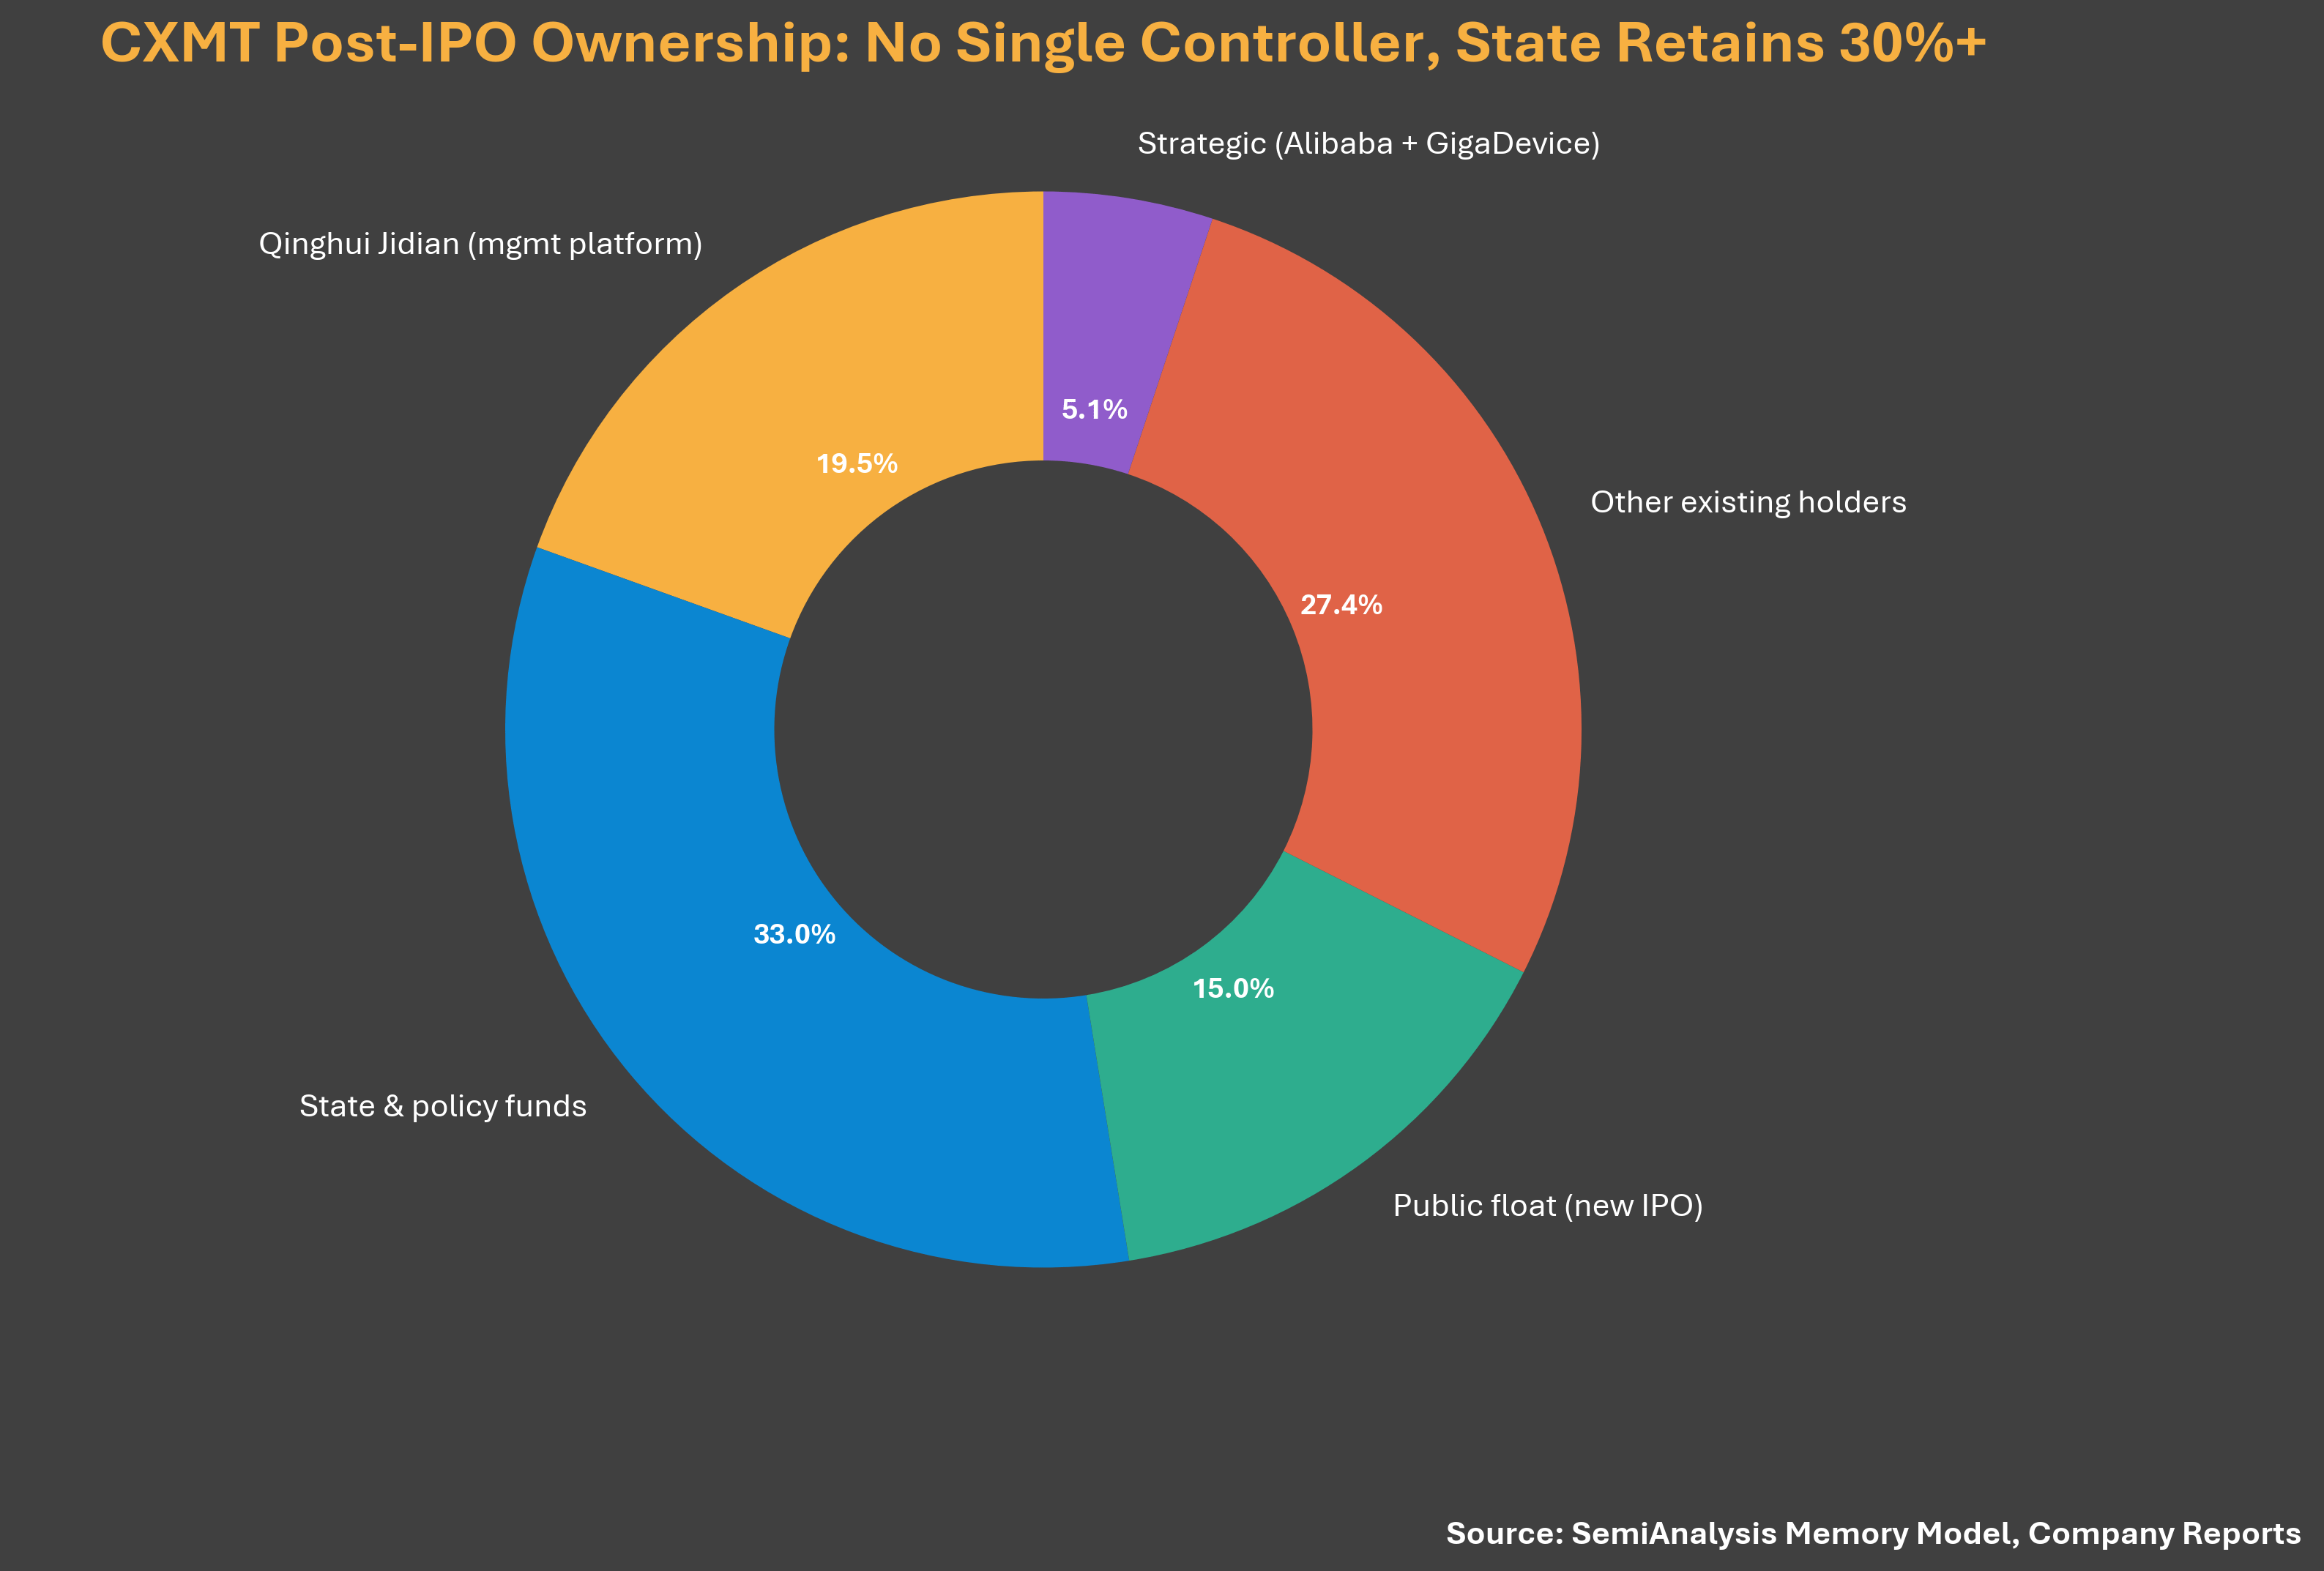
図注:CXMTの株式構造図(出所:SemiAnalysis Memory Model、会社レポート)
バリュエーション:過小評価された底値
長鑫は295億元人民元(約41億ドル)を調達する計画で、上場後の総株式数の10〜15%を発行する。IPOによる資金調達だけで完全に賄う場合、意味するところはこうだ。10%の希薄化なら1株あたり約4.41元、15%の希薄化なら約2.78元(2025年6月の資金調達価格は2.63元)。低価格は前回ラウンドに比べてほとんど上乗せがない。にもかかわらず、2026年1Qでは売上73億ドル、純利益48億ドルをすでに達成している。2.78元は約1970億元(約270億ドル)の評価額に相当し、これは2026年上半期の親会社帰属利益の年換算の1.8倍にすぎない。SemiAnalysisは、このバリュエーションの底値は低すぎ、実際の価格はもっと高く設定されるべきだとみている。
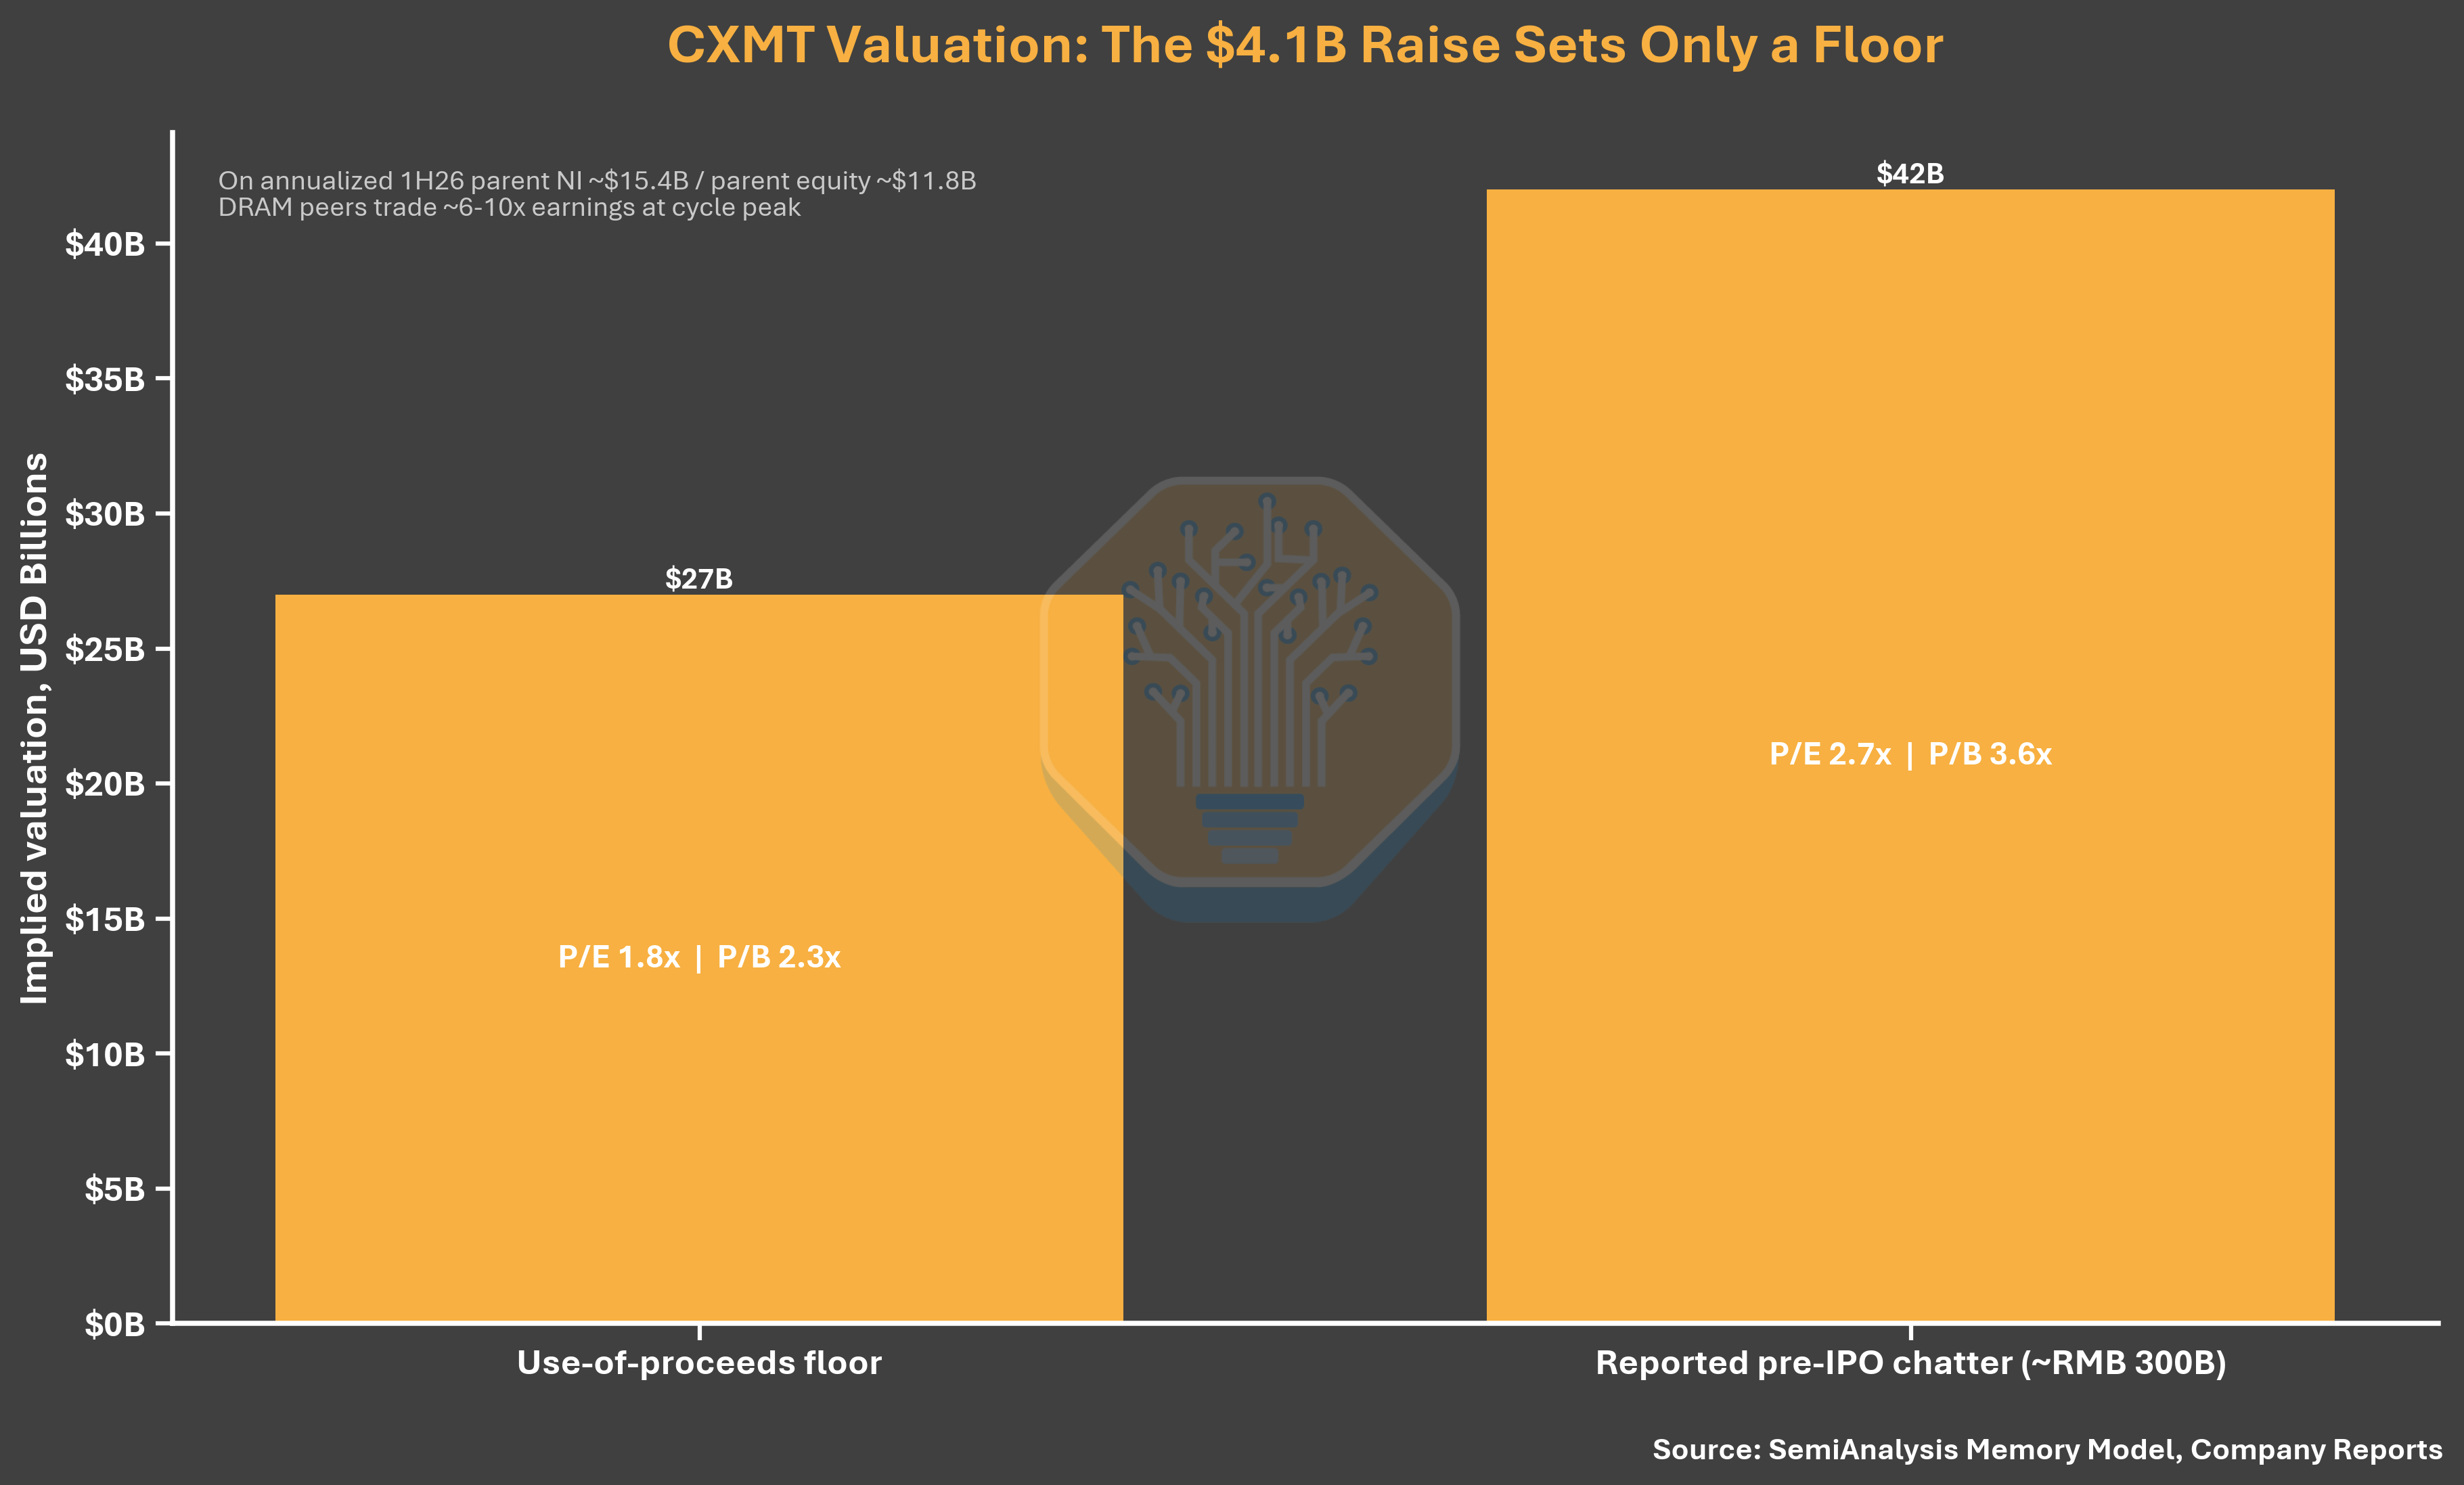
図注:CXMT IPOのバリュエーション分析(出所:SemiAnalysis Memory Model、会社レポート)
資金使途:大型DRAMに集中し、HBMには言及しない
295億元の資金調達用途は、長鑫の現在の優先順位を強固にしている。うち205億元(69.5%)はウェハー生産ラインとDRAM技術のアップグレードに、90億元(30.5%)は先行的なDRAM研究に充てる。目論見書には専用のHBM計画は開示されていない。そもそもHBMへの言及すらない。プロジェクト説明は、より新しいプロセスプラットフォーム、製品の反復(プロダクトイテレーション)、既存の生産ラインを中〜ハイエンドDRAMへ移行することに焦点を当てている。IPOのコア役割は、長鑫のDRAM製造と技術基盤を強化することであり、直近のHBM拡張に関する公的な資金コミットはない。
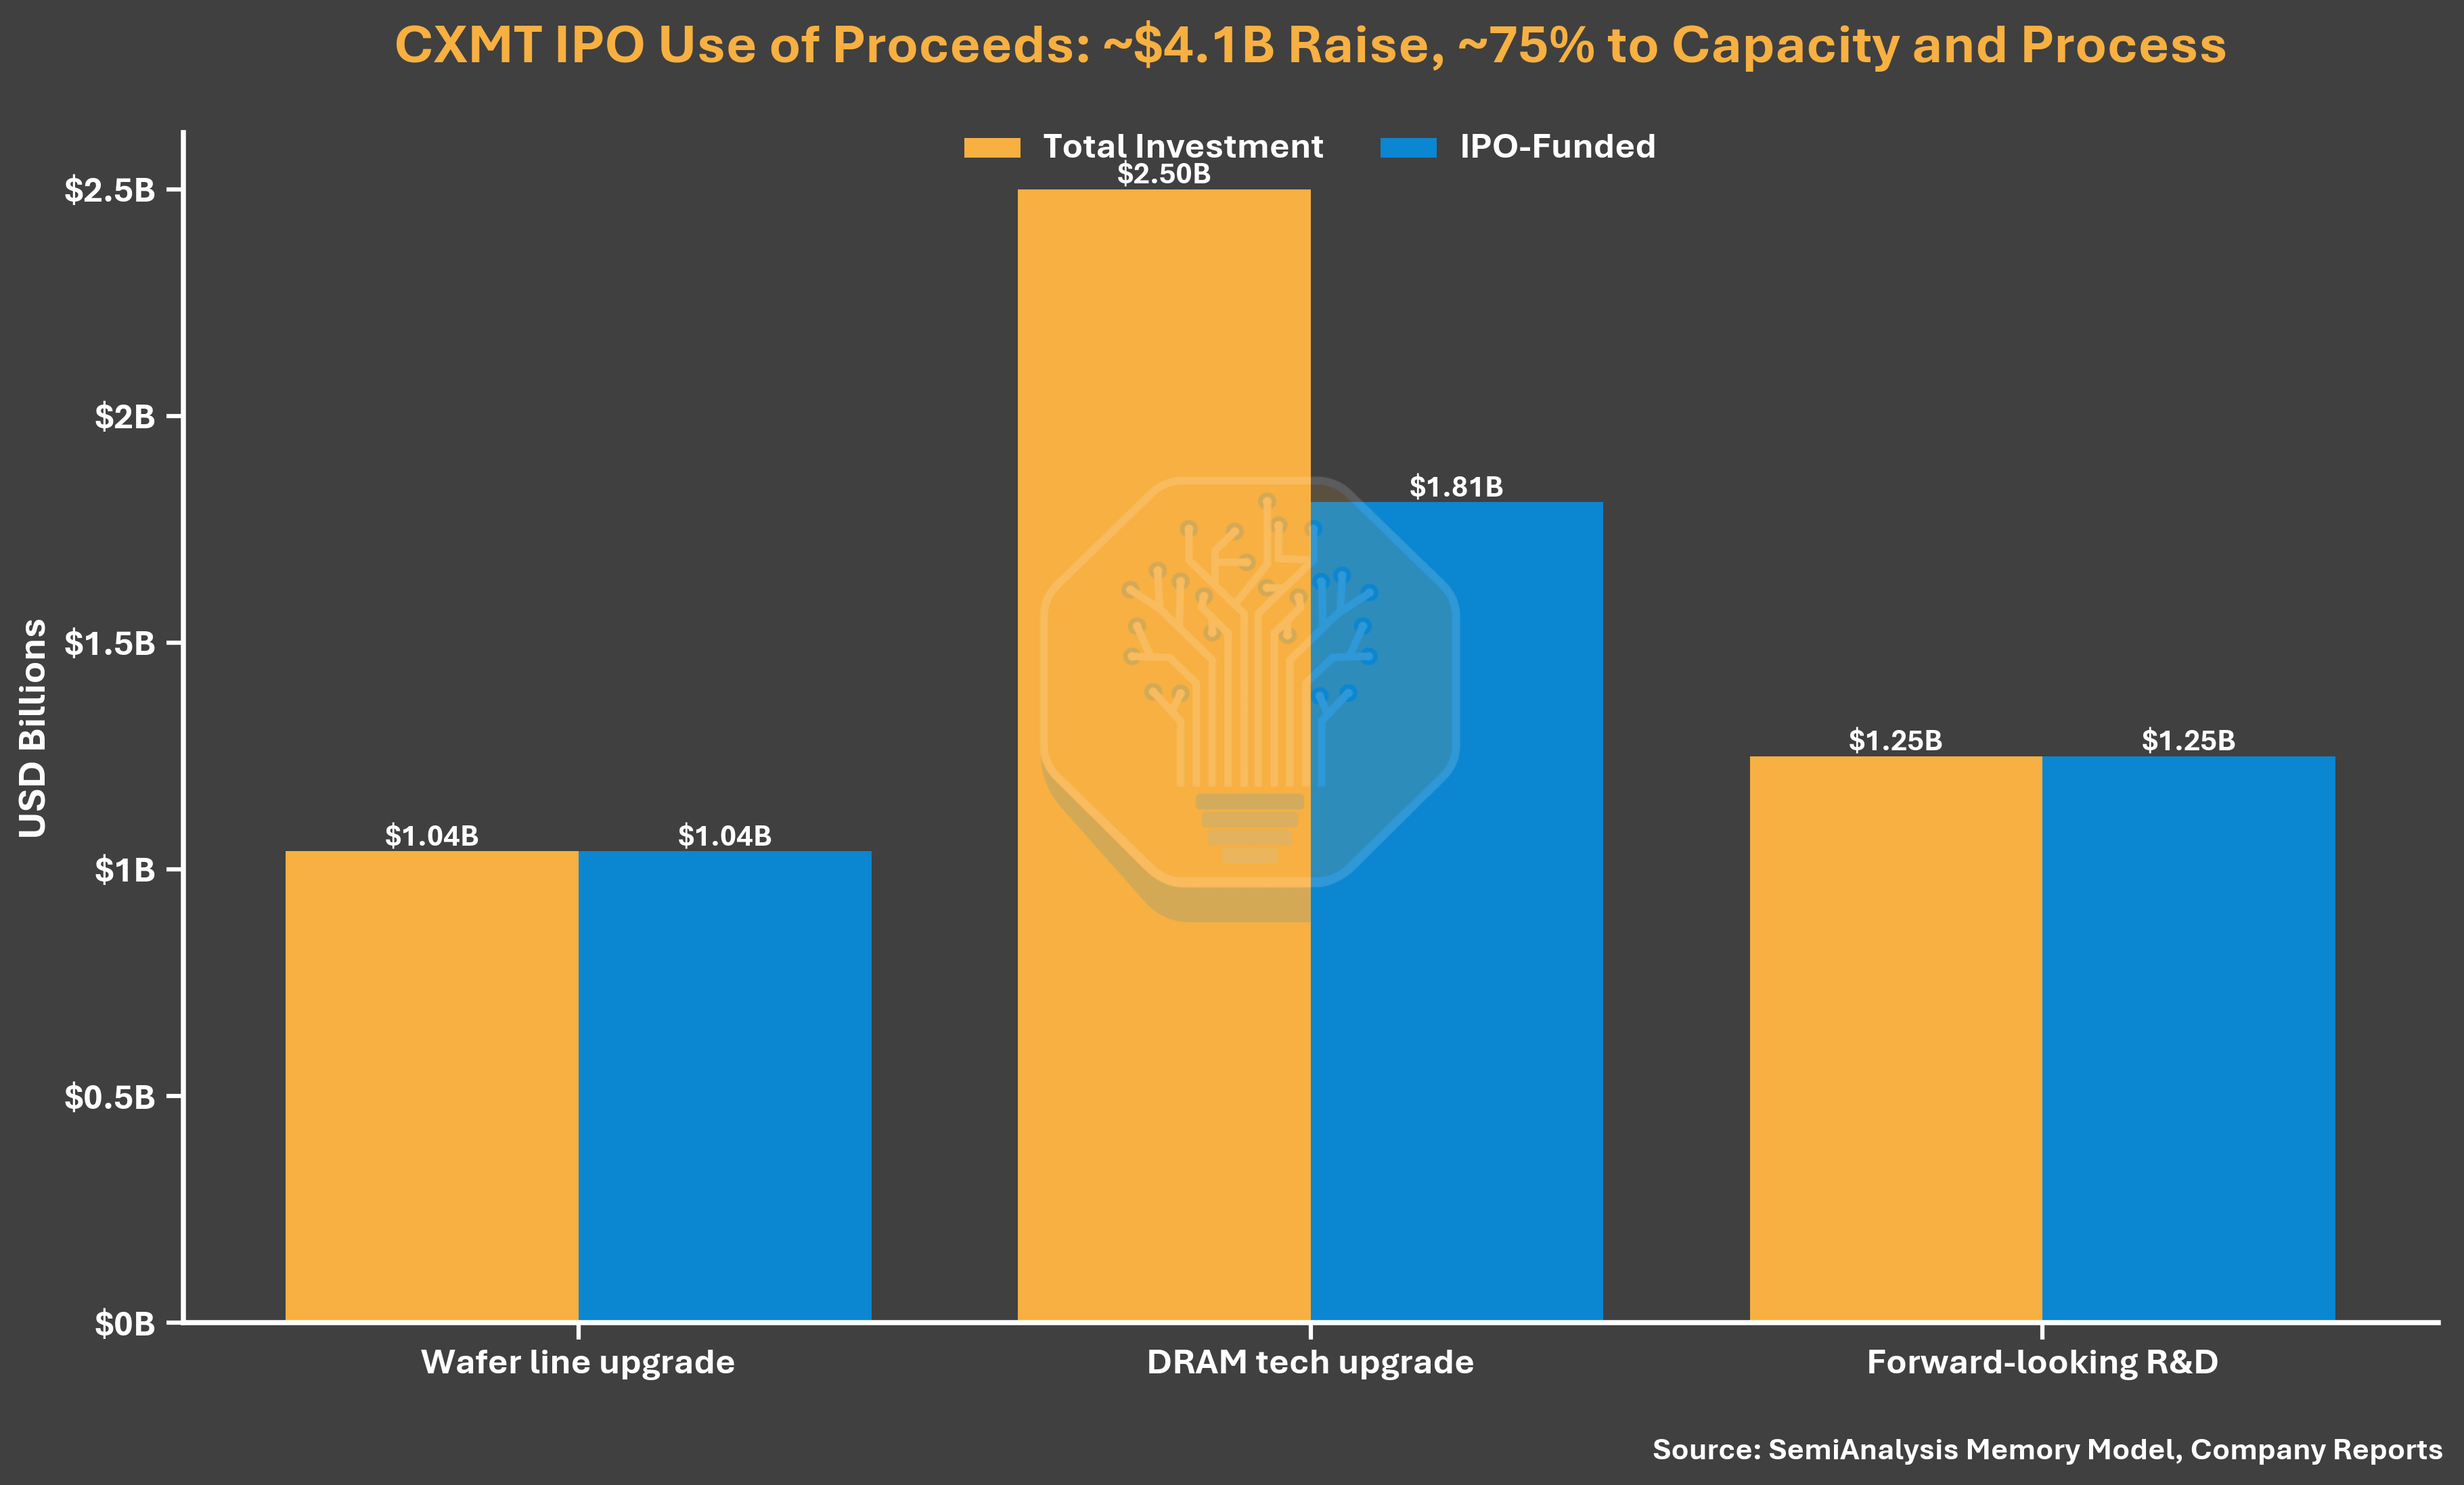
図注:CXMT IPOの資金調達目的の配分(出所:SemiAnalysis Memory Model、会社レポート)
周期のタイミングに関する警告
利益の変動幅には、周期のタイミングに関する警告が必要だ。長鑫は2025年12月の目論見書で、2025年通期の親会社帰属の損失を6〜16億元人民元と見込んでいた。5か月後に更新された目論見書では、利益は18.7億元に達し、連結利益はそれまでの高水準予想を2倍以上も上回った。これは、DRAMのトップ価格がどれほど速くバリュエーションの分母を変えうるか――2つの方向がどちらも同じことを示している。
アリババの二重の役割
最後の細部:アリババが長鑫の株主リスト上で果たす役割の変化は、長鑫の需要側の捉え方にも影響を与える。Alibaba Cloudは中核となる超大型顧客であるだけでなく、約4%の持株比率の株主であり、裏付け(バッカー)でもある。兆易創新(持株約1.8%)と並ぶ。国内需要の規模は、ある程度は担保されているといえる。これは、韓国の巨頭が自国市場では持てなかった優位性だ。わずかなパーセンテージでも、その意味ははるかに大きい。
注:本文後半のCXMTの設備エコシステム、輸出規制の影響、中国のメモリおよび算力に関する野心の深掘り分析は、SemiAnalysisの有料コンテンツであり、本編の編集には含まれていない。