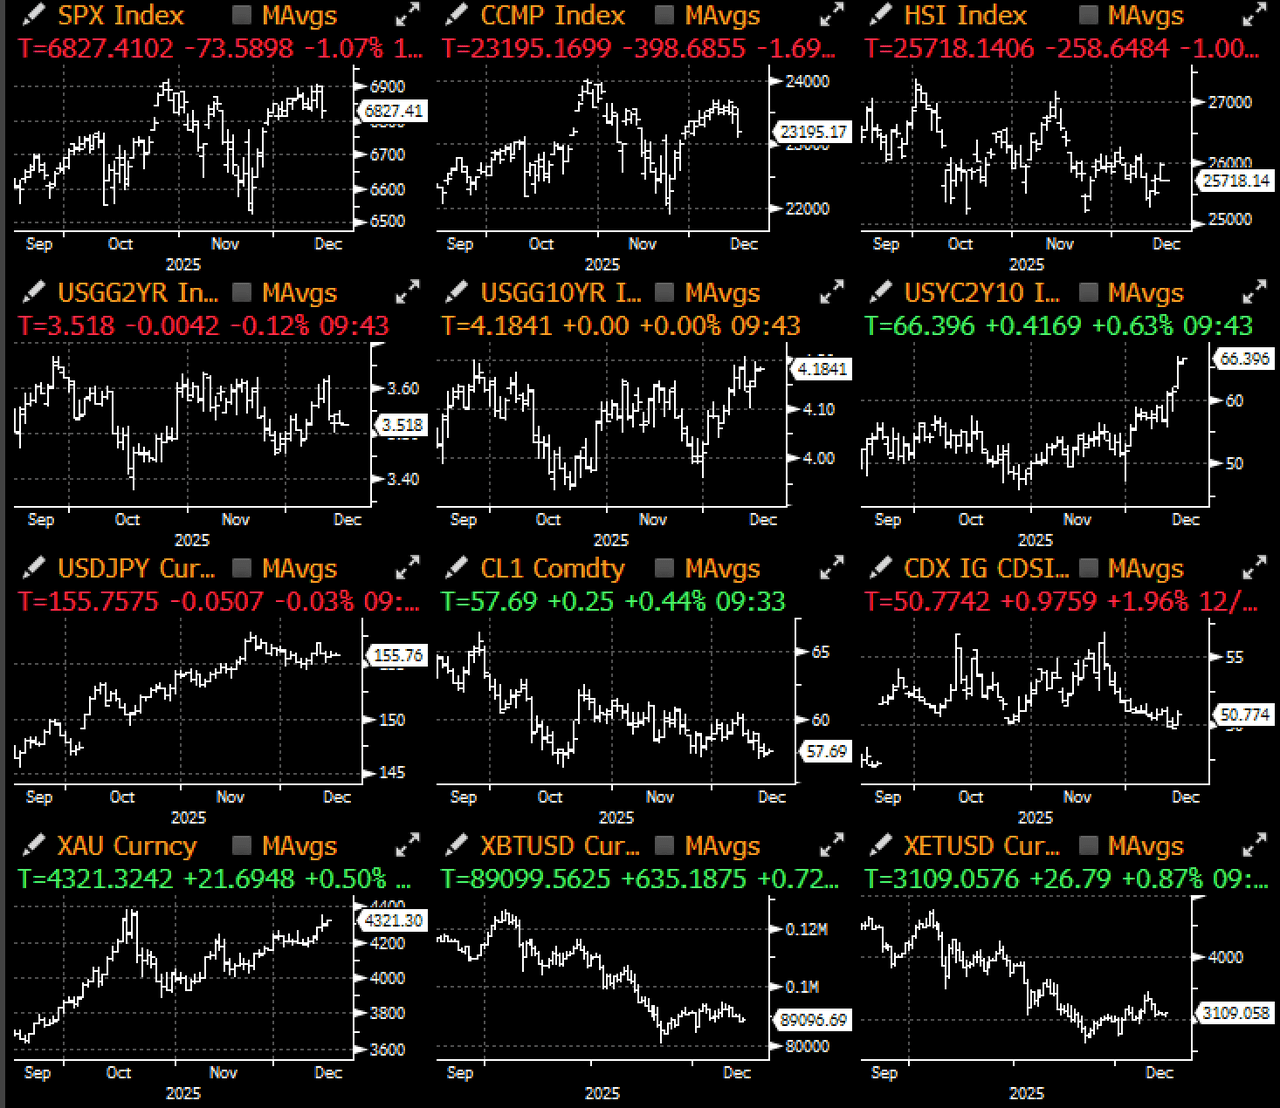
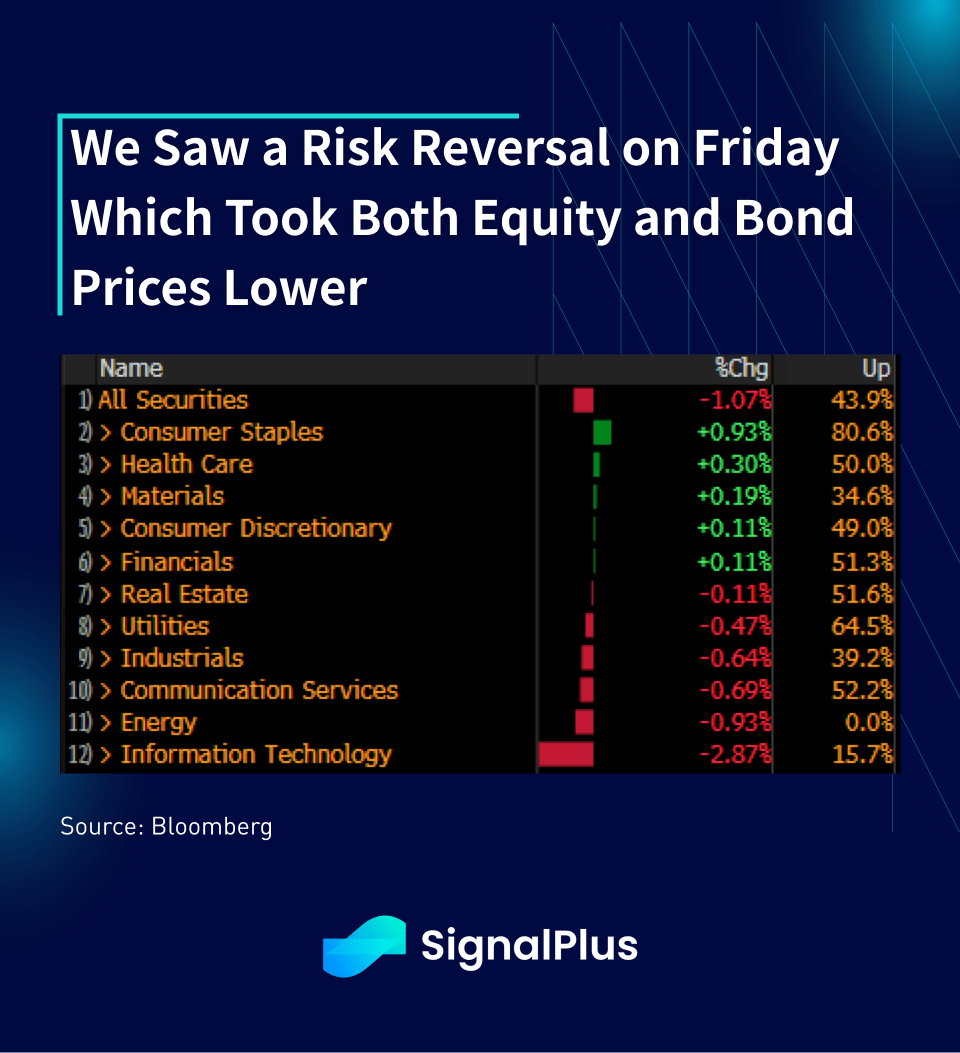
金曜日にリスクセンチメントは180度方向転換し、マクロ資産が全般に売り込まれ、特にテック株の大幅な弱さが利回り曲線のベアステープニングを引き起こした。オラクルおよびブロードコムの決算に関する懸念が全体的なリスクコンプレックスを押し下げ、年末の利益確定とセクター再編がナスダックを一時的に日中で-2%下落させた。
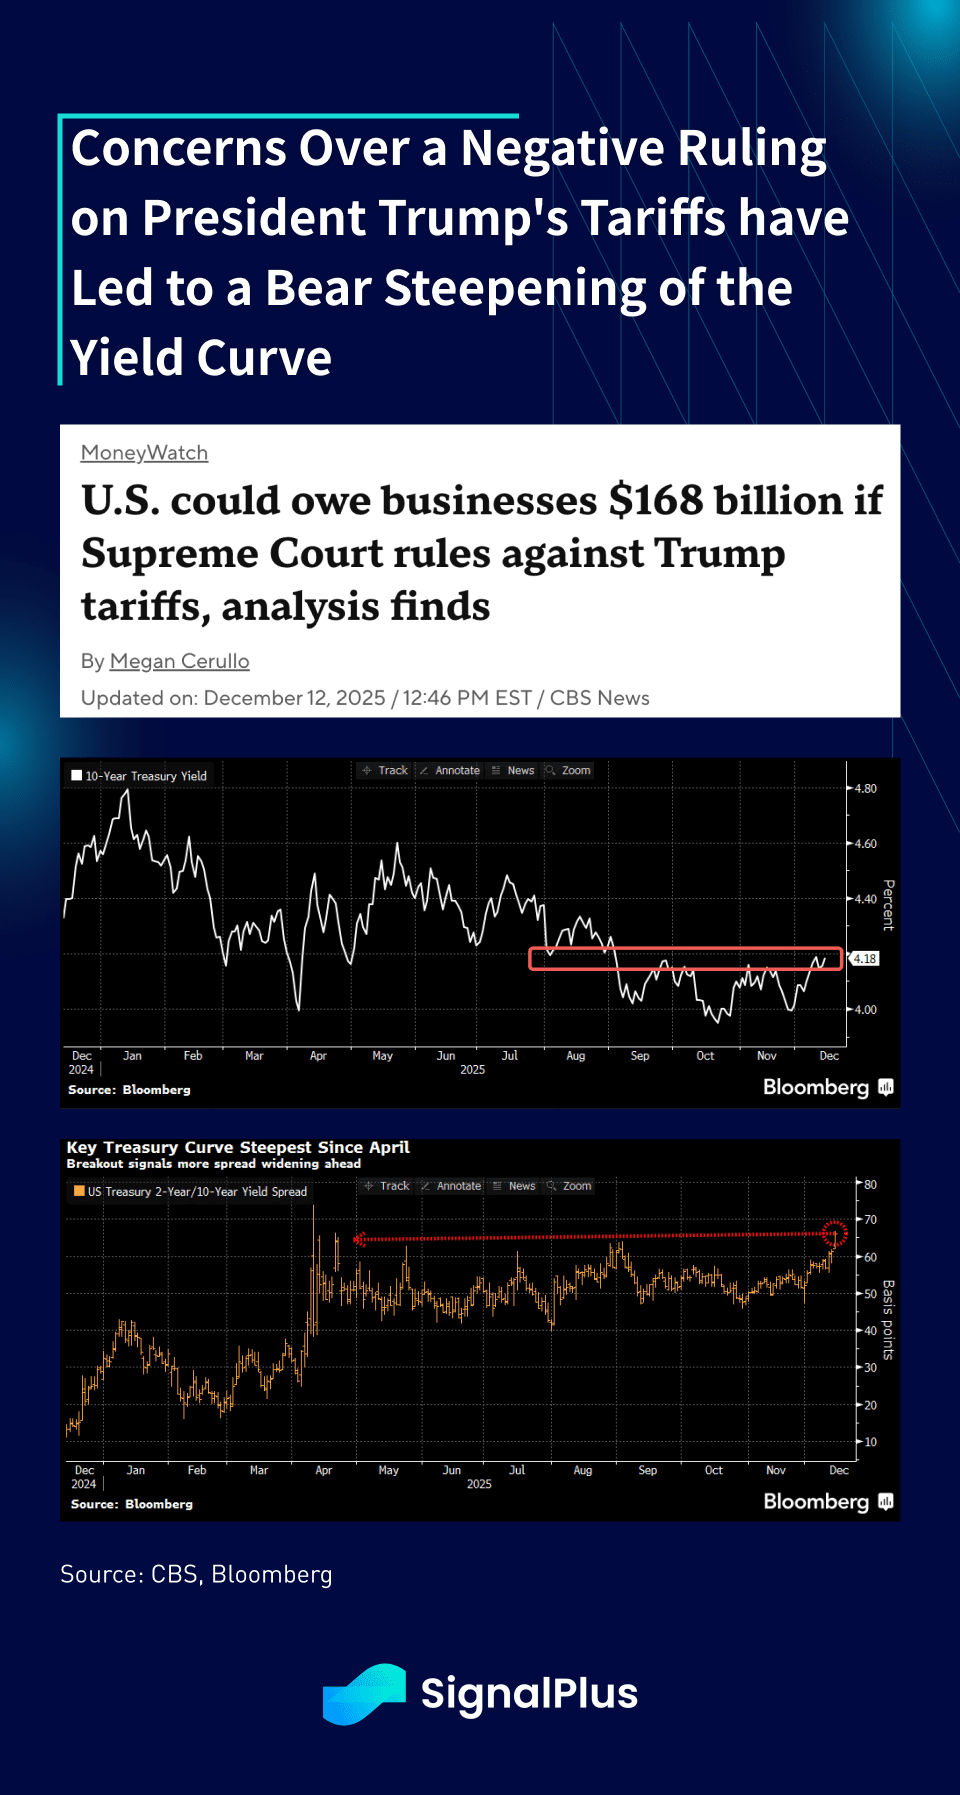
さらに、最高裁判所は今週から早い段階でトランプ大統領の関税権限について判断を下す予定であり、否定的な判断が下されれば、米国政府は来年中に輸入業者に対して約2000億ドルの返金を支払う必要が生じる。これはさらなる債券発行によって資金を調達しなければならず、関税が主要な収入源として位置づけられていたことから、将来の政府予算に大きな影響を与える。その結果、10年債利回りは一時的に高水準を試したが、多か月ぶりの上限である約4.20%を突破する可能性を示しており、2年債対10年債の利回り曲線も過去2週間で約15bp急激に傾斜した。
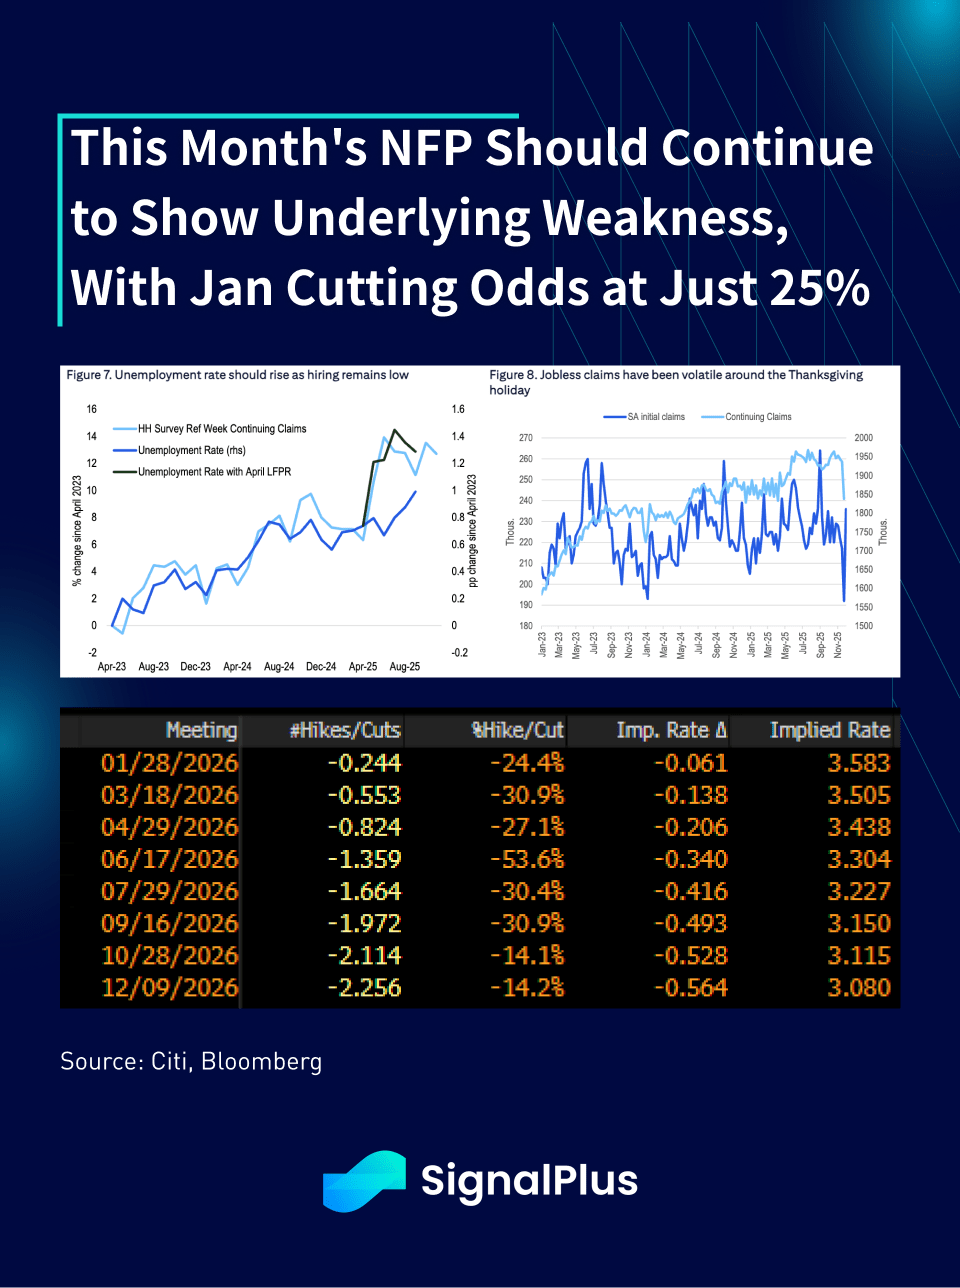
さらに、長期ゾーンの利回りは、ハセットが次期FRB議長に指名される可能性が高いことから上方圧力を受けています。彼の政策の緩和に対する傾向が、直近のFOMCで雇用面の下振れリスクを重視したことによるハト派的な影響を相殺しているためです。今週のNFPレポートでは失業率が上昇する見通しではあるものの、1月の利下げ確率は現時点で約25%にとどまっています。市場は現時点で、2026年通年の利下げを合計で2回超と見込む水準にまだ織り込み済みです。
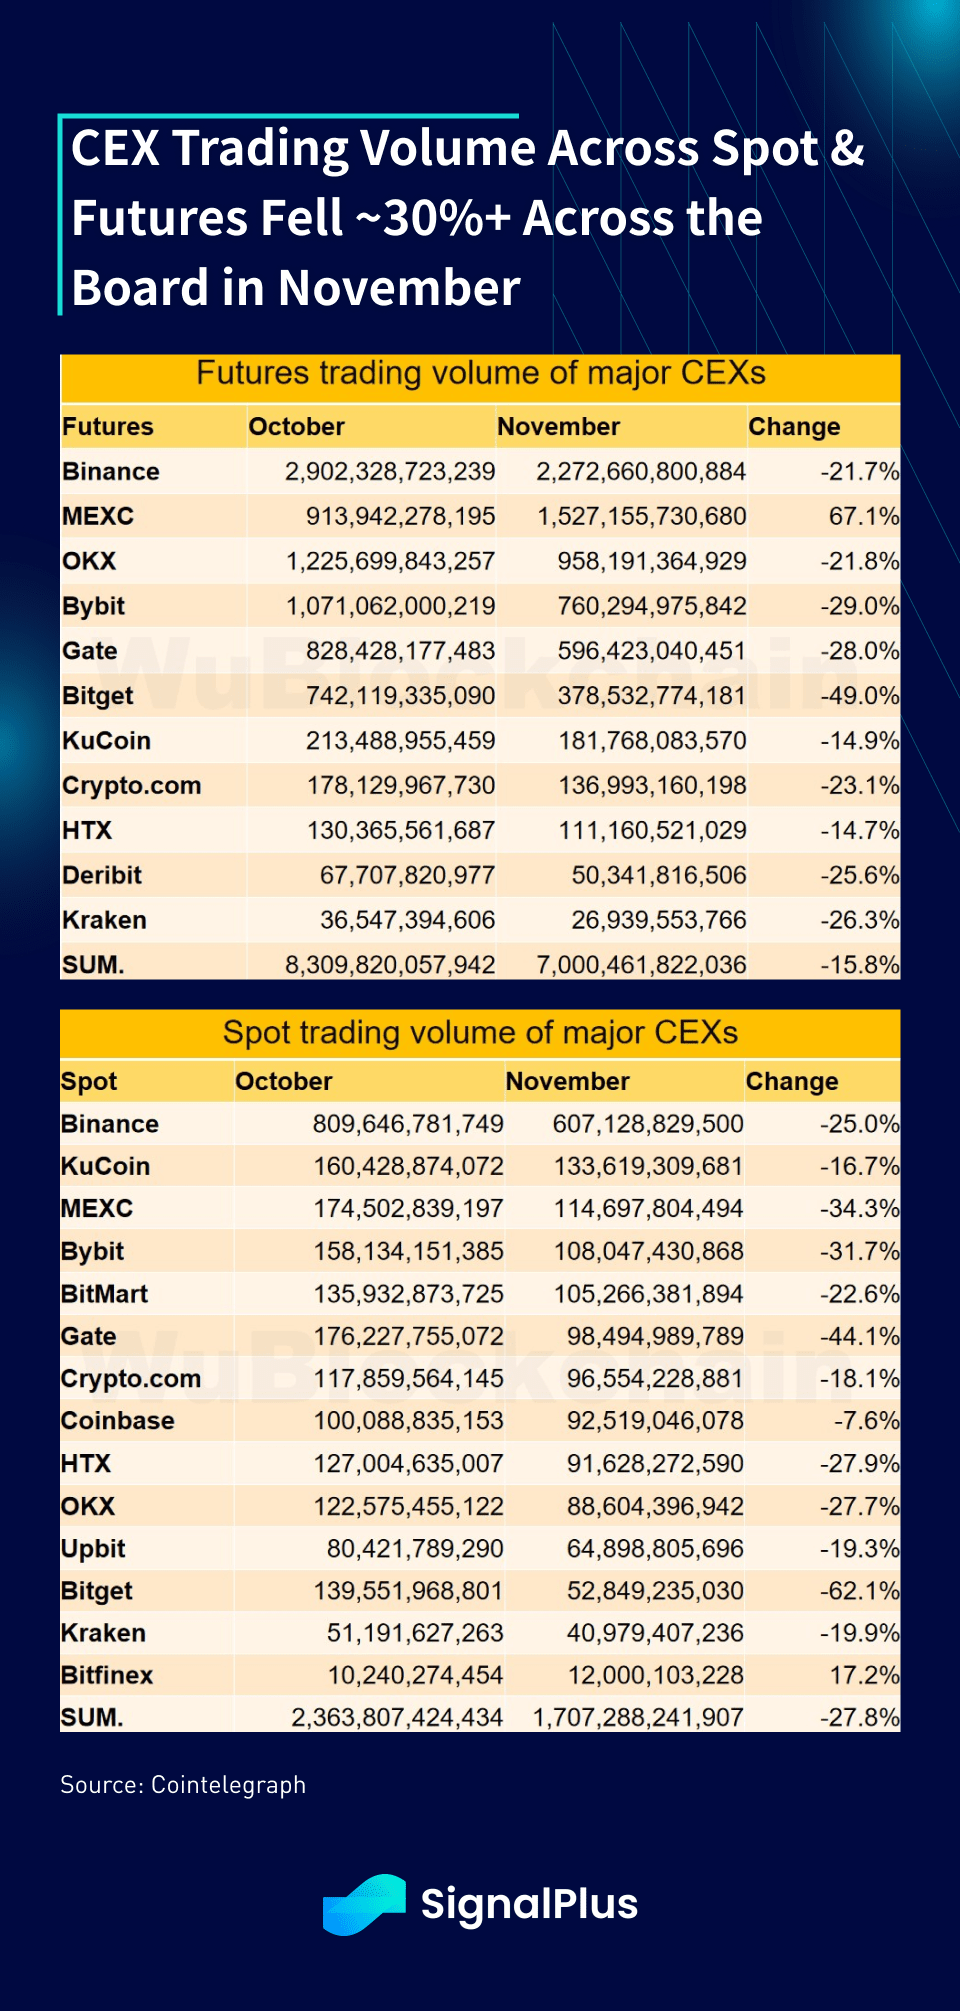
暗号資産は、非常に薄い流動性の状況で金曜日と月曜日に価格が急落し、最近の弱さが続いています。大型マーケットメイカーが在庫を売却するといううわさも、事態を良くすることにはつながりませんでした。10/10の継続に伴う余波が、いまになって醜い形で現れているのです。ここ数週間で流動性と取引高が明確に減少しており、特にOTC市場では、BTC/ETHはヘッジの代理としてますます使われる可能性があります。なぜなら、それらが機関投資家規模の流動性をある程度備えた主要トークンだからです。
世界の市場がまもなくホリデーモードに入ろうとしている中で、暗号資産は年末に向けて24時間365日の性質が不利に働く可能性があります。特に、リスクオフやデレバレッジの動きがさらに進むと、値動きは増幅されやすいでしょう。ETFへの資金流入は、数週間にわたる流出の後、先週わずかに反発しました。12月のMTDは+0.2Bで、先月は-3.5Bでした。
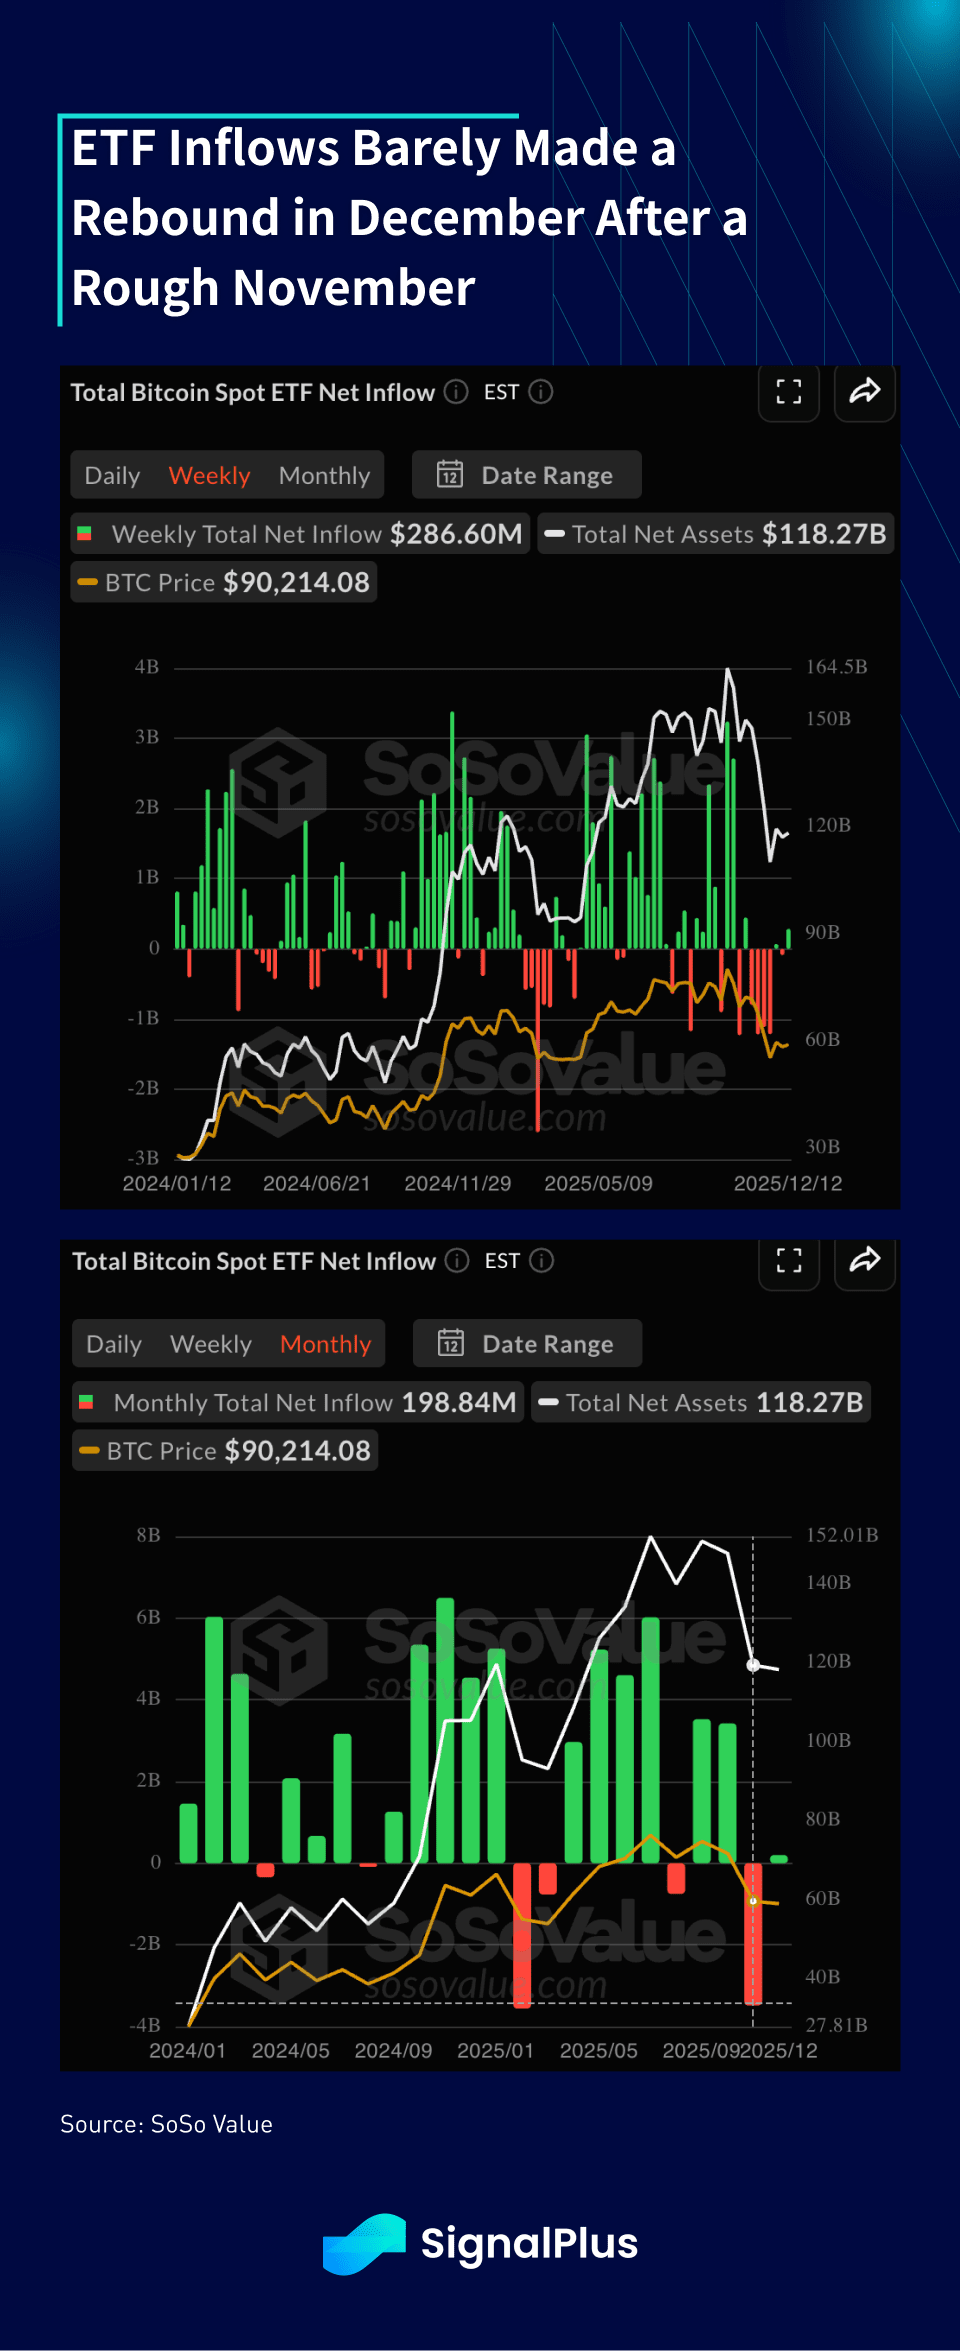
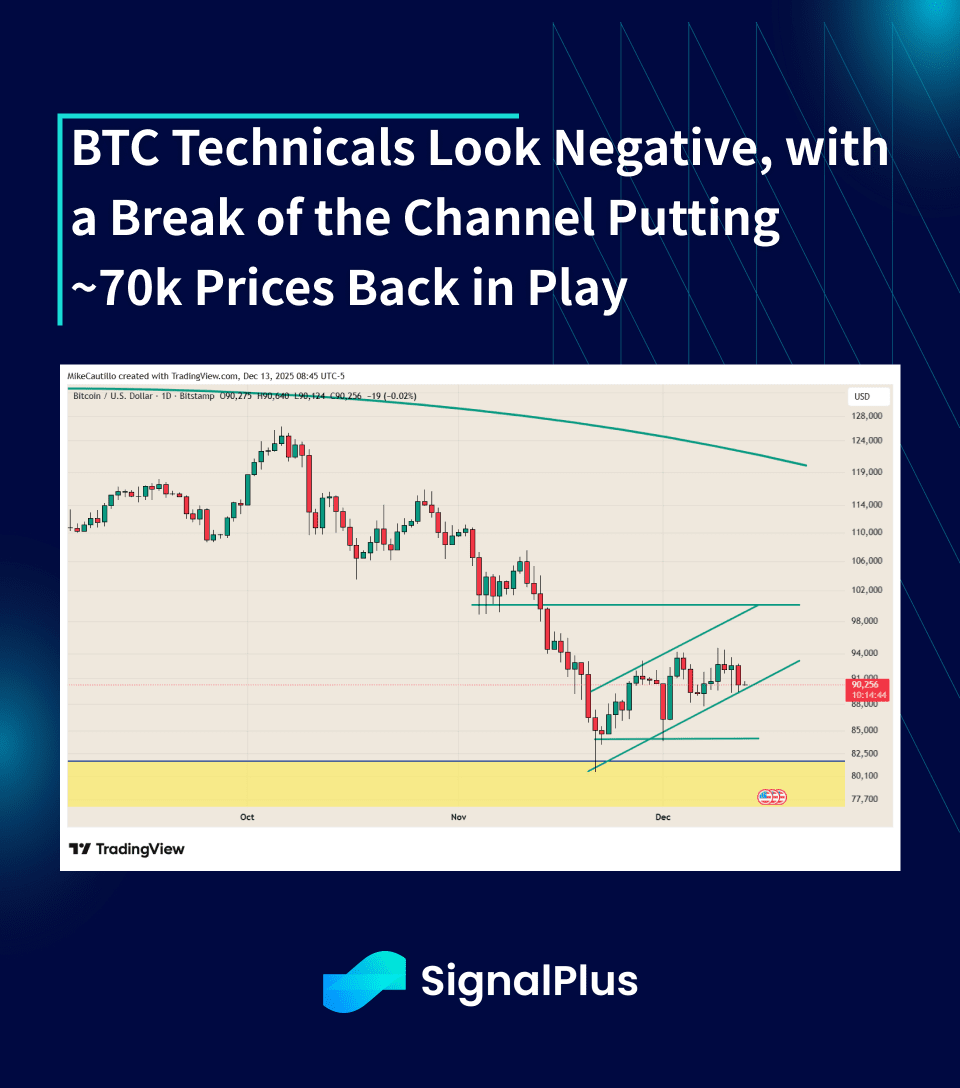
技術的に言えば、値動きは依然として不吉な雰囲気です。現在のチャネルをブレイクすると、約70kの水準が再び視野に入る可能性があります。見通しは引き続き弱気であり、今週のCPI/NFPに向けては特に極度の警戒が必要だと考えます。とりわけ、祝日前で流動性が薄い取引環境の中ではなおさらです。
良い取引を!幸運を!