世界の保険市場は、毎年約7兆ドルの保険料を取り扱っています。このような規模の業界なら、最先端のテクノロジーで運営されているはずだと思うかもしれませんが、現実ははるかに複雑です。裏側では、再保険市場――つまり保険会社そのものを保険する企業――は、主にスプレッドシート、遅い四半期レポート、そして終わりのないメールのやり取りによって成り立っています。
こうした時代遅れの仕組みが、重大な問題を生んでいます。すなわち、資本が本来カバーされるべきリスクに届かない「1.8兆ドル規模の保護ギャップ」です。
Reに入ってみましょう。単なる投機的な別のトークンを立ち上げるのではなく、彼らはまったく新しいインフラ層を構築しています。つまり、7000億ドル規模の民間再保険市場を直接、分散型金融(DeFi)につなぐものです。では、それはスマートコントラクトのレベルで実際にどう動くのでしょうか?中身を見てみましょう。
デュアル・トークン・アーキテクチャ & 利回りエンジン
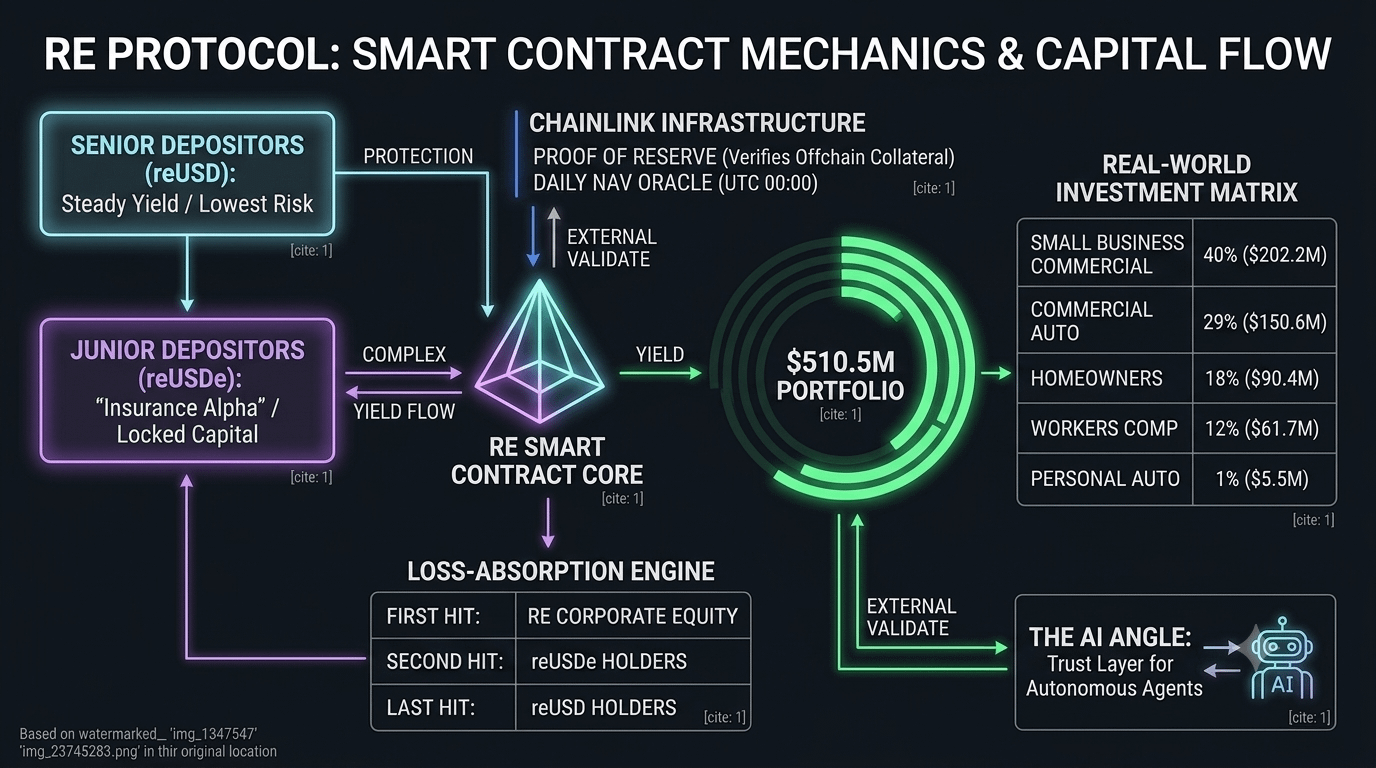
マーケ資料は「実世界の利回り」を語りたがりますが、オンチェーン上での計算は実際どのようになっているのでしょうか?Reは、リスク許容度に応じて預託者を分けるためにデュアル・トークン方式を採用しており、利回り自体もTradFiとDeFiのハイブリッドです。
利回りを生成するための基本式はこれです:実世界に投入された資金は従来のSOFR(Secured Overnight Financing Rate)で運用され、オンチェーンに置かれている資本はEthenaのsUSDeの利回り(デルタニュートラルなベーシストレード)を得ます。
そこから、ユーザーは自分のトークンを選びます。
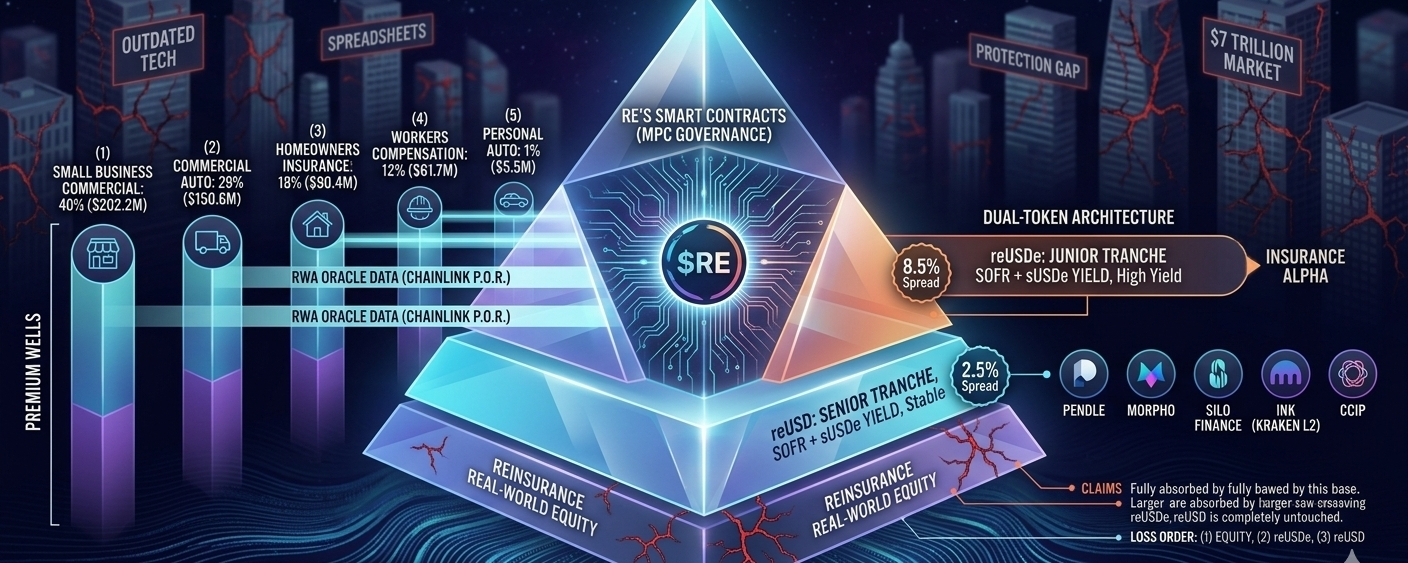
reUSD(シニア・トランシェ):安定した、低ボラティリティな収入を目指して設計されています。基礎利回り(SOFR + sUSDe)に加えて、2.5%(250bps)のスプレッドを得ます。
reUSDe(ジュニア・トランシェ):より大きなリスクを引き受けることに前向きな人向けで、「保険アルファ」に賭けます。基礎利回りに加えて、8.5%(850bps)のスプレッドを得ます。
資本ストラクチャー(Capital Stack)とポートフォリオの内訳
もし請求が大量に押し寄せたら、暗号資産の預託者が全滅するのをどう防ぐのか?Reはスマートコントラクトで損失の優先順位を厳格に強制することで対応します。
もし支払いが発生した場合、まずRe自身の実世界のエクイティが最初の損失を負担します。それが尽きると、次の損失の波はreUSDe(ジュニア)保有者が受け止めます。reUSD(シニア)トークンが損失を被るのは、最初の2つのレイヤーが完全に蒸発した場合だけです。これを裏付けるために、レジリエンス・ファンデーションは最近、1億ドル規模の余剰ノートを、自社の実世界の再保険部門であるCover Re SPCへ移しました。
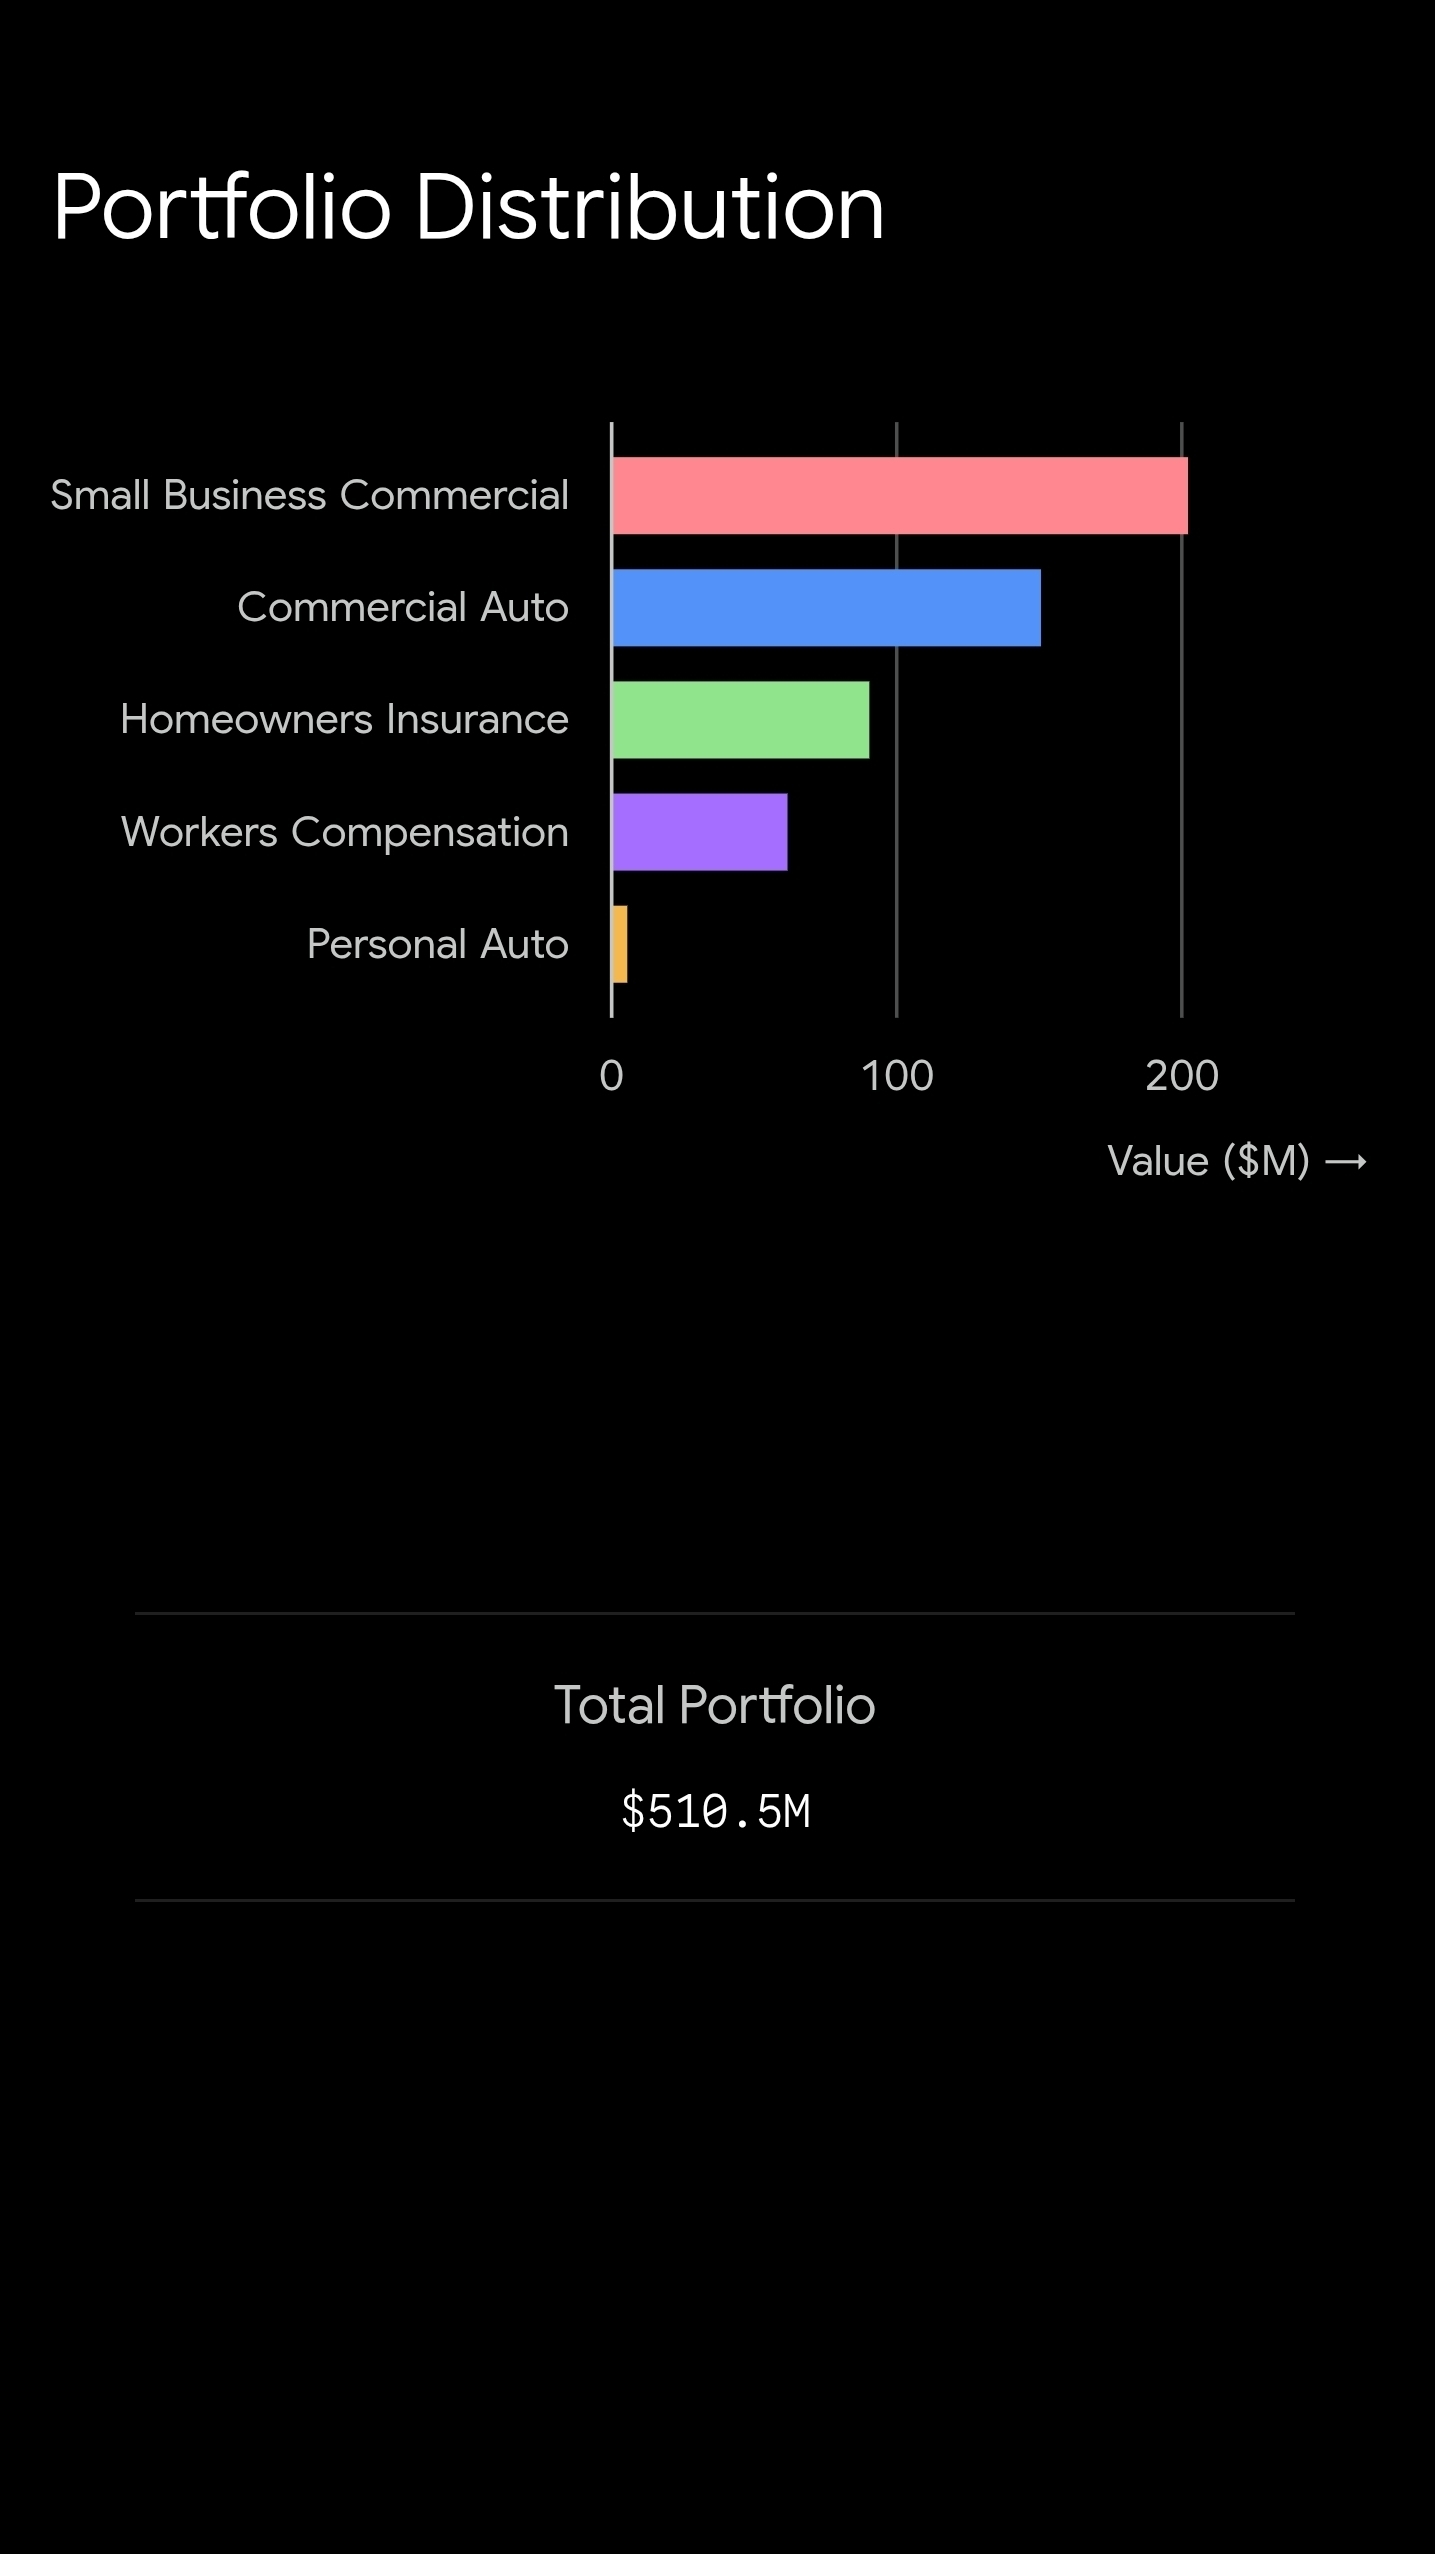
また、彼らがハリケーンや地震の保険を引き受けているところも見つかりません。引き受けポートフォリオは、予測可能で高頻度の市場に厳密に集中しています。48のアクティブなプログラムで評価額は5.105億ドル。リスクが現在どのように分配されているかは、以下の通りです:
中小企業向け(Small Business Commercial):40%(2.022億ドル)
商用自動車(Commercial Auto):29%(1.506億ドル)
住宅保険(Homeowners Insurance):18%(0.904億ドル)
労災補償(Workers Compensation):12%(0.617億ドル)
個人用自動車(Personal Auto):1%(550万ドル)
スマートコントラクトの仕組み & 流動性
実世界資産(RWA)をDeFiへ橋渡しするには、強固な構造的セーフガードが必要です。ReはChainlink Proof of Reserveでオフチェーンの担保を検証し、トークンの純資産価値(NAV)はChainlinkオラクルを使ってUTC 00:00に毎日再計算されます。オラクルの操作を防ぐため、契約には、単一日の過度な価格変動を自動的に拒否する厳格なガードレールが組み込まれています。オフチェーンでは、法定通貨残高はThe Network Firmという独立した会計グループによって毎日監査されます。
流動性の仕組みは、トークンにも大きく依存します:
reUSDにはアトミック(即時)な償還機能があります。オンチェーンの流動性が枯渇した場合、スマートコントラクトは自動的にFirst-In, First-Out(FIFO)キューへ切り替えます。
reUSDeの流動性は厳格に制限されています。償還は四半期ごとの窓の間にのみ行われ、余剰資本に関する正式なアクチュアリー(保険数理)のレビューが必要です。
最後に、重要なプロトコルの管理は単一の管理者キーで握られているわけではありません。分散型のセキュリティを確実にするために、MPC(マルチパーティ計算)によるマルチシグネチャ・ウォレットで運用されています。
組み合わせ可能なDeFi & AIの観点
彼らは最近Chainlink CCIPへアップグレードしたため、reUSDはブロックチェーン間を安全に移動できます。Pendle、Morpho、Silo FinanceのようなDeFiの有力プレイヤーにすでに組み込まれており、さらにInk、KrakenのEthereum Layer 2との最近の統合もあります。
しかしReの最近のエコシステム更新には、見落とせない“隠れた宝石”があります。彼らは、AIエージェントのための「信頼レイヤー」としてプロトコルを機能させようと位置付けています。自律型AIが自動的に資本配分を行い、実経済で取引を始めると、これらのエージェントは従来のブローカーに保険を買いに行くことができません。必要になるのは、プログラマブルでオンチェーンなリスク管理——まさにReが構築しているインフラです。
次に何が起きる?
勢いは急速に増しています。総ロック額(TVL)が約6億ドルに迫り、今月初めにはCoinbase Venturesからの新たな戦略的投資も入っています。Reは、これまでの累計で4億900万ドル超の保険料を記録し、さらに2026年1月の更新シーズンに向けて追加で1億3400万ドルを承認したところです。
つい数日前の6月18日、彼らは正式にERC-20のガバナンストークンである$REをローンチしました。プロトコルの分散化を次の段階へ進める合図です。
それは7兆ドルの市場における巨大な変化であり、スマートコントラクトはすでに主導権を握っています。
平易な英語での要約
手短に要点だけ言うなら、重い技術用語なしでReがどう機能するかを以下に示します。
それが実際に行うこと:Reは暗号資産と巨大な実世界の保険市場を結び付けます。取引で利回りを得たり、投機的な暗号トークンを印刷したりするのではなく、ユーザーは実世界の保険料(たとえば自動車(商用)、住宅、小規模事業の保険)から支払われるリターンを得ます。
2つの選択肢:標準ユーザーは、より安全で低ボラティリティの利回りを、即時の出金で受け取れる形でreUSDを保有できます。高リスクユーザーは、はるかに高い利回りを得られるreUSDeを保有できますが、資金は四半期ごとにロックされ、リスクも高くなります。
セーフティネット:暗号資産の預け入れは厳重に保護されています。現実世界で不利な保険請求が起きた場合、Reの企業資金と高リスク・プール(reUSDe)がまず損失を負担します。一般的なreUSD預託者は、最初の2つの防御レイヤーが完全に消し飛ぶような、大規模で前例のない大惨事が起きた場合にのみお金を失うことになります。
重要な理由:これは、7兆ドル規模の伝統的金融の“橋渡し”であり、リアルタイムのブロックチェーン追跡(Chainlink)と、Coinbase Venturesのような巨大投資家からの機関資金によって支えられています。
少しでも協力していただけるなら、スポット取引に私たちのアイコンを使うか、少額のチップを残してください。とても助かります。
😊