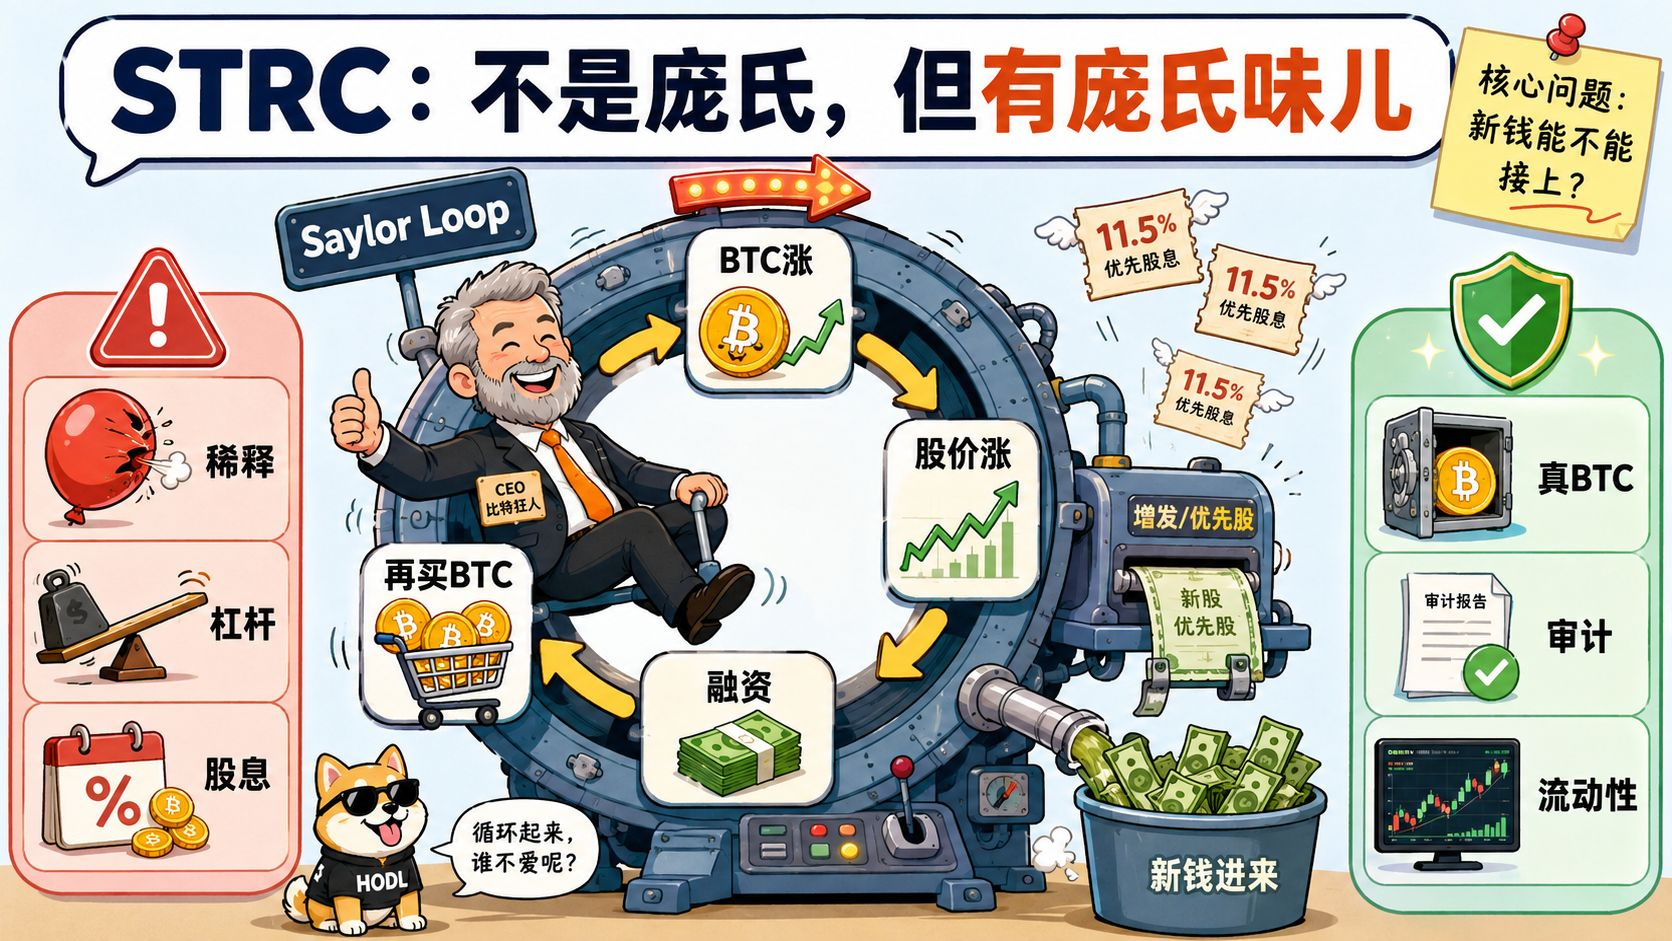
最近「マイクロストラテジー」が爆発するのではないかという話が飛び交っているが、$STRC は果たして「ポンジスキーム」なのだろうか?今日はおじさんがみんなに解説するよ——
先に結論を言うと:それはクラシックなポンジではないが、見た目は似ている。
1️⃣ それは何をしているのか?
コア資産は大量のBTCで、ソフトウェア事業はあってもなくてもいい。
利益のロジックはシンプルで直截的:BTCの価格上昇→株価の上昇→新株/優先株の発行→再びBTCを購入→ループを継続(Saylor Loop)。優先株の配当は年率約11.5%、新しい資金調達で支払っている、ソフトウェアの利益ではない。
資本構造(2026.5):
• 転換社債:~$67億
• 優先株:~$155億名目
• 現金準備:~$8.7-9億(数ヶ月の配当をカバーできる)
• Bitcoin Per Share:~220,900 sats(さらに希薄化される可能性あり)
「絶対にコインを売らない」と言っているが、実際には小規模に売ったことがある、優先株はすでに面値を下回っている。
2️⃣ 共通点と違い
ポンジに似ている点
• 成長は全て新しい資金が入ることに依存している、資金が止まればループが断たれる
• 持続的な新株発行で既存株主が希薄化される
• ソフトウェアの利益では配当のほんの一部しか支払えない
• 高レバレッジ+固定支払い、BTCの下落+資金調達の難しさ=悪循環
似ていない点
• 実際のBTCを保有しており、オンチェーンで透明性が高い+SECの監査がある
• 元本保証はなく、自負盈亏
• 合法的に上場している企業で、流動性も良好
• BTCの価格上昇が確かに債務をカバーできる
3️⃣ 最終結論
法的な意味でのポンジスキームではない。しかし本質的には高レバレッジのBTC代理ツールであり、その価値は完全に次の要素に依存している:BTCの継続的な上昇、市場がプレミアムを支払って購入する意欲、新しい資金を低コストで調達できるかどうか。
どれか一つでも無効になると、配当が圧迫され、債務が爆発し、さらなる希薄化の悪循環に陥る。
一般の人が直接BTCやETFを買う方がずっと安全だ。
📌 我々「韭菜」としては、次の3つの指標に注目する必要がある:
• Bitcoin Per Share(希薄化されないように注意)
• mNAV倍率(プレミアムかディスカウントか)
• 現金準備+配当カバレッジ(お金がどれだけ持つか)
もしある日、資金調達の手法が効果を失い始めたら、$STRC のメリーゴーラウンドは止まるリスクがある。優先株の保有者が最初に慌て、株価が崩れ、その時には「ポンジかどうか」の学術的な問題ではなくなるだろう。
だから、マイクロストラテジーは詐欺ではないが、裸で走っている高レバレッジのギャンブルだ。あなたがBTCが長期的に上昇することを賭けているのと、BTCが長期的に上昇することに3倍のレバレッジをかけた会社に賭けるのは、まったく別の話だ。
先に結論を言うと:それはクラシックなポンジではないが、見た目は似ている。
1️⃣ それは何をしているのか?
コア資産は大量のBTCで、ソフトウェア事業はあってもなくてもいい。
利益のロジックはシンプルで直截的:BTCの価格上昇→株価の上昇→新株/優先株の発行→再びBTCを購入→ループを継続(Saylor Loop)。優先株の配当は年率約11.5%、新しい資金調達で支払っている、ソフトウェアの利益ではない。
資本構造(2026.5):
• 転換社債:~$67億
• 優先株:~$155億名目
• 現金準備:~$8.7-9億(数ヶ月の配当をカバーできる)
• Bitcoin Per Share:~220,900 sats(さらに希薄化される可能性あり)
「絶対にコインを売らない」と言っているが、実際には小規模に売ったことがある、優先株はすでに面値を下回っている。
2️⃣ 共通点と違い
ポンジに似ている点
• 成長は全て新しい資金が入ることに依存している、資金が止まればループが断たれる
• 持続的な新株発行で既存株主が希薄化される
• ソフトウェアの利益では配当のほんの一部しか支払えない
• 高レバレッジ+固定支払い、BTCの下落+資金調達の難しさ=悪循環
似ていない点
• 実際のBTCを保有しており、オンチェーンで透明性が高い+SECの監査がある
• 元本保証はなく、自負盈亏
• 合法的に上場している企業で、流動性も良好
• BTCの価格上昇が確かに債務をカバーできる
3️⃣ 最終結論
法的な意味でのポンジスキームではない。しかし本質的には高レバレッジのBTC代理ツールであり、その価値は完全に次の要素に依存している:BTCの継続的な上昇、市場がプレミアムを支払って購入する意欲、新しい資金を低コストで調達できるかどうか。
どれか一つでも無効になると、配当が圧迫され、債務が爆発し、さらなる希薄化の悪循環に陥る。
一般の人が直接BTCやETFを買う方がずっと安全だ。
📌 我々「韭菜」としては、次の3つの指標に注目する必要がある:
• Bitcoin Per Share(希薄化されないように注意)
• mNAV倍率(プレミアムかディスカウントか)
• 現金準備+配当カバレッジ(お金がどれだけ持つか)
もしある日、資金調達の手法が効果を失い始めたら、$STRC のメリーゴーラウンドは止まるリスクがある。優先株の保有者が最初に慌て、株価が崩れ、その時には「ポンジかどうか」の学術的な問題ではなくなるだろう。
だから、マイクロストラテジーは詐欺ではないが、裸で走っている高レバレッジのギャンブルだ。あなたがBTCが長期的に上昇することを賭けているのと、BTCが長期的に上昇することに3倍のレバレッジをかけた会社に賭けるのは、まったく別の話だ。