


出典:話李話外
前回の記事(6月16日)では、現在の市場の短期的な動向に影響を与える4つの要因について触れました。その中で、アメリカ連邦準備制度(FRB)の政策期待について言及し、もし6月17日(米東部時間)に新任のFRB議長ケビン・ウォッシュがもう少し穏やかな感情価値を提供できれば、DXYの潜在的な下落とともに市場が引き続き反応する可能性があると言いました。
では、今朝方(北京時間の6月18日未明)に終了したFOMC会議は市場にどのような影響を与えたのでしょうか?
FOMCの会議結果の影響から見ると、金利が3.5%-3.75%のまま維持されるのは市場の期待通りだが、新任のFRB議長の発言はいくつかの推測と市場の変動を引き起こしている。Warshは温和な感情価値をほとんど提供せず、むしろよりタカ派の信号を出したようだ。
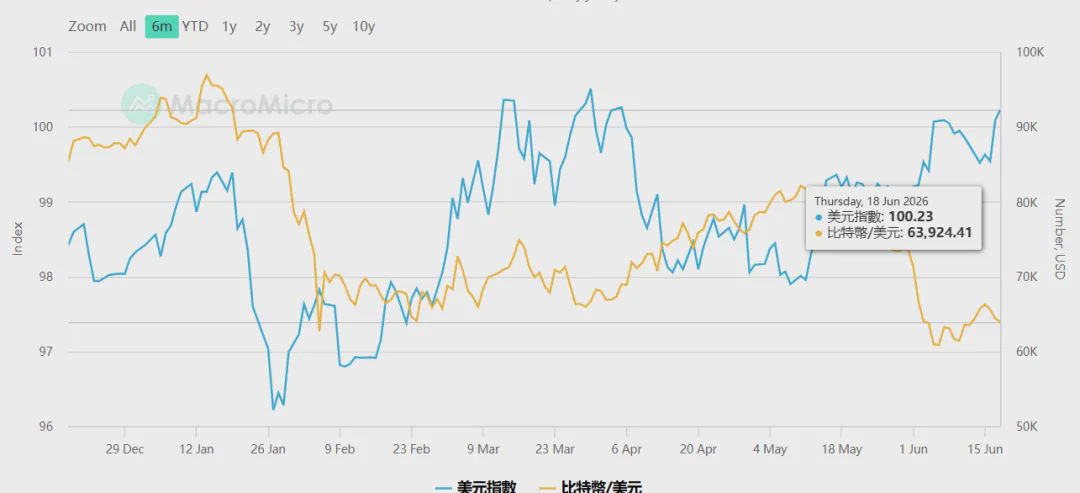
この前、すでに利上げの期待があった市場だが、米イ戦争の状況が和らぎ、油価が戻ることで、利上げの期待が再び少し緩んできた。今、FRBが年末までに利上げするという期待が再び高まっている。会議決定が発表された後、米株市場、暗号市場ともに急落し、短期の変動はかなり顕著である。その間にDXY(ドル指数)は再び100を超えた。以下の図の通り。
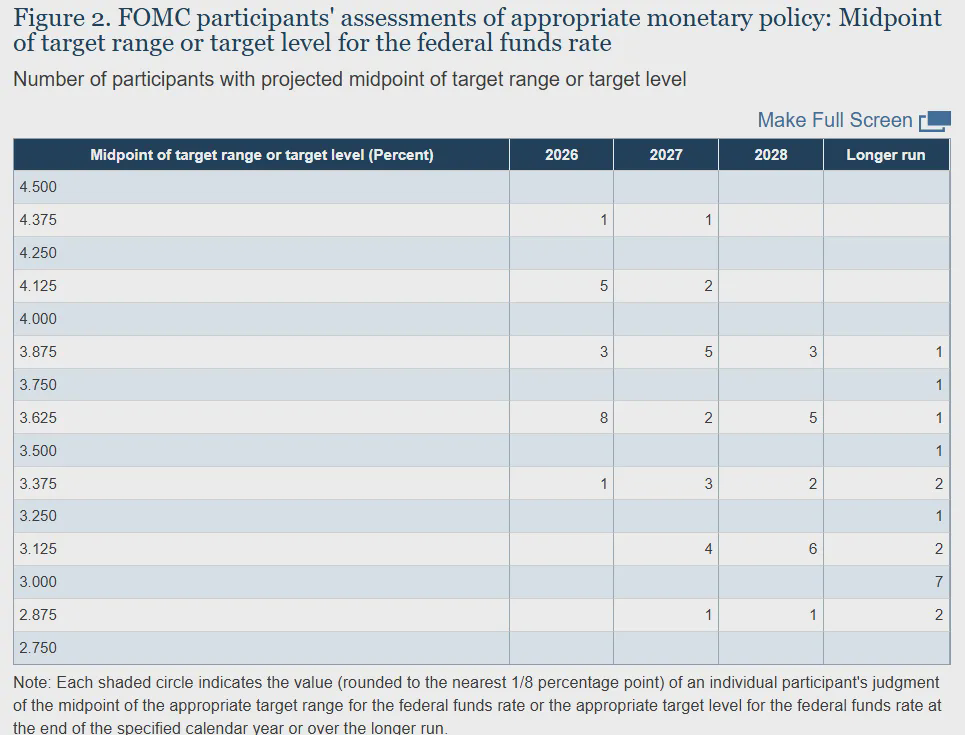
最新のドットプロット予測によると、19人の官僚のうち18人(Warsh本人を除く)が2026年末の金利レベルの予測を提出しており、9人は今年に少なくとも25ベーシスポイントの利上げを予測している(そのうち6人は少なくとも2回の利上げを予測)、8人は金利が変わらないと予測し、1人は25ベーシスポイントの利下げを予測している。以下の図の通り、これはすでに比較的タカ派の予測である。
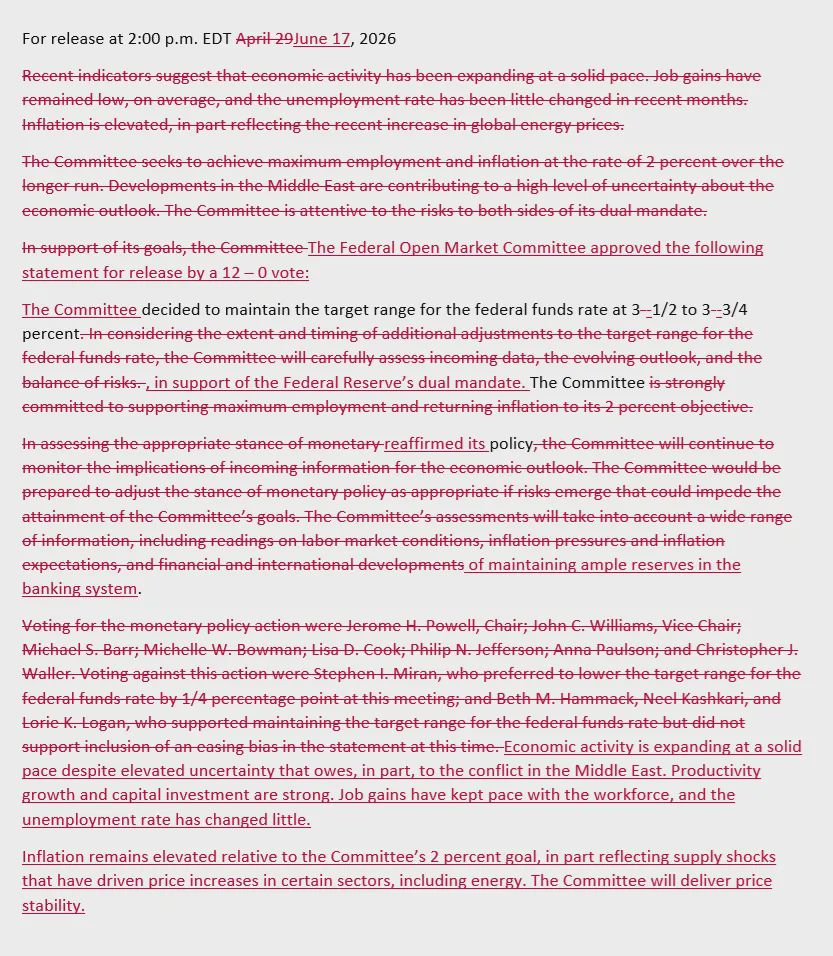
今回のFOMO会議の声明には明らかな変化があり、内容が約3分の2削減された。前回の声明(4月)と比較すれば、前回の声明は341語(英単語)だったのに対し、今回の声明は130語しかない。以下の図の通り。この変化は、一部の経済アナリストによれば、新任のWarshがテーブルをひっくり返し、FRB政策の声明を急進的に短縮したことを意味している。今回のFOMO会議のコミュニケーションフレームワークは明らかに変化しており、今後の市場の金利パスに対する期待は再調整が必要かもしれない。
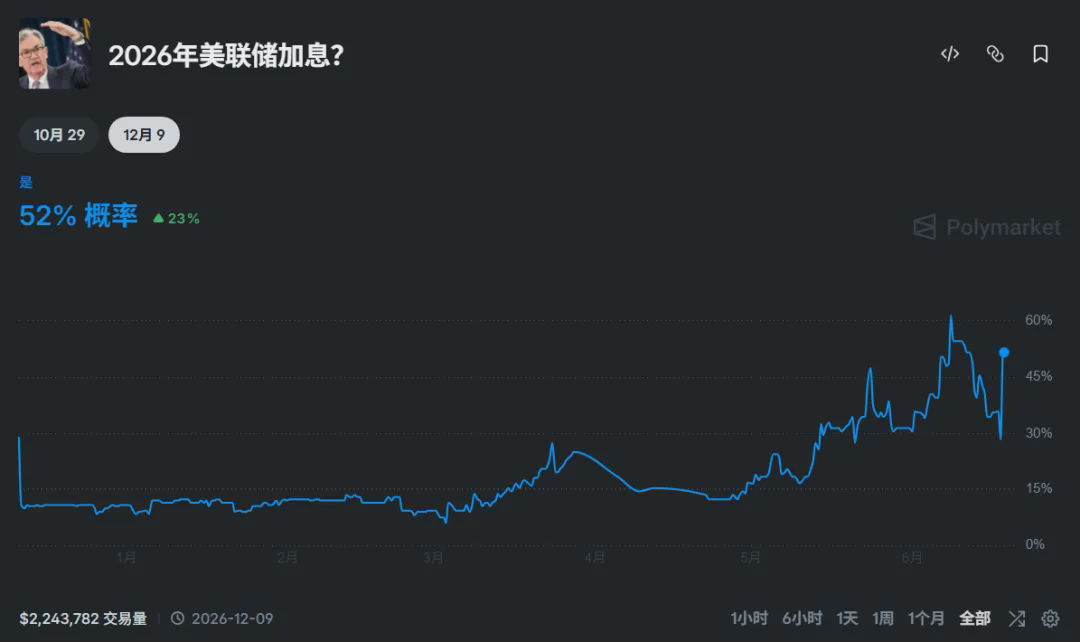
さらに、Polymarketの最新の賭けによると、今年末までにFRBが利上げする確率の賭けは28%から52%に再び急上昇している。以下の図の通り。
もちろん、6月のFOMO会議は終了し、Warshも自らの初舞台を終えたが、現在いくつかの不確実な問題が存在するようだ。例えば:
1)トランプの意向は常にFRBの利下げを望んでいるようだが、Warshがこれほどタカ派の態度を示すと、トランプは不満を持つのではないか?
2)WarshがFRBの新議長候補に指名されたとき、全体的な発言は比較的ハト派だった(少なくとも当時は多くの人がWarshがパウエルよりもハト派だと思っていた)が、先月正式にFRB議長に就任して以来、彼の態度は大きく変わったようだ。なぜ彼の態度がこれほど変わったのか?
おそらく、トランプも前に待っていたのでしょう。6月19日には米イ両国が正式に会って覚書に署名する予定であり、数日前(6月15日)にはオンラインで署名した電子版に過ぎなかった。つまり、6月15日に米イがオンラインで署名し、FOMO会議が終わった後の6月19日に対面で話し合うというのは、非常に面白い状況に見える。
一つには、もしFOMOの前に停戦協定が正式に署名されれば、市場にとっては石油価格が必ず下がり、対応するインフレ圧力も下がることを意味する。そうなれば市場はFRBが利下げすべきだと考え、よりハト派だと見なすだろう。そうなるとWarshは難しくなるかもしれない。
二つには、もし18日の会議後にWarshが非常にタカ派の信号を示した場合、米株は大幅に下落する可能性が高い。このとき、トランプが19日の停戦協定を正式に署名すれば、市場の感情を和らげることができる。逆に、18日の会議がハト派の信号を示した場合、トランプがいつでも手のひらを返す性格を考えると、19日の停戦協定は先延ばしになるかもしれない。
そうであれば、Warshにとってもトランプにとっても、この時間の選択は皆に余地があるようだ。あなたのFRBは利下げするかどうかをデータを見て決めるのではないのか?それなら、トランプが良さそうなデータを作り出すのだ。だから見てみろ、アメリカの未来と米株の未来は、最終的に偉大なるトランプが救う必要があるのではないか?
また、6月19日はアメリカのJuneteenth(6月祭、アメリカの法定休日で、アメリカの奴隷制度廃止を記念する日)であり、この日は米株市場は休場だ。さらにJuneteenthの後の2日は土曜日と日曜日であり、これにより来週の市場は今後数日のさまざまな可能性を消化するための時間がより多く与えられる。これにより、この数日間の市場の短期的な変動も一層強まるだろう。
戦争は一体何の変化をもたらしたのか?
もしかしたら、見えない影響もあれば、見える影響もある。たとえば、米イ戦争が勃発する前(2月28日)、ナスダック指数は24,960ポイント、ビットコインは64,000ドルだったが、今(6月18日)戦争が終わりそうで、ナスダック指数は29,670ポイント、ビットコインは64,000ドルのままだ。
現在、金利は引き続き高水準にあり、今年の利上げの可能性も高まっている。アメリカ政府の債務も膨れ上がっており(2026年6月時点でアメリカの債務総額は39.2兆ドルを突破)、これらはすべてリスクに満ちている。しかし、米株とAIは依然として狂ったように動いている。すでに上場しているSpaceX(6月18日現在で時価総額は2.5兆ドルを超えている)、OpenAIやAnthropicなどの大手も上場の列に並んでおり、バブルはますます大きくなっているが、このバブルがいつ破裂するのかは見えない。もしかしたら、テクノロジー株のストーリーと利益の成長が評価を上回る限り、米株はさらに新高値を更新するかもしれない。
今、最大のマクロリスクは、FRBが今年1、2回利上げするかどうかの問題だけではなく、私たちが先に述べたAIのストーリーがどのくらい続くのかという問題だ。もし今後、NVIDIA、マイクロソフト、グーグルなどの大手企業の決算に悪い兆候が見られ、新たに上場または上場予定の大企業SpaceX、OpenAI、Anthropicなどの成長が大幅に期待を下回る場合、米株の現在の高評価は潜在的なリスクを抱える可能性がある。現在、FRBの利上げリスクはほぼ解消され、市場にある程度事前に消化されている。今後、もし来月(7月は米株テクノロジー決算シーズンで、通常は7月中旬から8月中旬に集中)に米株テクノロジー決算シーズンが目標期待に達しなければ、今年第三四半期の市場全体の変動はさらに大きく、さらなる不確実性に満ちるだろう。
また、AIの決算報告に加えて、今年下半期にはアメリカの中間選挙という政治的要素も注目すべきで、これが第三四半期の可能性のある変動を一層加速させるだろう。結局のところ、すべてが期待通りに進むのであれば、音楽を奏で続けて踊り続ければいいが、そうでなければ状況を見て行動を変える必要がある。
もちろん、ある角度から見ると、私はこの不確実性が好きだ。なぜなら、既存の市場シナリオに問題が発生すれば、それは私たちが長期的なポジションを取るための新たな機会の局面になるからだ。前提として、我々は相応の準備をする必要がある。ポジションとメンタルの準備を含めて。繁栄の時にはバブルを見、興奮の時には危機を考え、皆が恐慌に陥る時には、自分が耐えられるリスクのポジションを持って勇敢にチャンスを掴むべきだ。この市場で最終的な勝者は少数しかいない。
今日は(20260618)この辺で。すべての出力内容は個人的な視点と分析であり、思考の記録と交流のためのものであり、いかなる投資アドバイスを構成するものではありません。