

過去2年間、RWAプロジェクトは多く登場しましたが、実際に大規模に行い、機関のバランスシートに「正面から受け入れられる」ものは実際には少数です。制約は往々にして技術的なレベルにあるのではなく、保管、決済の最終性、法的追跡可能性といった最もコストがかかり、また最も曖昧な制度的要素にあります。
新加坡金融管理局(MAS)が最近発表したRWAガイドラインフレームワークは、この「制度的ブラックボックス」を取り外し、予測不可能な法的リスクを予算化可能で管理可能なコンプライアンスコストに書き換えようとしています。
このフレームワークに基づいて、政策背景と規制の道筋、そしていくつかの核心文書がどのように具体的に実行され、発行者、保管機関、および機関投資家などの異なる参加者にとって何を意味するのか、さらにはグローバルな規制と資本ルールの制約の下で、この道筋の天井がどこにあるのかをさらに議論します。
一. 政策背景と規制の道筋
1.1 グローバルRWA市場:急速に発展し、不確実性が高まっている
グローバル金融市場は「現実世界の資産トークン化」(RWA)によって変化を遂げています。研究機関は、機関の関心が高まるにつれ、トークン化市場の規模が2030年までに10兆ドル規模に達する見込みであり、固定収入や不動産などの従来の資産クラスが大規模採用を先導すると予測しています。一部の主要な資産管理会社やグローバルバンクは、トークン化国債、マネーマーケットファンドなどの方向性でサンプルプロジェクトを提供しており、市場の認識も初期の技術実験から「規制フレームワーク内で拡大し深める方法」への段階に移行しています。
しかし、RWAが本当に「大規模な機関の採用」に入るために最も難しい障害は技術ではなく、世界的な規制環境の断片化とそれに伴う制度的不確実性です。異なる司法管轄区では、トークンの法的地位が大きく異なり、一部はそれを証券と見なし、一部は商品と見なし、他はそれを全く新しい資産クラスとして扱っています。この分類の違いは、RWAプロジェクトが国を越えてコピーしにくく、流動性プールを拡大しにくくなる直接的な原因となっています。
具体的には、どの資産がトークン化可能で、どの投資家が参加できるか、二次市場が開放されるかどうかといった問題は、多くの場所で明確な回答がなく、法的意見のコストが自然と高くなり、多くのプロジェクトは「試点」と「小規模の内部テスト」の状態に留まることが多いです。
いくつかの主要金融センターでは、規制の道筋にはそれぞれ重点がありますが、RWAの所有権のマッピング、保管および決済の最終性といった重要な問題に関しては、一般的に明確さが不足しています。アメリカは統一された連邦デジタル資産立法が不足しており、代わりにトークン化プロジェクトを既存の証券法フレームワークに「戻す」形で処理しています。トークン化国債などの個別の方向性を除いて、多くのRWAユースケースは高い法的な不確実性のプレミアムに直面しています。EUの(暗号資産市場規制)(MiCA)はサービス提供者に統一されたフレームワークを提供していますが、RWAの証券化に関する長期的な制度的配慮は、依然として試行と移行の状態にあります。
この制度的曖昧さは、極端な状況下で特に目立つ。例えば、スマートコントラクトが攻撃されたり、プロジェクト主体が破産した場合、司法体系がチェーン上のトークンとチェーン下の資産との権利関係をどのように認定するか、多くの司法区では明確な答えを示していない。大規模機関にとって、この「底線がはっきりしない」法的リスクは、しばしばチェーン上の技術リスクよりも高価である。したがって、RWAの経済的潜在能力を真に解放するためには、最初に何か新しい構造を再発明するのではなく、制度的不確実性をできるだけ管理可能なレベルに押し下げることが重要である。
1.2 UbinからGuardianへ:新加坡の一貫したアプローチ
新加坡金融管理局(MAS)のデジタル資産に対する規制戦略は、常に慎重で実務的で、「真剣な試み」を行う方針です。MASが繰り返し強調する原則は「同じ活動、同じリスク、同じ規制」(Same Activity, Same Risk, Same Regulation):チェーンを使用したからといって底線を下げることはなく、新技術であるからといって一律に禁止することもなく、すべての金融活動が反マネーロンダリング、市場の誠実性、投資家保護、金融の安定性という側面で基準を満たすことを求める。
具体的な実施方法において、MASは「まず実験、次に固化」を好む傾向があります:まず規制サンドボックスと大規模な協力プロジェクトを通じて、金融機関が制御可能な環境で新しいモデルを試し、リスクポイントが明確になったら、比較的成熟した部分を正式なガイドラインに書き込むことになります。
この進展はその2つのコアプロジェクトにおいて明確に示されています:
1. Project Ubin (2016-2021):より技術的検証の段階に偏り、DLTを使用して支払い、銀行間の非中央集権的な純額決済、およびトークン化された中央銀行通貨と証券による支払いと決済の同期の実現可能性に重点を置いています。後のPartiorは、この探索の基盤の上に商業化のステップを進めたものです。
2. Project Guardian (2022-):Ubinが「技術的に可行」であることを証明した後、Guardianは「制度がどのように実現されるか」に焦点を移し、機関が採用に必要な制度的取り決めや操作プロトコルにもっと関心を持つようになりました。これは、規制された金融機関を「信頼のアンカー」として参加者を選別し、保管、決済の最終性、コンプライアンス要件といった重要な環境で銀行や資産管理者と協力して実行可能なルールとプロセスを構築しようとするものです。
MAS経営陣の判断は、RWAはすでに「始まった」ものの、まだ「逃避速度」に達していないというものです。より明確な制度的取り決めがなければ、市場はさまざまな閉じたプラットフォームや局所的な試点の中で繰り返しさまようことになります。したがって、RWAガイドラインフレームワークを今発表することは、一方で機関が「ルールを明確に示したい」という要望に応えることであり、他方では市場が小さな限界を持つ小さな庭に分断されるのを防ぐことです。
1.3 このRWAフレームワークが解決しようとしていることと、新加坡の位置付け
MASの今回の指導フレームワークは、いくつかの具体的な問題に直接取り組んでいます:規制の不確実性、オンチェーン/オフチェーンのマッピングの不明瞭さ、保管基準の曖昧さ、および機関レベルの決済リスクの定量化の困難さ。
それが目指しているのは、境界を明確にし、基本的な要件を列挙し、機関が製品とリスク管理プランを設計する際に従うべき基準を示すことです。言い換えれば、このガイドラインフレームワークが答えるべきは、RWAが新加坡で実現できること、そして絶対に触れてはいけない事柄です。
グローバルな規制競争の中で、新加坡は「緩和」と「厳格」の間で意図的に「高い確実性」の中道を選ぼうとしている:増加を狙うために水を放つのではなく、安定で明確で再現可能なルールのセットを使用して、長期的な計画を持つ高いコンプライアンス要求の機関資金を引き付けようとしているのです。過去数年間、資産管理やファミリーオフィスに関する一連の政策が、この「ルールに優しい金融センター」の道を証明してきました。
RWAの文脈に置いて、MASは新加坡を二つの役割に塑造しようとしている:一方では、地域内の機関レベルのRWAの「ルールサンプル」と法律のアンカーである。もう一方では、将来のクロスチェーン、クロスプラットフォームトークン化ビジネスの「インフラ中枢」となる。Project Guardianを基に、Citi、HSBC、J.P. Morganなどの大規模グローバル機関と連携し、実際のビジネスに適用可能で、一定の普遍性を持つルールを磨き上げる。さらにGlobal Layer One (GL1)のようなインフラ提案を追加し、技術と制度を相互運用可能な「基盤部品」として作り、新加坡の取り組みが他の市場で参考にされやすく、移植されやすくなるようにし、結果的に地域のRWA地図で「高標準、再現可能な」中枢の位置を占める。
二. 具体的なルールは何か:核心文書の要点
MASのRWAガイドラインフレームワークは、孤立した新しい規則ではなく、Project Guardianの実践と既存の法的基盤に基づく一連の文書の組み合わせであり、機関レベルのRWAの発行、保管、取引に提供する比較的完全なルール環境です。
2.1 トークン化固定収入フレームワーク(GFIF)解析
(Guardian固定収入フレームワーク)はProject Guardianが固定収入分野で達成した重要な成果であり、その目的は非常に明確です:トークン化された固定収入証券に対して操作可能な業界標準を設定し、運営リスクを低下させ、機関が本当に大規模な管理を行えるようにすることです。
GFIFは3つのことを重点的に解決します:
1、保管と法的管理:デジタル資産の保管者は、私鍵を安全に保管するだけでなく、法的に「資産に対する管理権があることを明確に述べる」必要がある。これは、従来の法律の裏付けが必要なトークン化債券に特に重要であり、資産が本当に隔離されているか、清算時にスムーズに実行できるかに関わる。GFIFも現実的に判断し、短期的にはウォレットと私鍵に基づく新しい保管方式が、アカウントシステムに基づく従来の保管モデルを完全に置き換えることは難しいとされている。
2、ガバナンスと運営:DLTネットワークの設定、運営方法、および主要な仲介機関の役割を明確に記述し、既存の債務証券基準をトークン化資産にできるだけ拡張し、新たに「チェーン上のルール体系」を再構築しないようにすることを要求する。
3、清算:スマートコントラクトを通じて資産と支払いの自動移転を促進し、より即時のDVP決済を支持する。これには、トークン化銀行負債または即時清算を実現できる支払いツールが欠かせません。
GFIFの策定過程で、MASは国際資本市場協会などの機関と緊密に協力しており、これは新加坡のルールと世界の主流資本市場の実務との間に「脱線」がないようにするためでもあります。
2.2 トークン化ファンド運営ガイドラインの核心要点
トークン化ファンド(Tokenised Funds)に対して、MASの運営ガイドラインは、資産管理者がチェーン上のリスクを真に理解し管理しなければならないことを再強調しています。すべてを「技術部門の問題」として扱ってはなりません。
1). AML/CFTデューデリジェンス義務:資産管理者はAML/CFTの要求を厳格に遵守し、特にステーブルコインを決済または投資メディアとして使用する際には、十分かつ文書化されたデューデリジェンスを行う必要があります。これには、準備金、ガバナンス構造、リスク開示などが含まれます。
2). ウォレットホワイトリストとコンプライアンス管理:取引相手の信頼性を保証するために、ガイドラインでは厳格なウォレットホワイトリスト制度の実施を要求しています。サービスプロバイダーは、単に「どんなアドレスでも入れる」のではなく、ネットワーク参加者を選別し、検証するための一整套の手続きを持っている必要があります。
3). 情報開示:トークン化された資本市場製品の償還、燃焼メカニズム、ネットワーク中介機関の役割と責任については、投資資料において明確に述べ、投資家に資金がチェーン上で実際に何を経験したかを知らせる必要があります。
2.3 (デジタルトークン発行ガイドライン)とDTSPの法律的定義
MASのRWAに関する法的基盤は(デジタルトークン発行ガイドライン)であり、このガイドラインは技術的中立性を強調しています:規制は活動そのものを重視しており、チェーンを使用しているかどうか、どのチェーンを使用しているかを重視していません。トークンが(証券および先物法)に基づく資本市場製品を実質的に表す場合、発行と取引は証券および先物法および(金融アドバイザー法)体系に戻って処理される必要があります。
注:DTSP(Digital Token Service Provider、デジタルトークンサービスプロバイダー)は、デジタルトークンの発行、取引、保管などの関連業務を提供するライセンスを取得した主体を指します。
デジタルトークンサービスプロバイダーに関して、MASは相対的に厳格なライセンス戦略を採用しており、特に主に海外の高リスク顧客を対象としたビジネスモデルに対しては、より慎重に場合によっては直接ライセンスを発行しないことも選択します。市場参加者が少なくても、高い標準のコンプライアンスを維持できるサービスプロバイダーが体系に入ることを保証することが重要であり、これには機関エコシステム全体の質が考慮されています。
2.4 Project Guardianインフラと商業化の試行
最新の試点の中で、Project Guardianはすでにトークン化されたMAS債の発行を試み、またJ.P. Morganなどの機関と協力してトークン化された銀行負債で外貨決済を行っています。これらの探索は、「常にオンライン」の金融インフラを指し示しています。
MASが推進するGlobal Layer One (GL1)提案は、複数の関係者が接続できる基盤となるデジタル層を構築し、今後の商業ネットワークの展開の準備を整えようとしています。この基盤の上に構築されたGuardianビジネスネットワークは、試点成果を商業化し、クロスプラットフォームの相互運用性を推進するための一歩であり、市場が少数の閉じたプラットフォームに独占されるリスクをヘッジするためのものでもあります。
三. RWAを真に推進するのは予測可能なルールである
前述の通り、政策背景、規制の道筋、そしていくつかの核心文書がそれぞれ何を管理しているかを説明してきた。この流れに沿って、次に重要な問題は:このルールが実質的に何を変えたか、そして元々曖昧だった規制の態度を、機関が計算でき、実行可能な行動の境界にどのように収束させるのかということである。
3.1 規制は緩和されていない、変わったのは「予測可能な境界」
MASのフレームワークは金融機関に対する慎重な規制要求を緩和したわけではなく、むしろより明確で実行可能なガイダンスを提供することで、制度的な曖昧さを大幅に圧縮した。
厳格さは依然として詳細に現れている:保管者は法律上、自らがデジタル資産に「占有と管理権」を持つことを証明しなければならず、ファンドマネージャーはステーブルコインを使用する際に透過的なデューデリジェンスを行わなければならず、DTSPライセンスの発行時にはビジネスモデルと顧客構成を非常に詳細に見る必要がある。これらの設計はプロジェクトを「楽に」するものではないが、保管失敗、決済リスク、対抗リスクといった核心的問題をより管理可能にする。
違いは、多くの司法区が「態度はあるが、詳細はない」ことです:誰もが規制リスクがあることを知っているが、上限がどこにあるのかを明確に言うことができず、プロジェクトは価格設定に非常に厚い「法的な不確実性のプレミアム」を追加するしかありません。しかし新加坡では、GFIFなどの文書がコンプライアンスリストと法的経路を明示しており、機関は元々測定不可能な法的リスクを、予算化可能な運営コンプライアンスコストに変換することができます。真に長期的なビジネスを行う機関にとって、ルールの緩さは重要ではなく、重要なのはコストが明確に計算できるか、境界を越えると何が起こるのかです。
3.2 MASはオフチェーンの法的問題を解決していないが、これがそのフレームワークの価値に影響を与えるわけではない
RWAのトークン化は本質的には法と技術の組み合わせのゲームである。他の主要金融センターと同様に、MASはチェーン上の記録でオフチェーンの法的所有権体系を置き換えようとはしておらず、資産の所有権と清算は依然としてSPV(特別目的車両)、信託、または従来の登録制度に依存しています。したがって、トークン化は法的パッケージの複雑さを自動的に低下させるものではなく、SPVを設立するコストを消去するものでもありません。最終的な所有権は依然としてチェーン下のその体系に記述されています。
これはMASのフレームワークが真の価値を持つ理由を際立たせています:法的所有権を再構築するのではなく、「チェーン上のトークンとチェーン下の資産の間の権利のリンク」を標準化し、明確化することです。GFIFなどの文書を通じて、機関はトークンの保管方法、契約構造における法的地位が何であるかを明確に知ることができ、どの権利がチェーン上にあり、どのリスクがチェーン下の契約に戻るべきかを理解できます。
この標準化には非常に現実的な結果がある:契約と保管の取り決めにおいて、トークンが表す権利がより監査可能で、追跡可能になり、法廷レベルで執行される機会も増えます。これにより、スマートコントラクトと従来の法律体系の間の「ずれ」が大幅に緩和され、機関はトークン化資産を自らのバランスシートに含めることに対してより勇気を持てるようになりました。
3.3 機関にとって、本当に重要なのは「説明できるかどうか」
機関の視点から見ると、制度が確定しているかどうかが、RWAが「実験室の概念」から真のビジネスラインに進むかどうかを大きく決定します。
1、リスクプライシングと法的意見:規制の確実性が欠如する市場では、金融機関がRWAに対して信頼できるリスクプライシングと資本配分を行うことが難しく、法務およびコンプライアンスチームはしばしばあいまいな意見しか出せません。MASが提供するこの文書群は、内部コンプライアンスと外部法律事務所が同一のルールの下で機能できるようにし、法的リスクプレミアムを低下させます。
2. 機関投資家の参入:大規模な機関投資家(銀行、主権ファンド、保険など)にとって、最も重要なのはリスクエクスポージャーが予測可能か、清算メカニズムが信頼できるかどうかです。例えば、あるトークン化通貨市場ファンド製品が、保管、KYC、デフォルト処理において伝統的な債券製品の要件と「整列」できる場合、それがコンプライアンス資産プールに組み込まれる際の抵抗は大幅に減少します。
3.4 「新加坡標準」の外溢パス
より長い周期から見ると、MASのRWAに対する目標は単に「一地域のビジネスをうまく管理する」だけでなく、Project Guardianなどのプロジェクトを通じて、司法区を越え、プラットフォームを越えて相互運用可能なプロトコルとプロセスを構築することです。GL1のようなインフラ提案も、この目標のための道を築いています。
標準出力に関して、MASは一方でIOSCOなどの国際組織を通じてルールの議論に参加し、他方でJ.P. Morgan、Citi、HSBCなどのグローバル機関に依存して、新加坡のこのフレームワークを実際のビジネスで実行可能にしています。これらの機関にとって、もし一つの方法が新加坡で実行可能であると検証された場合、将来的に他の市場でコピーするときは、しばしばこれを出発点としてローカライズ調整を行うことになります。これが「新加坡標準」の外溢が実現する現実的なパスです。
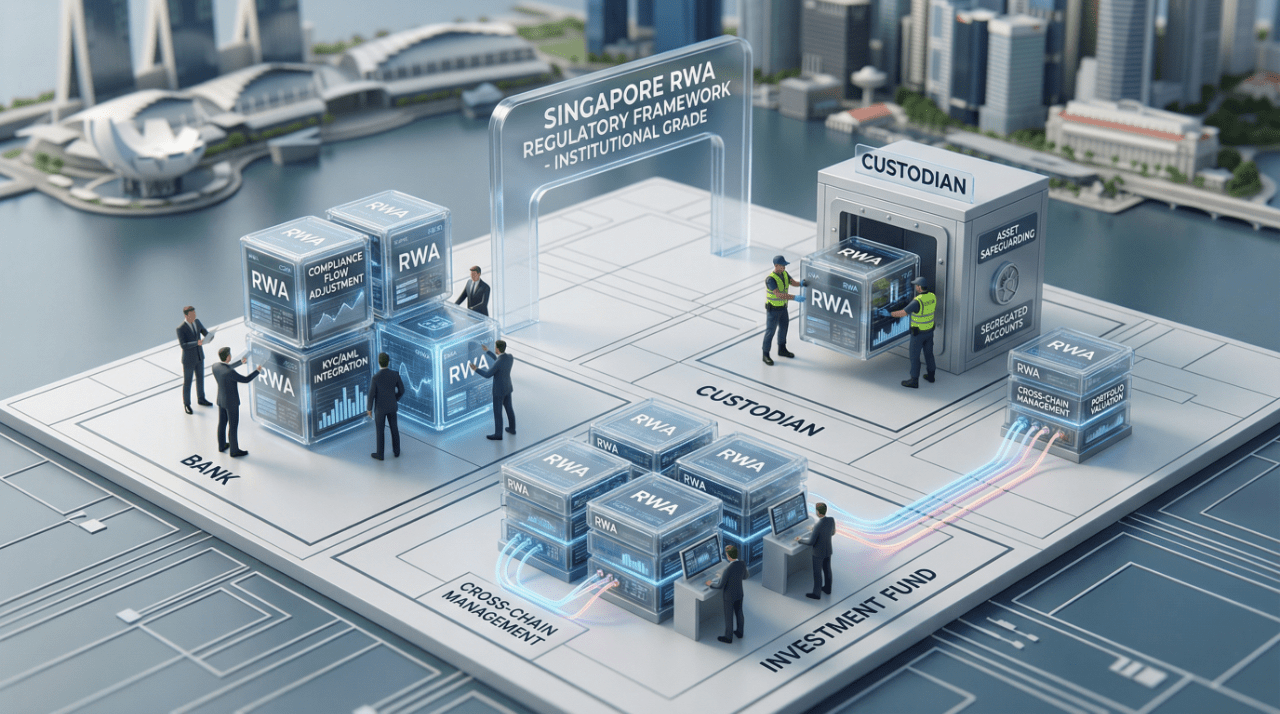
四. 業界への影響:異なる役割がそれぞれ直面する変化
4.1 発行者への提言:『試点を行う』から『製品ラインを作る』へ
伝統的な債券、票据、REITおよび構造化製品(ABSなど)の発行者にとって、MASのRWAフレームワークによる最も直接的な変化は、トークン化がもはや「実験室プロジェクト」ではなく、通常の製品ラインの一部となることができるということです。
一方で、GFIFの保管、ガバナンスおよび決済における標準化は、発行者がトークン化製品を設計する際に「ゼロからフレームワークを構築する」不確実性コストを低減させている。発行者は既存の債務ツールの法律構造の上にチェーン上の表現と決済メカニズムを重ねることができ、全体の法律パッケージおよびリスク管理ロジックを再発明する必要はない。もう一方で、明確な保管およびDTSP要件も、発行者に基盤となるインフラパートナーを選定するための比較可能なコンプライアンス基準を提供し、「誤った技術パートナーを選択する」ことによるコンプライアンスリスクを減少させている。
さらに重要なのは、Project Guardianの多段階の試行がすでに証明していることです:市場で、トークン化された債務ツールは規制コンプライアンスを犠牲にすることなく、流動性管理の効率とバランスシートの精緻さを向上させることができるということです。短期的な資金調達を頻繁に行ったり、短期的なチケットや構造化製品を発行する発行者にとって、より現実的な道筋は、新加坡で伝統的なバージョンとチェーン上のバージョンを同時に発行し、一つの法的コンプライアンスシステムで二つのチャネルを運営することです。
4.2 資産管理者への提言:運営とコンプライアンスのハードルが引き上げられる
ファンドマネージャーにとって、トークン化ファンド運営ガイドラインの意義は、トークン化ファンドを「技術革新」から「規制対象の資産管理ビジネス」に引き戻すことにあります。
MASは資産管理者に対して明確に要求しています:
- チェーン上の活動をカバーするAML/CFTシステムを構築し、ステーブルコイン発行者、チェーン上のサービスプロバイダーに対して継続的なデューデリジェンスを行う。
- ウォレットホワイトリストなどのメカニズムを採用し、参加者が識別可能で追跡可能であることを確保し、完全にオープンな匿名環境で運用するのではない。
- 開示文書において、スマートコントラクトの故障、オラクルリスク、決済遅延など、トークン化に伴う特定のリスクを十分に説明する。
これは、十分なコンプライアンスおよび運営能力を持つ資産管理者のみが、RWAトークン化ビジネスに真に参加できることを意味します。短期的には、これは業界の参入障壁を高めますが、中長期的には、「コンプライアンスに勝てない」参加者を排除し、残った機関をより専門的にすることに役立ちます。
4.3 受託者および保管機関への提言:『受動的保管』から『能動的管理』へ
GFIFによる保管者の定義は、デジタル資産に対する「占有と管理権」を強調しており、単純な私鍵の保管ではありません。これにより、保管機関は次のいくつかの方向においてアップグレードが促進されるでしょう:
- アカウントシステムとチェーン上のアドレスのマッピング能力:アカウント制のコンプライアンス管理を維持しつつ、複数のチェーン上のアドレスやスマートコントラクトと接続する方法。
- 破産隔離と法的意見:さまざまな破産のシナリオにおいて、トークン化資産の法的帰属と優先受償順位が執行可能であることを確保する方法。
- 技術的リスク管理能力:マルチシグ、MPC、ハードウェアセキュリティモジュールなどの技術の組み合わせに対する体系的なリスク評価と継続的な監視。
言い換えれば、保管機関はもはや「倉庫」ではなく、チェーン上とチェーン下の法的世界をつなぐ重要な「制御ノード」となります。新加坡の規制フレームワークの下で信頼できる保管能力を確立できる機関は、将来の越境RWA市場で重要なインフラの地位を占めることになります。
4.4 取引プラットフォームおよびDTSPへの提言:コンプライアンスライセンスが「ハードな防御壁」になる
MASのDTSPに対する高い基準と慎重な発行戦略は、「RWA取引プラットフォームを構築する」ことが単なる技術的な問題ではなく、コンプライアンスとガバナンスを重視した長期的なプロジェクトであることを意味します。
取引プラットフォームおよびサービスプロバイダーにとって:
- ライセンスの取得自体が「希少な資産」と競争の防壁となり、機関注文や高品質な発行者を引き付けるのに役立ちます。
- プラットフォームは、チェーン上の流動性とチェーン下のKYC/AML、マーケットモニタリングの間でバランスを見つけ、暗号取引所の「高ボラティリティ + 低透明性」の古い道を避ける必要があります。
短期的には、これは市場の参入ハードルを引き上げることになりますが、長期的には、新加坡を機関参加者が主導する「コンプライアンスRWA流動性プール」として形成することに寄与します。投機的な取引所ではなく。
4.5 機関投資家への提言:『観察者』から『規則内の参加者』へ
銀行、保険会社、主権ファンドおよびファミリーオフィスなどの機関投資家にとって、過去にRWA分野への参入を妨げていた重要な要因は、しばしば収益率ではなく、評価できないコンプライアンスおよび評判リスクであった。
MASフレームワークが提供する保管基準、運営ガイドライン、法律分類により、機関投資家は以下の次元でより高い可視性を得ることができた。
- リスクプライシング:保管、決済、対抗リスクなどをモデルにより正確に組み込むことができ、大幅なプレミアムで粗く推定するのではなくなる。
- 内部コンプライアンス審査:明確に依拠できる規制文書とフレームワークがあり、コンプライアンス、法務およびリスク部門が取締役会にRWA製品の配置の妥当性を説明するのをサポートする。
- 資産配分戦略:規制資本の圧力を大幅に増加させることなく、トークン化製品を固定収入、流動性管理、またはオルタナティブ資産ポートフォリオに組み入れること。
これは、一部の「最も高いコンプライアンス要件を持つ資金」が新加坡のRWA市場に最初に参入することを促進する。外部から見ると、それは単に数社の大規模機関が参加しただけであるが、内部から見ると、新加坡がRWA分野において厳格な資金に検証されたビジネスパラダイムを先行して走り出したことを意味する。—コンプライアンスおよびリスク管理チームが投資委員会でこの種の製品を「支持」する際には、より自信を持つことができる。
4.6 越境発行と地域市場に対する提言:新加坡は「コンプライアンスの橋頭堡」として機能する
東南アジア、オーストラリア、中東などの地域の投資家を対象とした越境発行者にとって、新加坡はこのRWAフレームワークの中で「コンプライアンスの橋頭堡」としての役割を強化した。
- 一方で、明確な地域の規制基準は、発行者がそれを設計とコンプライアンスの「基準司法区」として使用し、他の市場に適応させるための助けになります。
- 一方で、Project GuardianとGL1による相互運用性の試行の推進により、将来のクロスチェーン、クロスプラットフォームの決済と保管の相互認識のための道を開き、「各国に着くたびに一つのシステムを再構築する」という重複コストを削減しました。
グローバルに統一された基準が形成されていない中、新加坡は「再現可能な規制ブループリント + 接続可能なインフラの組み合わせ」を提供し、地域のRWA地図で「清算および決済の中枢」として機能することが期待されています。越境発行者にとって、ここはむしろ「コンプライアンスの踏み台」のような存在です。
リズム的には、誰が最初に乗り込むかは明らかである:確実にコンプライアンスと評判リスクを最も気にし、最もリスクを避ける機関資金であり、最高の収益を追い求める短期流動性ではない。
五. 制限と未解決の問題
前述の内容は「このフレームワークが何をできるか」を多く語っていましたが、実際にどこまで行けるかを判断するには、いくつかの制度的ハードルを個別に確認し、RWAの上限がどの程度までこれらの変数によって中長期的なリズムに固定されているかを認識する必要があります。
5.1 銀行資本計上基準の根本的摩擦
RWAの機関化採用が直面している最大の外部制約の1つは、バセル銀行監督委員会による銀行の暗号資産リスクエクスポージャーの慎重な取り扱いであり、これはRWAのリスク加重資産計算に直接影響を与えます。現行の基準は、無許可のチェーン上に展開された資産(トークン化MMFなどの高品質資産であっても)に対して最大1250%の罰則的リスクウェイトを課し、ほぼ無担保の暗号通貨と同等となっています。対照的に、有許可のチェーン上に展開されたRWAは、より正常なリスクウェイトを享受できます。
MASのアプローチは比較的実務的であり、暗号資産基準の実施を1年延期することを発表し、規制機関や銀行システムに「高品質資産がオープンネットワーク上に展開される」ようなシナリオをより合理的に処理するための時間を提供します。将来的にバセル銀行監督委員会が「基盤となるチェーンタイプに一律に適用」する場合、オープンで相互運用可能なネットワーク上でRWAを展開したいと考えるすべての銀行の保管者と発行者は、巨大な資本使用圧力に直面することになります。新加坡のオープンネットワーク上の配置も、より保守的なバージョンに「戻される」可能性があります。
5.2 法的所有権と複雑なSPV構造の持続的存在
トークン化はRWAのチェーン外の法律構造の複雑さを根本的に簡略化するものではありません。SPV、信託、または他の複雑な法律パッケージを設立して、チェーン上のトークンとチェーン下の資産の間の法的リンクを確保することは依然として不可欠かつ高コストのプロセスです。また、チェーン下の資産の検証、監査、および法的デューデリジェンスも依然として高価であり、これにより特定の資産クラスにおけるトークン化が全体の運営コストを削減する可能性が制限されています。
さらに、より明確な保管要件があっても、トークンが保管機関の破産清算手続きにおける具体的な法的地位(直接的な財産所有権か、契約上の請求権か)については、多くの司法区では十分な判例の支持が不足しています。これは、真に極端な事象が発生した場合、一部の重要な問題が「先にいくつかの戦闘を行う」ことでのみ底線を把握できることを意味します。
5.3 越境調整には未だ統一基準が不足している
MASはGL1などのプロジェクトを通じて国際的な相互運用性を推進しようと努力していますが、法的分類、投資家保護、AML/CFT基準における主要な司法区間の整合性の程度は依然として限られています。例えば、ステーブルコインに対する態度やオープンチェーンの受け入れ度には明らかな差があります。RWAが真にグローバルな流動性プールを形成するためには、これらの基礎的な仮定においてより深いレベルの調整が必要であり、これは未来数年の間、RWAが「多中心的な地域市場」の組み合わせであることをほぼ確定させています。
5.4 現実的判断:RWAは万能薬ではなく、「遅い変数」の主線である
これらの制約から見ると、RWAは短期間で金融システムのすべての痛点を解決することは難しく、むしろ「制度とインフラのアップグレードライン」として、長期的にゆっくりとした方向性を持っています。技術は1、2年のうちに数回イテレーションを行うことができますが、規制の調整、資本ルールの変更、司法の判例の蓄積は、しばしば5年、10年単位で測定されます。
六. まとめ
6.1 新加坡のこの動きが表す規制哲学とグローバルな位置付け
MASのRWAフレームワークは、「同じリスク、同じ規制」という哲学がデジタル資産時代の具体的な実践である。Project Guardianなどのメカニズムを通じて業界と共に基準を創造することで、MASは技術革新と機関レベルのリスク管理、コンプライアンス要求を結びつけています。
新加坡をRWA機関採用のインフラハブとして位置付けようとしています:高い標準、予測可能、相互運用可能なルールがより多くの市場で再利用されることを目指しており、各自が戦うのではありません。GL1などの提案は、将来的により広範な相互運用性と断片化のエコシステムを築くための基盤を形成しています。
6.2 結論:RWAの本当の突破口は制度の予測可能性にある
RWAの技術的潜在能力は広く認識されていますが、機関の進入速度を本当に遅らせているのは、保管、決済の最終性、法的追跡可能性といった「制度的ブラックボックス」です。MASが行っていることの本質は、このブラックボックスを取り外し、元々は測定不可能だった法的リスクを、見積もり可能で予算化可能なコンプライアンスコストに変換することです。
長期的なビジネスを目指す機関にとって、この一歩はどんな新しい構造よりも重要である:RWAの突破口は技術ではなく、ルールが明確に数えられるかどうかにある。
この一連の変化に対してもっと直截的な表現をするならば:RWAはもはや単なる技術の物語ではなく、機関や規制者に受け入れられるルールの物語を語り始めている。