


出典:話李話外
数日前、仲間がバックエンドで面白い質問をしてくれた:なぜ、価格が下がるたびに定額投資を選ぶのか、直接ショートしないのか?
これは良い質問で、ちょうど前回の投稿(6月4日のNotion版)でもこのトピックについて話したところだ。この件は仁者見仁で、個人のリスク許容度による。私は時間を友人として捉えるのが好きで、敵とは考えたくない。ショートは、刃の上を歩くような高リズムのゲームで、私はそれをプレイできないし、したくもない。経済学者ケインズの名言を思い出す、彼はこう言った:“市場が非合理的な状態を維持する時間は、あなたが破産せずに持ちこたえる時間よりも長いかもしれない。”
もちろん、ドルコスト平均法は利益を保証するものではなく、空売りや買い持ちが必ずしも損失につながるわけでもありません。ただ、一般の投資家にとって、ドルコスト平均法は比較的リスクが低く、損失を許容しやすい手法だと言えるでしょう。
空売りと買い持ちは、手っ取り早く大金持ちになるための手段のように見えるかもしれませんが、この手段自体に正誤はありません。問題は、多くの場合、利用者が自身の能力とリスク許容度を理解していないことにあります。経験豊富なトレーダーは、リスク管理戦略としてヘッジ目的で空売りと買い持ちを確かに活用できます。しかし、空売りと買い持ちで一夜にして大金持ちになろうとする一般投資家にとって、それは基本的に市場を相手に資金と時間を賭けるギャンブルであり、損失や口座資金の全額没収につながることが少なくありません。
言い換えれば、資産の長期的な成長価値について楽観的である限り(例えば、ビットコイン、金、米国株価指数、特定の企業の株式など、人によって楽観的な見方は様々です)、価格が下落するのを辛抱強く待ち、定期的な投資を通じて少しずつ買い増していくことで、購入コストを継続的に下げることができます。いわゆる底値を予測するために、毎日様々なニュースを注視する必要はありません。購入する資産が将来的に上昇し続ける、あるいは再び上昇する可能性があると信じる限り、一定の確率で利益を得られるでしょう。
しかし、直接的にショートまたはロングを選択する論理は全く異なります。上昇トレンドであろうと下降トレンドであろうと、市場は常に変動します。上昇局面では様々な押し目があり、下降局面では様々な反発があります。つまり、方向とタイミングの両方を正しく把握して初めて、ショートまたはロングで利益を上げることができるのです。方向を理解できたとしても、常にタイミングを掴める人はいるでしょうか?昨年(2025年)の1011事件を思い出します。私の友人が低レバレッジ契約を開設しましたが、1日で口座の200万ドル以上が消えてしまいました。たった1回の失敗で、彼が過去数年間苦労して積み上げてきた資金が完全に消滅してしまったのです。
もちろん、この分野では現物市場での取引だけでも高いリスクを伴います。私たちがこの分野について日々考え、監視し続けている理由は、潜在的な機会を発見し追求するためだけではありません。私たちの究極の目標は、財務リスクを可能な限り最小限に抑えることなのです。
最近、この疑問について考えています。なぜこれほど多くの指標が機能不全に陥っているように見えるのでしょうか?そして、ほとんどの指標が機能不全に陥った場合、私たちはそれをどのように捉え、どのように対処すべきでしょうか?
1. なぜ多くの指標が機能不全に陥っているのか?
昨年(2025年)の強気相場の時、私の周りの多くの人々はビットコインとイーサリアムのポジションをフル保有し、高値で売却するのを喜んで待っていました。ビットコインが15万ドルを超えるのを待っている人もいれば、イーサリアムが1万ドルを超えるのを待っている人もいました。下の画像に示すように、一部のウェブサイトは親切にも、人々が高値で正確に売却できるよう、30以上の一般的なビットコイン指標をリストアップした、いわゆる「高値売りリスト」を提供していました。
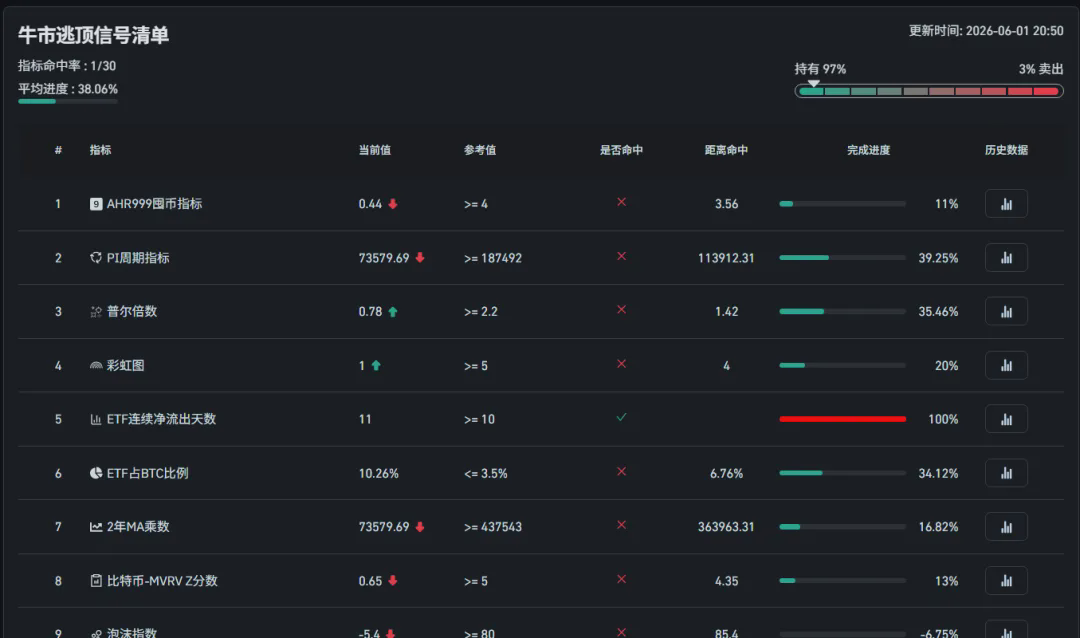
しかし今振り返ってみると、最も好調だった指標のほとんどは、期待された水準に達していなかった。強気相場はあっという間に終わりを迎え、ビットコインは12万6000ドル前後から下落し始め、イーサリアムも4900ドル前後から下落に転じた。
2023年にイーサリアムが1600ドル前後だった頃、友人が全額投資したのを覚えています。彼は売却することなく、価格が4900ドルまで上昇するのをずっと見守っていました。それから3年以上経った今、イーサリアムはジェットコースターのような乱高下を経て、再び1600ドル前後に戻っています。
この人にとって、おそらく今が一番苦しい状況でしょう。今売れば損益分岐点に達することはできますが、損益分岐点に達するだけでは満足できないようです。今売らなければ、イーサリアムは下落を続け、含み損が発生する可能性が高くなります。もちろん、長期的な計画であれば、保有し続け、次の強気相場を待つという選択肢もあります。その場合、回復して利益を上げるチャンスがあるかもしれません。しかし、そのためにはさらに数年間の苦難に耐えなければならず、まさに精神力が試されることになります。幸いなことに、この人が保有しているのはイーサリアムです。もし他のアルトコインだったら、状況はさらに困難だったでしょう。
前回の弱気相場では、底値を判断するためにいくつかの指標も使用しました。たとえば、2022年12月27日(ビットコインの価格が約16,000ドルだったとき)には、Huali Huawaiで記事を共有し、レインボーチャート、2年移動平均乗数、200週移動平均ヒートマップ、黄金比乗数、AHR999、MVRV、RHODL比率、NUPL純未実現損益など、10の一般的な価格参照指標をリストアップしました(下図参照)。
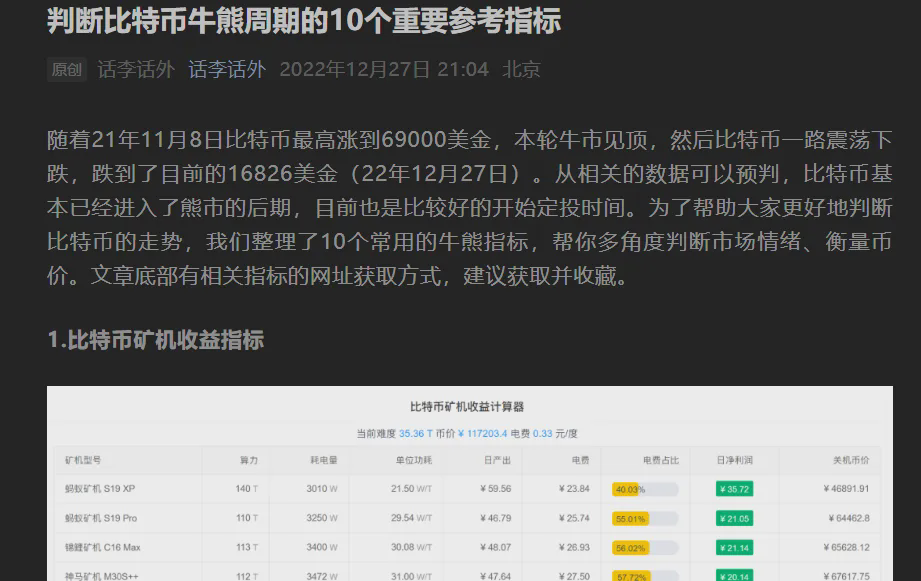
当時、これらの指標は比較的有意義で価値のあるものだったが、特に2024年以降、多くの指標が効果を失った(あるいは以前よりも精度が低下した)ように思えることが徐々に分かった。
以下にいくつかの例を示します。
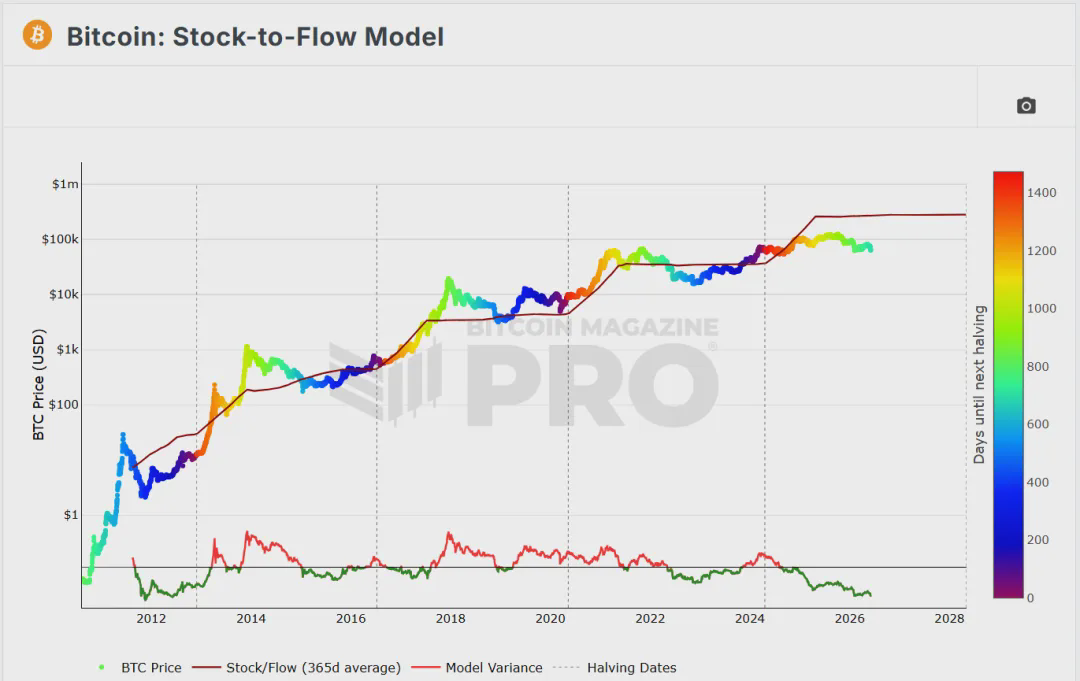
例えば、下の図に示すストック・トゥ・フロー・モデルは、2021年以前は非常に正確で、2024年まではある程度の参考価値がありました。しかし、それ以降はその価値を大きく失ったようです。これはETFの承認と関係があるのではないかと推測されます。この指標は主に供給曲線を用いて価格を決定しますが、ETFの承認により、ビットコインは供給のみによって決定されるのではなく、資本の流れによってますます影響を受けるようになりました。これが指標に潜在的な問題を引き起こしています。率直に言って、指標自体が間違っているわけではなく、ビットコインを取り巻く環境が変化した一方で、指標の基盤となるモデルがそれに追いついていないだけなのかもしれません。
例えば、下の画像に示す恐怖と貪欲指数は、多くの人が注目する指標です。過去のデータによると、この指標の値が20を下回っている限り、市場は底値圏に入ったことを意味します。しかし、2025年12月から2026年1月にかけて(この指標の最低値が1桁に達し、ビットコインの価格が8万ドルから9万ドル程度だった時期)この指標だけに頼って押し目買いをしていたとしたら、残念ながら、今年2月と6月に2回の急落を経験し続けることになるでしょう。
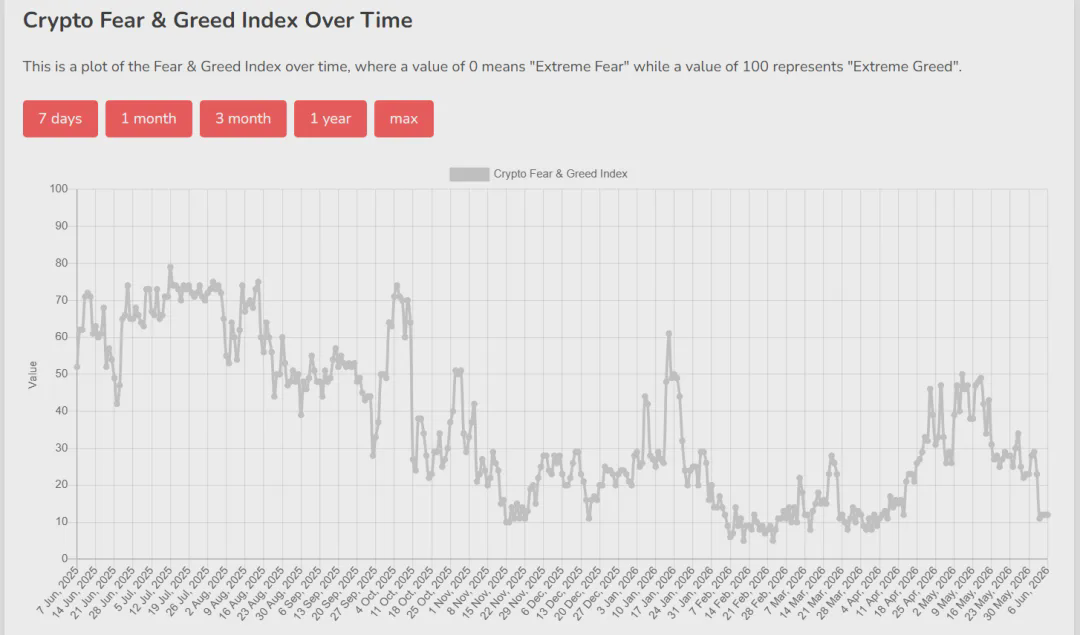
その主な理由は、市場構造の変化にあると考えられる。当初の恐怖と貪欲指数は、変動性(25%)、市場の勢い(25%)、ソーシャルメディア(15%)、BTCの優位性(10%)、Googleトレンド(10%)、その他の調査や統計的側面という6つの統計的側面によって決定されていた。初期の頃は、市場は主に個人投資家のセンチメントによって動かされていたため、この指標は比較的価値があった。しかし、主流のETFファンドの参入と機関投資家やヘッジファンドの参加の増加に伴い、構造は大きく変化した。恐怖と貪欲指数が1桁台に低下し、理論的には個人投資家のセンチメントが底を打ったことを示唆したとしても、機関投資家は気にしないだろう。個人投資家のセンチメントが底を打ったからといって、必ずしも機関投資家の資金が底を打ったとは限らない。
個人投資家の心理は機関投資家の資金動向を左右するものではありません。実際、機関投資家の資金人気が高まっていることが、個人投資家の心理にさらに影響を与えるでしょう。だからこそ、単に「恐怖と貪欲」に注目するよりも、ETFの資金流入・流出に注目する方がより有益だと考えられるのです。
例えば、下の画像に示すMVRV Zスコア指標は、主に現在の価格と全保有者の平均コストとの乖離を測定します。歴史的に、この指標の値が緑色のゾーンに入ると、市場が底打ち局面に入ったことを示すことが多く、オレンジ色のゾーンに入ると、通常は天井を示します。過去の強気相場では、この指標は天井と底の両方を正確に特定してきました。しかし、下の画像でわかるように、2024年以降、この指標はオレンジ色のゾーンに全く触れていません(ビットコインの価格が史上最高値の126,000ドルに達したにもかかわらず)。これは、ETF取引を含む多くの機関投資家の取引がオフチェーンで行われているのに対し、この指標は主にトークン保有のオンチェーンの変化に焦点を当てているため、市場構造の変化によるものと考えられます。
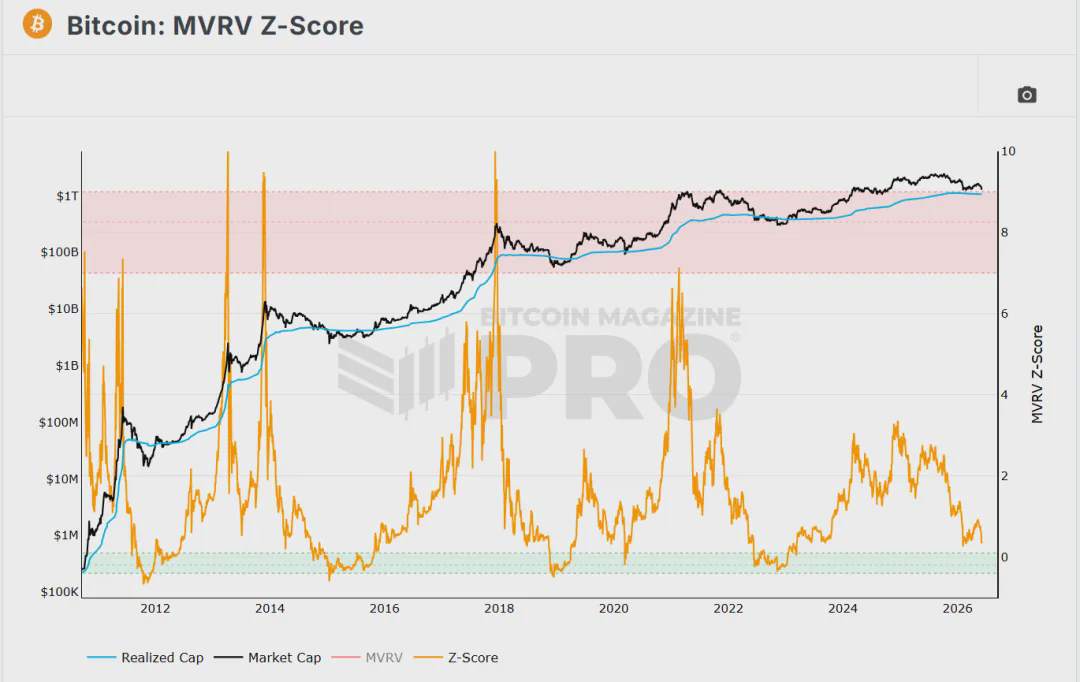
幸いなことに、この指標の頂点特定は完全に失敗したようですが、底値特定は当面の間、ある程度の参考価値を持っています。その理由は、2025年の強気相場の頂点は主にETF(つまり機関投資家の資金)によって牽引されたため、ブロックチェーン上でこの状況を捉えることが困難だったためだと推測されます。結果として、ビットコインの価格はすでにピークに達していましたが、オンチェーンの頂点指標はそれを顕著に示しませんでした。一方、弱気相場の雰囲気は、人々の感情(オンチェーン契約の清算の影響を含む)によって依然として大きく左右されています。下の図に示すように、MicroStrategyが84万ビットコインを保有しているなど、多くの機関投資家の保有は依然として手つかずの状態です。したがって、オンチェーンの底値指標は当面の間、ある程度の参考価値を持っているようです。
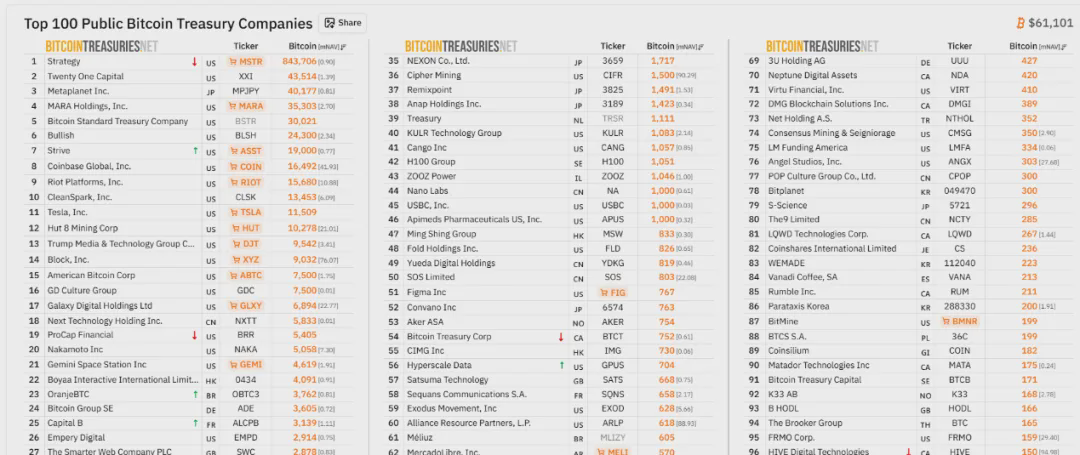
現時点では、指標はまだグリーンゾーンには達していませんが、非常に近い状態です。価格や時間などの要素を考慮すると、長期的な投資計画を立てているのであれば、今が分割投資を開始するのに適した時期と言えるでしょう。
2. ほとんどの指標が機能しなくなった場合、どうすべきでしょうか?
一部の指標は時代遅れに見えるかもしれないが、中には依然として非常に重要で価値のあるものもある。
他にもいくつか例を挙げます。
例えば、上記で述べたETFファンドの資金流入・流出は、下のグラフに示すように、2024年のETF正式承認以来、最も重要な市場指標の一つとなっています。ETFファンドの資金流入・流出を通じて、機関投資家の参加度合いを把握することができます。具体的には、ETFファンドが継続的に純流入している場合(例えば、1日で多額の資金流入があったり、7日間連続で純流入額が10億ドルを超えたりする場合)、機関投資家が再びビットコインを買い集めていることを示唆しています(ビットコイン価格が反発する可能性があります)。逆に、機関投資家が保有量を減らしていることを示唆しています(ビットコイン価格が新たな調整局面を迎える可能性があります)。
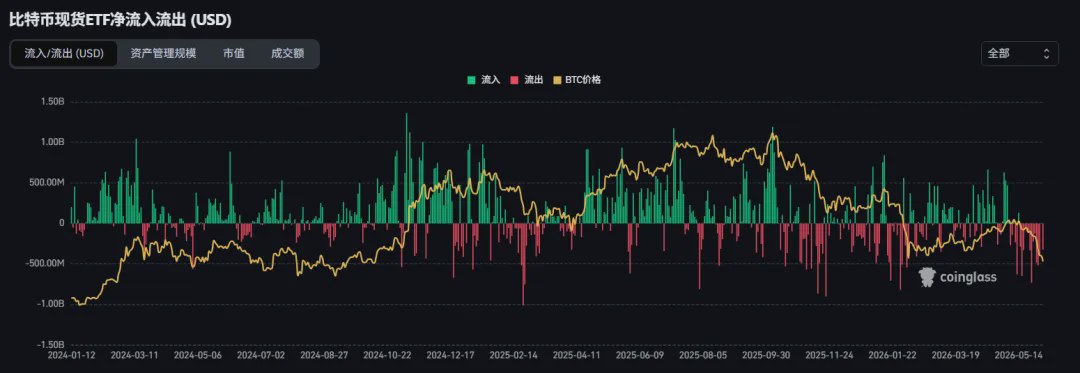
一方、前述の恐怖と貪欲指数は、ETFファンドの資金流入/流出の補足的な指標として機能し、個人投資家のセンチメントと機関投資家の資金フローを組み合わせて観察することができる。
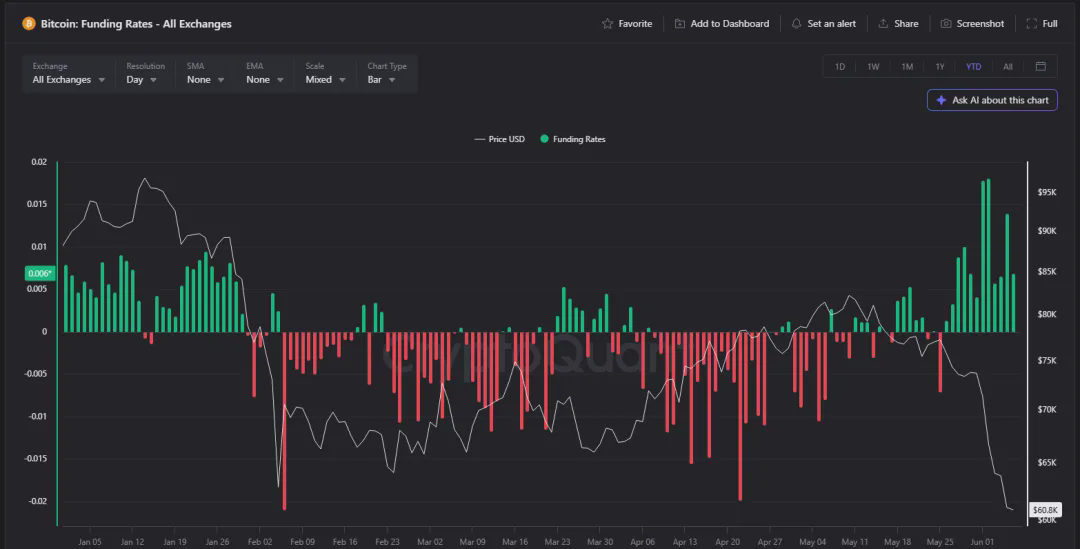
例えば、下の図に示すように、ファンディングレートは、プラスのファンディングレートが契約価格がスポット価格よりも高いことを意味し、マイナスのファンディングレートは契約価格がスポット価格よりも低いことを意味します。一般的に、ファンディングレートが0.01%を超える場合は強気相場、0.005%未満の場合は弱気相場を示します。
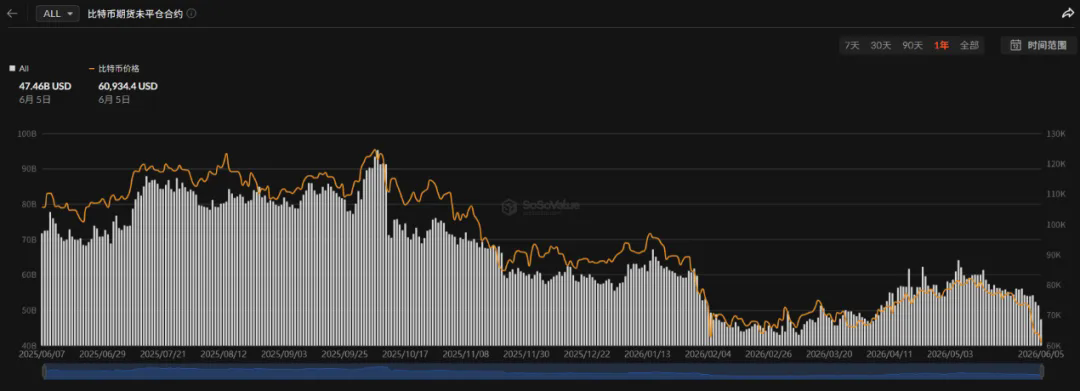
例えば、下のチャートに示すように、オープンインタレスト(契約の未決済残高)は、市場に残っている資本とトークンの量を表します。この指標は、前述のファンディングレートと併せて見ることができます。実際、これら2つの指標の具体的な使用法については、前回の記事(6月4日)で説明しましたので、興味のある方はそちらを参照してください。ここでは、さらに詳しく説明します。下のチャートに示すように、先月(5月)以降、ビットコインの価格は約8万ドルから約6万ドルに下落し、オープンインタレストは600億ドル以上から現在の水準(6月5日)の470億ドルに減少しました。これは、最近の急激な価格下落により、市場が再び大規模なデレバレッジを経験したことを示しています。
これを踏まえて、今後数日間の可能性のある傾向を再評価してみましょう。
建玉残高が引き続き減少する場合、多くのロングポジションが清算され始めていることを示しています。61,000ドル~62,000ドルの水準が有効なサポートとなる場合、63,000ドル~68,000ドルの範囲への最初の反発など、反発の機会が生じる可能性があります。これは、以前の急落を考慮すると、市場心理を回復させるためには回復期間が必要であることを比較的容易に理解できます。
強気派がポジションを積み増し、持ちこたえ続ける一方で、ETF資金の流出が続けば、市場は5万6000ドルから5万8000ドル付近まで下落する可能性がある。しかし、建玉残高とETFからの資金流出が緩和され、新たなマクロ経済刺激策が実施されなければ、市場は今後2週間、6万ドル付近で横ばい推移を続ける可能性がある。
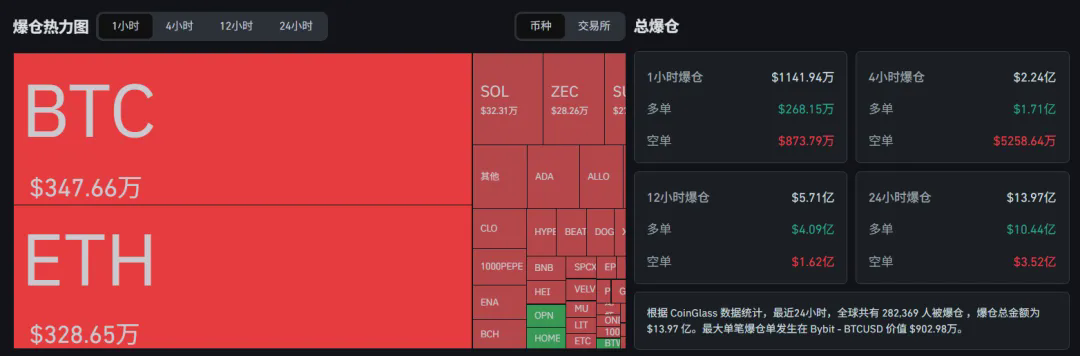
さらに、最新の清算データによると、昨日(6月5日)ビットコインの価格が59,000ドルまで下落したため、過去24時間で合計282,360人が清算され、清算総額は13億9,600万ドルに達したことが、以下の図に示されています。
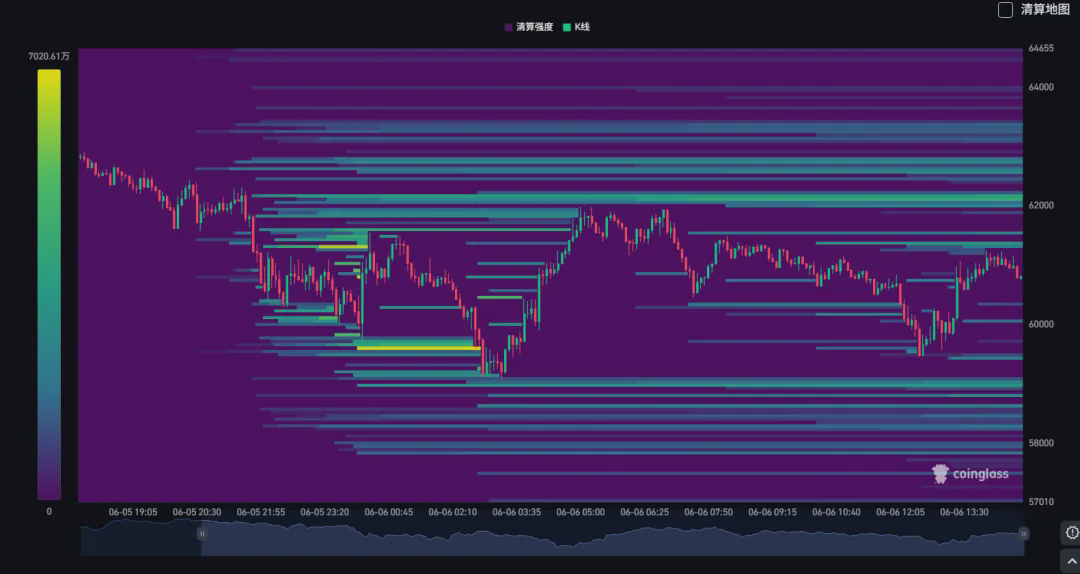
最新の清算ヒートマップを見ると、58,900ドル付近には依然として多数のロングポジションが存在しており、この水準が次の清算目標となる可能性があります。一方、62,100ドル付近には相当数のショートポジションが蓄積されています。今後数日間で価格がわずかに反発すれば、この目標も清算されるでしょう(ショートスクイーズが発生し、価格がさらに上昇し、例えば前述の63,000ドル~68,000ドルの範囲に達する可能性も否定できません)。下のチャートをご覧ください。
執筆時点では、ビットコインの価格は6万ドル前後で推移しており、新たな方向性を待っているのかもしれません。いずれにせよ、今ロングポジションを取るかショートポジションを取るかに関わらず、損失を被る可能性はあります。だからこそ、短期的な市場予測は非常に難しいと常々申し上げているのです。どのような短期指標を用いるにせよ、それは単なる確率的な賭けに過ぎません。契約の目的を理解していないのであれば、契約には手を出さないのが最善の選択です。
今何をすべきか、底値でいつ買うべきかといった質問に対する答えは、人によって異なります。これまでの記事をすべてお読みいただいた方は、既にご自身の答えをお持ちのはずです。
もちろん、上記で挙げた指標はすべて短期的な参照指標です。これらに加えて、非常に価値のある別の種類の指標があります。それはマクロ経済指標です。マクロ経済指標は、中長期的なトレンドを理解する上でより役立ちます。例としては、以前の記事で紹介したDXY(米ドル指数)、米国債利回り、PMIなどのマクロ経済指標が挙げられます。その他の特殊な指標としては、BVIV(今後30日間の予想価格変動率を年率換算したもので、数値が高いほど市場の変動性が高いことを示し、米国株のVIX指数に似ています。BVIVはビットコイン用で、イーサリアムはEVIVを使用します)、ICE BofA MOVE指数(債券市場の恐怖指数と理解できます)などがあります。
3. まとめ
要するに、市場は常に変化しており、市場構造の変化はしばしばセンチメント、資金調達、その他の側面にも変化をもたらします。指標を用いて業務を指導または支援する必要がある場合は、少なくとも次の2点を行うべきです。
まず、関心のある各指標の背後にある論理的または統計的な側面を理解する必要があります。
第二に、単一の指標のみに基づいて業務を遂行することは避けるべきです。少なくとも3つ以上の指標(長期指標または短期指標)を適切に選び、それらを総合的に考慮することが重要です。
ローソク足チャート関連の指標を含む各種指標を用いて取引を行うことの利点は、他者(オンラインのKOLを含む)の予測に頼るのではなく、独自の判断基準を形成できる点にあります。データに基づいた合理的な取引に戻れば、市場のノイズのほとんどを無視できるようになります。
今回のエピソード(2026年6月6日)は以上です。上記の内容は個人的な意見と分析であり、あくまでも考察と意見交換を目的としたものであり、投資アドバイスを構成するものではありません。