

WOLFという会社について、最もドラマティックな事実をお話ししましょう:昨年の9月に破産から這い上がり、今再びテーブルに立っています。
多くの人がシリコンカーバイドを聞くと、供給過剰で終わりだと言いますが、Wolfspeedの物語はSiCサイクルだけではありません。この会社が技術の先端で再起できるかどうかの物語です。このシナリオは、壮大な逆転劇か二度目の死か、間の選択肢はありません。
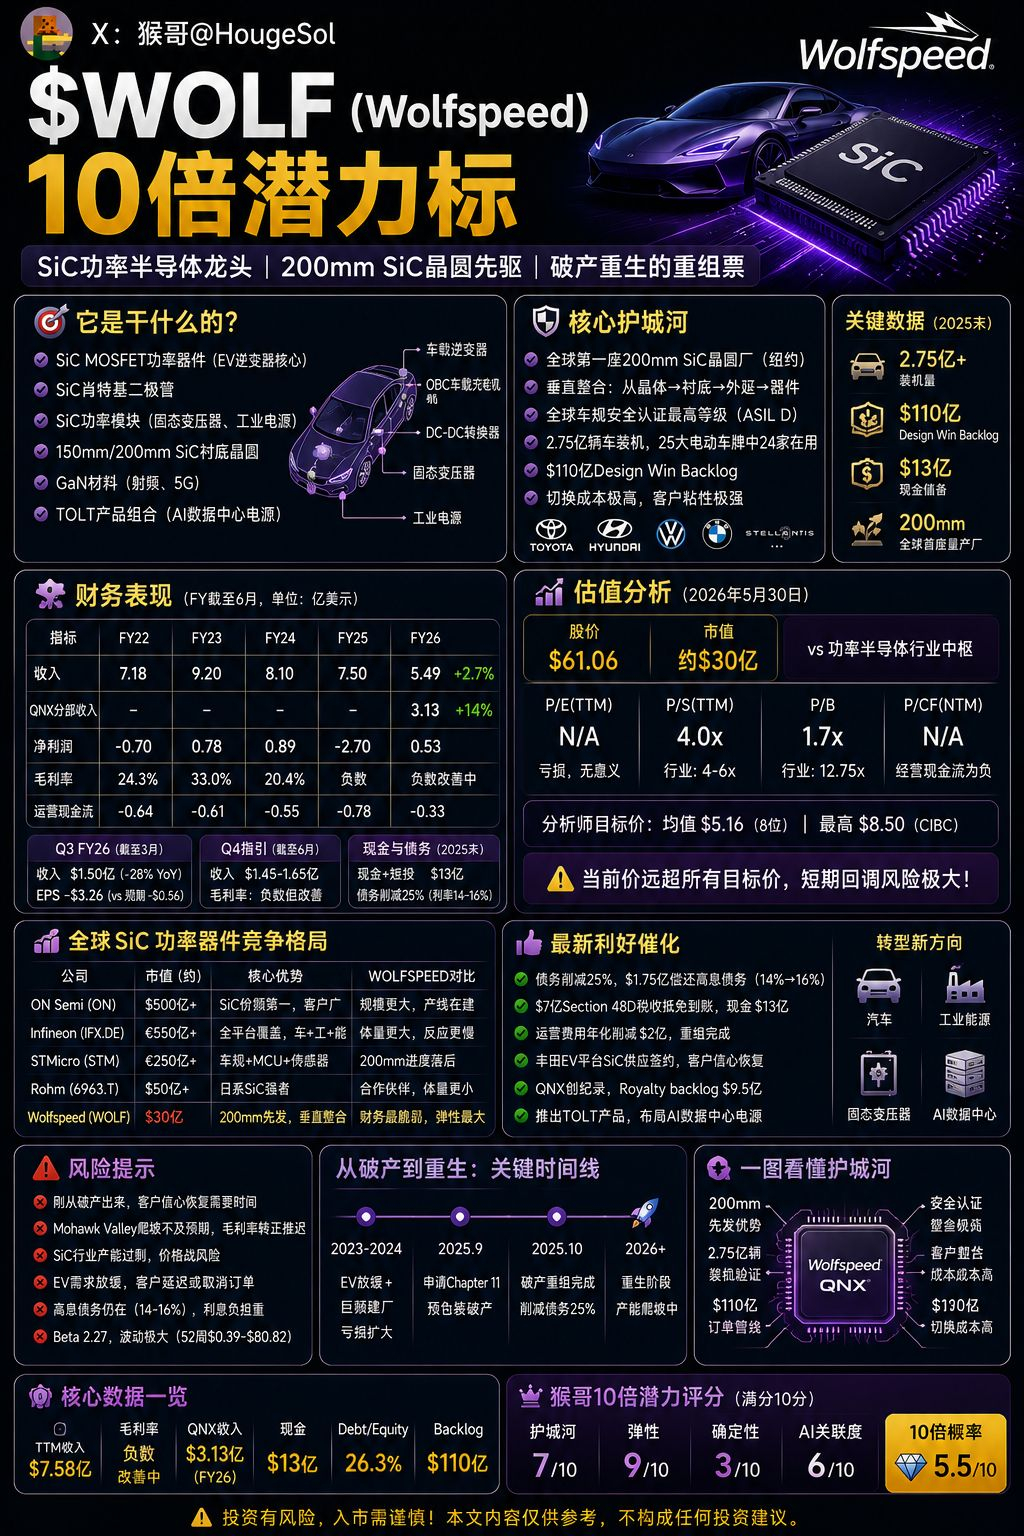
彼らのやっていることは簡単に言えばシリコンカーバイドのパワーチップを製造することです。電気自動車のモーターコントローラーの最も重要な部分がSiC MOSFETで、一台の電気自動車がシリコンカーバイドを使うことで航続距離を5%から15%伸ばせます。Wolfspeedは世界で最初にSiCを量産した会社で、1987年から始めました。ほとんどの競合より20年早いです。
最もすごい点は、世界初の200mm炭化ケイ素(SiC)ウェハ工場を持っていることだ。場所はニューヨークのMohawk Valley。150mmが現在の業界の主流で、200mmはウェハ面積が70%大きい。1枚から切り出せるチップ数が増え、単位コストが大きく下がる。ON SemiとInfineonの200mmラインもまだ建設中で、少なくともあと1〜2年はかかる。
さらに、これは世界で唯一、結晶成長からウェハ研磨(サブストレート切片)→エピタキシャル成膜→デバイス製造まで、SiCの全工程を自社で一貫して手がけている会社だ。ON SemiとInfineonは、他社のサブストレートを買うか、もしくはその一部工程だけを担当している。Wolfspeedはチェーン全体を丸ごと押さえている。
しかし、これらの輝きでは打ち消せない残酷な現実がある。ほとんど死にかけたのだ。
2024年から2025年にかけて、電気自動車の需要が鈍化。Mohawk Valleyは工場建設で燃やし込み(出費)が激しすぎて資金繰りが尽き、2025年9月に破産保護を申請、10月に出てきた。大幅に減額された債務と、13億ドルの現金を抱えて再出発した。
今の財務状況は?正直に言うと、まだ出血している。
最新の1四半期の売上は1.5億ドルで、前年同期比28%減。ウォール街の予想より6000万ドル少ない。1株当たり損失は3.26ドル。大部分はリストラ関連の非現金項目だとしても、数字自体は確かに怖い。毛利率もマイナスだ。Mohawk Valleyの能力利用率が低すぎて固定費を薄められないからだ。まるで、500人収容できるレストランを賃貸して、毎日来客が20人しかいないようなもの。料理代で家賃が回収できない。
朗報は、手元に13億ドルの現金があること。そのうち7億ドルは連邦税の還付(税額控除の払い戻し)だ。無利息の負債は既に43%返済済み。運営費は年換算で2億ドル削減し、採用削減と工場閉鎖もやり切った。破産前と比べると、コスト構造はかなり改善している。
110億ドルのデザイン・ウィン(受注見込み)残高(backlog)もまだ残っている。トヨタが電動車プラットフォーム向けのSiC供給契約をすでに結んだことから、顧客の信頼が回復していることは示唆される。ただしbacklogはfirm order(確定受注)ではない。顧客は先送りも取り消しもできる。この数字を聖書のように扱わないでほしい。
最近はAI方向にも舵を切り、AIデータセンター向けの電源管理としてTOLT製品群を投入。サンフランシスコにData Center Solutionsチームを設置し、純粋な自動車会社から、自動車関連の製造、エネルギー、AIへと多角化を進めている。
同業と比べてみると、ON Semiは時価総額5000億を超え、SiC市場シェアは首位。Infineonは550億ユーロで世界最大級のパワー半導体企業。STMは250億ユーロ、テスラのSiC主要サプライヤー。Wolfspeedは30億ドルで、16倍差。技術面では最も先進的なのに、財務面では最も脆弱だ。まるでクラスで試験の成績が一番いいのに、家庭が最も貧しい子どものようだ。
リスクははっきり言っておく。
第1に、毛利率がマイナスであることが最核心の問題だ。年商7.58億ドルでは、正の毛利すら作れていない。この問題が解決されるまでは、どんなバリュエーションの議論も絵空事だ。
第2に、Mohawk Valleyのランプアップ(立ち上げ)は世界初だ。200mm SiCの量産を誰もやったことがない。歩留まり、能力利用率、コスト管理の各要素はすべて未知数だ。
第3に、破産から立ち直ったばかりで、信用がまだ完全には回復していない。一部の顧客は既にONまたはInfineonに乗り換え、代替案として検討している可能性がある。
第4に、世界のSiC生産能力は過剰だ。ON、Infineon、STM、三安光電がすべて増産している。もし業界が価格競争に突入すれば、Wolfspeedの高コストな構造が最初に耐えられなくなる。
第5に、残りの債務の利率は14%から16%。利息支出が利益を持続的に食い続けており、一部は返済したものの、それでもなお重い負担が残っている。
第6に、52週のレンジは0.39ドルから80.82ドル。変動があまりにも大きく常軌を逸んでいる。ただ、このデータは破産前後で株式構成がまったく違うため、参考性は限られる。
堀(競争の防波堤)は7点、伸びしろは9点、確実性は3点。10倍の確率は5.5点。
SiCレースの順位付け:ON > Infineon > STM > Rohm > WOLF。最後にいるのは技術がダメだからではなく、財務があまりに脆弱だからだ。
本質的には、ある一件に賭けている。世界初の200mm SiC工場が、燃やすだけの黒い穴から、印刷機(キャッシュを生む装置)に変われるかどうかだ。もしMohawk Valleyが2027年に稼働率を20%から60%以上へ引き上げ、毛利率が黒字化すれば、30億の時価総額が100億超まで膨らむ可能性がある。この道筋が成り立つのは、ON Semiがこれに近いことを実際にやったからだ。だが、立ち上げ(ランプアップ)に失敗する、または電動車の需要がずっと弱いままだと、30億は10億を下回る可能性もある。
SiC技術と電動車のサプライチェーンを深く理解でき、かつ極端な変動にも耐えられる人に向いている。ポジションは総資産の2%から3%を超えない方がいい。こういう銘柄に思い切って集中投資するのは、投資ではなく命を賭けることだ。