
WHEN LOW-FLOAT TOKENS ARE SOLD TO RETAIL LIKE OPPORTUNITY MARKET GETS UGLIEST
暗号資産には醜いチャートをたくさん見てきましたが、$LAB move で私は立ち止まって、もう一度よく見てしまいました。
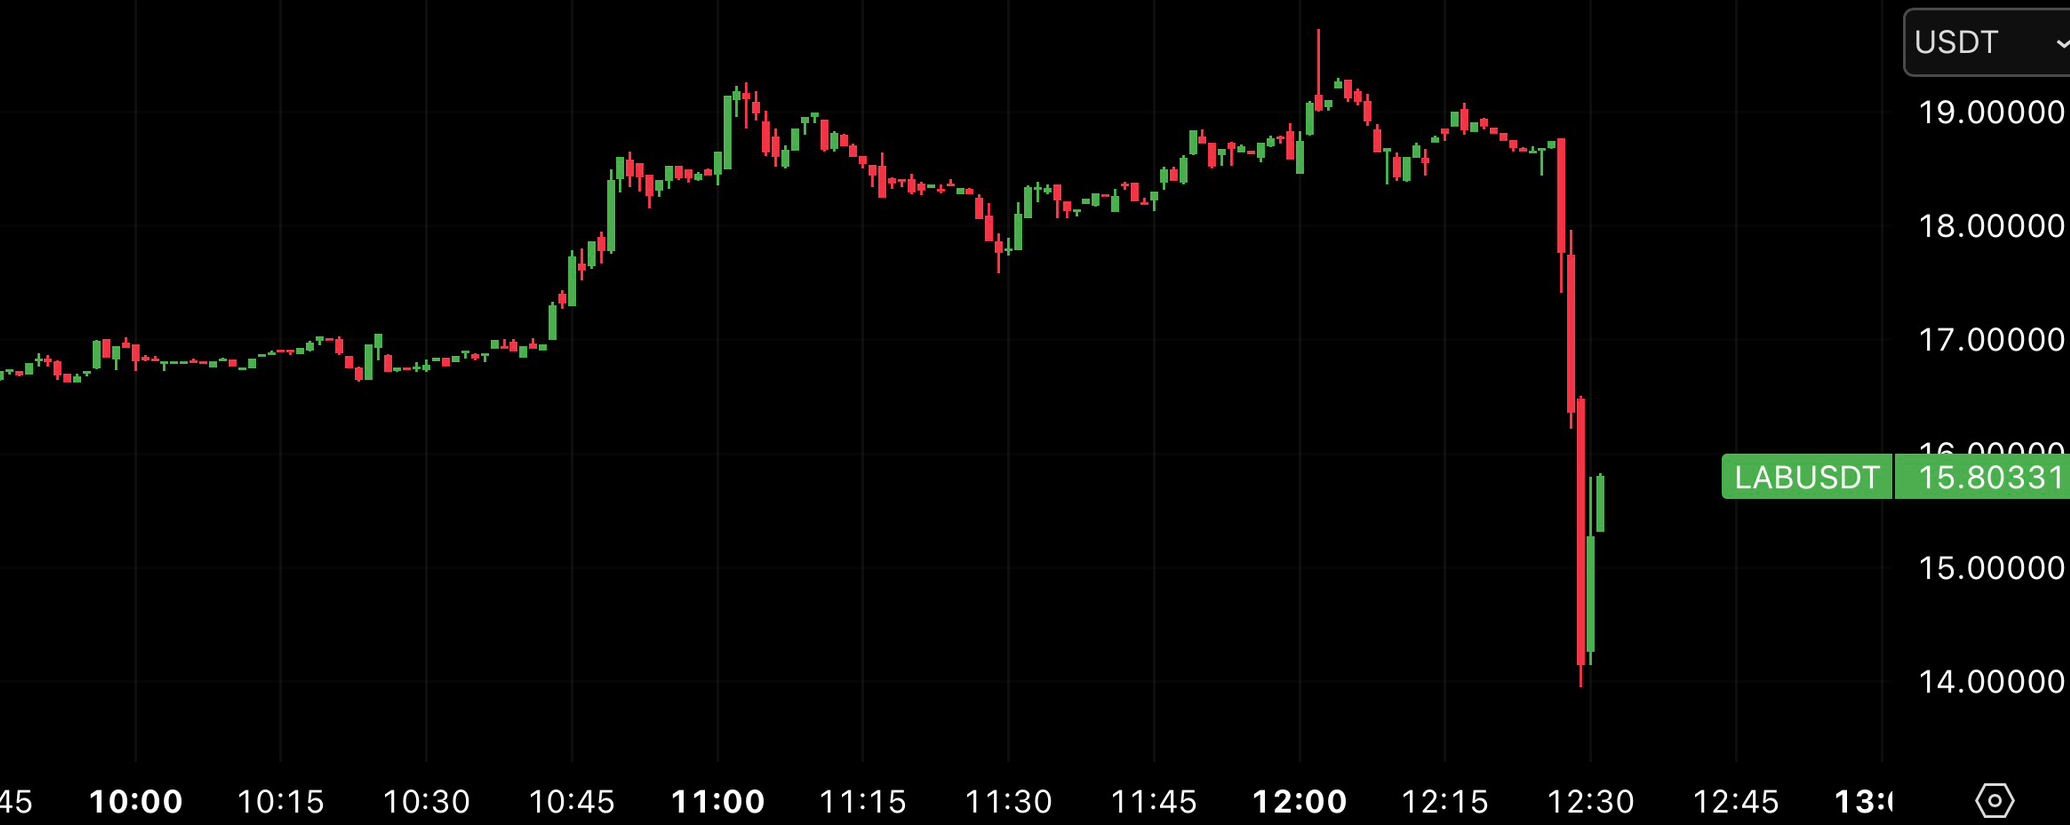
トークンがクラッシュすること自体が新しいわけではありません。暗号資産が残酷になり得ることは、私たちみんな知っています。私をもっと困らせたのは、上昇の途中ではまるで機械みたいに整然と動いていたのに、圧力が来たら数時間で完全に崩れたことです。
それは、私にとってただの通常のボラティリティではありません。トークンの背後にある構造全体に疑問を持たせるような動きです。
LABは、“次に来る大物”系のトレンド名のひとつだったのに、非常に短い時間で大量の市場価値を吹き飛ばしました。
BybitとCoinGeckoでは、24時間のレンジでLABは約$8.29から$27.30の間を動いていました。これは、すでに数十億ドル規模の時価総額まで到達していたトークンとしては正気ではないほどです。
これは、$2Mから$10Mの時価総額へ動いたような小さなマイクロキャップの話ではありません。市場はこれを“まともな資産”のように扱っていたのに、挙動は“薄い流動性のカジノ”のようだったのです。
そして、そこで私の問題意識が始まります。
さらに深く見たとき、危険信号はクラッシュ“だけ”ではありませんでした。
危険信号は、クラッシュの前から仕込まれていました。LABの最大供給は10億トークンですが、主要なトラッカーによれば、現在流通しているのは約3.1億〜3.12億トークンです。
Tokenomistでも、供給の約31.25%がアンロックされており、残りは投資家、チームやアドバイザー、マーケ、エコシステム報酬、流動性、エアドロップのような配分に接続されたままだと示されています。
だから、人々が巨大な時価総額を見て、市場がプロジェクトを公正に評価していると決めつけると、価格が“全トークン供給”ではなく“限られた浮動供給”の上で発見されていることを忘れます。
これが“浮動株が少ない”ゲームで、小口をずっと捕まえ続けるのです。
流動性(浮動株)が少ないと、取引に実際に出回っているトークンが少ない分、価格ポンプがより速く起き得ます。
それは、止められない需要があるという錯覚を生みます。しかし問題は、それによって下落面がさらに“汚い”ものになることです。自信がひび割れた瞬間、流動性が一気に消えるからです。人々は強さを買っていると思い込んでいますが、実際には、希少性・誇大宣伝・そして非常に限られた実際の売り圧力によって持ち上げられた“チャート”を買っているだけのこともあります。
そして、ようやく売りが始まると、皆が気づきます。市場は、時価総額が示していたほど深くなかったのだと。
LABをさらに不快にするのは、初期セールの計算です。
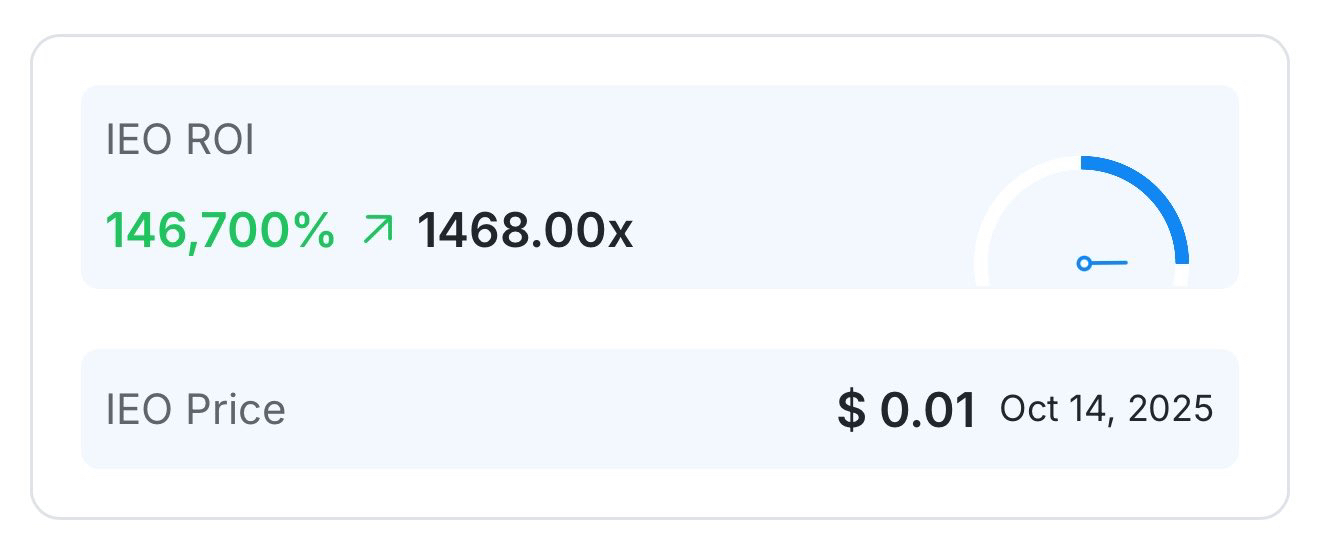
初期ROIは、$0.01の価格から約146,700%という数字が出ています。パブリックのローンチパッド追跡で、Legion/Nozomiラウンドは$0.025で60Mトークンが提供され、調達額はおよそ$1.5Mだったことが分かりました。
仮に、より高い$0.025という数字を使っても、結論は変わりません。初期の買い手はとんでもない倍率の上に座っている一方で、後発のリテールは、市場がすでにLABを“数十億ドル級の怪物”として価格付けした後に買っていたのです。
それが、人々が理解する必要のある部分です。
あらゆる場所でトークンがトレンドになり、取引所のインターフェースにも出てきて、ソーシャルメディア上で押し出され、“深刻なチャンス”みたいに語られる頃には、最良のエントリーはだいたいすでに消えています。
初期ラウンド価格で入った人たちは、$20で買う人のようには考えていません。彼らは流動性、アンロック、イグジットのタイミング、そして市場にどれくらい需要が残っているのかを考えています。リテールは、たぶん$50まで行くかも、と考えます。インサイダーは、市場が自分の供給を吸収できるのか、を考えます。
そのギャップこそ、人が焼かれる(やられる)場所です。
今、私は、飛び交っているすべての非難がすでに証明されているなんてことは、言うつもりはありません。
インサイダーが極端な量の供給をコントロールしているという主張、クラッシュ中に挙動が不自然なアクティブアドレス、ルーターやプロキシ契約が活動を支配しているという話、そしてクラッシュのウィンドウ中にある1つのアドレスが4,500回以上の取引に関与していたとされる話まであります。
細部をすべて最終結論と言う前に、適切なオンチェーンの内訳が必要だと思っています。でも市場参加者としては、構造が非常に健全でないように見えると言うのに、法廷の判決は要りません。
なぜなら、そのような疑惑が出る前から、トークノミクスの時点で危険に見えていたからです。
伝えられるところでは、LABの初期の構造は、ローンチ時の流通量が極端に少ないところから始まっていました。ある公開分析では、TGEで供給の約3%しか流通に入らないと説明されていました。表面上は美しいポンプを作り得る一方で、その下には重大な長期リスクが潜むようなセッティングです。これは、このサイクルを通じて私たちが何度も見ている同じパターンです。浮動株が小さい、FDVが大きい、強烈なマーケ、リテールのアクセス、そして、チャートが犯罪現場みたいに変わったときに皆が驚く。
正直、みんなが“これはただの市場リスクだ”と見せかけるのにはうんざりしています。
市場リスクとは、ボラタイルな資産を買い、価格変動を受け入れることです。
これは違います。
それは、構造そのものが初期参加者に大きな優位を与えているトークンに、リテールが踏み込んでいるということです。浮動株は薄く、バリュエーションは急速に膨らみ得る。そして新規の買い手は、多くの場合、その幕の向こう側にまだどれだけ供給が残っているのかを十分に理解していません。これはフェアな戦場ではありません。リテールがポーカーをしている一方で、誰かがデッキの半分を見えているのです。
取引所側の観点もここでは重要です。Binance Alphaそのものは、通常のBinance Spotの上場とは別の、初期段階のトークン発見プロダクトとして位置づけられています。BinanceはAlphaトークンのユーザーにリスク警告の受諾を求めており、またLABの購入ページには、Alphaトークンはより高いボラティリティの対象で、Binanceから引き出せないと書かれています。しかし、正直に言いましょう。初心者の大半は細かい条件を読みません。大手取引所のエコシステム経由でアクセスできるトークンだと見ると、実際より安全だと頭の中で扱ってしまうのです。
それは大きな問題です。
LABのようなトークンが主要なプラットフォームで注目を集めると、小口投資家の信頼は自動的に高まります。誰かがきちんと全部確認したはずだと人々は思い込みます。プロジェクトは強いはずだとも思い込みます。リスクは隠れたトークノミクス・リスクではなく、普通の暗号資産リスクだと思い込みます。ところがチャートが崩れたとたん、供給の集中、初期投資家のROI、アンロック、プロキシ契約、流動性ギャップの話を、みんなが急にし始めます。しかしその時点では、その情報が最も必要だった人たちは、すでに傷つけられていることが多いのです。
だからこそ、私はトークノミクスがナラティブよりも重要だと言い続けています。
良いプロダクトのストーリーだけでは足りません。良いWebサイトだけでも足りません。取引端末のナラティブだけでも足りません。実際の利用があっても、トークンの構造が、初期購入者やインサイダーや集中ウォレットが市場を支配できる作りになっているなら、それだけでは不十分です。LABにはプロダクト、連携、ボリューム、コミュニティがあっても、初期参加者から後発の買い手へリスクを移し替えるような設計になっていれば、ひどいトレードになり得ます。
それが厳しい真実です。
LABで起きたことは、それが投棄されて70%下がっただけに還元してはいけない。
それは単純すぎます。
本当の話は、市場が、浮動株の少ないトークンに“巨大な初期購入者の上振れ”が乗る状態を許し、小口が真剣に受け止めるようなバリュエーションにまで到達した、ということです。その後、売り圧力が来た瞬間に構造がひび割れました。誰かがそれを操作だと言おうが、悪いトークノミクスだと言おうが、インサイダーの優位だと言おうが、ただの“浮動株が少ない災害”の一つだと言おうが、私にとって学びは同じです。
もし浮動株が小さく、FDVが巨大で、初期の買い手が信じられない倍率に座っていて、さらにそのトークンがあちこちで急に売り込まれているなら、私は“どこまで上がり得るか”を聞いているのではありません。“誰が私の流動性を必要としているのか”を聞いています。
暗号資産では、最も危険な詐欺が、最初から詐欺に見えるとは限らないからです。
時には、それはチャンスに見えることがあります。