

誰も話していない流動性の問題
貴重な絵画を所有しているが、それをビジネスローンの担保として使用できないことを想像してみてください。銀行はその価値を流動的な形で認識していません。これは、暗号資産の保有者が毎日直面している問題です。数十億ドルのデジタル資産が、利回りを生み出すことも、生産的資本として機能することもできずにウォレットの中で無駄にされています。Falcon Financeは、この資本の非効率性に対する洗練された解決策として登場します。それは、任意の流動資産を利回りを生むドルペッグの流動性に変えることを約束しています。これを「普遍的担保化」と呼んでいます。
@Falcon Finance #FalconFinance $FF
Falcon Financeとは?誇大宣伝の先にあるビジョン
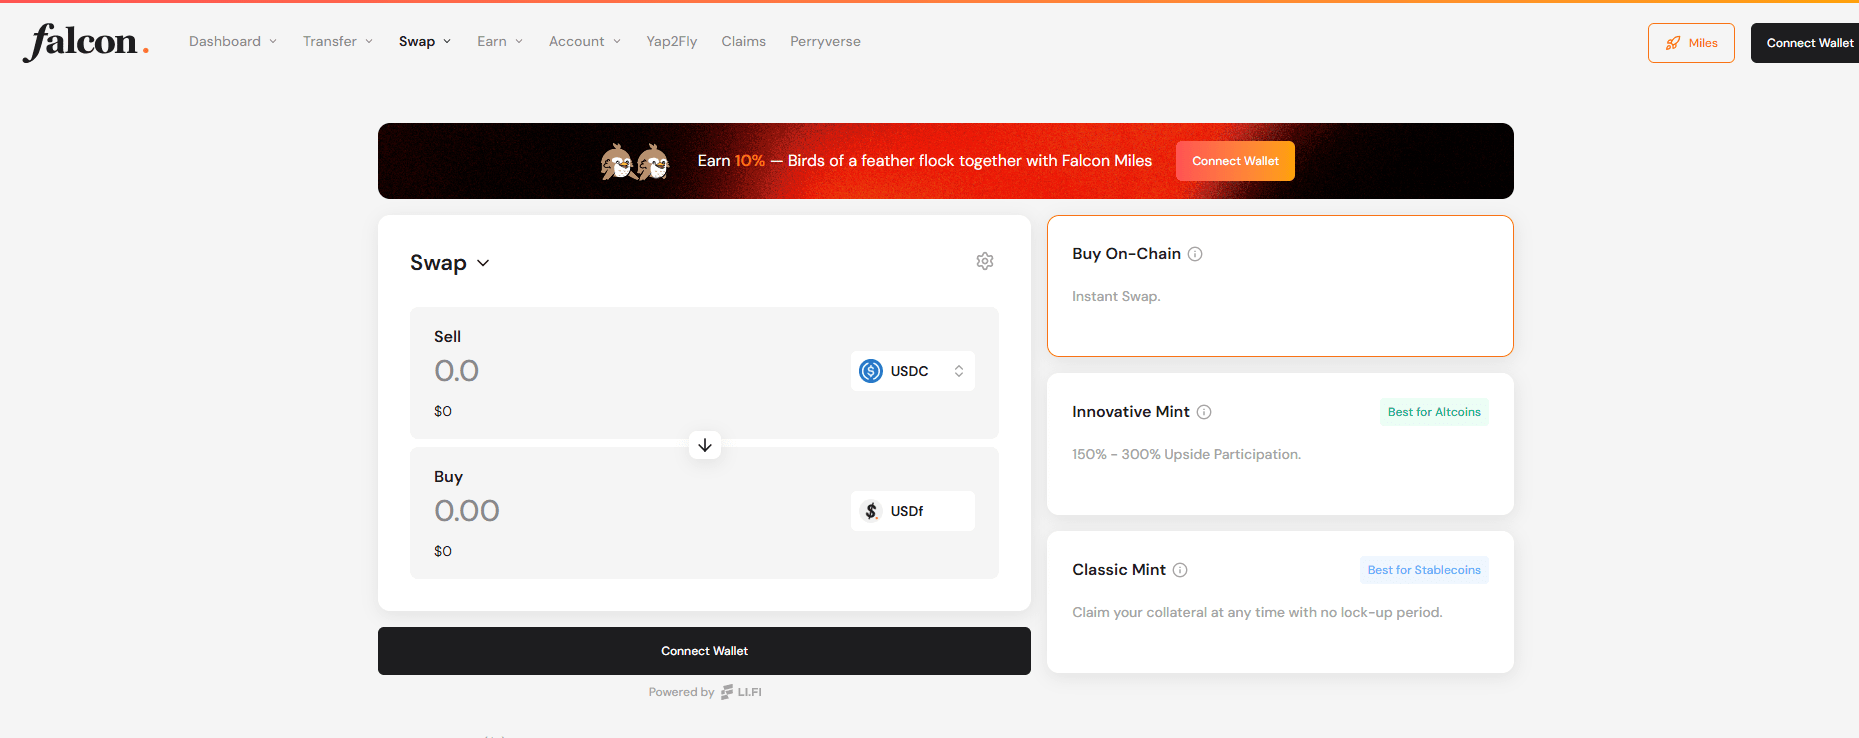
Falcon Financeは、もう一つの“ありふれた”ステーブルコイン・プロジェクトではありません。中核にあるのは、ユーザーがUSDfをミントできる「合成ドル(シンセティック・ドル)プロトコル」です。ほぼあらゆるデジタル資産を担保として使う、過剰担保型のステーブルコインです。あなたの暗号資産保有を“金融錬金術”でドルへ変える存在だと思ってください。ビットコイン、イーサリアム、ソラナ、アルトコイン、あるいはトークン化された実世界資産を持っていても、Falconはそれらを“使えるドル”であり、かつ利回りを生むドルへと変換できます。ポジションを売却する必要はありません。
プロジェクトのミッションは、単なるステーブルコイン発行にとどまりません。Falconは、オンチェーン流動性と従来金融のギャップを埋めることを目指しています。これは、機関投資家レベルの信頼性と、分散型の許可不要性(permissionlessness)を両立させるCeDeFiのハイブリッドです。ユーザーはUSDfをsUSDfにステークすることで、機関レベルのトレーディング戦略を通じて利回りを得ます。具体的には、ファンディングレート裁定、取引所間裁定、デルタ・ニュートラルなマーケットメイキングなどです。これらは通常、ヘッジファンドやプロプライエタリのトレーディングデスクに限られる戦略です。
この構想はFalconを、デジタルと従来の資本市場の“接続層”として位置づけます。チームが言う「担保インテリジェンス」を実現します。これは、資産クラスをまたいで資本の解放・再配分・最適化をシームレスに行える能力です。
作戦を動かす頭脳:創業者、チーム&影の過去
高頻度取引DNAを持つリーダーシップ
Falcon Financeを動かす原動力は、アンドレイ・グラチェフであり、彼はマネージング・パートナーを務めています。グラチェフは物議を醸すものの、確かな経験を持つ経歴をプロジェクトにもたらしています。2018年12月以降、彼は暗号領域でも有名なマーケットメーカーおよび投資会社であるDWF Labsのマネージング・パートナーです。職務経歴書は、暗号ベテランの“実戦用プレイブック”のように読めます:
Huobi RussiaのCEO
VRM.tradeの責任者(プロプライエタリの高頻度取引)
各種ブロックチェーン・ベンチャーでのリーダー役職
グラチェフのチームは「量(quant)に焦点を当てたエンジニア」と表現されており、プロトコルが、市場のミクロ構造、リスク管理、そして機関レベルのアルゴリズム取引を理解する実務者によって構築されていることを示唆しています。
知っておくべき論争点
しかし、誠実な分析でも“部屋の中の象”を無視できません。グラチェフの過去には、偽の物流会社に関わる2015年の詐欺で有罪となり、禁錮刑は執行猶予となった事案があります。さらに、誤解を招く投資家対応や資金の不正使用で告発された複数の失敗した暗号資産プロジェクトとも関連していました。たとえばCrypsis Blockchain Holdingのような事業です。
この履歴は、重要なリスク要因を生みます。グラチェフはDWF Labsで正当な“帝国”を築いてきました。彼は数十億ドル規模の取引量を管理し、暗号資産業界の主要プレイヤーになっています。とはいえ、過去の告発は、潜在的な投資家が慎重に比較検討すべきガバナンス、透明性、長期的な信頼性の疑問を提起します。
資金面の裏付け:1,000万ドルのビジョンに賭けているのは誰?
Falcon Financeの信頼性は、2025年10月にM2 Capitalからの1,000万ドルの戦略的投資によって大きく後押しされました。これはUAE拠点のM2 Groupの専有投資部門で、ラウンドにはCypher Capitalの参加も含まれていました。これは資金以上の意味があります。つまり、機関投資家向けの顧客、規制枠組み、グローバルな流通への道を開く戦略的パートナーシップです。
M2グループは典型的な暗号資産のベンチャーキャピタルではありません。規制されたコングロマリットであり、:
M2カストディ(アブダビ・グローバル・マーケットでFSRAにより規制)
M2グローバル・ウェルス(証券委員会のライセンス)
M2キャピタル(投資部門)
この規制上のラッパーは、多くのDeFiプロジェクトが欠く正当性の“盾”をFalconに与えます。中東、欧州、それ以外へと機関投資家の採用を促進する可能性があります。
追加のエコシステム・パートナーには以下が含まれます:
BitGo(USDf向けの主要な適格カストディのオンボーディング)
World Liberty Financial(担保としてUSD1ステーブルコインを提供)
Chainlink(CCIP:クロスチェーン相互運用と、Proof of Reserve:透明性のための準備金証明)
Centrifuge(JAAAのようなトークン化実世界資産の担保)
内部の仕組み:テクノロジー・アーキテクチャ
多層型の金融工学
Falconの技術スタックは、DeFiのプリミティブと機関金融の高度な融合を表しています:
コア・アーキテクチャ:
ユニバーサル担保化エンジン:カストディに対応できるあらゆる資産を受け付けます。これには暗号資産、ステーブルコイン、またはトークン化RWAが含まれます。それらを過剰担保ミントでUSDfへ変換します。
ダイナミックなリスク評価:オンチェーンオラクルと独自アルゴリズムで、リアルタイムの流動性とリスクを評価します。
デルタ・ニュートラルな利回り生成:市場に左右されない機関向け戦略です。方向性ベットではなく、裁定とマーケットメイキングでリターンを生み出します。
クロスチェーン対応能力:
Chainlink CCIPによって駆動され、Falconはマルチチェーン展開を目指します。これにより、Ethereum、Solana、その他の主要ネットワークで資本効率を確保できます。sUSDfステーキングには、ERC-4626のトークン化ボールト標準を使用します。これにより、他のDeFiプロトコルとの組み合わせ(コンポーザビリティ)が可能になります。
透明性インフラ:
「透明性ダッシュボード」により、準備金の裏付け検証、担保化比率、四半期の監査済み財務がリアルタイムで確認できます。合成ステーブルコイン領域では珍しいレベルの開示です。
RWA統合:
Falconは、トークン化された米国債に対する業界初のライブなUSDfミントを完了しました。これは、従来の固定利付商品とDeFi流動性を橋渡しできる能力を示したものです。
トークノミクス徹底解剖:$FF 経済エンジン
Falconのトークノミクスを理解することは、中長期の価値提案を評価するうえで重要です。$FFトークンは、プロトコルの成長を取り込むネイティブのガバナンスおよびユーティリティ・アセットです。
供給&配分
総供給量:100億FF(固定上限)
流通供給量:23.4億FF(総量の23.4%)
現在価格:約0.126ドル(2025年11月時点)
時価総額:約2.95億ドル
完全希薄化評価額:約12.6億ドル
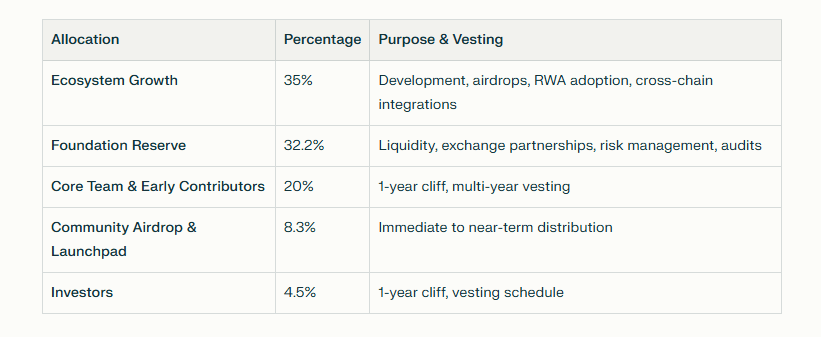
配分は独立したFF Foundationが管理します。これにより、運営チームから裁量的なコントロールが排除されます。つまり、信頼を高めるために設計されたガバナンス構造です:
ユーティリティ&価値捕捉メカニズム
ガバナンス:FF保有者が、担保比率、利回り戦略の割り当て、RWAオンボーディングなどの重要なパラメータに投票します。
ステーキング報酬:ユーザーはFFをステークして、USDfまたはFFで支払われる利回りを得られます。APYは、ロック期間に応じて報道ベースで9.6%〜13.8%。さらにステーカーはFalcon Milesの資格も得ます。これは長期的なアラインメントを称えるロイヤリティ・プログラムです。
手数料ディスカウント:FF保有者はミント手数料や構造化プロダクトへのアクセスで割引を受けます。
エコシステムへのアクセス:利回りボールトへの早期アクセス、構造化されたミント経路、今後のバンカブルなプロダクト。
価値の蓄積:より多くの資産が預け入れられ、USDfの採用が広がるほど、FFはプロトコル収益に紐づく中核資産になります。これは、株式が企業の成長を取り込むのと似ています。
エコシステム&戦略的パートナーシップ:流動性ラティスの構築
Falconのエコシステム戦略は、投機的な一般ユーザーの熱狂よりも「機関向けの太いパイプ」を重視しています:
カストディ&コンプライアンス:
BitGo連携により、機関投資家は適格なカストディ・ウォレットでUSDfを保有できます。これにより、従来金融へのアクセスが合理化されます。
UAE当局(SCA、ADGM、VARA)との規制対応により、Falconは中東でのコンプライアンスを備えた拡大に向けて体制が整います。
実世界資産ブリッジ:
World Liberty Financialは、USD1(法定通貨担保型ステーブルコイン)を“無傷の担保”として提供します。準備金はBitGoに保管されます。
Centrifugeの提携により、企業クレジット・ポートフォリオ(JAAAなど)をUSDfの裏付けにできます。これにより、担保の幅が暗号のボラティリティを超えて多様化します。
DeFi統合:
Binance、Kraken、主要DEXでの取引所上場。
無期限取引の場、RWAマーケットプレイス、利回りプロトコルとの統合。
ChainlinkのProof of Reserveが、リアルタイムの担保化検証を提供します。
この格子(格子状)のようなアプローチにより、USDfの流動性がサイロ化されません。代わりに、カストディ、取引所、DeFiプロトコル間を流れます。これがネットワーク効果を生み、ステーブルコインの有用性と安定性を強めます。
ロードマップ&マイルストーン:16億ドルからグローバルな金融インフラへ
過去の実績(2025年)
3月:クローズドベータを開始。1か月以内に100MドルのTVLに到達。
9月:FFトークンの一般公開ローンチ。トークノミクスを公開。史上最高値は0.67ドル。
10月:USDfの流通が16億ドル超に到達(時価総額上位10のステーブルコイン)。
10月:プロトコル手数料により種銭として1,000万ドルのオンチェーン保険ファンドを確立。
10月:トークン化された米国債に対して初のUSDfミントを完了。
11月:競争力のあるAPYでFFステーキング・ボールトをローンチ。
今後の計画(2025-2026)
最近明らかにされた2年ロードマップは、Falconをグローバルな担保の基盤へと変えることを目指しています:
2025年第4四半期〜2026年第1四半期:
LATAM、トルコ、ユーロ圏にまたがる規制されたフィアット回廊。
マルチチェーン展開で、クロスチェーンの資本効率を最大化。
バンカブルなUSDfプロダクト:トークン化マネーマーケット、ゴールド償還、自動キャッシュマネジメント。
企業債券、プライベートクレジット、証券化されたUSDfファンドのオンボーディングのためのモジュール型RWAエンジン。
長期ビジョン:
DeFiと従来金融の間をつなぐ“接続層”になる。これにより、資本市場をプログラム可能にし、許可不要にし、機関規模に対応できる状態にします。
競合分析:Falconはどこに位置するか
合成ステーブルコインの“戦争”が加熱しています。Falconは既存プレイヤーと新興の挑戦者に直面しています:
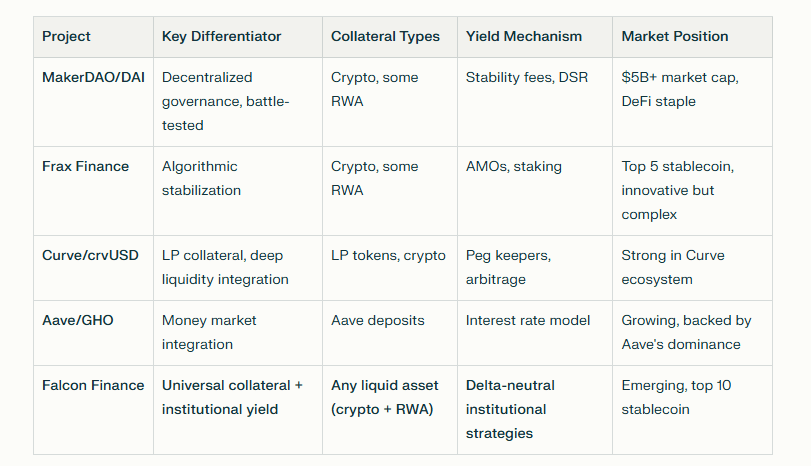
Falconの独自価値提案は、その「オールインワン」アーキテクチャにあります。競合が(Makerなら分散化、Fraxなら資本効率、CurveやAaveならエコシステム統合のように)個別に特化する一方で、Falconは4つの重要要素をまとめています:
許可不要の担保受け入れ(真のユニバーサル性)
機関水準の利回り生成(DeFiファーミングへの依存なし)
規制に備えたインフラ(BitGo、M2、UAEの枠組み)
透明なリスク管理(ダッシュボード、監査、保険ファンド)
このポジショニングは市場のギャップを狙っています。機関はDeFiの複雑性なしにDeFiの利回りを求めます。個人は機関水準のリターンを、機関の最低条件なしで求めます。
採用、コミュニティ&市場のセンチメント
数字が物語る
16,290人超のトークン保有者
3,600万ドル超の1日取引量(最近26%増)
時価総額:2.94億ドル(世界で139〜159位)
主要取引所での売買アクティビティは、買い67% 対 売り33%
コミュニティのセンチメント:強気だが慎重
Crypto TwitterやBinance Squareではテクニカルアナリストからの熱い支持が見られます。一部では「2025年Q4と2026年Q1に2〜3倍のラリー」と予想されています。下降トライアングルのブレイクアウト・パターンとTVLの増加が、トレーダーを沸かせています。
ただし、グラチェフの過去を覚えているベテランの間には、懐疑が残っています。コミュニティは明確に異なるグループに分かれています:
利回りを求める人向け:9.6〜13.8%のAPYと、透明性ダッシュボード
RWA統合の形作りに関心のあるガバナンス参加者
懐疑的な観察者:プロジェクトが機関向けの約束を果たすかどうかを見極めたい
2025年11月のFFステーキング・ボールトのローンチが、触媒となりました。これにより、トークンを売らずにUSDfの利回りを得られます。ステーキングが流通供給を減らしつつ、プロトコルTVLを増やすことで、「フライホイール効果」が生まれます。
リスク、論争&課題:現実のチェック
創業者リスク:グラチェフ要因
最大のレッドフラグは、アンドレイ・グラチェフの2015年の詐欺有罪判決と、失敗した暗号資産プロジェクトとの関連です。DWF Labsは正当な事業を築いていますが、過去は複数の問題を生みます:
機関提携を妨げうる評判リスク
意思決定の集権化に関するガバナンス懸念
Foundation構造にもかかわらず、トークン解放の透明性に疑問
規制の地雷原
FalconのRWA構想には、重大な規制上の逆風があります:
トークン化された証券は、多くの法域でブローカー・ディーラーのライセンスが必要
国境をまたぐ資本規制により、フィアット回廊の拡大が制限され得る
ステーブルコイン規制(EUのMiCA、米国の潜在的な法制)は、利回り生成戦略と衝突し得る準備金要件を課す可能性がある
利回りの持続可能性&USDfの安定
戦略リスク:デルタ・ニュートラルな裁定は機能するまでです。ブラックスワン事象は前提を崩し得ます。
担保価値の下落:暗号資産とトークン化されたクレジットは、2022年のように同時に急落し得ます。
保険ファンドの十分性:1,000万ドルのファンドでは、USDfが16億ドル分リック(取り付け)を受けた場合に足りない可能性があります。
透明性と現実のギャップ:ダッシュボードはデータを示しますが、複雑な戦略はリスクを隠してしまうことがあります。
市場&流動性リスク
供給が集中:FFトークンの76.6%はまだロックされています。
流通量が少ない:流通は23.4%のみで、ボラティリティのリスクがあります。
取引所依存:流動性のためにBinanceや他のCEXへの依存が大きい。
競争:MakerDAOのような確立済みプレイヤーは、より深い堀とコミュニティの信頼があります。
実世界のユースケース:ホワイトペーパーの先へ
暗号ネイティブ向け:『HODLer』キャッシュマネジメント
シナリオ:あなたはビットコイン至上主義者でBTCを10 BTC持っているが、不動産の頭金として50,000ドルが必要で、課税イベントを引き起こしたくありません。
Falconの解決策:担保としてBTCを預け入れ、USDfをミントし、利回りを得るためにsUSDfへステークし、担保としてそれを借り入れます。あなたはBTCの上昇余地を維持し、借り入れコストを相殺する利回りを生み出し、売却せずに流動性へアクセスできます。
機関向け:トレジャリーの分散
シナリオ:ある暗号資産のトレジャリー運用担当者が、各種アルトコインとステーブルコインで1,000万ドルを保有しています。従来型の金融を超える利回りを求めています。
Falconの解決策:多様な担保からUSDfをミントし、機関水準のリターンのためにsUSDfへステークし、コンプライアンスにはBitGoのカストディを使います。透明性ダッシュボードは監査要件を満たし、オンチェーンの保険ファンドがリスク軽減を担います。
新興国向け:銀行なしでUSDアクセス
シナリオ:トルコの事業主がUSDへのエクスポージャーを望むが、資本規制と銀行の制限に直面している。
Falconの解決策:トルコで計画しているフィアット回廊を通じて、Falconが暗号資産を使ってUSDfをミントします。これにより、従来の銀行インフラなしでドルペッグの流動性にアクセスできます。地域通貨のボラティリティを回避しつつ、規制面での整合性を維持します。
RWA発行者向け:DeFi流動性ブリッジ
シナリオ:プライベートクレジットのファンドが企業ローンをトークン化するが、DeFi統合がうまくいかない。
Falconの解決策:トークン化されたクレジット(CentrifugeのJAAAのようなもの)がUSDfミントを裏付けます。これにより、伝統的に流動性が低い資産に対して即時のDeFi流動性が生まれます。新しい買い手層と価格発見メカニズムの解放につながります。
専門家の分析:Falconの長期ポテンシャルに対する私の見解
あらゆる角度からFalcon Financeを解体したうえで、ここに私の率直な評価があります:
強気シナリオ:なぜFalconが勝てる可能性があるのか
1. タイムリーな市場ポジショニング:利回りを求める声が強く、従来型ステーブルコインへの不信がある世界では、Falconの「利回りを生む合成ドル」が絶妙なポジションを占めています。RWAの統合は単なるマーケティングではありません。それはDeFiの必然的な進化です。
2. 機関投資家向けのインフラ:BitGoカストディ、M2の規制ラッパー、そしてChainlinkオラクルが、伝統的な金融が協働できる信頼アーキテクチャを作ります。これは暗号ネイティブ向けのDeFiではありません。資産運用会社向けのDeFiです。
3. フライホイール・エコノミクス:FFトークンの設計は、複数のフィードバックループを生み出します。ステーキングは供給を減らし、ガバナンスはインセンティブを整え、利回りはTVLを呼び込みます。うまく実行できれば、成長が指数関数的に複利で積み上がっていきます。
4. 差別化要素としての透明性:リアルタイムのダッシュボードと四半期監査は、説明責任の薄さで悪名高い合成ステーブルコイン領域において、素早く再現しにくい競争上の“堀”を作ります。
ベアケース:なぜFalconが失敗し得るのか
1. 創業者のオーバーハング:グラチェフの過去は、単なるTwitterの話題ではありません。それは構造的なリスクです。規制当局や機関パートナーが足を止めるようなことがあれば、技術の質に関係なく、カードの家が崩れる可能性があります。
2. 利回りイリュージョン:10%+の「市場中立(マーケットニュートラル)」利回りの約束は、あまりに良すぎて本当とは思えません。多くの場合、その通りです。資本が流入すれば利回りは圧縮されるか、ストレス下で戦略が破綻します。保険ファンドは“応急処置”であって解決策ではありません。
3. 規制のキャッチ22:RWA統合でFalconが成功するほど、規制当局の監視も強まります。現在のUAE寄りのスタンスは、特にトークン化証券に関する法律が世界的に厳格化すれば、反転する可能性があります。
4. 集権化のパラドックス:その「分散型金融」を掲げながら、FalconがBitGo、M2、そしてFF Foundationに依存していることで、システムとしての集権化リスクが生じます。単一の障害点があれば、システム全体が損なわれかねません。
投資見解(金融アドバイスではありません)
攻めの成長投資家向け:Falconがロードマップを実行できれば、FFは非対称的な上振れを提供します。流通が少ない(23.4%)ため、TVLが増えるにつれて価格の急騰余地が生まれます。とはいえ、ポジションサイズは高リスクを反映すべきです。これはベンチャー賭けであり、コア保有ではありません。
利回りを求める人向け:sUSDfの9.6〜13.8% APYは魅力的ですが、高リスクのクレジットとして扱ってください。複数の利回り源に分散し、透明性ダッシュボードを週次で確認しましょう。失ってもよい範囲以上は決して割り当てないでください。
機関向け:待って見てください。インフラは有望ですが、規模での検証はまだです。意味のある資本を投入する前に、初期導入者により12〜18か月かけてシステムをストレステストしてもらいましょう。
私の確率評価:
2027年までにFalconが上位5位のステーブルコインになり、USDf供給が100億ドル超に到達する確率:30%
1〜30億ドルのTVLの“ニッチ勢”として頭打ちになり、常に競争圧力にさらされる確率:50%
ブラックスワン事象(規制、戦略の失敗、または創業者の問題)が起きて崩壊する確率:20%
結論:イノベーションと信頼の分岐点
Falcon Financeは、とても興味深い交差点にあります。昨日の“荷物”を抱えたまま、明日の金融インフラを作ろうとしているのです。技術は間違いなく高度で、市場タイミングも秀逸。さらに機関投資家の後ろ盾も大きい。とはいえ、創業者の影は濃く、利回りの約束には懐疑が必要だと示唆しています。
このプロジェクトは、暗号が抱える中心的な緊張を体現しています。人間の弱さを超えるために、コードと透明性を信頼できるのか?Falconのダッシュボードと監査は「できる」と言っています。グラチェフの履歴は「たぶん違う」と言っています。
DeFiが成熟するには、従来金融(TradFi)と暗号資産を妥協なくつなぐFalconのようなプロジェクトが必要です。ですが、投資家が繁栄するには、ビジョンと警戒をバランスさせなければなりません。
問題は、Falcon FinanceがDeFiを変えるかどうかではありません。DYORしながら、それを無視できるのかが問題です。
利回りを生むステーブルコインについて、あなたはどう考えますか?リターンはリスクに見合っていますか、それとも崩壊を待つ“もう一つのカードの家”でしょうか。分析を下に共有してください。